Το νέο φορολογικό πλαίσιο για τα κρυπτονομίσματα περιλαμβάνει νομοσχέδιο που θέτει σε δημόσια διαβούλευση το υπουργείο Εθνικής Οικονομίας και Οικονομικών.
Για πρώτη φορά μπαίνουν συγκεκριμένοι κανόνες για τον υπολογισμό και τη φορολόγηση της υπεραξίας από τη μεταβίβαση κρυπτοστοιχείων.
Υπεραξία έως 500 ευρώ ανά φορολογικό έτος δεν φορολογείται
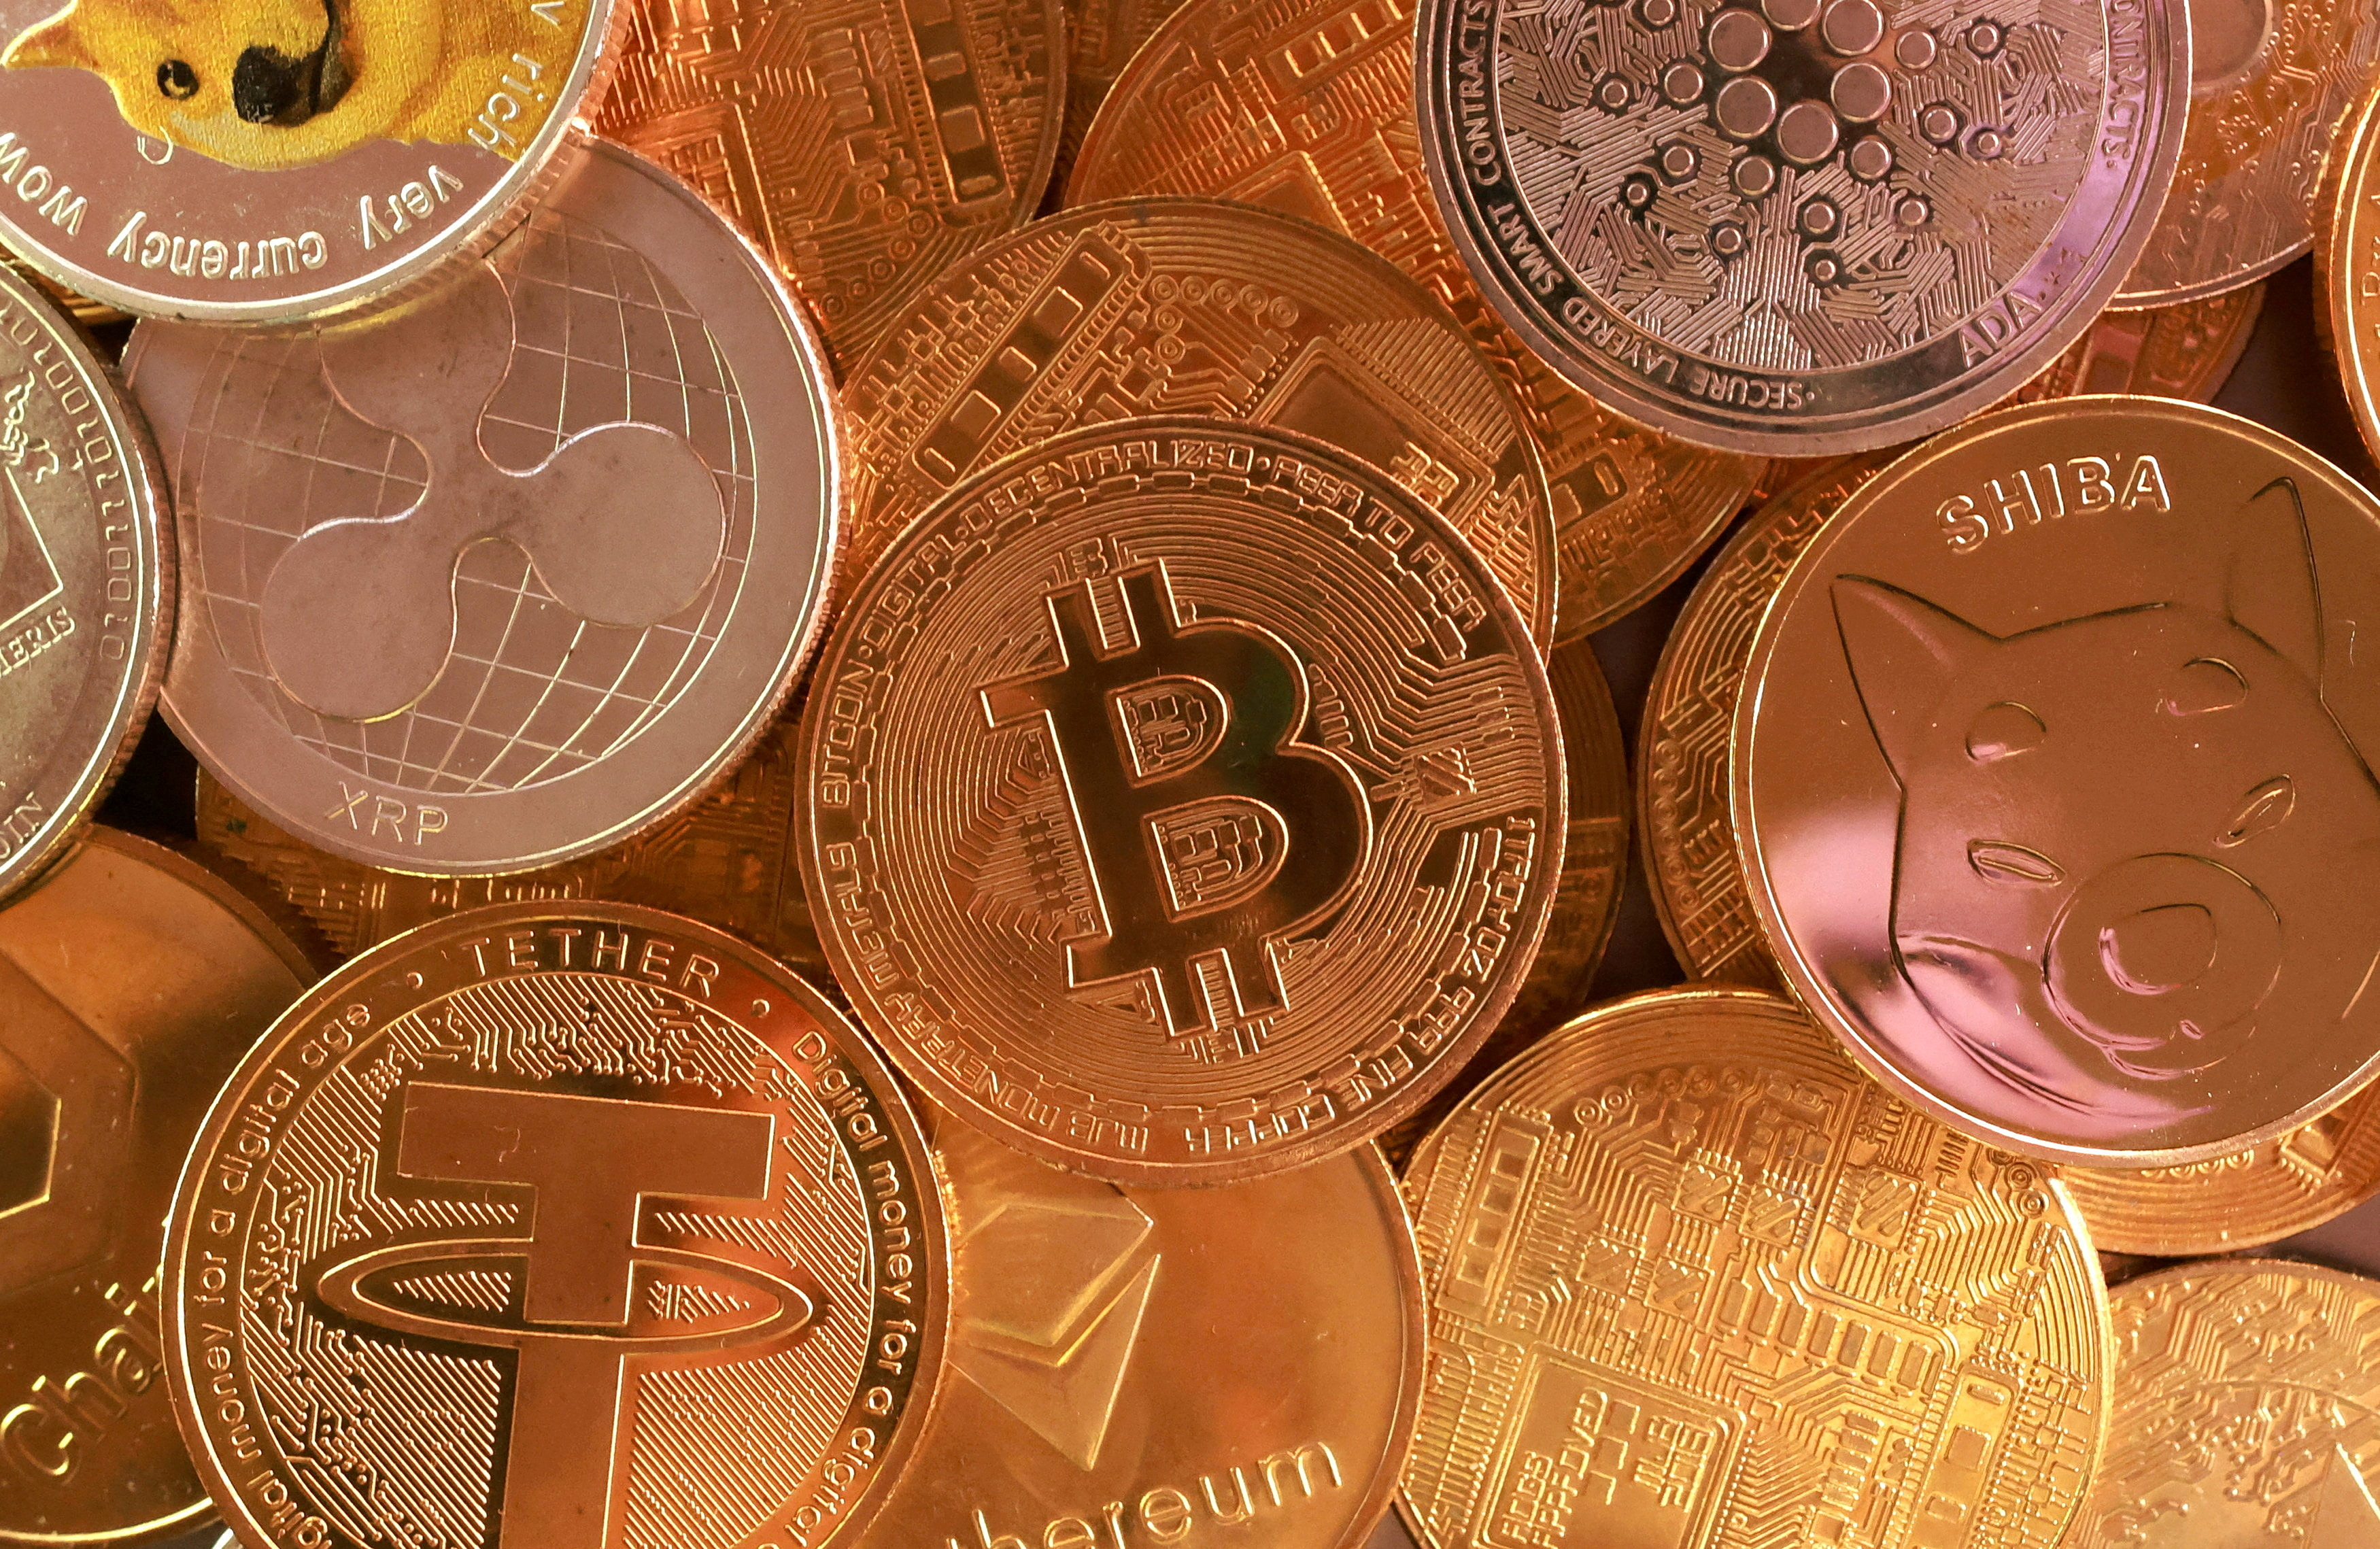
Τα κρυπτονομίσματα
Ειδικότερα, η υπεραξία των φυσικών προσώπων από τη μεταβίβαση κρυπτοστοιχείων θα φορολογείται με συντελεστή 10%.
Η υπεραξία θα υπολογίζεται, κατά κανόνα, ως η διαφορά μεταξύ τιμής κτήσης και τιμής μεταβίβασης, με συγκεκριμένους κανόνες για την τεκμηρίωση των συναλλαγών και τη μέση τιμή κτήσης σε περίπτωση διαδοχικών αποκτήσεων.
Εφόσον το συνολικό καθαρό κέρδος από μεταβιβάσεις κρυπτοστοιχείων δεν υπερβαίνει τα 500 ευρώ μέσα στο ίδιο φορολογικό έτος, δεν επιβάλλεται φόρος. Εάν αντί για κέρδη προκύψουν ζημιές άνω των 500 ευρώ, αυτές θα μπορούν να μεταφέρονται για τα επόμενα πέντε έτη και να συμψηφίζονται αποκλειστικά με μελλοντικές υπεραξίες από κρυπτοστοιχεία.
Καθορίζεται επίσης ο τρόπος αποτίμησης των κρυπτοστοιχείων που χορηγούνται ως παροχή σε είδος σε εργαζομένους, εταίρους ή μετόχους, με βάση την αξία τους σε ευρώ κατά τον χρόνο απόκτησής τους.
Παράλληλα, η αγορά κρυπτοστοιχείων εντάσσεται στις δαπάνες απόκτησης περιουσιακών στοιχείων για σκοπούς τεκμηρίων.
Αποδόσεις από δραστηριότητες όπως ο δανεισμός, η παροχή ρευστότητας και η δέσμευση κρυπτοστοιχείων σε μηχανισμούς επικύρωσης συναλλαγών (staking) θα φορολογούνται ως τόκοι με συντελεστή 10%.
Για τον φόρο κληρονομιών, δωρεών και γονικών παροχών, τα κρυπτοστοιχεία χαρακτηρίζονται ως ασώματη κινητή περιουσία κείμενη στην αλλοδαπή και η αξία τους θα προσδιορίζεται με βάση την αξία τους σε ευρώ κατά την προηγούμενη ημέρα από τον χρόνο γένεσης της φορολογικής υποχρέωσης.
Δεν επιβάλλεται Ψηφιακό Τέλος Συναλλαγής κατά την πώληση κρυπτοστοιχείων ενώ παρέχεται δυνατότητα οικειοθελούς δήλωσης υπεραξιών από παλαιότερες μεταβιβάσεις, εντός 12 μηνών από τη δημοσίευση του νόμου και χωρίς πρόστιμα ή τόκους, υπό τις προβλεπόμενες προϋποθέσεις.