Μικρές προσαρμογές στις εκτιμήσεις για τις επιδόσεις της Πειραιώς το γ’ τρίμηνο του έτους κάνει η Citi, αλλά χωρίς να μεταβάλει τη σύσταση της αγοράς (Buy) και την τιμή-στόχο, στα 11,40 ευρώ.
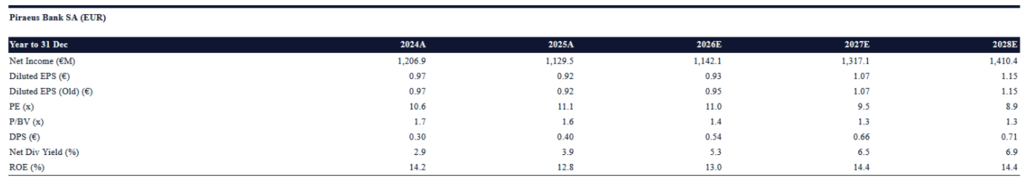
Η αμερικανική τράπεζα μειώνει κατά 2% τις προβλέψεις της για τα κέρδη ανά μετοχή το 2026, ενσωματώνοντας την ασθενέστερη συνεισφορά των συναλλαγών λόγω της αναταραχής στις αγορές ομολόγων, καθώς και την αύξηση του κόστους προβλέψεων στο τρίτο τρίμηνο, στο πλαίσιο της προληπτικής θωράκισης του ισολογισμού.
Παράλληλα, συνυπολογίζει έκτακτες επιβαρύνσεις, μεταξύ των οποίων περίπου 25 εκατ. ευρώ για δωρεές με σκοπό την ανακατασκευή σχολείων και 15 εκατ. ευρώ για πρόγραμμα εθελουσίας εξόδου στο τέταρτο τρίμηνο. Οι εκτιμήσεις της για τα επόμενα έτη παραμένουν αμετάβλητες.
Τι περιμένει η Citi το γ’ 3μηνο
Σε ό,τι αφορά τα αποτελέσματα τρίτου τριμήνου, τα οποία αναμένεται να ανακοινώσει η Πειραιώς την Παρασκευή 30 Οκτωβρίου, η Citi προβλέπει καθαρά κέρδη 285 εκατ. ευρώ, αυξημένα κατά 9% σε ετήσια βάση, με την απόδοση ενσώματων ιδίων κεφαλαίων (ROTE) να διαμορφώνεται στο 14%.
Τα συνολικά έσοδα εκτιμάται ότι θα ενισχυθούν κατά 12%, στα 726 εκατ. ευρώ, με τα καθαρά έσοδα από τόκους να αυξάνονται κατά 12%, στα 526 εκατ. ευρώ, και τα έσοδα από προμήθειες κατά 25%, στα 205 εκατ. ευρώ.
Αντίθετα, το αποτέλεσμα από συναλλαγές και λοιπές δραστηριότητες αναμένεται να είναι ασθενές, με ζημιές 5 εκατ. ευρώ. Τα λειτουργικά έξοδα προβλέπεται να αυξηθούν κατά 14%, στα 240 εκατ. ευρώ, ενώ οι προβλέψεις για πιστωτικές ζημιές εκτιμάται ότι θα ανέλθουν στα 79 εκατ. ευρώ, αυξημένες κατά 17% σε ετήσια βάση. Ο δείκτης CET1 αναμένεται να ενισχυθεί κατά περίπου 10 μονάδες βάσης σε τριμηνιαία βάση, στο 12,9%.
Αποτίμηση
Η τιμή-στόχος των 11,40 ευρώ βασίζεται σε μοντέλο αποτίμησης των ενσώματων ιδίων κεφαλαίων, με την Citi να υποθέτει μακροπρόθεσμη απόδοση ενσώματων ιδίων κεφαλαίων 16,1%, κόστος ιδίων κεφαλαίων 11,2% και ρυθμό ανάπτυξης 3% το 2030. Η αποτίμηση αντιστοιχεί σε 1,61 φορές την εκτιμώμενη ενσώματη λογιστική αξία ανά μετοχή για το 2030. Στην τιμή-στόχο δεν περιλαμβάνεται το εκτιμώμενο μέρισμα των 0,54 ευρώ ανά μετοχή για τους επόμενους 12 μήνες.
Με βάση την τιμή κλεισίματος της 21ης Οκτωβρίου, στα 10,22 ευρώ, η Citi υπολογίζει περιθώριο ανόδου 11,5% και εκτιμώμενη μερισματική απόδοση 5,3%, με τη συνολική προσδοκώμενη απόδοση να διαμορφώνεται στο 16,8%.
Ως βασικούς κινδύνους για την επενδυτική της θέση επισημαίνει μια ασθενέστερη από την αναμενόμενη πορεία των εσόδων, την αδυναμία επίτευξης των προγραμματισμένων εξοικονομήσεων κόστους, την αύξηση των προβλέψεων λόγω μακροοικονομικών αβεβαιοτήτων ή νέων κανονιστικών απαιτήσεων, καθώς και ενδεχόμενες καθυστερήσεις στη μείωση των μη εξυπηρετούμενων ανοιγμάτων.
Στους παράγοντες κινδύνου περιλαμβάνονται επίσης οι πολιτικές και ρυθμιστικές παρεμβάσεις, η πορεία των εξαγορών και συγχωνεύσεων και η ανάπτυξη της ψηφιακής τράπεζας Snappi, αλλά και το ενδεχόμενο παρατεταμένης σύγκρουσης στη Μέση Ανατολή, με επιπτώσεις στις τιμές ενέργειας, τον πληθωρισμό και την επιχειρηματική εμπιστοσύνη.