
Η εικόνα γύρω από τη Federal Reserve έχει αλλάξει αισθητά από τις αρχές του έτους.
Κι αυτό διότι πριν λίγους μήνες η συζήτηση στις αγορές περιστρεφόταν γύρω από τον χρόνο και την έκταση των επόμενων μειώσεων επιτοκίων, ενώ σήμερα το ενδιαφέρον έχει μεταφερθεί στο πόσο ακόμη μπορεί να χρειαστεί να αυξηθεί το κόστος χρήματος.
Η αμερικανική οικονομία παραμένει ισχυρή, η αγορά εργασίας δείχνει ανθεκτική και ο πληθωρισμός επιμένει αρκετά πάνω από τον στόχο του 2%. Αυτός ο συνδυασμός έφερε ξανά τη Fed σε φάση σύσφιξης, ως μονόδρομο στο ενδεχόμενο εκτροχιασμού των τιμών.
Στη συνεδρίαση της 15ης και 16ης Σεπτεμβρίου, η FOMC αύξησε ομόφωνα το βασικό επιτόκιο κατά 25 μονάδες βάσης, στο 3,75%-4,00%, πραγματοποιώντας την πρώτη αύξηση εδώ και περισσότερο από τρία χρόνια.
Η ανακοίνωση περιέγραψε την οικονομική δραστηριότητα ως ισχυρή, με ανθεκτική εγχώρια ζήτηση, υψηλές επενδύσεις και ισχυρή παραγωγικότητα.
Η Fed υπογράμμισε ταυτόχρονα ότι ο πληθωρισμός παραμένει αυξημένος και ότι η νέα αύξηση των επιτοκίων εξυπηρετεί την ταχύτερη επιστροφή του προς το 2%.
Οι νέες οικονομικές προβλέψεις εξηγούν σε μεγάλο βαθμό τη στροφή, μιας και η Fed αναβάθμισε την εκτίμησή της για την ανάπτυξη του 2026 στο 2,3% από 2,2%, ενώ περιόρισε την πρόβλεψη για την ανεργία στο 4,1% από 4,3%.
Παράλληλα, αύξησε την εκτίμηση για τον πληθωρισμό PCE στο 3,7% από 3,6% και για τον core PCE στο 3,4% από 3,3%. Ακόμη πιο σημαντική ήταν η μετατόπιση της αναμενόμενης πορείας των επιτοκίων.
Η διάμεση εκτίμηση για το federal funds rate στο τέλος του 2026 ανέβηκε στο 4,1% από 3,8% τον Ιούνιο.
Πλέον, δώδεκα αξιωματούχοι βλέπουν το επιτόκιο στο 4,125% στο τέλος της χρονιάς και τέσσερις στο 4,375%, ενώ μόλις δύο τοποθετούνται χαμηλότερα.
Η ουσία βρίσκεται ακριβώς εδώ: η Fed βλέπει μια οικονομία που αντέχει υψηλότερα επιτόκια και έναν πληθωρισμό που απαιτεί μεγαλύτερη πίεση.
Η αγορά εργασίας περιορίζει τον κίνδυνο μιας άμεσης ύφεσης λόγω της νομισματικής σύσφιξης, δίνοντας στην κεντρική τράπεζα μεγαλύτερο περιθώριο να επικεντρωθεί στη σταθερότητα των τιμών.
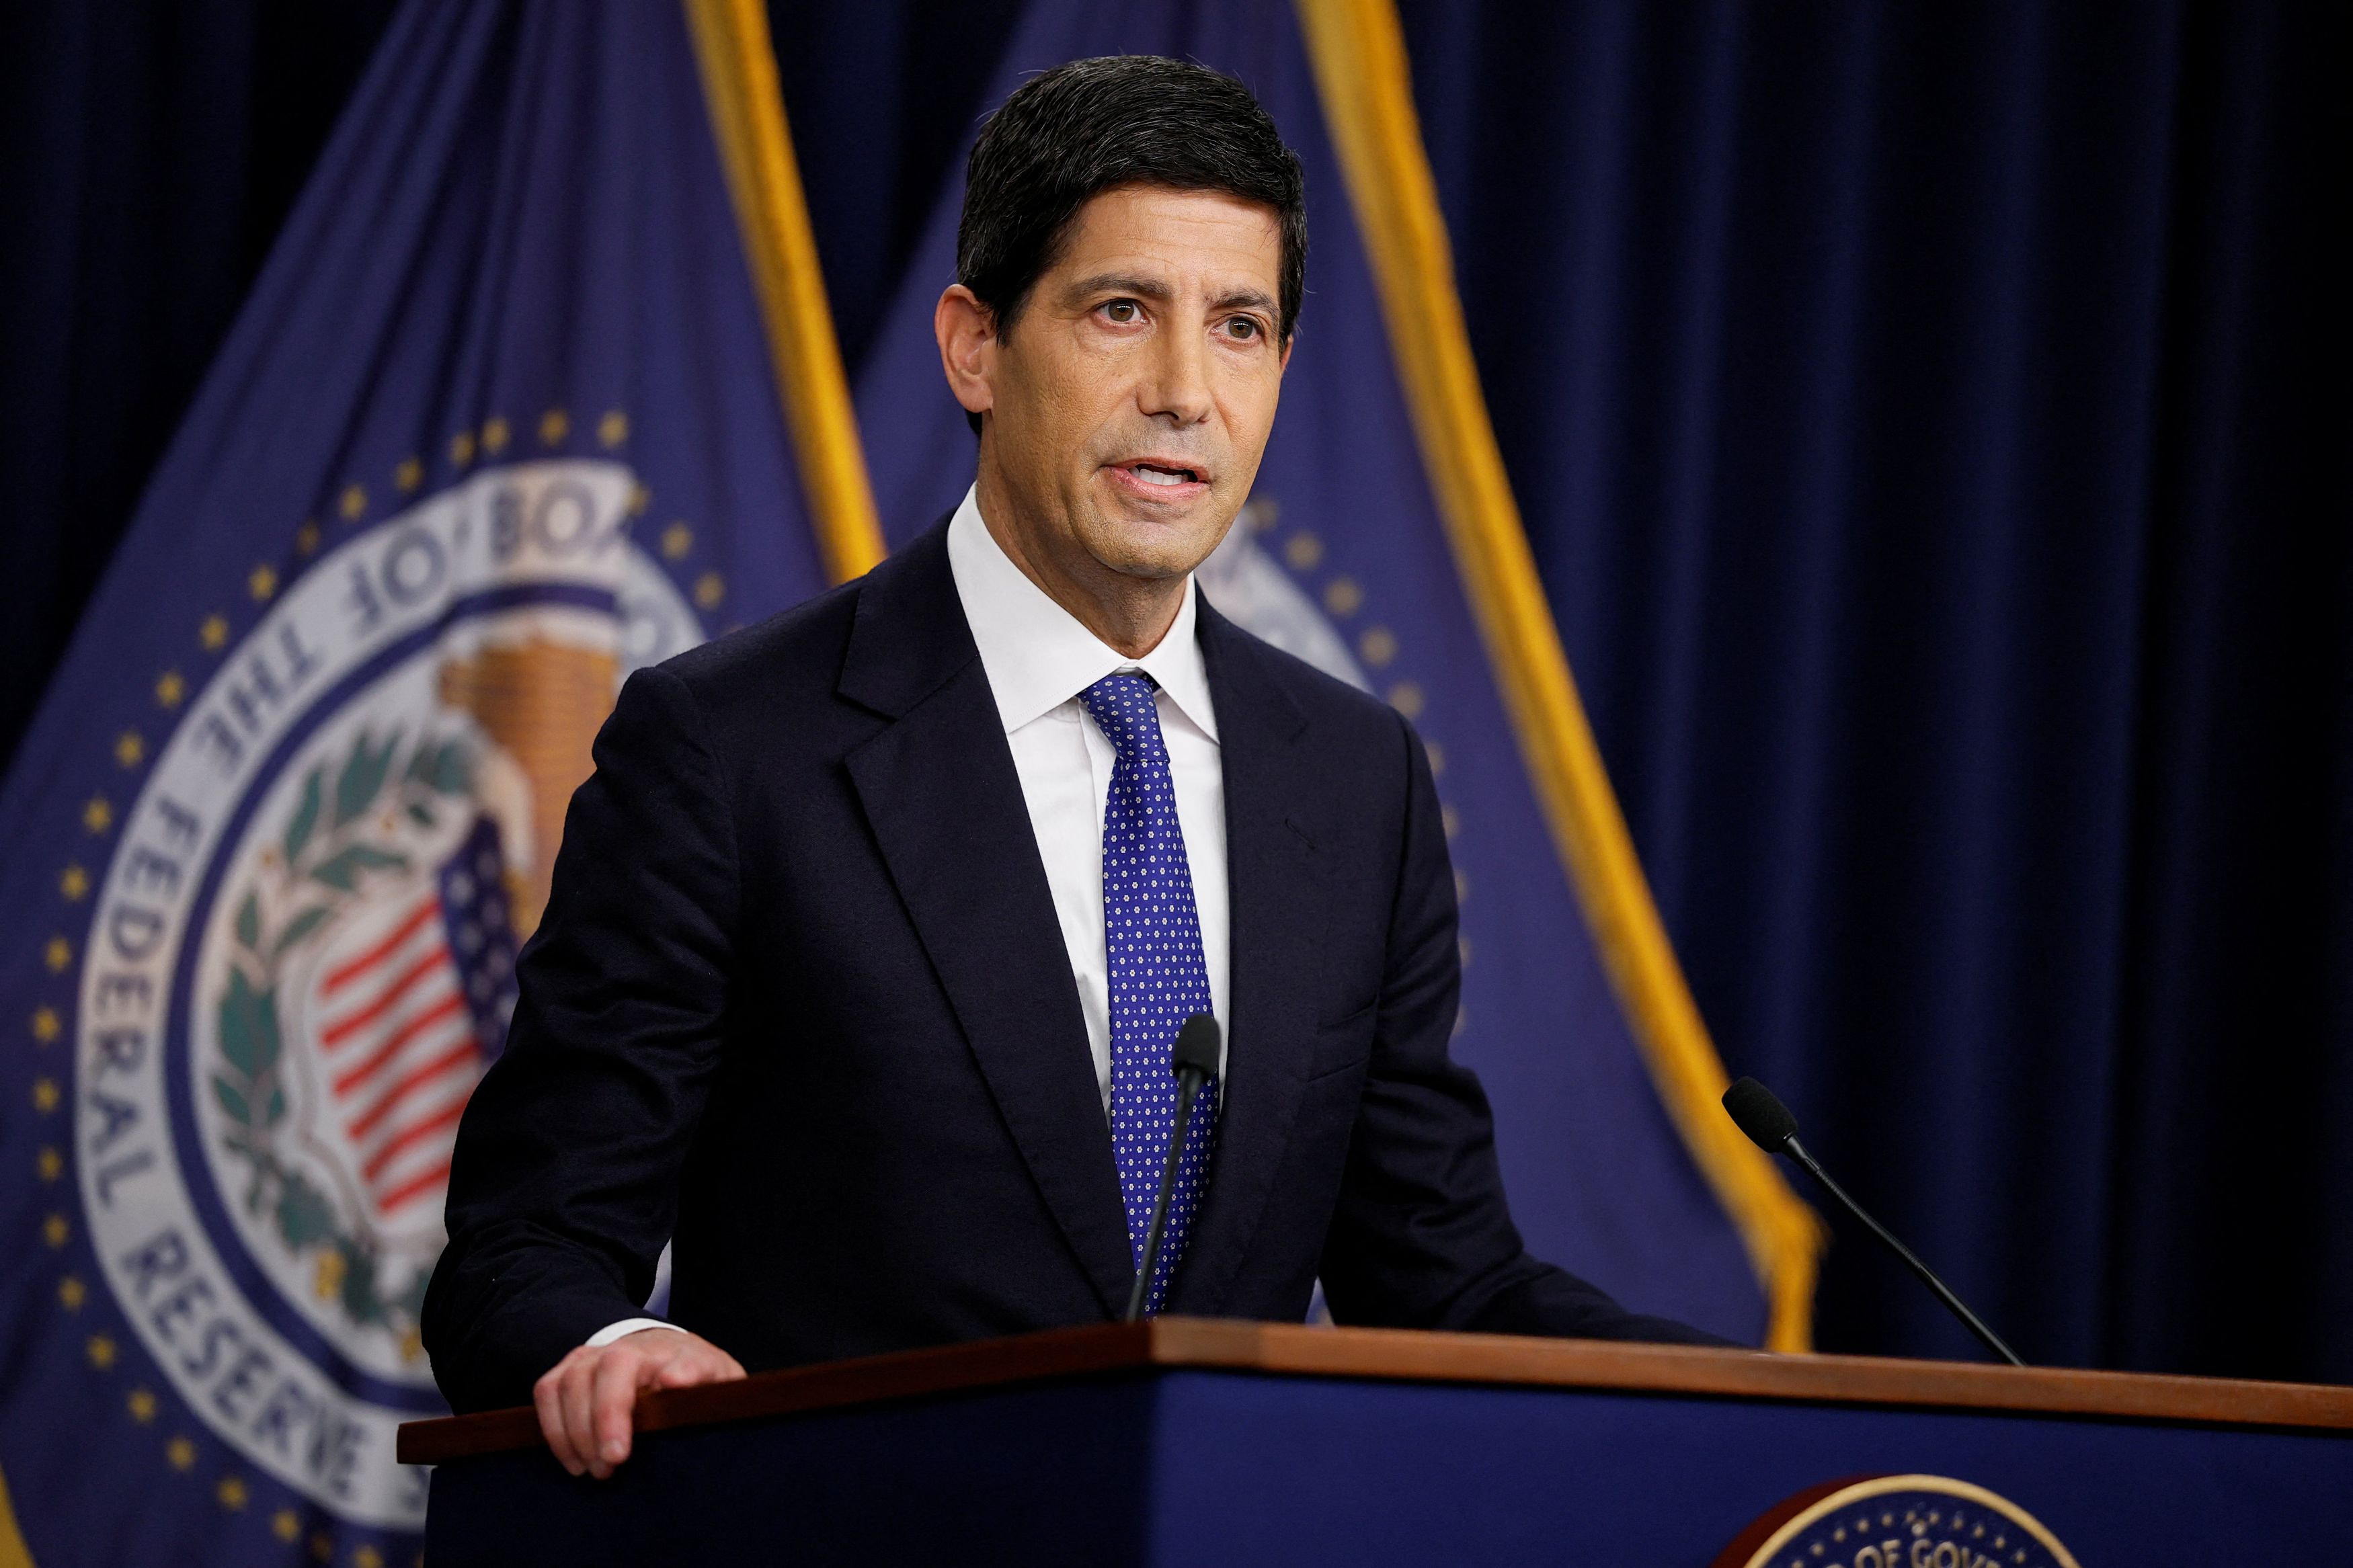
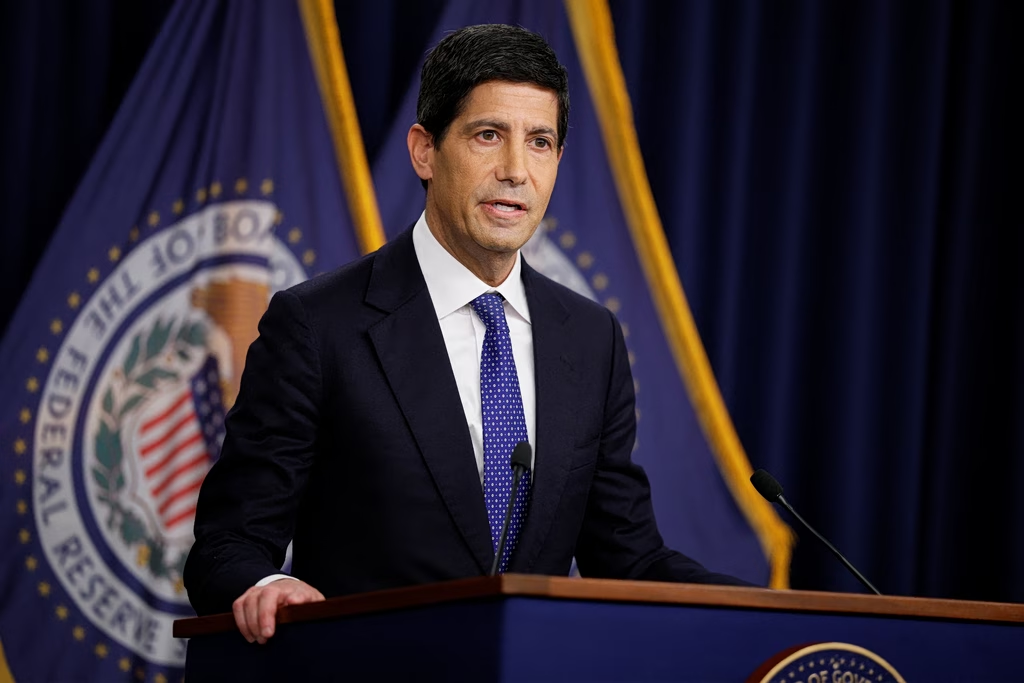
Ο Kevin Warsh έχει υιοθετήσει ιδιαίτερα αυστηρή γραμμή. Μετά τη συνεδρίαση υποστήριξε ότι η οικονομία έχει ενισχυθεί, ενώ η πορεία του πληθωρισμού παρουσίασε ελάχιστη βελτίωση. Πρόσθεσε στις μεταβλητές και τις γεωπολιτικές εξελίξεις, ιδιαίτερα την άνοδο των ενεργειακών τιμών. Η προσέγγισή του αφήνει την επόμενη κίνηση ανοιχτή και στηρίζεται περισσότερο στα νέα στοιχεία παρά σε προκαθορισμένη καθοδήγηση προς τις αγορές.
Εξάλλου, ο επικεφαλής της Fed έχει εκφράσει εδώ και χρόνια επιφυλάξεις για το λεγόμενο forward guidance και πλέον φαίνεται να επανεξετάζει συνολικά τον τρόπο με τον οποίο επικοινωνεί η Fed, και για δεύτερη φορά απέφυγε να υποβάλει προσωπική πρόβλεψη στο Summary of Economic Projections, δημιουργώντας το περίφημο «missing dot» στο dot plot.
Ο ίδιος θεωρεί ότι οι ανώνυμες προβλέψεις της FOMC συχνά στερούνται συνοχής και οικονομικής αφήγησης, και η συζήτηση στην αγορά αφορά πλέον ακόμη και στο μέλλον του ίδιου του dot plot, ενός εργαλείου που επί χρόνια αποτελούσε βασικό σημείο αναφοράς για ομόλογα, δολάριο και μετοχές.
Υπάρχει επίσης έντονο πολιτικό παρασκήνιο. Ο Donald Trump, ο οποίος επέλεξε τον Warsh για την ηγεσία της Fed, έχει επανειλημμένα ζητήσει σημαντικά χαμηλότερα επιτόκια και μετά την τελευταία απόφαση υποστήριξε ότι το επιτόκιο θα έπρεπε να βρίσκεται στο 1% ή χαμηλότερα.
Παρά τη δημόσια διαφωνία με τη νομισματική πολιτική, δήλωσε ότι εξακολουθεί να έχει εμπιστοσύνη στον Warsh, αν και στη συνέντευξη Τύπου, όταν ρωτήθηκε για τις πιέσεις από τον Λευκό Οίκο, ο Warsh απέφυγε να σχολιάσει τις προσωπικές συνομιλίες με τον πρόεδρο και τόνισε την ανεξαρτησία της κεντρικής τράπεζας.
Στο εσωτερικό της Fed, αρκετές περιφερειακές τράπεζες κινούνται πλέον σε σαφώς αυστηρότερη κατεύθυνση.
Ενδεικτικά, η Susan Collins της Boston στήριξε την αύξηση του Σεπτεμβρίου και εκτιμά ότι η πιθανότητα επίμονου πληθωρισμού έχει αυξηθεί. Θεωρεί ότι η βελτίωση της αγοράς εργασίας επιτρέπει στη Fed να επικεντρωθεί περισσότερο στη σταθερότητα των τιμών και ότι απαιτείται πιο περιοριστική νομισματική πολιτική.
Ο Tom Barkin της Richmond επίσης βλέπει μεγαλύτερο κίνδυνο στην πλευρά των τιμών. Η δική του ανάγνωση είναι ιδιαίτερα ενδιαφέρουσα, καθώς θεωρεί ότι οι πληθωριστικές πιέσεις έχουν επεκταθεί πέρα από την ενέργεια και τους δασμούς, άρα η ισχυρή κατανάλωση και η ευρύτερη οικονομική δραστηριότητα συντηρούν, κατά την άποψή του, πιέσεις στις τιμές. Και είναι γνωστό, εξάλλου, ότι ένας ευρύτερος πληθωρισμός αντιμετωπίζεται δυσκολότερα από ένα προσωρινό ενεργειακό σοκ.
Ακόμη πιο ξεκάθαρη είναι η θέση του Alberto Musalem της St. Louis. Εκτιμά ότι πιθανότατα θα χρειαστούν πρόσθετες αυξήσεις και χαρακτηρίζει το σημερινό εύρος 3,75%-4,00% ως ακόμη σχετικά υποστηρικτικό για την οικονομία. Η προτίμησή του είναι για έγκαιρες και σταδιακές αυξήσεις, ώστε να περιοριστεί η πιθανότητα μιας πολύ πιο απότομης παρέμβασης αργότερα, θεωρώντας ότι ο πληθωρισμός αποτελεί ήδη πραγματικό πρόβλημα, με πιέσεις από τη ζήτηση, τις πρώτες ύλες, τις μεταφορές, την ασφάλιση και το κόστος εισαγωγών.
Ο Neel Kashkari της Minneapolis κινείται επίσης προς την αυστηρή πλευρά. Έχει επισημάνει ότι ο πληθωρισμός βρίσκεται σε υψηλά επίπεδα σε πολλές κατηγορίες της οικονομίας και ότι οι πιέσεις έχουν επεκταθεί πέρα από πετρέλαιο και τρόφιμα, ιδιαίτερα στις υπηρεσίες. Η θέση αυτή ενισχύει την άποψη ότι το πρόβλημα έχει αποκτήσει περισσότερο εγχώριο χαρακτήρα.
Στον αντίποδα της πιο επιθετικής τάσης βρίσκεται ο Christopher Waller, ο οποίος πριν από τη συνεδρίαση ζητούσε μεγαλύτερη υπομονή και περισσότερο χρόνο για να φανεί εάν η αποκλιμάκωση του πληθωρισμού θα επανέλθει. Η θέση του είχε συνοψιστεί στην ανάγκη να δοθεί «μια ευκαιρία στον αποπληθωρισμό». Η ισχυρή αγορά εργασίας και τα νεότερα στοιχεία πληθωρισμού περιόρισαν στη συνέχεια την επιρροή αυτής της πιο υπομονετικής προσέγγισης.
Ο Austan Goolsbee του Chicago έχει προσθέσει μια διαφορετική διάσταση στη συζήτηση, αυτή της ανεξαρτησίας της Fed. Απέρριψε την ιδέα ότι η κεντρική τράπεζα θα μπορούσε να μειώσει τα επιτόκια προκειμένου να καταστήσει φθηνότερη τη χρηματοδότηση του αμερικανικού δημοσίου χρέους. Κατά την άποψή του, μια τέτοια λογική θα μπορούσε να ενισχύσει τις πληθωριστικές προσδοκίες και τελικά να οδηγήσει υψηλότερα τα μακροπρόθεσμα επιτόκια.
Τέλος, ο John Williams της New York κράτησε πιο τεχνική στάση στις τελευταίες δημόσιες τοποθετήσεις του. Εστίασε στη λειτουργία του συστήματος ρευστότητας και των αποθεματικών της Fed, υποστηρίζοντας ότι το υφιστάμενο πλαίσιο ελέγχου των βραχυπρόθεσμων επιτοκίων λειτουργεί αποτελεσματικά. Η συζήτηση έχει σημασία επειδή ο Warsh εξετάζει ευρύτερες αλλαγές στον ισολογισμό και στα εργαλεία της κεντρικής τράπεζας, οπότε οι εσωτερικές απόψεις για το μέγεθος των αποθεματικών και τη λειτουργία της αγοράς χρήματος μπορεί να αποκτήσουν μεγαλύτερη βαρύτητα τους επόμενους μήνες.
Για τις αγορές, η μεγάλη αλλαγή είναι η μετατόπιση ολόκληρης της καμπύλης προσδοκιών, καθώς άρχισαν άμεσα να τιμολογούνται επιπλέον αυξήσεις έως την άνοιξη του 2027, μια πιο επιθετική διαδρομή από εκείνη που υποδηλώνει η διάμεση πρόβλεψη των ίδιων των αξιωματούχων της Fed.
Η επενδυτική σημασία είναι άμεση. Υψηλότερα επιτόκια για μεγαλύτερο διάστημα αυξάνουν το προεξοφλητικό επιτόκιο στις αποτιμήσεις, διατηρούν υψηλές τις αποδόσεις των αμερικανικών ομολόγων και ενισχύουν το κόστος χρηματοδότησης επιχειρήσεων και νοικοκυριών. Οι μετοχές ανάπτυξης παραμένουν περισσότερο ευαίσθητες σε νέα άνοδο των αποδόσεων, ενώ τράπεζες, ασφαλιστικές και εταιρείες με ισχυρό ταμείο μπορεί να επηρεάζονται διαφορετικά ανάλογα με τη δομή του ισολογισμού τους. Η Wall Street μέχρι στιγμής δείχνει αξιοσημείωτη ανθεκτικότητα, καθώς η ισχυρή ανάπτυξη, η παραγωγικότητα και οι επενδύσεις στην τεχνητή νοημοσύνη αντισταθμίζουν μέρος της πίεσης από τα υψηλότερα επιτόκια. Κάτι που με τη σειρά του αναδεικνύει την κρισιμότητα επιλογής μετοχών με ισχυρά θεμελιώδη, χρηματοροές και ποιοτικό ισολογισμό.
Το βασικό συμπέρασμα είναι ότι η Fed έχει περάσει ξανά σε καθεστώς ενεργής αντιμετώπισης του πληθωρισμού. Η ισχυρή οικονομία των ΗΠΑ τής δίνει τον χρόνο και τον χώρο για περισσότερη σύσφιξη, ενώ η πορεία των τιμών, της ενέργειας και της ζήτησης θα καθορίσει το ύψος της τελικής κορυφής των επιτοκίων. Η επόμενη συνεδρίαση στις 27-28 Οκτωβρίου αποκτά ιδιαίτερη σημασία. Μέχρι τότε, κάθε στοιχείο για πληθωρισμό, αγορά εργασίας, κατανάλωση και ενέργεια θα αξιολογείται μέσα από ένα νέο πρίσμα: η αγορά πλέον προσπαθεί να εκτιμήσει πόσο ψηλά μπορεί να οδηγήσει η Fed τα επιτόκια και για πόσο διάστημα θα τα διατηρήσει εκεί.