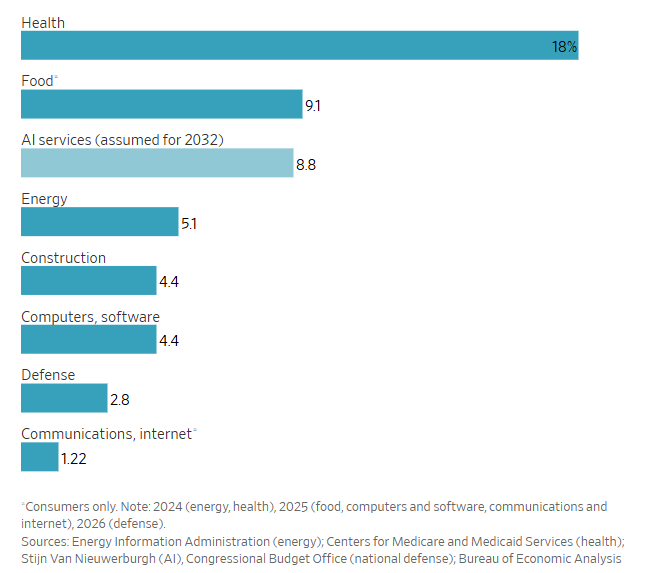
Το 9% του ΑΕΠ θα πρέπει να δαπανούν ετησίως οι αμερικανικές επιχειρήσεις και οι καταναλωτές για τις υπηρεσίες εταιρειών όπως η Anthropic και η OpenAI, προκειμένου να δικαιολογηθούν τα ιλιγγιώδη ποσά που δεσμεύονται αυτή τη στιγμή για τη συγκεκριμένη τεχνολογία.
Σε αυτό το σενάριο, οι Αμερικανοί θα έπρεπε να ξοδεύουν στην AΙ τα χρήματα που θα έδιναν στα τρόφιμα. Μάλιστα, ένα τέτοιο ποσοστό θα ήταν σχεδόν το διπλάσιο απ’ όσα θα έδιναν οι καταναλωτές στην ενέργεια, στο σύνολο ηλεκτρονικών υπολογιστών και λογισμικού ή το επταπλάσιο από όσα θα δαπανούσαν για υπηρεσίες τηλεφωνίας, streaming και διαδικτύου, σύμφωνα με δημοσίευμα της Wall Street Journal.
Οι πιο ριζικές εφευρέσεις προσκρούουν στον νόμο των φθινουσών αποδόσεων, που σημαίνει ότι κάθε επιπλέον ευρώ ή δολάριο που δαπανά ένας χρήστης αποφέρει λιγότερη πρόσθετη παραγωγικότητα από το προηγούμενο.
Αυτό βάζει μια «φυσική» οροφή, αλλά το ερώτημα είναι πού βρίσκεται το όριο αυτό.
Πάντως το 9% του ΑΕΠ είναι ενσωματωμένο στα κεφάλαια που δεσμεύουν αυτή τη στιγμή επενδυτές και εταιρείες. σύμφωνα με έρευνα του καθηγητή χρηματοοικονομικών του Πανεπιστημίου Columbia, Stijn Van Nieuwerburgh.
Στη μελέτη του, η οποία παρουσιάστηκε για πρώτη φορά στο Ινστιτούτο Brookings, ο ίδιος έδειξε ότι η κεφαλαιακή ανάπτυξη των υποδομών AI είναι πλέον μεγαλύτερη από οποιαδήποτε άλλη επενδυτική «άνθιση» στην ιστορία των ΗΠΑ.
Μπορεί η AI να δικαιολογήσει την επενδυτική έξαρση;
Το πιο ενδιαφέρον στατιστικό στοιχείο είναι το ύψος των εσόδων που θα έπρεπε να συγκεντρώσει η τεχνητή νοημοσύνη για να δικαιολογήσει αυτή την επενδυτική έξαρση.
Ο Van Nieuwerburgh ξεκίνησε από τα πραγματικά σχέδια των σημερινών κατασκευαστών κέντρων δεδομένων και το μέσο κόστος αυτών.
Στη συνέχεια υπέθεσε ότι ορισμένα κέντρα δεδομένων θα ακυρωθούν, ότι κάθε δολάριο εσόδων παράγει 50 σεντς ταμειακών ροών και ότι οι κατασκευαστές απαιτούν μια απόδοση επί των επενδεδυμένων κεφαλαίων της τάξης του 10% χωρίς χρήση μόχλευσης.
Με βάση όλα αυτά, καταλήγει στο συμπέρασμα ότι τα έσοδα του κλάδου της τεχνητής νοημοσύνης το 2032 θα πρέπει να ανέλθουν σε 3,5 τρισεκατομμύρια δολάρια, ή στο 8,8% του ΑΕΠ, το οποίο υποθέτει ότι αναπτύσσεται με ρυθμό 4% ετησίως, χωρίς προσαρμογή για τον πληθωρισμό.
Μια βασική παραδοχή σε αυτή την πρόβλεψη είναι ότι οι εταιρείες AI θα συνεχίσουν να χρεώνουν τις σημερινές τιμές για την υπολογιστική ισχύ.
Ωστόσο, ο Van Nieuwerburgh επεσήμανε ότι η επί του παρόντος στενότητα της υπολογιστικής ικανότητας συγκρατεί τις τιμές και τα περιθώρια κέρδους σε υψηλά επίπεδα.
Οι εταιρείες «ουσιαστικά προεξοφλούν ότι θα συνεχίσουν να επιβάλλουν τιμολόγηση λόγω στενότητας το 2032, όταν προφανώς θα υπάρχει τεράστιος ανταγωνισμός και θα έχουμε τετραπλασιάσει την παραγωγική μας ικανότητα».
Το αισιόδοξο σενάριο
Στην τεχνολογία, οι φθίνουσες τιμές αποτελούν την άλλη όψη της αυξανόμενης αποτελεσματικότητας. Τα μοντέλα AI διπλασιάζουν τις δυνατότητές τους περίπου κάθε τέσσερις με πέντε μήνες.
Η πραγματική τιμή για ένα δεδομένο επίπεδο δυνατοτήτων υποχωρεί κατά 47% ανά τρίμηνο από το 2023, σύμφωνα με την Epoch AI, με ρυθμό δηλαδή έξι φορές ταχύτερο από αυτόν της υπολογιστικής ισχύος.
Το αισιόδοξο σενάριο για την τεχνητή νοημοσύνη είναι ότι η πτώση της τιμής και η άνοδος των δυνατοτήτων πυροδοτούν υπερεπαρκή ζήτηση ώστε να αντισταθμιστεί η μείωση της τιμής.
Η σχέση αυτή έχει ονομαστεί «Παράδοξο του Jevons» από τον Βρετανό οικονομολόγο William Stanley Jevons, ο οποίος παρατήρησε το φαινόμενο αυτό με την ενέργεια από άνθρακα στην Αγγλία του 19ου αιώνα.
Έτσι φαίνεται πως κινούνται τα πράγματα μέχρι στιγμής. Πριν από λίγους μήνες, μια επιτροπή ειδικών που συμμετείχε σε έρευνα ομάδας υπό τον Ezra Karger στην Ομοσπονδιακή Τράπεζα του Σικάγο, προέβλεπε ότι η OpenAI και η Anthropic θα είχαν συνδυαστικά ετήσια έσοδα 300 δισεκατομμυρίων δολαρίων έως το 2030.
Αυτό πάντως φαντάζει υπερβολικά συντηρητικό. Ο τρέχων ετήσιος ρυθμός εσόδων των δύο εταιρειών διαμορφώνεται ήδη γύρω στα 180 δισεκατομμύρια δολάρια, καταγράφοντας διψήφιους ρυθμούς ανάπτυξης κάθε τρίμηνο, αναφέρει η WSJ.
Η AI συντελεστής παραγωγής;
Οι υπέρμαχοι της τεχνητής νοημοσύνης πιστεύουν ότι αυτή θα καταστεί ένας τρίτος συντελεστής στην παραγωγή, δίπλα στο κεφάλαιο και την εργασία.
Σε μια τέτοια περίπτωση, το 9% του ΑΕΠ δεν φαντάζει υπερβολικό, αφού μόνο στην εργασία αντιστοιχεί σήμερα περίπου το 51% του ΑΕΠ.
Φυσικά, σε ένα τέτοιο σενάριο, η απασχόληση θα κατέγραφε κατακόρυφη πτώση και οι κυβερνήσεις θα έπρεπε να φορολογήσουν την AI για να αναπληρώσουν τα χαμένα έσοδα από τον φόρο εισοδήματος και τις εισφορές κοινωνικής ασφάλισης, υποστηρίζει η WSJ.
Ο πιο πεζός κίνδυνος είναι ότι οι τρέχοντες ρυθμοί ανάπτυξης δεν θα διατηρηθούν, μόλις η υιοθέτηση της τεχνολογίας γενικευτεί και αναπτυχθούν οι πιο παραγωγικές εφαρμογές της.
Το παράδειγμα των ηλεκτρονικών υπολογιστών
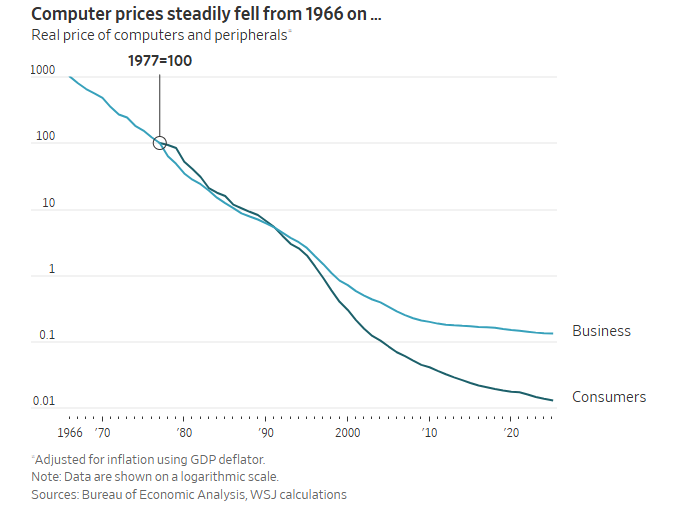
Από τη δεκαετία του 1960 έως τις αρχές της δεκαετίας του 2000, η πυκνότητα των μικροτσίπ διπλασιαζόταν περίπου κάθε δύο χρόνια -ένα φαινόμενο γνωστό ως «Νόμος του Moore»- και η πραγματική τιμή των υπολογιστών υποχωρούσε κατά περίπου 15% ετησίως.
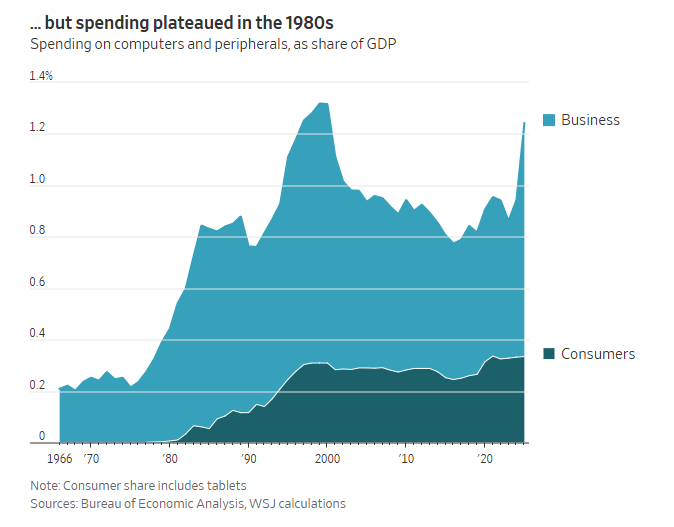
Ο προσωπικός υπολογιστής μαζί με κορυφαίες εφαρμογές, όπως τα υπολογιστικά φύλλα, τροφοδότησαν την έκρηξη της ζήτησης, οποία αντιστάθμισε τη φθίνουσα τιμή: μεταξύ 1974 και 1984, οι επιχειρηματικές επενδύσεις σε υπολογιστές και περιφερειακά τριπλασιάστηκαν, φτάνοντας στο 0,8% του ΑΕΠ.
Έκτοτε, οι υπολογιστές συνέχισαν να βελτιώνονται και να γίνονται φθηνότεροι, αλλά δεν πυροδότησαν την ίδια νέα ζήτηση – βρίσκονται πλέον σχεδόν παντού.
Οι πρώτες εκδόσεις των προγραμμάτων VisiCalc και Lotus 1-2-3 έφεραν επανάσταση στο επιχειρείν με τρόπους που οι ολοένα και πιο ισχυρές εκδόσεις του Microsoft Excel δεν μπορούσαν να επαναλάβουν.
Έτσι, οι επιχειρηματικές δαπάνες για υπολογιστές σταθεροποιήθηκαν, με εξαίρεση τις δευτερογενείς «εξάρσεις» που τροφοδοτήθηκαν από το διαδίκτυο στα τέλη της δεκαετίας του 1990 και από την τεχνητή νοημοσύνη σήμερα.
Πιο πολλές γραμμές κώδικα, ασήμαντα κέρδη
Από την άλλη, η τεχνητή νοημοσύνη βελτιώνεται και η υιοθέτησή της αναπτύσσεται πολύ ταχύτερα σε σχέση με τους ηλεκτρονικούς υπολογιστές, ενώ οι βελτιώσεις στην παραγωγικότητα είναι εντυπωσιακές.
Η Fiona Chen και ο James Stratton, υποψήφιοι διδάκτορες οικονομικών στο Πανεπιστήμιο Harvard, εξέτασαν έργα λογισμικού μέσω της πλατφόρμας Jellyfish, την οποία χρησιμοποιούν οι εταιρείες για να αναλύουν τις ομάδες μηχανικών τους.
Διαπίστωσαν ότι οι ψηφιακοί βοηθοί AI αύξησαν τις γραμμές κώδικα κατά 12% και τα «pull requests» –όταν δηλαδή νέος κώδικας συγχωνεύεται σε μια υπάρχουσα βάση κώδικα– κατά 5%.
Τα αυτόνομα συστήματα AI (AI agents), τα οποία μπορούν να λειτουργούν ανεξάρτητα από τον άνθρωπο, αύξησαν τις γραμμές κώδικα κατά 30% και τα αιτήματα ενσωμάτωσης κατά 23%.
Και όμως, οι συγγραφείς διαπίστωσαν ότι η ώθηση που έδωσε η AI στα ολοκληρωμένα έργα ήταν μικρή και «στατιστικά ασήμαντη». Ο λόγος ήταν ότι οι χρήστες δαπανούσαν πολύ περισσότερο χρόνο για την αναθεώρηση, τον σχολιασμό και την τροποποίηση αυτών των αιτημάτων ενσωμάτωσης κώδικα.
Το ζήτημα είναι ότι η τεχνητή νοημοσύνη θα ενισχύσει σχεδόν με βεβαιότητα την παραγωγικότητα και την οικονομική ανάπτυξη, αλλά όχι απαραίτητα με τρόπους που μεταφράζονται απευθείας σε έσοδα ή σε παχυλές αποδόσεις που προσδοκούν οι επενδυτές.