Μπορεί ο Νοέμβριος να εξελίσσεται θετικά για το Χρηματιστήριο Αθηνών, αλλά η αγορά εξακολουθεί να δυσκολεύεται να κάνει το επόμενο βήμα.
Περισσότερο μοιάζει να υπερασπίζεται όσα έχει κερδίσει παρά να προετοιμάζει μια νέα ανοδική κίνηση.
Οι 2.600 μονάδες έχουν εξελιχθεί σε πεδίο καθημερινής αναμέτρησης, με αγοραστές και πωλητές να εναλλάσσονται στον έλεγχο και τις όποιες προσπάθειες διαφυγής να χάνουν γρήγορα την ορμή τους.
Και κάθε φορά που διαμορφώνονται οι προϋποθέσεις για κάτι καλύτερο, κάποια νέα εξέλιξη έρχεται να περιορίσει τη διάθεση ανάληψης ρίσκου.
Το παράδοξο
Το παράδοξο είναι ότι οι εισηγμένες δίνουν αρκετούς λόγους για περισσότερη αισιοδοξία.
Οι 25 εταιρείες που έχουν ανακοινώσει αποτελέσματα εμφανίζουν αύξηση 32% στα καθαρά κέρδη εννεαμήνου, επίδοση που προσφέρει ουσιαστικό στήριγμα στις αποτιμήσεις.
Μόνο που οι επενδυτές δεν αγοράζουν πλέον αδιακρίτως την καλή εικόνα των αποτελεσμάτων.
Κοιτάζουν πιο προσεκτικά από πού προέρχονται τα κέρδη, αν μπορούν να επαναληφθούν και πόσο ακριβά πληρώνουν τις προοπτικές κάθε εταιρείας.
Γι’ αυτό και οι διαφορές στις αποδόσεις των μετοχών είναι τόσο έντονες.
Έτσι, το πιθανότερο είναι ότι θα συνεχίσουμε να βλέπουμε μια αγορά δύο ταχυτήτων, με επιλεκτικές τοποθετήσεις αντί για μια γενικευμένη άνοδο.
Ποιος θα πληρώσει τον λογαριασμό της διακοπής λειτουργίας
Ισχυρά τα κέρδη που κατέγραψε η αγορά την εβδομάδα που προηγήθηκε, αλλά όλα επισκιάστηκαν από τα τεκταινόμενα στην Nvidia και τα προβλήματα της Microsoft.
Μάλιστα, η Morningstar DBRS έσπευσε να υπολογίσει στα 300 έως 500 εκατ. δολάρια τις ασφαλισμένες ζημίες από την παγκόσμια διακοπή λειτουργίας των υπηρεσιών της Microsoft.
Το ενδιαφέρον, ωστόσο, βρίσκεται σε μια λεπτομέρεια των ασφαλιστηρίων συμβολαίων.
Πολλές επιχειρήσεις που υπέστησαν οικονομικές απώλειες ενδέχεται να διαπιστώσουν ότι δεν δικαιούνται αποζημίωση, καθώς αρκετά συμβόλαια κυβερνοασφάλισης καλύπτουν μόνο κακόβουλες επιθέσεις και όχι τεχνικές αστοχίες.
Η σύγκριση μάλιστα με την CrowdStrike είναι ενδεικτική. Το τεχνικό πρόβλημα του 2024 επηρέασε 8,5 εκατ. συσκευές Windows, με τις ασφαλισμένες ζημίες να εκτιμώνται από την CyberCube μεταξύ 400 εκατ. και 1,5 δισ. δολαρίων.
Η Morningstar DBRS θεωρεί ότι το τελευταίο περιστατικό είναι μέχρι στιγμής μικρότερης έκτασης, προειδοποιεί όμως ότι μια πολυήμερη διακοπή θα μπορούσε να αλλάξει αισθητά τον λογαριασμό.
Προς την Κρήτη το Abeille Marengo
Το δικό μας τώρα το θέμα των ημερών είναι η έναρξη των βυθομετρικών ερευνών για την ηλεκτρική διασύνδεση Ελλάδας – Κύπρου.
Και όπως μαθαίνω οι έρευνες συνεχίζονται χωρίς εμπόδια.
Μάλιστα, το γαλλικό ερευνητικό σκάφος, Abeille Marengo, έχει πλέον αντιστρέψει την πορεία του και επιστρέφει από τα διεθνή ύδατα προς την Κρήτη.
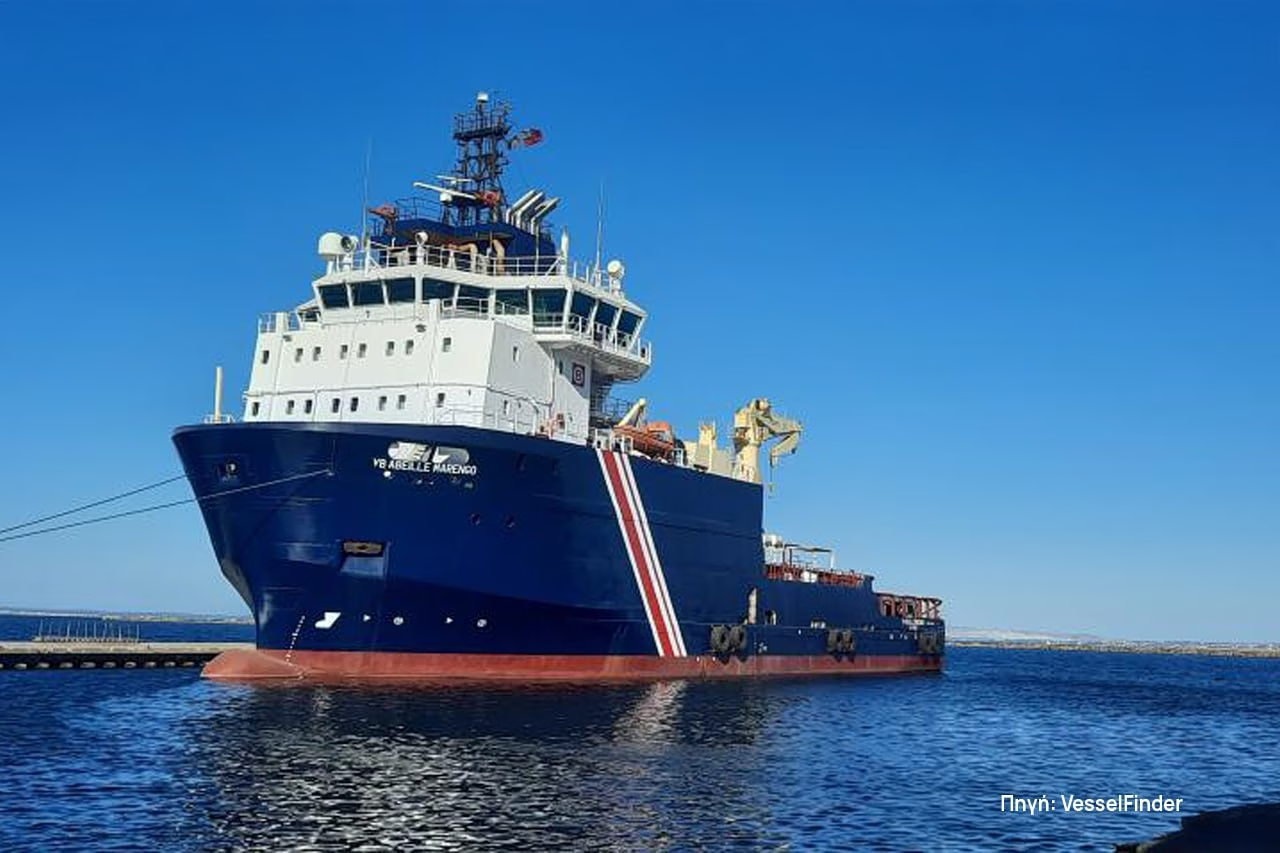
Βέβαια να σας πω ότι οι εργασίες αυτές θα διαρκέσουν για διάστημα 4 μηνών.
Πλέον η συζήτηση, εφόσον δεν ανακύψουν γεωπολιτικά ή διπλωματικά ζητήματα, θα στραφεί στα επόμενα ορόσημα του επενδυτικού σχεδίου για την ηλεκτρική διασύνδεση Ελλάδας – Κύπρου
Και ένα από τα επόμενα στάδια είναι η αξιολόγηση από την Ευρωπαϊκή Τράπεζα Επενδύσεων των δεδομένων που θα προκύψουν από τις βυθομετρήσεις για τη χρηματοδότηση του έργου
Τα κλειδιά κρατά ο αντιπρόεδρος της ΕΤΕπ, Γιάννης Τσακίρης.
Το δύσκολο τρίμηνο της ΔΕΗ και ο στόχος των 2,4 δισ. ευρώ
Για να επιστρέψω τώρα στα του Euronext Athens, η μετοχή της ΔΕΗ τήρησε στάση αναμονής αυτήν την εβδομάδα, ενόψει και των αποτελεσμάτων γ’ 3μηνου που ανακοινώνει τη Δευτέρα, 16 Νοεμβρίου.
Και ουσιαστικά οι αναλυτές αναμένουν χαμηλότερες επιδόσεις σε σχέση με πέρυσι, με υστέρηση στη λιανική, όπου η αύξηση των χονδρεμπορικών τιμών ηλεκτρικής ενέργειας δεν μεταφέρθηκε πλήρως στους καταναλωτές, συμπιέζοντας τα περιθώρια κέρδους.
Η βελτίωση του μείγματος παραγωγής και η μεγαλύτερη συνεισφορά των δικτύων διανομής εκτιμάται ότι θα περιορίσουν, αλλά δεν θα αντισταθμίσουν, τις πιέσεις.
Έτσι, τα επαναλαμβανόμενα EBITDA προβλέπεται να υποχωρήσουν κατά 9%, στα 611 εκατ. ευρώ, με τα καθαρά κέρδη μετά τα δικαιώματα μειοψηφίας να διαμορφώνονται στα 148 εκατ. ευρώ, μειωμένα κατά 30%.
Το πιο ενδιαφέρον, πάντως, δεν είναι τόσο η κάμψη ενός τριμήνου όσο η απόσταση που απομένει μέχρι τον ετήσιο στόχο.
Με βάση τις εκτιμήσεις, η ΔΕΗ θα έχει συγκεντρώσει EBITDA 1,85 δισ. ευρώ στο εννεάμηνο, καλύπτοντας περίπου το 77% του στόχου των 2,4 δισ. ευρώ για το 2026.
Αυτό σημαίνει ότι το τελευταίο τρίμηνο καλείται να συνεισφέρει περίπου 550 εκατ. ευρώ για να επιτευχθεί η καθοδήγηση της διοίκησης.
Εκεί θα στραφεί και η προσοχή των επενδυτών, καθώς η πορεία των τιμών ηλεκτρικής ενέργειας και η δυνατότητα προστασίας των περιθωρίων στη λιανική θα κρίνουν σε μεγάλο βαθμό το τελικό αποτέλεσμα.
Λιγότερες πτήσεις για την Aegean, μεγαλύτερη έμφαση στην κερδοφορία
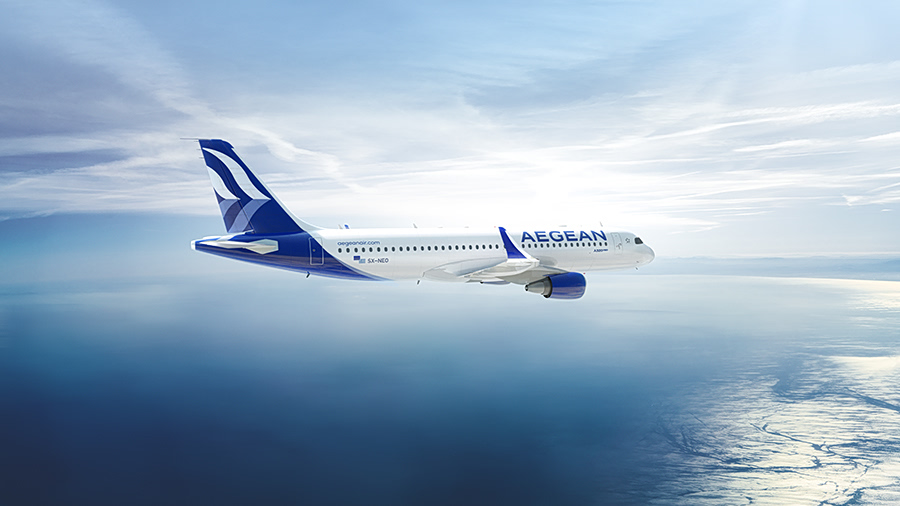
Στην Aegean, επίσης το βλέμμα, καθώς το δικό της τρίτο τρίμηνο αναμένεται να επιβεβαιώσει την ανθεκτικότητα της ταξιδιωτικής ζήτησης, αλλά και τα όρια που θέτει το αυξημένο κόστος καυσίμων.
Οι εκτιμήσεις κάνουν λόγο για 5,86 εκατ. επιβάτες, αυξημένους κατά 3,8%, και άνοδο εσόδων περίπου 4%.
Ωστόσο, τα EBITDA προβλέπεται να ενισχυθούν μόλις κατά 2%, στα 205 εκατ. ευρώ, ενώ τα καθαρά κέρδη εκτιμάται ότι θα παραμείνουν σχεδόν αμετάβλητα, στα 100,8 εκατ. ευρώ.
Και φυσικά το επόμενο στοίχημα είναι στον χειμώνα και κυρίως στο 2027.
Οι αναλυτές αναμένουν ότι η χωρητικότητα αναμένεται να παραμείνει ουσιαστικά σταθερή, με την Aegean να προσαρμόζει όπου χρειάζεται τη συχνότητα των πτήσεων ώστε να προστατεύσει την κερδοφορία των δρομολογίων της.
Να σημειώσω εδώ όμως ότι στο ίδιο μήκος κύματος κινούνται και ανταγωνιστές της, περιορίζοντας τη χειμερινή προσφορά.
Παράλληλα, η σταδιακή επιστροφή αεροσκαφών που βρίσκονται καθηλωμένα και η ανανέωση του στόλου μπορούν να βελτιώσουν την αποδοτικότητα των λειτουργιών της.
Για τους επενδυτές, επομένως, μεγαλύτερη σημασία από την αύξηση της επιβατικής κίνησης θα έχουν οι κρατήσεις και οι ναύλοι των επόμενων μηνών, καθώς και το κατά πόσο η εταιρεία θα μπορέσει να συγκρατήσει το κόστος χωρίς να θυσιάσει τις αποδόσεις ανά πτήση.
Ελληνική υπογραφή στους ευρωπαϊκούς δασμούς κατά της Κίνας
Δεν πέρασε απαρατήρητη στην αγορά μια απόφαση των Βρυξελλών που αφορά άμεσα και την ElvalHalcor.
Από τις 12 Νοεμβρίου, η Ευρωπαϊκή Ένωση επέβαλε προσωρινούς δασμούς αντιντάμπινγκ από 5,6% έως 51,5% στις εισαγωγές συγκεκριμένων χαλκοσωλήνων από την Κίνα, το Μεξικό, το Βιετνάμ και το Ουζμπεκιστάν.
Για την κινεζική Ningbo Jintian Copper Tube ο συντελεστής διαμορφώνεται στο 33,5%, ενώ για άλλες κινεζικές εισαγωγές φτάνει το 51,5%.
Το παρασκήνιο, όμως, έχει μεγαλύτερο ενδιαφέρον από τα ίδια τα ποσοστά. Η ElvalHalcor ήταν μεταξύ των ευρωπαϊκών βιομηχανιών που υπέβαλαν την καταγγελία, μαζί με την ιταλική Feinrohren και τη γερμανική Wieland-Werke, ανοίγοντας τον δρόμο για την έρευνα που ξεκίνησε η Κομισιόν τον περασμένο Μάρτιο.
Τον Μάιο η οριστική απόφαση
Και εδώ υπάρχει μια ενδιαφέρουσα λεπτομέρεια. Στο μικροσκόπιο των ευρωπαϊκών αρχών βρέθηκαν όχι μόνο κινεζικές επιχειρήσεις, αλλά και παραγωγοί με εγκαταστάσεις σε τρίτες χώρες, όπως οι GD Affiliates και GD Copper στο Μεξικό, οι ICG Infinity Copper Group, Angren Pipe Plant και JV Sharq Tubes στο Ουζμπεκιστάν, καθώς και οι Hailiang Copper Manufacturing και Jintian Copper Industrial στο Βιετνάμ.
Ορισμένες μάλιστα συνδέονται με μεγάλους κινεζικούς ομίλους, γεγονός που δείχνει πόσο εκτεταμένη είναι η διεθνής παρουσία τους.
Για την ElvalHalcor, οι νέοι δασμοί ενδέχεται να περιορίσουν την πίεση από εισαγωγές χαμηλότερων τιμών, χωρίς βέβαια να εξασφαλίζουν αυτομάτως περισσότερες παραγγελίες ή υψηλότερα περιθώρια.
Υπάρχει, πάντως, και μια ημερομηνία που αξίζει να κρατήσουμε.
Τα μέτρα είναι προσωρινά, καθώς η έρευνα συνεχίζεται και η οριστική απόφαση της Κομισιόν αναμένεται έως τον Μάιο του 2027.
Μέχρι τότε θα φανεί τόσο η επίδρασή τους στην αγορά όσο και αν η ευρωπαϊκή βιομηχανία θα εξασφαλίσει πιο μόνιμη προστασία απέναντι στις εισαγωγές που κρίθηκαν, σε αυτό το στάδιο, ότι πραγματοποιούνται σε τιμές ντάμπινγκ.
Η Ελλάδα δανείζεται φθηνότερα από Γαλλία και Ιταλία
Ποιος θα το φανταζόταν πριν από μερικά χρόνια ότι η Ελλάδα θα δανειζόταν φθηνότερα από τη Γαλλία και την Ιταλία.
Κι όμως, αυτή ήταν η εικόνα στην ευρωπαϊκή αγορά ομολόγων, με την απόδοση του ελληνικού δεκαετούς στο 4,15%, έναντι 4,40% του ιταλικού και 4,84% του γαλλικού.
Ακόμη πιο ενδιαφέρον είναι ότι το ελληνικό spread έναντι του γερμανικού δεκαετούς έχει υποχωρήσει κάτω από τις 80 μονάδες βάσης, στις 79 συγκεκριμένα, ενώ μέσα σε έναν μήνα η απόδοση του ελληνικού τίτλου έχει μειωθεί κατά περίπου 20 μονάδες βάσης.