Οι επιχειρήσεις καλούνται να αυξήσουν τις αμοιβές, να διατηρήσουν τις θέσεις εργασίας και να επενδύσουν, την ώρα που σχεδόν κάθε κομμάτι του λειτουργικού τους κόστους κινείται ανοδικά. Η ενέργεια, τα καύσιμα, οι μεταφορές και οι πρώτες ύλες ακριβαίνουν ξανά, το χρήμα παραμένει ακριβό και πλέον η Ελλάδα καταγράφει αύξηση του εργασιακού κόστους σχεδόν διπλάσια από την ευρωζώνη.
Ο προβληματισμός δεν έχει να κάνει με την αύξηση των μισθών, καθώς μετά από μια πολυετή περίοδο απωλειών και με την ακρίβεια να έχει περιορίσει την αγοραστική δύναμη, η μισθολογική σύγκλιση με την υπόλοιπη Ευρώπη είναι αναγκαία. Το κρίσιμο ερώτημα είναι εάν η ελληνική παραγωγή μπορεί να χρηματοδοτήσει αυτή τη σύγκλιση ή εάν το πρόσθετο κόστος θα περάσει τελικά στις τιμές, στις επενδύσεις και στην απασχόληση.
Σύμφωνα με τα στοιχεία της Eurostat το δεύτερο τρίμηνο του 2026, το ωριαίο κόστος εργασίας στην Ελλάδα αυξήθηκε κατά 6,1%, έναντι μόλις 3% στην ευρωζώνη. Η αύξηση των μισθολογικών δαπανών ήταν επίσης 6,1%, ενώ το μη μισθολογικό κόστος ενισχύθηκε κατά 5,8%.
Στη βιομηχανία, όπου οι ελληνικές επιχειρήσεις επιχειρούν να ανταγωνιστούν παραγωγούς από άλλες χώρες, το κόστος εργασίας αυξήθηκε κατά 5,7%, σχεδόν δύο φορές περισσότερο από το 2,9% της ευρωζώνης. Υπάρχει ασφαλώς επιβράδυνση σε σχέση με το 7,2% του πρώτου τριμήνου και το 10,3% του δεύτερου τριμήνου του 2025. Η απόσταση, όμως, από την Ευρώπη παραμένει μεγάλη.
Ο λογαριασμός ακριβαίνει
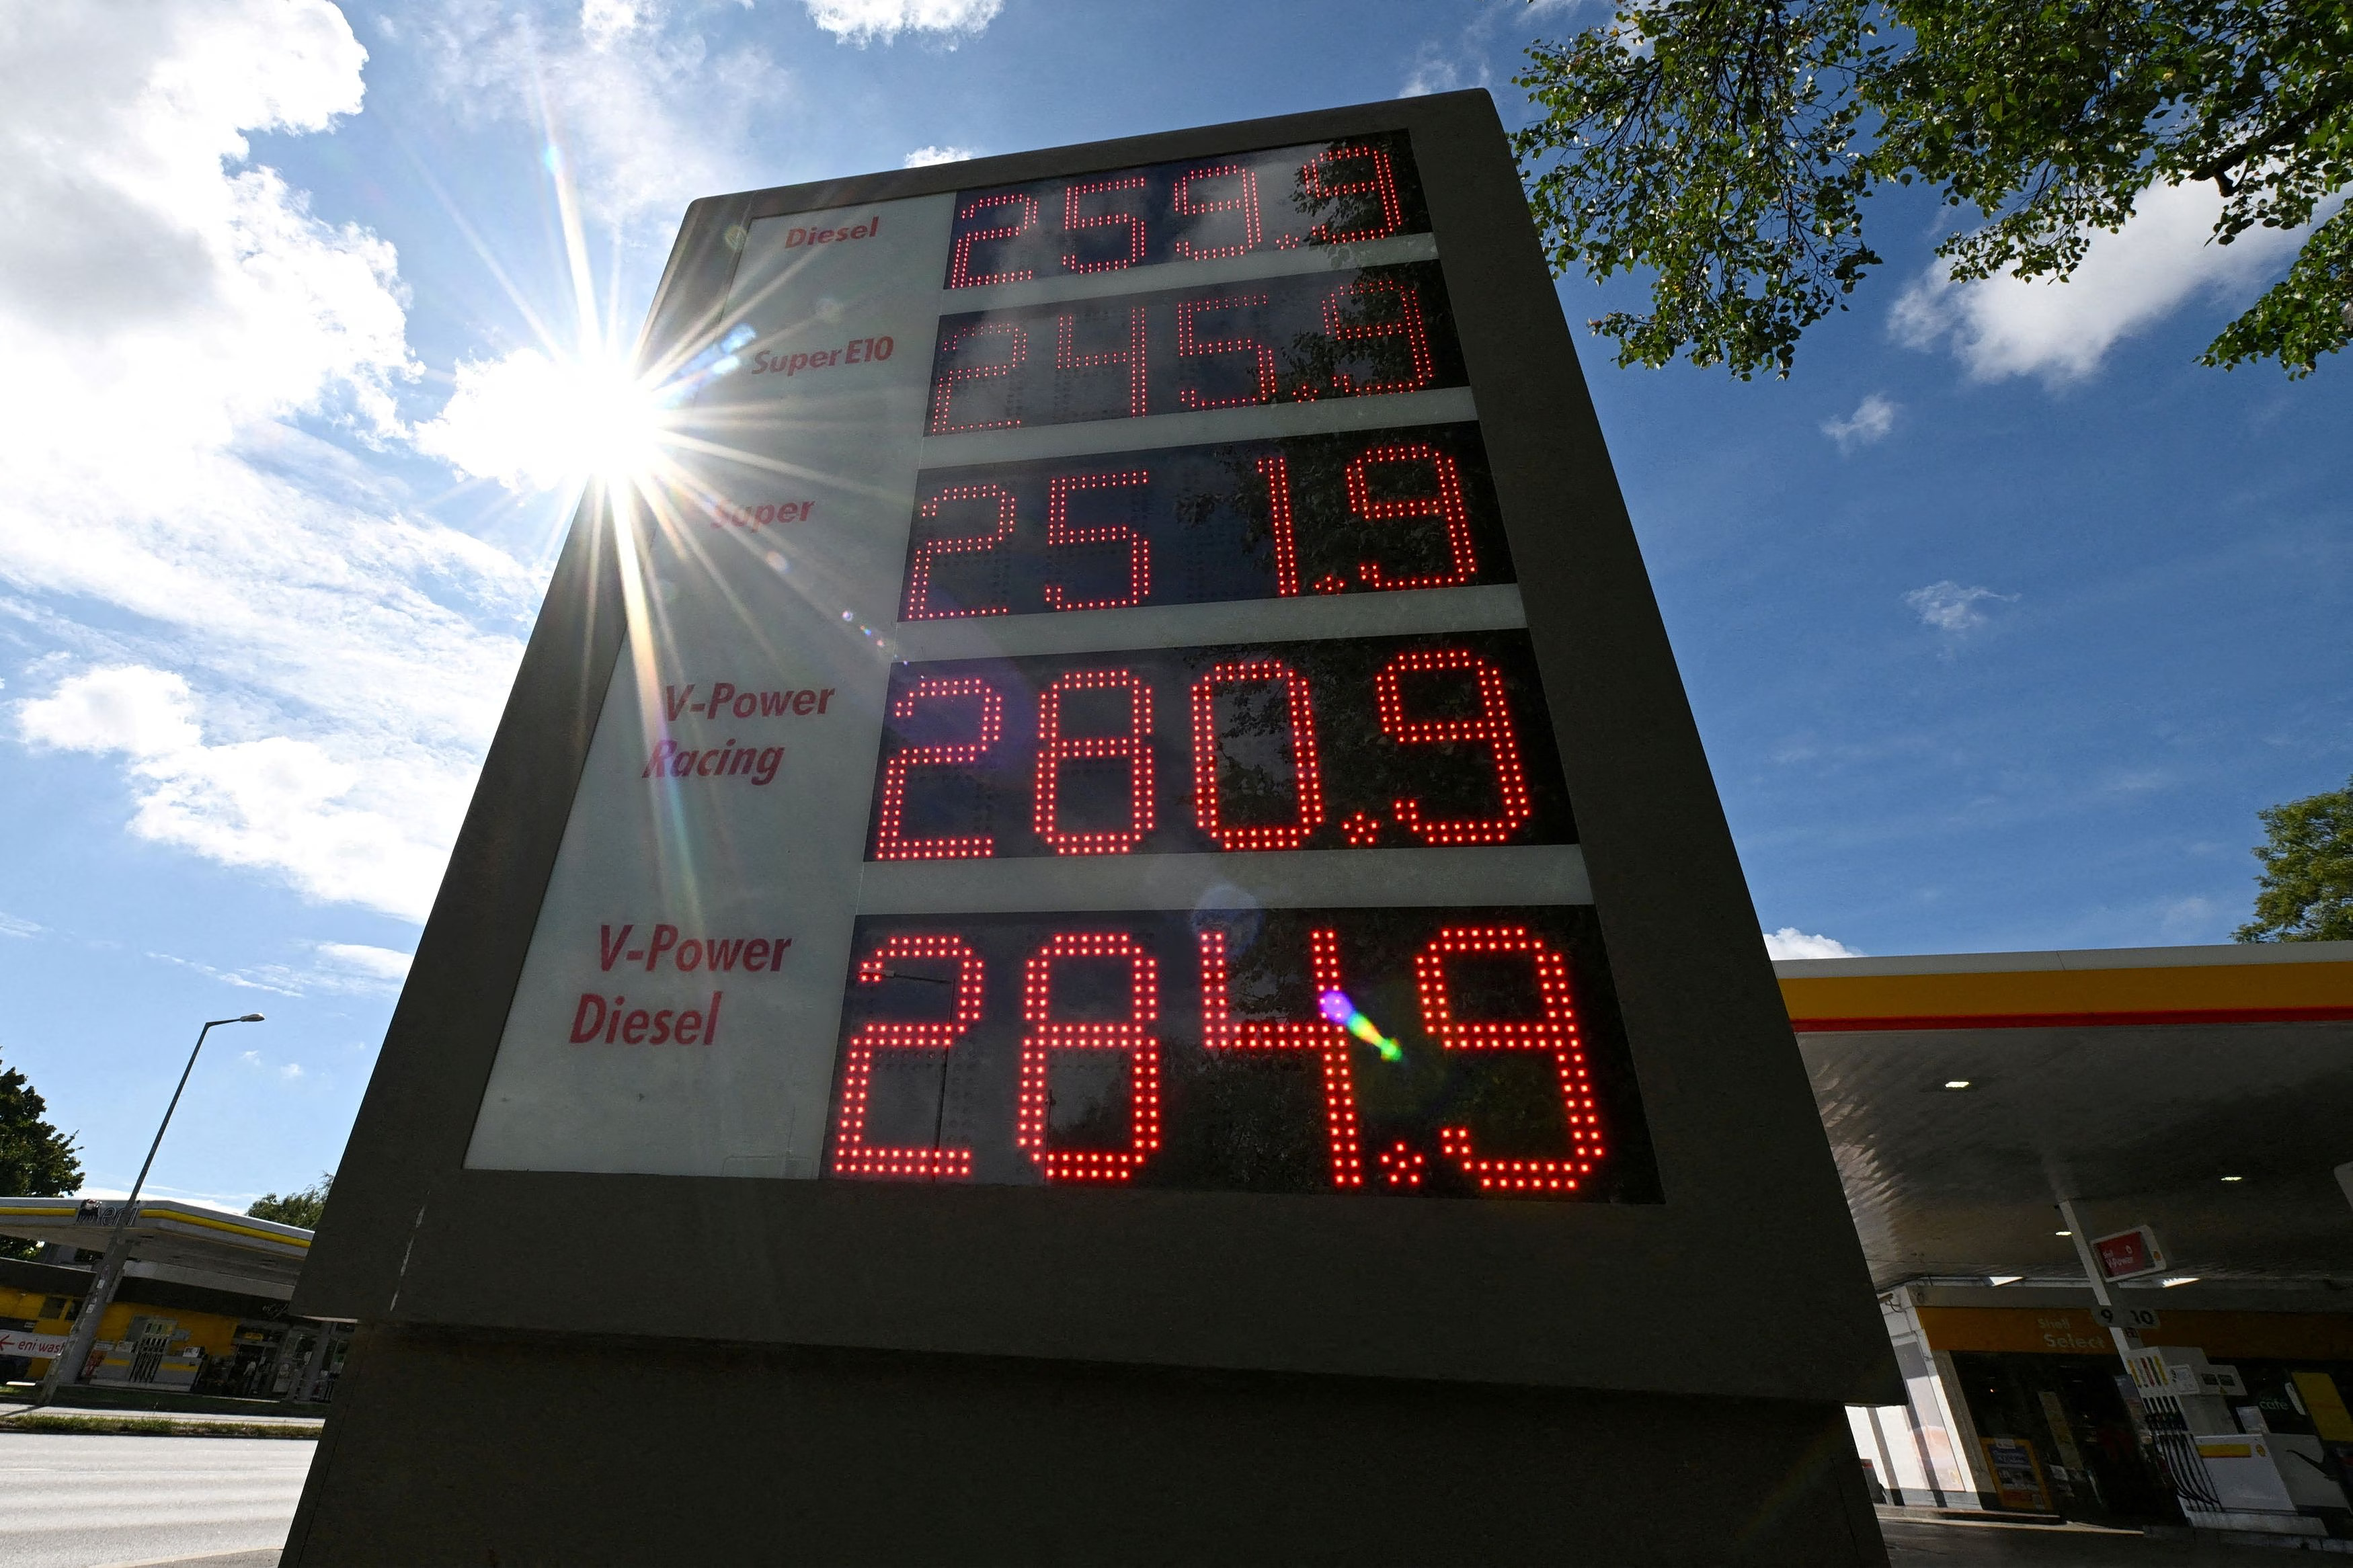
Υπό άλλες συνθήκες, η ταχύτερη αύξηση του εργασιακού κόστους θα μπορούσε να θεωρηθεί μέρος της αναγκαίας σύγκλισης. Σήμερα, όμως, προστίθεται σε ένα νέο κύμα αυξήσεων που έχει ήδη περάσει στους ισολογισμούς των επιχειρήσεων. Η τελευταία έρευνα του ΙΜΕ ΓΣΕΒΕΕ δείχνει ότι περισσότερες από επτά στις δέκα μικρές και πολύ μικρές επιχειρήσεις πληρώνουν ακριβότερα την ηλεκτρική ενέργεια και τα καύσιμα, ενώ το 77,5% αναφέρει αύξηση στο κόστος πρώτων υλών και προμηθειών. Η μέση επιβάρυνση φθάνει το 26% στο ρεύμα, το 27,75% στα καύσιμα και το 24,75% στις πρώτες ύλες.
Πρόκειται για αυξήσεις που δύσκολα απορροφώνται από επιχειρήσεις με περιορισμένα περιθώρια κέρδους και μικρή πρόσβαση σε κεφάλαια. Σχεδόν οι μισές αναφέρουν επιδείνωση της ρευστότητάς τους, ενώ το 21,8% δεν διαθέτει καθόλου ταμειακό απόθεμα. Περισσότερες από τρεις στις δέκα έχουν ήδη τουλάχιστον μία ληξιπρόθεσμη υποχρέωση.
Η πίεση έχει αρχίσει να επιστρέφει στην αγορά με τη μορφή ανατιμήσεων. Το 40,3% των επιχειρήσεων αύξησε τις τιμές του στο πρώτο εξάμηνο, αντιστρέφοντας την αποκλιμάκωση που είχε καταγραφεί τα προηγούμενα χρόνια. Δεν πρόκειται κατ’ ανάγκη για προσπάθεια διεύρυνσης του κέρδους, αλλά συχνά για άμυνα απέναντι σε έναν λογαριασμό που δεν μπορεί πλέον να καλυφθεί από τα ίδια κεφάλαια.
Παρόλα αυτά υψηλότερες τιμές περιορίζουν την πραγματική αξία των αυξήσεων στους μισθούς, οι εργαζόμενοι χρειάζονται νέες αυξήσεις για να αναπληρώσουν τις απώλειες και οι επιχειρήσεις βρίσκονται μπροστά σε ακόμη μεγαλύτερο κόστος. Δεν έχει διαμορφωθεί ακόμη ένας γενικευμένος φαύλος κύκλος μισθών και τιμών, αλλά οι προϋποθέσεις για έναν νέο γύρο πιέσεων είναι πλέον ορατές.
Το πρόβλημα της παραγωγικότητας
Η αύξηση των αμοιβών δεν απειλεί την ανταγωνιστικότητα όταν συνοδεύεται από μεγαλύτερη παραγωγή ανά ώρα εργασίας. Εάν μια επιχείρηση επενδύει σε σύγχρονο εξοπλισμό, ψηφιακά συστήματα, εξοικονόμηση ενέργειας και δεξιότητες, μπορεί να πληρώνει υψηλότερους μισθούς χωρίς να αυξάνει αντίστοιχα την τιμή του προϊόντος της.
Στην Ελλάδα, όμως, αυτή η προσαρμογή παραμένει αργή. Σύμφωνα με την Ευρωπαϊκή Επιτροπή, η παραγωγικότητα της εργασίας έχει αρχίσει να βελτιώνεται, αλλά βρίσκεται μόλις στο 54,6% του μέσου όρου της ΕΕ. Την ίδια στιγμή, οι Έλληνες καταγράφουν τις περισσότερες ώρες εργασίας ανά απασχολούμενο.
Το εύρημα αποκαλύπτει μια βαθιά αδυναμία του παραγωγικού μοντέλου. Το πρόβλημα δεν είναι η προσπάθεια του εργαζομένου, αλλά ο τρόπος με τον οποίο είναι οργανωμένη η παραγωγή: πολύ μικρό μέγεθος επιχειρήσεων, παλαιός εξοπλισμός, χαμηλή τεχνολογική ένταση, ελλείψεις προσωπικού και δεξιοτήτων, ακριβή ενέργεια και περιορισμένη πρόσβαση σε χρηματοδότηση.
Η Ελλάδα, δηλαδή, προσπαθεί να κλείσει τη μισθολογική ψαλίδα χωρίς να έχει κλείσει προηγουμένως το επενδυτικό και παραγωγικό κενό. Εάν η παραγωγικότητα δεν ακολουθήσει, η διαφορά θα αφαιρείται από τα περιθώρια των επιχειρήσεων ή θα μεταφέρεται στις τελικές τιμές.
Το κενό πίσω από τις εξαγγελίες
Σε αυτό το σημείο εντοπίζεται και το βασικό κενό της οικονομικής πολιτικής. Τα μέτρα που ανακοινώθηκαν στη ΔΕΘ προσφέρουν ορισμένες ανάσες, δεν συγκροτούν όμως ακόμη ένα σχέδιο άμεσης αντιμετώπισης του παραγωγικού κόστους. Η σταδιακή μείωση της προκαταβολής φόρου βελτιώνει τη ρευστότητα, αλλά ξεκινά για τις επιχειρήσεις από το φορολογικό έτος 2028 και δεν μειώνει οριστικά τη φορολογία. Τα 1,5 δισ. ευρώ που μεταφέρονται στην Αναπτυξιακή Τράπεζα μπορούν να χρηματοδοτήσουν επενδύσεις, αφορούν όμως κυρίως επιχειρήσεις που διαθέτουν τραπεζική επιλεξιμότητα και δυνατότητα νέου δανεισμού.
Ακόμη και η μείωση των ασφαλιστικών εισφορών κατά 0,5 μονάδα από τον Απρίλιο του 2027 κατευθύνεται στην πλευρά του εργαζομένου. Ενισχύει τις καθαρές αποδοχές, αλλά δεν ελαφρύνει το εργοδοτικό κόστος. Αντίστοιχα, ο στόχος μείωσης της χονδρικής τιμής του ρεύματος κατά 30% μεταφέρεται σταδιακά έως το 2029, ενώ η μείωση των ΥΚΩ αφορά τους οικιακούς και όχι τους επιχειρηματικούς λογαριασμούς.
Η Ευρωπαϊκή Επιτροπή προβλέπει ήδη επιβράδυνση της ελληνικής ανάπτυξης από 2,1% το 2025 σε 1,8% το 2026 και 1,6% το 2027, καθώς το ενεργειακό σοκ περιορίζει εισόδημα και κατανάλωση. Παράλληλα, η ολοκλήρωση του Ταμείου Ανάκαμψης θα αρχίσει να αφαιρεί από την οικονομία έναν από τους βασικούς επενδυτικούς της κινητήρες.