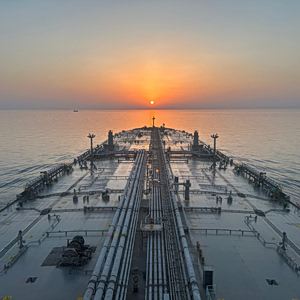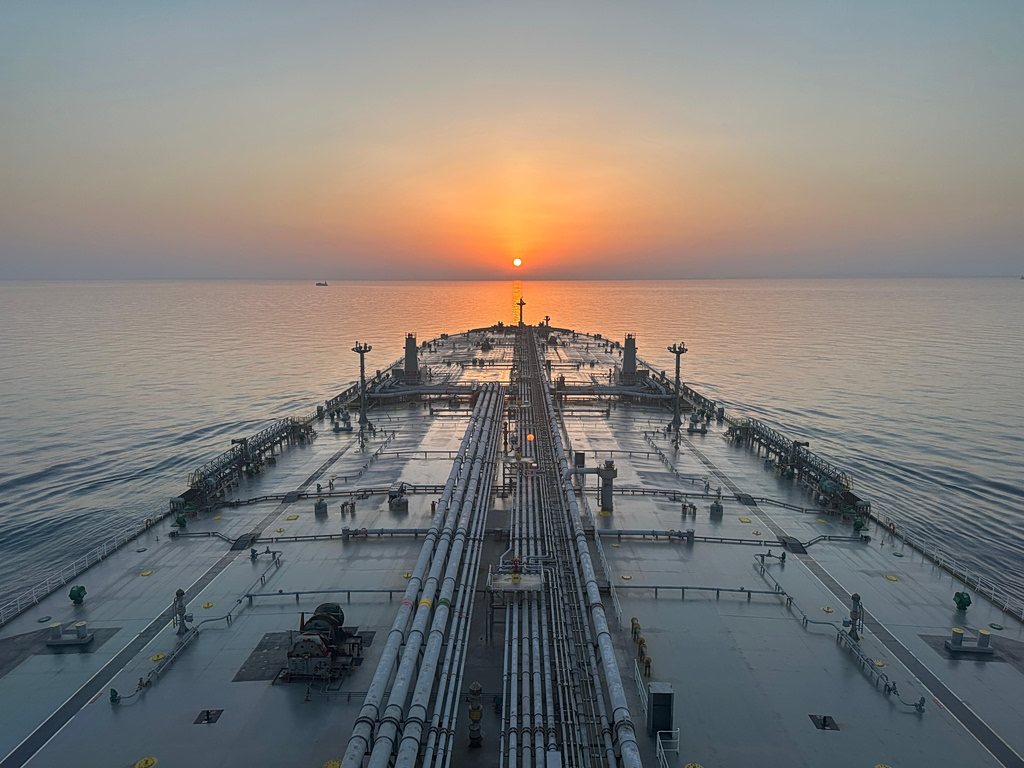
Σε επίπεδα που μέχρι πρόσφατα θα θεωρούνταν αδιανόητα έχει εκτοξευθεί η αγορά των ναύλων VLCCs των υπερδεξαμενοπλοίων που μεταφέρουν δυο εκατ. βαρέλια αργού, με τους ναύλους να καταρρίπτουν το ένα ρεκόρ μετά το άλλο υπό την πίεση των γεωπολιτικών αναταράξεων στη Μέση Ανατολή και των σοβαρών στρεβλώσεων που έχουν δημιουργηθεί στην προσφορά διαθέσιμης χωρητικότητας.
Η εικόνα της αγοράς αυτή την εβδομάδα είναι ενδεικτική σε τρία βασικά δρομολόγια δεξαμενοπλοίων, σύμφωνα με τον ναυλομεσιτικό οίκο Gibson. Το TD3C (Περσικός Κόλπος–Κίνα) ξεπέρασε τα 1,2 εκατ. δολάρια ημερησίως, το TD34 (Κόλπος Ομάν–Κίνα) κινήθηκε πάνω από τα 750.000 δολάρια, ενώ το TD22 ( Κόλπος Μεξικού–Κίνα) έφτασε περίπου τα 400.000 δολάρια την ημέρα, σε όρους eco πλοίου.
Πίσω από τα πρωτοφανή αυτά επίπεδα βρίσκεται κυρίως η επιδείνωση της γεωπολιτικής κρίσης, η οποία έχει ανατρέψει τις καθιερωμένες εμπορικές ροές και έχει καταστήσει πολύ πιο αναποτελεσματική τη χρήση του παγκόσμιου στόλου.
Ανάκαμψη φορτίων
Παρά τον συνεχιζόμενο διπλό αποκλεισμό (Bab el-Mandeb και Ορμούζ) και τις σοβαρές δυσκολίες στη ναυσιπλοΐα, οι ποσότητες αργού που διακινούνται μέσω των Στενών του Ορμούζ έχουν ανακάμψει από τα χαμηλά της άνοιξης, αν και παραμένουν αισθητά χαμηλότερες σε σχέση με τα προπολεμικά επίπεδα.
Από τον Ιούνιο έχουν αυξηθεί οι μετακινήσεις αργού με συνοδευόμενα shuttle voyages, κυρίως μέσω μεγαλύτερης ηλικίας πλοίων. Η εξέλιξη αυτή επέτρεψε τη μερική ανάκαμψη των εξαγωγών της Μέσης Ανατολής, με τις συνολικές εξαγωγές αργού και προϊόντων του, και DPP ( «βρώμικα» πετρελαϊκά προϊόντα όπως μαζούτ και gasoil) της περιοχής να είναι αυξημένες κατά περίπου 3,67 εκατ. βαρέλια ημερησίως σε σχέση με τον μέσο όρο της περιόδου Μαρτίου – Μαΐου.
Η πραγματική αύξηση ενδέχεται να είναι ακόμη μεγαλύτερη, καθώς οι ροές παραμένουν εξαιρετικά δύσκολο να παρακολουθηθούν. Πολλά πλοία διέρχονται με το AIS απενεργοποιημένο για λόγους ασφάλειας, περιορίζοντας σημαντικά την ακρίβεια της εικόνας των πραγματικών όγκων.
Περισσότερα πλοία για λιγότερα βαρέλια
Η ανάκαμψη των φορτίων, ωστόσο, συνοδεύεται από σημαντικές επιχειρησιακές αναποτελεσματικότητες.
Μεγάλο μέρος του αργού που περνά μέσω Ορμούζ με shuttle tankers μεταφορτώνεται στη συνέχεια με διαδικασίες ship-to-ship σε πιο σύγχρονα πλοία στον ευρύτερο Κόλπο του Ομάν, τα οποία συνεχίζουν κυρίως προς ασιατικούς προορισμούς.
Τα στοιχεία AIS δείχνουν ότι, ενώ ο αριθμός των έμφορτων και έρφορτων VLCCs μέσα στον Αραβικό Κόλπο έχει μειωθεί τους τελευταίους μήνες, ο αριθμός των πλοίων που συγκεντρώνονται στον Κόλπο του Ομάν έχει αυξηθεί απότομα, υπερκαλύπτοντας τη μείωση μέσα στον Κόλπο.
Τις τελευταίες εβδομάδες, μάλιστα, ο συνολικός αριθμός VLCCs στις δύο περιοχές έχει ξεπεράσει την αντίστοιχη προσφορά πλοίων που παρατηρούνταν πριν από τον πόλεμο, τον Ιανουάριο και τον Φεβρουάριο.
Πρόκειται για μία από τις πλέον χαρακτηριστικές ενδείξεις της στρέβλωσης που έχει προκαλέσει η κρίση: απαιτούνται πλέον περισσότερα πλοία για να μετακινηθούν μικρότερες συνολικά ποσότητες πετρελαίου.
Τα VLCCs μετακινούνται στην Ανατολική Μεσόγειο
Την ίδια στιγμή, οι επιθέσεις των Χούθι σε εγκαταστάσεις υπό σαουδαραβικό έλεγχο στην περιοχή του Bab el-Mandeb έχουν οδηγήσει σε αναδρομολόγηση φορτίων από το Yanbu προς τη Μεσόγειο, από όπου στη συνέχεια αποστέλλονται τόσο σε δυτικούς όσο και σε ασιατικούς πελάτες.
Η εξέλιξη αυτή άλλαξε και τη γεωγραφία της προσφοράς πλοίων. Ο αριθμός των VLCCs στην Ανατολική Μεσόγειο, από οριακά επίπεδα προηγουμένως, έχει αυξηθεί σε σχεδόν 30 πλοία.
Παρά την αύξηση αυτή, πάντως, η συνολική προσφορά VLCCs στη Δύση παραμένει περίπου στα επίπεδα που είχαν καταγραφεί από τα μέσα Απριλίου έως τον Ιούνιο.
Την ίδια ώρα, η προσφορά «κανονικού» διαθέσιμου στόλου περιορίζεται περαιτέρω από τις επιθέσεις εναντίον πλοίων. Ο αριθμός των δεξαμενόπλοιων που έχουν υποστεί πλήγματα συνεχίζει να αυξάνεται, ενώ ακόμη και οι μικρότερες ζημιές απαιτούν χρόνο για επισκευές.
Η σταδιακή αυτή αφαίρεση χωρητικότητας από την αγορά αντισταθμίζει, σε κάποιο βαθμό, την επίδραση από τις παραδόσεις νεότευκτων πλοίων.
Νέα αβεβαιότητα από τον σαουδαραβικό αγωγό
Ένας ακόμη παράγοντας αστάθειας είναι η τελευταία επίθεση στον σαουδαραβικό αγωγό East-West.
Οι εκτιμήσεις για τον χρόνο αποκατάστασης διαφέρουν, ωστόσο ανεπίσημες πληροφορίες κάνουν λόγο για διάστημα περίπου πέντε εβδομάδων.
Εφόσον επιβεβαιωθεί αυτό το σενάριο, οι φορτώσεις από το Yanbu θα περιοριστούν προσωρινά, μειώνοντας αντίστοιχα τις αποστολές VLCCs από την Ανατολική Μεσόγειο. Χωρίς πρόσθετους όγκους από άλλες περιοχές, κάτι τέτοιο θα οδηγούσε σε καθαρή μείωση της tonne-mile ζήτησης.
Ωστόσο, τα ballast VLCCs (χωρίς φορτίο) που βρίσκονται στη Μεσόγειο είναι πιθανό είτε να παραμείνουν δεσμευμένα είτε να απαιτήσουν σημαντικό premium στους ναύλους για να κινηθούν προς άλλες αγορές, περιορίζοντας έτσι τη διαθέσιμη χωρητικότητα στον Ατλαντικό.
Παράλληλα, η ροή ballast πλοίων από την Ανατολή αναμένεται να παραμείνει περιορισμένη. Όσο οι αποδόσεις στο TD34 βρίσκονται αισθητά υψηλότερα από τις δυτικές αγορές, τα πλοία που βρίσκονται στην Άπω Ανατολή έχουν ισχυρό κίνητρο να κατευθύνονται προς τον Κόλπο του Ομάν.
Ο κινεζικός παράγοντας
Στην πλευρά της ζήτησης, η Κίνα έχει διαδραματίσει κρίσιμο ρόλο στην εξισορρόπηση της αγοράς πετρελαίου μέσα στο 2026, περιορίζοντας τις εισαγωγές αργού και τη λειτουργία των διυλιστηρίων από την άνοιξη και μετά, ενώ ταυτόχρονα μείωσε τα αποθέματά της.
Πληροφορίες που κυκλοφόρησαν αυτή την εβδομάδα ανέφεραν ότι το Πεκίνο εξετάζει την αποδέσμευση έως 20 εκατ. τόνων αργού από τα στρατηγικά αποθέματα προς τα εγχώρια διυλιστήρια, κάτι που θα μπορούσε να περιορίσει περαιτέρω τη ζήτηση για εισαγωγές.
Η εγχώρια κατανάλωση βενζίνης και ντίζελ εμφανίζει επίσης αδυναμία, λόγω της αυξανόμενης διείσδυσης των ηλεκτρικών οχημάτων και της επιβράδυνσης της βιομηχανικής δραστηριότητας.
Από την άλλη πλευρά, η απώλεια ιρανικών βαρελιών έχει αναγκάσει τα ανεξάρτητα κινεζικά διυλιστήρια να στραφούν περισσότερο σε mainstream αγορές αργού. Παράλληλα, η χαλάρωση των περιορισμών στις εξαγωγές πετρελαϊκών προϊόντων τον Αύγουστο ενδέχεται να επιτρέψει στα κρατικά διυλιστήρια να αυξήσουν τις εισαγωγές αργού και να εκμεταλλευθούν τα υψηλά περιθώρια διύλισης μέσω μεγαλύτερων εξαγωγών προϊόντων.
Ο κίνδυνος της καταστροφής ζήτησης
Τα υπερβολικά υψηλά επίπεδα των ναύλων αρχίζουν πάντως να ενεργοποιούν τους μηχανισμούς αυτοδιόρθωσης της αγοράς.
Ήδη μέρος των φορτίων μετατοπίζεται από τα VLCCs (χωρητικότητας 2 εκατ. βαρελιών) προς τα μικρότερα Suezmaxes (ένα εκατ. βαρέλια χωρητικότητα) ενώ οι υψηλές τιμές του πετρελαίου ενδέχεται να περιορίσουν πρόσθετες αγορές αργού.
Μέχρι στιγμής, ωστόσο, δεν υπάρχουν σαφείς ενδείξεις ότι η σύγκρουση στη Μέση Ανατολή οδηγείται σύντομα σε αποκλιμάκωση. Παρά τις δηλώσεις του Αμερικανού προέδρου, η αγορά δεν βλέπει ακόμη ουσιαστική προσέγγιση μεταξύ ΗΠΑ και Ιράν και ένα αυξανόμενο τμήμα των συμμετεχόντων προεξοφλεί ότι οι διαταραχές θα παραμείνουν τουλάχιστον μέχρι το τέλος του έτους, ενδεχομένως και περισσότερο.
Για την αγορά των δεξαμενόπλοιων, η εξίσωση γίνεται έτσι ολοένα πιο σύνθετη: από τη μία πλευρά βρίσκονται η γεωπολιτική ένταση, οι καθυστερήσεις και η αναποτελεσματική χρήση των πλοίων, που στηρίζουν τους ναύλους· από την άλλη, οι ολοένα υψηλότερες τιμές πετρελαίου και μεταφοράς αυξάνουν τον κίνδυνο καταστροφής της ζήτησης.