
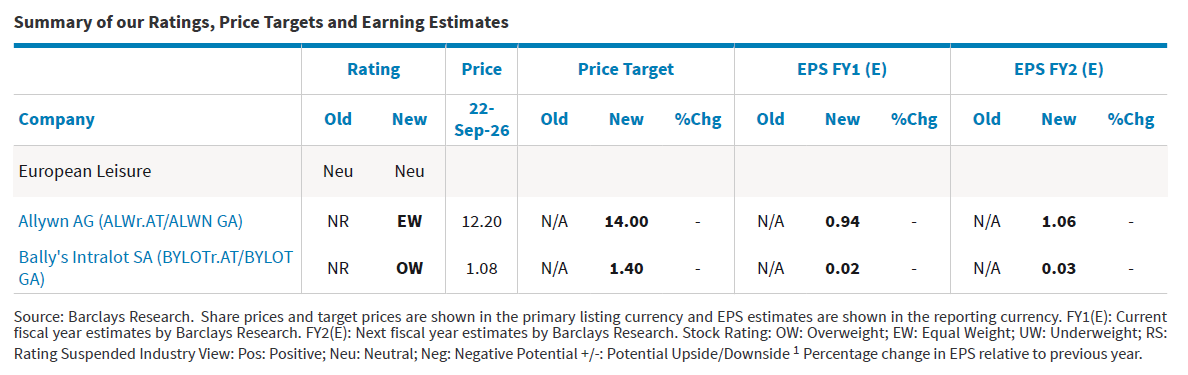
Με διαφορετικές αφετηρίες βλέπει η Barclays τις Bally’s Intralot και Allwyn, ξεκινώντας την κάλυψη των δύο εταιρειών. Για την Bally’s Intralot (BYLOT) δίνει σύσταση Overweight και τιμή-στόχο τα 1,40 ευρώ, που υποδηλώνει περιθώριο ανόδου περίπου 30%, ενώ για την Allwyn δίνει Equal Weight, με τιμή-στόχο τα 14 ευρώ και περιθώριο ανόδου περίπου 15%.
Όπως σημειώνει η Barclays, η BYLOT αποτελεί την προτιμώμενη επιλογή της στον κλάδο, καθώς εκτιμά ότι η προτεινόμενη εξαγορά της Evoke δημιουργεί μια ελκυστική δέσμη καταλυτών μέσω της απομόχλευσης και της επίτευξης συνεργειών, ενώ παράλληλα προσφέρει ανθεκτικότητα απέναντι στις υψηλότερες φορολογικές επιβαρύνσεις.
Αντίθετα, η Allwyn χαρακτηρίζεται από υψηλής ποιότητας δραστηριότητες, αλλά η Barclays βλέπει περιορισμένους καταλύτες βραχυπρόθεσμα.
Στροφή από το λιανεμπόριο στο διαδίκτυο
Σύμφωνα με τη Barclays, οι ευρωπαϊκές εταιρείες λοταριών συνδυάζουν σταθερές και παραγωγικές ταμειακές ροές από τις βασικές δραστηριότητές τους με μια διαρθρωτική ευκαιρία ανάπτυξης στο διαδίκτυο, καθώς η διείσδυση των ψηφιακών καναλιών αυξάνεται τόσο στις λοταρίες όσο και στα ευρύτερα προϊόντα τυχερών παιχνιδιών. Η τάση αυτή επιταχύνεται από τις συμφωνίες εξαγορών και τη συγκέντρωση του κλάδου, με χαρακτηριστικά παραδείγματα την εξαγορά της PrizePicks από την Allwyn και την προτεινόμενη εξαγορά της Evoke από την BYLOT.
Ο κλάδος διαθέτει, όπως επισημαίνει, υψηλά εμπόδια εισόδου, καθώς οι ευρωπαϊκές λοταρίες και οι ρυθμιζόμενες αγορές στοιχηματισμού στηρίζονται στην προστασία των αδειών, στα εγκατεστημένα δίκτυα λιανικής, στα ισχυρά εμπορικά σήματα και στις εκτεταμένες απαιτήσεις συμμόρφωσης. Τα χαρακτηριστικά αυτά ενισχύουν τη θέση των υφιστάμενων παικτών και περιορίζουν τον ανταγωνισμό από μη αδειοδοτημένους ή μικρότερης κλίμακας παρόχους.
Η βασική αναπτυξιακή ευκαιρία, σύμφωνα με τη Barclays, παραμένει η μετάβαση από το λιανεμπόριο στο ψηφιακό κανάλι. Η Barclays εκτιμά ότι τα διαδικτυακά ακαθάριστα έσοδα από τυχερά παιχνίδια (GGR) των ευρωπαϊκών λοταριών θα αυξάνονται με μέσο ετήσιο ρυθμό 3,2% την περίοδο 2026-2030, έναντι 1,1% για το λιανεμπόριο.
Κρίσιμο το μέγεθος και η τεχνολογία
Η Barclays εκτιμά ότι οι εταιρείες με μέγεθος και τεχνολογικές δυνατότητες είναι αυτές που μπορούν να αξιοποιήσουν καλύτερα την ανάπτυξη. Πιο συγκεκριμένα, θεωρεί ότι οι καθετοποιημένες πλατφόρμες που συνδυάζουν ψηφιακά και φυσικά κανάλια έχουν καλύτερη θέση για να επωφεληθούν από τη μετάβαση.
Η ιδιόκτητη τεχνολογία, το διαφοροποιημένο περιεχόμενο, η αποτελεσματική μετατροπή των πελατών από το λιανεμπόριο στο διαδίκτυο, οι αξιόπιστες πρακτικές ασφαλούς παιχνιδιού και η ευελιξία του ισολογισμού μπορούν, σύμφωνα με τους αναλυτές, να στηρίξουν την καινοτομία, τη συμμόρφωση και την ανθεκτικότητα των περιθωρίων.
BYLOT: Η Evoke αλλάζει την εικόνα
Για την Bally’s Intralot, η Barclays επισημαίνει ότι πρόκειται για μια πλατφόρμα μεγάλης κλίμακας και πολλαπλών καναλιών, η οποία συνδυάζει μια αμυντικού χαρακτήρα δραστηριότητα τεχνολογίας λοταριών B2B/B2G με μια υψηλού περιθωρίου διαδικτυακή δραστηριότητα B2C, μετά την εξαγορά της Bally’s International Interactive (BII) τον Οκτώβριο του 2025.
Η δραστηριότητα B2B προσφέρει, σύμφωνα με τη Barclays, ποιοτικά χαρακτηριστικά, καθώς στηρίζεται σε μακροχρόνια συμβόλαια και επαναλαμβανόμενα έσοδα, με ιστορικό ποσοστό ανανέωσης περίπου 89%. Η εικόνα αυτή ενισχύεται από την επέκταση της σύμβασης για την Irish National Lottery έως τον Νοέμβριο του 2034 και από το νέο συμβόλαιο παροχής κοινών υπηρεσιών στη British Columbia.
Παράλληλα, η BII προσθέτει υψηλότερους ρυθμούς ανάπτυξης και περιθώριο EBITDA περίπου 40%, πριν από την επίδραση της αύξησης της φορολογίας στο Ηνωμένο Βασίλειο. Η Barclays σημειώνει ότι η καθαρή μόχλευση, σε pro forma βάση, διαμορφωνόταν στις 4 φορές στο τέλος του πρώτου εξαμήνου του 2026, πριν από τη συμφωνία για την Evoke. Πρόκειται για επίπεδο που χαρακτηρίζει υψηλό σε σχέση με τις εταιρείες τυχερών παιχνιδιών που καλύπτει.
Ωστόσο, εκτιμά ότι η αγορά αποτιμά σε μεγάλο βαθμό τη μόχλευση, ενώ δεν αποδίδει αντίστοιχη βαρύτητα στις δυνατότητες παραγωγής ταμειακών ροών. Η τιμή-στόχος των 1,40 ευρώ βασίζεται σε αποτίμηση DCF και στηρίζει τη σύσταση Overweight.
Ως βασικούς κινδύνους η Barclays αναφέρει καθυστερήσεις στην ενσωμάτωση της εξαγοράς, χαμηλότερες από τις αναμενόμενες συνέργειες, νέες φορολογικές επιβαρύνσεις και βραδύτερη απομόχλευση.
Η προτεινόμενη εξαγορά της Evoke, σύμφωνα με την Barclays, θα μετατρέψει την BYLOT σε έναν σημαντικού μεγέθους διαδικτυακό όμιλο και, κατά την εκτίμησή του, στην ταχύτερα αναπτυσσόμενη εταιρεία του κλάδου. Στους άμεσους καταλύτες περιλαμβάνονται η δικαστική έγκριση και οι ρυθμιστικές εγκρίσεις για τη συμφωνία, η δημοσιοποίηση του χρονοδιαγράμματος επίτευξης των συνεργειών, ενδείξεις για τον περιορισμό των επιπτώσεων από τη φορολογία στο Ηνωμένο Βασίλειο και η πρόοδος στην αναχρηματοδότηση.
Allwyn: Ισχυρή βάση, αλλά περιορισμένοι βραχυπρόθεσμοι καταλύτες
Για την Allwyn, η Barclays ξεκινά με σύσταση Equal Weight και τιμή-στόχο 14 ευρώ. Ο οίκος χαρακτηρίζει την εταιρεία μία από τις υψηλότερης ποιότητας δραστηριότητες στον ευρωπαϊκό κλάδο των λοταριών, χάρη στο διαφοροποιημένο χαρτοφυλάκιο, την αμυντική παραγωγή ταμειακών ροών και τις προοπτικές ανάπτυξης μέσω του ψηφιακού καναλιού.
Το διαδίκτυο αντιστοιχεί ήδη σε περίπου 49% των pro forma καθαρών εσόδων από παιχνίδια (NGR), ενώ η Barclays προβλέπει μέση ετήσια αύξηση περίπου 5% στα καθαρά έσοδα και 9% στα προσαρμοσμένα κέρδη ανά μετοχή την περίοδο 2026-2030. Παράλληλα, αναμένει σταδιακή αύξηση των διανομών μερίσματος και σταδιακή μείωση της μόχλευσης.
Ωστόσο, η Barclays βλέπει περιορισμένους καταλύτες σε βραχυπρόθεσμο ορίζοντα. Η ανάκαμψη του περιθωρίου της UK National Lottery απαιτεί επενδύσεις, ενώ οι ανανεώσεις των αδειών στην Αυστρία και το Illinois δημιουργούν εκκρεμότητες ενόψει των αποφάσεων του 2027.
Το ελληνικό concession στο επίκεντρο
Κρίσιμο παράγοντα για την αποτίμηση της Allwyn αποτελεί, σύμφωνα με τη Barclays, η παραχώρηση των ελληνικών αριθμολαχείων, η οποία αντιπροσωπεύει περίπου το 30%-35% του προσαρμοσμένου EBITDA του ομίλου. Μέσω reverse DCF, η Barclays εκτιμά ότι η τρέχουσα αποτίμηση της αγοράς ενσωματώνει πιθανότητα περίπου 55% για ανανέωση της παραχώρησης με τους υφιστάμενους όρους.
Με βάση την ανάλυση αυτή, η Barclays θεωρεί ότι η σχέση κινδύνου και απόδοσης είναι σε γενικές γραμμές ισορροπημένη και θέτει την τιμή-στόχο για τη μετοχή της Allwyn στα 14 ευρώ, περίπου 15% υψηλότερα από τα τρέχοντα επίπεδα, διατηρώντας σύσταση Equal Weight.