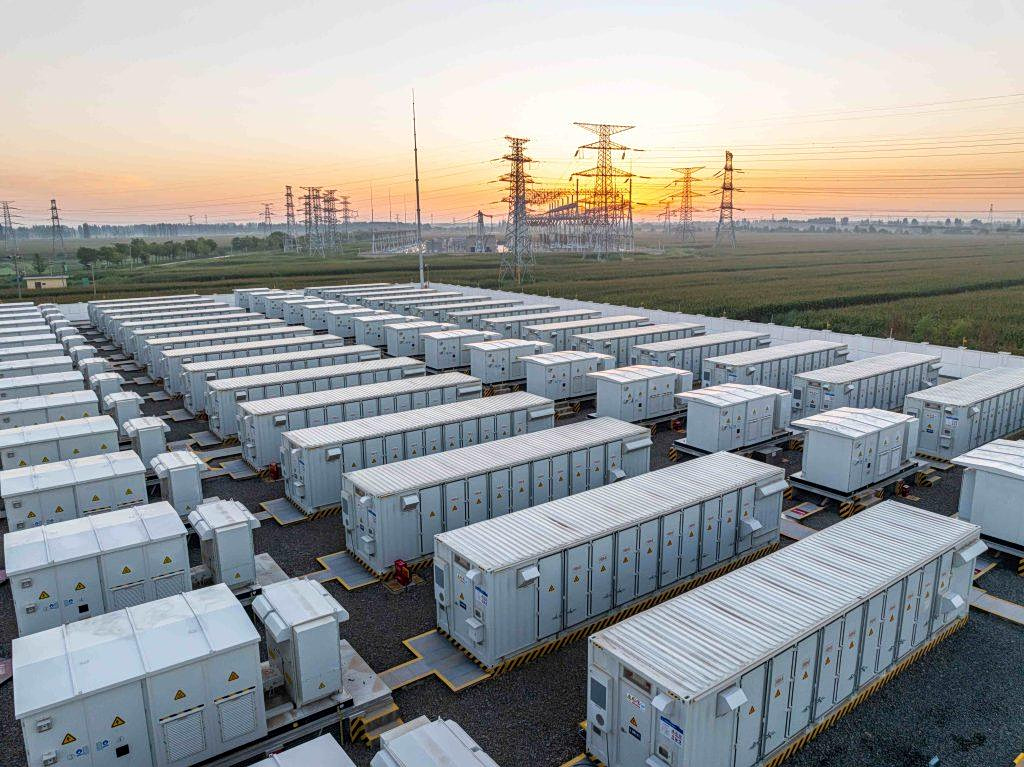
Στην αποθήκευση, στα δίκτυα και στην ευελιξία της ζήτησης βρίσκεται το επόμενο στοίχημα για το ευρωπαϊκό ηλεκτρικό σύστημα. Η Ευρώπη διαθέτει σήμερα περίπου 64 GW (γιγαβάτ) αποθήκευσης μεγάλης κλίμακας, κυρίως αντλησιοταμίευση, όταν για το 2030 χρειάζεται περίπου 200 GW. Δηλαδή καταγράφεται ένα κενό της τάξης των 136 GW. Ακόμη και τα έργα που έχουν ήδη ανακοινωθεί, αδειοδοτηθεί ή βρίσκονται υπό κατασκευή ανεβάζουν την αναμενόμενη ισχύ μόλις στα 78 GW. Την ίδια στιγμή, τα δίκτυα καλούνται να υποδεχθούν εκατοντάδες γιγαβάτ νέας καθαρής παραγωγής και η ζήτηση ηλεκτρικής ενέργειας αποκτά ολοένα πιο σύνθετο προφίλ, από τα ηλεκτρικά αυτοκίνητα και τις αντλίες θερμότητας έως τα data centres της τεχνητής νοημοσύνης.
Το Power Barometer 2026 της Eurelectric που δημοσιεύθηκε χθες αποτυπώνει μια ευρωπαϊκή αγορά ηλεκτρισμού η οποία βρίσκεται σε φάση βαθιάς μετάβασης. Η καθαρή ηλεκτροπαραγωγή αυξάνεται, οι εκπομπές του ηλεκτρικού τομέα υποχωρούν και η εξάρτηση των τιμών από τα ορυκτά καύσιμα περιορίζεται. Παράλληλα, όμως, η νέα πραγματικότητα δημιουργεί ανάγκες για υποδομές, αποθήκευση και διαχείριση της ζήτησης, ώστε η παραγωγή να μπορεί να ακολουθεί καλύτερα τις μεταβολές της κατανάλωσης και η διαθέσιμη ηλεκτρική ενέργεια να αξιοποιείται αποτελεσματικότερα σε ολόκληρο το σύστημα.
Το μεγάλο κενό στην αποθήκευση
Η απόσταση ανάμεσα στα σημερινά δεδομένα και στις ανάγκες του 2030 γίνεται ιδιαίτερα εμφανής στις μπαταρίες. Από τα 78 GW που περιλαμβάνονται σήμερα στο ευρωπαϊκό pipeline, μόλις 8,4 GW βρίσκονται υπό κατασκευή και 20 GW έχουν λάβει άδεια. Άλλα 42 GW έχουν ανακοινωθεί, χωρίς να έχουν ακόμη προχωρήσει με τους χρόνους αδειοδότησης, τις συνδέσεις με τα δίκτυα και τη χρηματοδότηση να καθορίζουν πόσο γρήγορα θα περάσουν στην υλοποίηση.
Η ανάγκη για αποθήκευση γίνεται εντονότερη όσο αυξάνεται η ηλιακή παραγωγή. Τις μεσημεριανές ώρες η παραγωγή μπορεί να υπερβαίνει τη ζήτηση, πιέζοντας τις τιμές προς τα κάτω. Λίγες ώρες αργότερα, όταν η ηλιακή παραγωγή υποχωρεί και η ζήτηση παραμένει υψηλή, η αγορά αντιμετωπίζει εντελώς διαφορετικές συνθήκες. Οι μπαταρίες μπορούν να μεταφέρουν ηλεκτρική ενέργεια από τις ώρες πλεονάσματος στις ώρες αιχμής, περιορίζοντας τις απότομες διακυμάνσεις και μειώνοντας την ανάγκη ενεργοποίησης των ακριβότερων θερμικών μονάδων.
Κάν΄ το όπως οι Βουλγαρία, Φινλανδία, Αυστρία
Το παράδειγμα της Βουλγαρίας είναι χαρακτηριστικό. Μέσα σε περίπου δύο χρόνια η χώρα εγκατέστησε 5,4 GW μπαταριών, ποσότητα που αντιστοιχεί περίπου στο ένα πέμπτο της συνολικής εγκατεστημένης ισχύος ηλεκτροπαραγωγής. Το premium της βουλγαρικής αγοράς έναντι του ευρωπαϊκού μέσου όρου περιορίστηκε από 21,2% το 2024 σε 8,3% το 2026, καθώς η αποθήκευση άρχισε να περιορίζει τις απογευματινές αιχμές.
Η εξίσωση συμπληρώνεται από την ευελιξία της ζήτησης. Η κατανάλωση μπορεί να μετακινείται χρονικά, ακολουθώντας τις συνθήκες της αγοράς και αξιοποιώντας τις ώρες χαμηλότερων τιμών. Η Φινλανδία έχει ήδη αξιοποιήσει αυτή τη δυνατότητα μέσω των ηλεκτρικών λεβήτων που τροφοδοτούν τα δίκτυα τηλεθέρμανσης. Όταν οι τιμές ηλεκτρικής ενέργειας ανεβαίνουν, η λειτουργία τους περιορίζεται ενώ όταν υποχωρούν η ενέργεια αποθηκεύεται με τη μορφή θερμότητας. Η εγκατεστημένη ισχύς των ηλεκτρικών λεβήτων έφθασε περίπου τα 3 GW στο τέλος του 2025, περίπου στο ένα τέταρτο του φορτίου αιχμής. Από τον Μάρτιο έως τον Αύγουστο του 2026 η μέση τιμή ηλεκτρικής ενέργειας στη Φινλανδία ήταν 38,91 ευρώ/MWh, η χαμηλότερη στην Ευρώπη κατά την περίοδο αυτή.
Η ίδια λογική μπορεί να εφαρμοστεί σε περισσότερες κατηγορίες φορτίων, από τη φόρτιση ηλεκτρικών αυτοκινήτων έως τη βιομηχανική κατανάλωση και τα data centres, ώστε η ζήτηση να προσαρμόζεται περισσότερο στις συνθήκες της αγοράς.
Επενδύσεις στα δίκτυα
Η μετάβαση απαιτεί παράλληλα πολύ μεγαλύτερη δυναμικότητα στα δίκτυα. Η εγκατεστημένη ισχύς καθαρής παραγωγής από Ανανεώσιμες Πηγές Ενέργειας (ΑΠΕ) αυξήθηκε από 1.016 GW το 2022 σε 1.255 GW το 2025. Για το 2030, η ευρωπαϊκή πορεία παραπέμπει σε περίπου 1.639 GW, ενώ τα εθνικά σχέδια συνολικά φθάνουν τα 1.750 GW.
Έτσι, οι διαχειριστές δικτύων θα κληθούν να συνδέσουν περίπου 450 GW που θα κατασκευαστούν, ενώ παράλληλα πρέπει να εξυπηρετήσουν νέες μεγάλες καταναλώσεις. Οι επενδύσεις στα δίκτυα διανομής έχουν ήδη αυξηθεί από 24 δισ. ευρώ το 2021 σε 36 δισ. ευρώ το 2024 και αναμένεται να φθάσουν τα 48 δισ. ευρώ το 2027. Ο ρυθμός αύξησης των επενδύσεων διαμορφώνεται περίπου στο 12,5% ετησίως.
Το επόμενο κρίσιμο ζήτημα αφορά τον χρόνο υλοποίησης. Οι αδειοδοτήσεις, οι επενδύσεων και οι όροι σύνδεσης των έργων θα καθορίσουν την ταχύτητα με την οποία η νέα παραγωγή και η νέα ζήτηση θα ενταχθούν στο σύστημα.
Η ηλεκτρική ενέργεια άντεξε τα ενεργειακά σοκ
Πάντως, σύμφωνα με τη Eurelectric, το 2026 προσέφερε ένα πραγματικό τεστ αντοχής για το ευρωπαϊκό ηλεκτρικό σύστημα. Το πρώτο σοκ ήταν γεωπολιτικό. Μετά τον αποκλεισμό των Στενών του Ορμούζ, η τιμή του Brent αυξήθηκε από τα 73 στα 103 δολάρια το βαρέλι μεταξύ Φεβρουαρίου και Μαΐου, σημειώνοντας άνοδο 40%. Το φυσικό αέριο στο ευρωπαϊκό hub TTF αυξήθηκε από τα 33 στα 47 ευρώ/MWh (μεγαβατώρα), κατά 41%.
Η μέση τιμή ηλεκτρικής ενέργειας στην αγορά επόμενης ημέρας της ΕΕ, μετά τον αποκλεισμό του Ορμούζ, κινήθηκε σε διαφορετική τροχιά, υποχωρώντας κατά 7%, από τα 103 στα 91 ευρώ/MWh μεταξύ Φεβρουαρίου – Μαΐου. Η διαφορά διευρύνθηκε στη συνέχεια. Όμως, από τον Φεβρουάριο έως τον Αύγουστο, το φυσικό αέριο αυξήθηκε κατά 88,4%, συμπαρασύροντας την ηλεκτρική ενέργεια κατά 22,8%. Τον Σεπτέμβριο το TTF έφθασε περίπου στα 82 ευρώ/MWh, στο υψηλότερο επίπεδο από τον Ιανουάριο του 2023.
Το δεύτερο σοκ ήρθε από τον καιρό. Τα κύματα καύσωνα αύξησαν τη ζήτηση, τα υδροηλεκτρικά αποθέματα στη Σκανδιναβία περιορίστηκαν και η διαθεσιμότητα των γαλλικών πυρηνικών μονάδων μειώθηκε. Έτσι, από τον Απρίλιο έως τον Αύγουστο οι τιμές ηλεκτρικής ενέργειας αυξήθηκαν κατά 59%, φθάνοντας τα 126,7 ευρώ/MWh. Η πορεία αυτή ανέδειξε τις ευπάθειες του συστήματος, αλλά ταυτόχρονα επιβεβαίωσε τον ρόλο της καθαρής παραγωγής στη συγκράτηση της έκθεσης στις διεθνείς τιμές καυσίμων.
Η καθαρή παραγωγή στο προσκήνιο
Το 73% της ηλεκτρικής ενέργειας στην ΕΕ το 2026 προήλθε από Ανανεώσιμες Πηγές Ενέργειας, ενώ το μερίδιο των ορυκτών καυσίμων περιορίστηκε στο 27%. Ειδικότερα, η ηλιακή ηλεκτροπαραγωγή αυξήθηκε κατά 36,4 TWh (τεραβατώρες) μεταξύ Ιανουαρίου και Αυγούστου, η μεγαλύτερη ετήσια αύξηση που έχει καταγραφεί στην ΕΕ. Η αιολική παραγωγή αυξήθηκε κατά 23,5 TWh.
Στον αντίποδα, η υδροηλεκτρική παραγωγή μειώθηκε κατά 12,1 TWh και η πυρηνική κατά 11,8 TWh. Ο περιορισμός τους όμως δημιούργησε την ανάγκη για επιπλέον 16,3 TWh παραγωγής από φυσικό αέριο. Σε κάθε περίπτωση, η στροφή στις ΑΠΕ έχει αποτυπωθεί και στις εκπομπές CO₂. Από το 2008 οι εκπομπές άνθρακα του ηλεκτρικού τομέα της Ευρώπης έχουν μειωθεί κατά 55%, έναντι 30% στη μεταποίηση και 10% στις μεταφορές.
Η βιομηχανία παραμένει πίσω
Η εικόνα της ζήτησης, ωστόσο, παρουσιάζει διαφορετικές ταχύτητες. Η βιομηχανική κατανάλωση ηλεκτρικής ενέργειας στην ΕΕ παραμένει 9% χαμηλότερα από τα επίπεδα πριν από την ενεργειακή κρίση του 2022.. Οι ενεργοβόροι κλάδοι, όπως ο σίδηρος και ο χάλυβας, τα σιδηροκράματα, τα χημικά και τα πετροχημικά, δεν έχουν επιστρέψει σε εκείνα τα επίπεδα παραγωγής.
Την ίδια στιγμή, νέες πηγές ζήτησης αναπτύσσονται με ταχύτερους ρυθμούς. Οι πωλήσεις ηλεκτρικών επιβατικών αυτοκινήτων στην ΕΕ πλησίασαν τα τρία εκατομμύρια το 2025, αυξημένες κατά 31% σε σχέση με το 2024. Τα ηλεκτρικά μοντέλα αντιστοιχούν στο 31% των νέων ταξινομήσεων το 2026, έναντι 18% το 2021. Η κατανάλωση ηλεκτρικής ενέργειας για φόρτιση αυξήθηκε από 3,5 TWh το 2020 σε 28,8 TWh το 2025, πλησιάζοντας την ετήσια κατανάλωση της Ιρλανδίας, που ανέρχεται σε 30,9 TWh.
Αντλίες θερμότητας και η νέα ζήτηση
Στη θέρμανση, ο εγκατεστημένος στόλος αντλιών θερμότητας σε 13 χώρες της ΕΕ έφθασε τα 28 εκατομμύρια μονάδες το 2025. Το ίδιο έτος πωλήθηκαν 2,3 εκατομμύρια νέες μονάδες, έναντι του υψηλού των 2,9 εκατομμυρίων ετήσιων πωλήσεων που είχε καταγραφεί το 2022. Μετά την απότομη υποχώρηση των πωλήσεων που ακολούθησε, η αγορά δείχνει πλέον να σταθεροποιείται.
Η Αυστρία αποτελεί χαρακτηριστικό παράδειγμα πολιτικής εξηλεκτρισμού της θέρμανσης, το οποίο αναδεικνύει η Eurelectric. Το πρόγραμμα «Raus aus Öl und Gas», δηλαδή «Έξοδος από το πετρέλαιο και το φυσικό αέριο», συνέδεσε οικονομικά κίνητρα και εκμεταλλεύθηκε ευνοϊκά σήματα τιμών ηλεκτρικής ενέργειας (ήταν περίπου 6% χαμηλότερες από τον μέσο όρο της ΕΕ) με στόχο τη σταδιακή απομάκρυνση από τα ορυκτά καύσιμα. Η ηλεκτρική ενέργεια που χρησιμοποιείται για θέρμανση χώρων και νερού αυξήθηκε κατά 23%. Επίσης, η εγκατεστημένη ισχύς αντλιών θερμότητας αυξήθηκε κατά 125% το διάστημα 2015-2025, από περίπου 2,2 σε 4,9 GW θερμικής ισχύος.
Και η τεχνητή νοημοσύνη στο ενεργειακό ισοζύγιο
Η κατανάλωση των data centres στην Ευρώπη εκτιμάται ότι μπορεί να φθάσει το 2030 από 110 έως 250 TWh, έναντι 63-133 TWh το 2024. Η νέα ζήτηση μάλιστα θα είναι γεωγραφικά συγκεντρωμένη, αυξάνοντας τις απαιτήσεις για νέες συνδέσεις και ενισχύσεις δικτύων. Τα Κέντρα Δεδομένων, ωστόσο, μπορούν να προσφέρουν δυνατότητες ευελιξίας. Η δυνατότητα χρονικής μετατόπισης της ζήτησης εκτιμάται ότι μπορεί να αυξηθεί από 9 TWh το 2030 σε 19 TWh το 2040, ενώ η ευέλικτη λειτουργία τους θα μπορούσε να περιορίσει το κόστος προμήθειας ηλεκτρικής ενέργειας κατά 4%-5%.