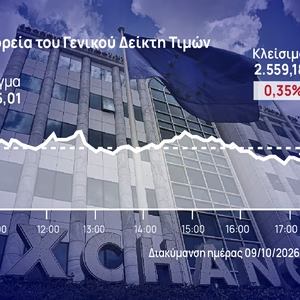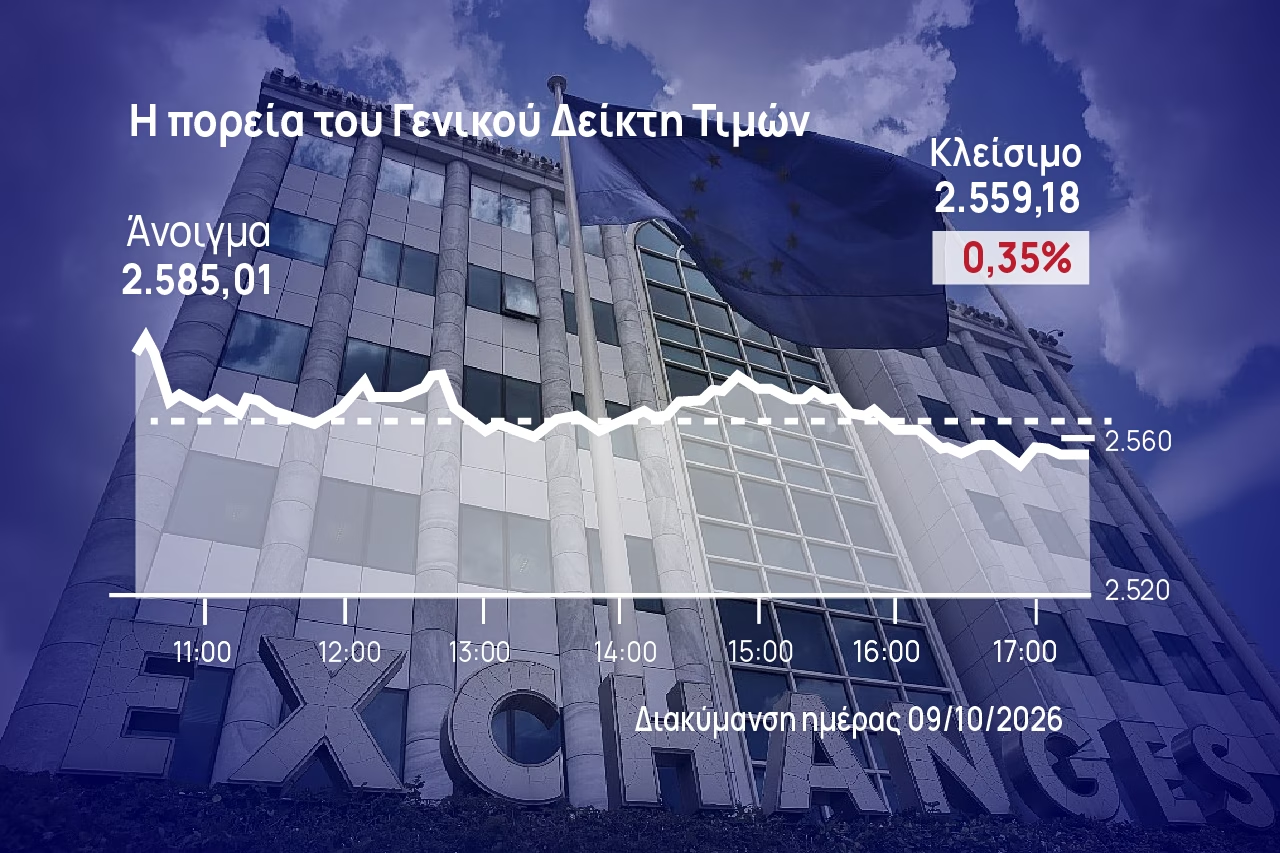

Μπορεί ο Οκτώβριος να έχει έρθει με αρκετές αναταράξεις στις διεθνείς αγορές, εντούτοις για το Χρηματιστήριο Αθηνών, οι περισσότεροι αναλυτές συμφωνούν ότι τα ισχυρά θεμελιώδη ερείσματα μπορούν να αποδειχθούν το μεγάλο πλεονέκτημα βελτίωσης της ορατότητας του στο σύμπαν των διεθνών αγορών.
Η εκρηκτική αύξηση της κερδοφορίας των εισηγμένων στο Χρηματιστήριο Αθηνών, οι ανθεκτικές προοπτικές της ελληνικής οικονομίας, οι θετικές εκτιμήσεις των διεθνών οίκων για τις ελληνικές μετοχές και οι νέες εισροές κεφαλαίων που έχει φέρει η μετάβαση στις αναπτυγμένες αγορές συνθέτουν ένα ισχυρό πλέγμα καταλυτών για το επόμενο ανοδικό rerating, παρά το γεγονός ότι υπήρξε μια λελογισμένη διόρθωση εκτόνωσης μετά το παρατεταμένο ράλι.
Ο Γενικός Δείκτης στο Χρηματιστήριο Αθηνών έφτασε στην τρέχουσα διόρθωση έχοντας προηγουμένως καταγράψει ένα ισχυρό εξάμηνο ανόδου, προσφέροντας στα μεσοπρόθεσμα χαρτοφυλάκια σημαντικά περιθώρια κατοχύρωσης κερδών.
Το στοίχημα της επαναξιολόγησης
Η ισχυρή ψήφος εμπιστοσύνης των διεθνών αναλυτών έχει επαναληφθεί άλλωστε το τελευταίο διάστημα, με την Ελλάδα να εξακολουθεί να βρίσκεται στις αγορές που ξεχωρίζουν. Η Goldman Sachs διατηρεί σύσταση αυξημένης στάθμισης για το Χρηματιστήριο Αθηνών και, στο πλαίσιο της στρατηγικής της για τις αναδυόμενες αγορές, ενώ θέτει τον στόχο για τον Γενικό Δείκτη στις 2.900 μονάδες σε ορίζοντα 12 μηνών, τοποθετώντας τη μερισματική απόδοση κοντά στο 4% και την αρνητική συναλλαγματική επίδραση.
Στην ίδια κατεύθυνση, τα στοιχεία της HSBC δείχνουν ότι η Ελλάδα παραμένει μία από τις αγορές με τις μεγαλύτερες θέσεις αυξημένης στάθμισης διεθνώς σε σύγκριση με τον πενταετή μέσο όρο, μαζί με την Ιαπωνία. Η διατήρηση αυτής της επενδυτικής προτίμησης έχει ιδιαίτερη σημασία σε μια περίοδο κατά την οποία οι διεθνείς διαχειριστές επαναξιολογούν τον κίνδυνο και περιορίζουν τις τοποθετήσεις τους σε μετοχές.
Η κερδοφορία των εισηγμένων ως βασικό στήριγμα
Το ισχυρότερο επιχείρημα υπέρ της ελληνικής αγοράς παραμένει η πορεία των εταιρικών αποτελεσμάτων, καθώς το πρώτο εξάμηνο του 2026 συνοδεύτηκε από σημαντική ενίσχυση του κύκλου εργασιών και της κερδοφορίας.
Τα συνολικά EBITDA αυξήθηκαν κατά 38,1%, στα 10,78 δισ. ευρώ από 7,81 δισ. ευρώ ένα χρόνο νωρίτερα, ενώ τα καθαρά κέρδη ανήλθαν σε 7,76 δισ. ευρώ, αυξημένα κατά 32,7%. Η εικόνα ήταν ευρεία, καθώς 117 εταιρείες, ήταν κερδοφόρες. Παράλληλα, 66 επιχειρήσεις εμφάνισαν υψηλότερα κέρδη, ενώ άλλες 18 επέστρεψαν στην κερδοφορία.
Η βελτίωση αποτυπώθηκε και στους ισολογισμούς. Τα ταμειακά διαθέσιμα αυξήθηκαν κατά 40,8%, στα 29,2 δισ. ευρώ, την ώρα που το καθαρό χρέος ενισχύθηκε κατά 9,8%, στα 40,2 δισ. ευρώ, εξέλιξη που αντανακλά και την αυξημένη επενδυτική δραστηριότητα. Τα ίδια κεφάλαια διαμορφώθηκαν στα 93,1 δισ. ευρώ, μειωμένα κατά 2,8%.
Με βάση τις τάσεις που έχουν ήδη διαμορφωθεί στο τρίτο τρίμηνο, η Beta Securities εκτίμησε πρόσφατα ότι τα συνολικά καθαρά κέρδη των εισηγμένων θα μπορούσαν να ξεπεράσουν τα 13,5 δισ. ευρώ το 2026, έναντι περίπου 12 δισ. ευρώ το 2025. Αυτό μεταφράζεται σε ετήσια αύξηση τουλάχιστον 12,5%, ενισχύοντας την προσδοκία για νέα ιστορικά υψηλά στην εταιρική κερδοφορία.
Σημαντική είναι και η διάσταση της ανταμοιβής των μετόχων. Οι χρηματικές διανομές από τα κέρδη της φετινής χρήσης εκτιμάται ότι θα προσεγγίσουν τα 1,3 δισ. ευρώ έως το τέλος του έτους, διευρύνοντας τη συμμετοχή των εισηγμένων στην επιστροφή κεφαλαίων προς τους επενδυτές.
Η οικονομία διατηρεί τη δυναμική της
Στήριγμα για τις προοπτικές του Χρηματιστηρίου παραμένει και η αναπτυξιακή πορεία της ελληνικής οικονομίας. Η Wood προβλέπει ανάπτυξη 2% το 2026 και 2,2% το 2027, εκτιμώντας παράλληλα ότι ο λόγος δημόσιου χρέους προς ΑΕΠ θα υποχωρήσει στο 134,5% φέτος και στο 126% το επόμενο έτος.
Από την πλευρά της, η Morgan Stanley αναμένει αύξηση του ΑΕΠ κατά 2% τόσο το 2026 όσο και το 2027, με κινητήριες δυνάμεις την εγχώρια ζήτηση και τις επενδύσεις. Οι πάγιες επενδύσεις έχουν αυξηθεί σχεδόν κατά 90% από τα τέλη του 2019, ενώ για την περίοδο 2026-2027 ο οίκος προβλέπει μέση ετήσια αύξηση περίπου 7%, με τη συνδρομή των δημόσιων επενδύσεων, των ευρωπαϊκών πόρων και των άμεσων ξένων επενδύσεων.
Η εικόνα, πάντως, δεν είναι απαλλαγμένη από προκλήσεις. Η Wood επισημαίνει ότι ο υψηλός πληθωρισμός εξακολουθεί να επιβαρύνει τα νοικοκυριά, ενώ η κυριαρχία πολύ μικρών επιχειρήσεων, οι δυσκολίες βελτίωσης της παραγωγικότητας και το κόστος μεταφοράς περιορίζουν την ανταγωνιστικότητα. Πρόκειται για παράγοντες που υπενθυμίζουν ότι η θετική μακροοικονομική πορεία δεν μεταφράζεται αυτομάτως σε ισόρροπη βελτίωση όλων των επιχειρηματικών μεγεθών.
Οι τράπεζες στο επίκεντρο των καταλυτών
Ιδιαίτερο βάρος στην επενδυτική υπόθεση της Ελλάδας εξακολουθεί να έχει ο τραπεζικός κλάδος, παρά την έντονη μεταβλητότητα των τελευταίων συνεδριάσεων. Η HSBC διατηρεί θετική στάση για τις ελληνικές τράπεζες, αξιολογώντας ευνοϊκά τόσο τη δυναμική της οικονομίας όσο και τις αποτιμήσεις του κλάδου.
Η Morgan Stanley, από την πλευρά της, εκτιμά ότι η πρόσφατη διόρθωση στις ευρωπαϊκές τράπεζες δημιουργεί ευκαιρίες τοποθέτησης και ότι ο βασικός κίνδυνος αφορά περισσότερο τις αποτιμήσεις παρά την κερδοφορία. Για την Ελλάδα διατηρεί σύσταση υπεραπόδοσης για την Πειραιώς, τη Eurobank και την Alpha Bank, με την τελευταία να συγκαταλέγεται στις κορυφαίες επιλογές της μεταξύ των ευρωπαϊκών τραπεζών μεσαίας κεφαλαιοποίησης.
Θετική παραμένει και η UBS, η οποία αναβάθμισε πρόσφατα τις τιμές-στόχους για τις τέσσερις συστημικές τράπεζες, διατηρώντας σύσταση αγοράς για όλες. Επίσης, αύξησε κατά 2%-3% τις μεσοπρόθεσμες εκτιμήσεις του για τα κέρδη ανά μετοχή, ενσωματώνοντας ένα περιβάλλον υψηλότερων επιτοκίων για μεγαλύτερο χρονικό διάστημα. Στο ίδιο πλαίσιο, εκτιμά ότι η Ευρωπαϊκή Κεντρική Τράπεζα θα προχωρήσει σε ακόμη μία αύξηση επιτοκίων κατά 25 μονάδες βάσης τον Δεκέμβριο, στο 2,75%.
Αντίστοιχα, η AXIA-Alpha Finance διατηρεί συστάσεις αγοράς για Eurobank, Εθνική Τράπεζα, Πειραιώς και Τράπεζα Κύπρου, αυξάνοντας τις τιμές-στόχους και τις εκτιμήσεις κερδοφορίας. Οι αναλυτές αναγνωρίζουν ότι, μετά την ισχυρή άνοδο του τραπεζικού δείκτη και τις σημαντικές εισροές κεφαλαίων, είναι πιθανή μια περίοδος κατοχύρωσης κερδών ή συσσώρευσης, αλλά σε μεσοπρόθεσμο ορίζοντα, ωστόσο, θεωρούν ότι η επενδυτική ιστορία του κλάδου παραμένει ενεργή.