
Λαβωμένο και πάλι εκ Δυσμάς το ελληνικός χρηματιστήριο, που έχασε περισσότερες από 100 μονάδες μέσα σε μόλις δύο συνεδριάσεις.
Ανατροπή, μεγάλη, ήρθε μετά την πανηγυρική συνεδρίαση παγκοσμίως την Τετάρτη, όταν και η ελληνική αγορά είχε καταφέρει να διασπάσει τις 2.625 μονάδες και να φτάσει μέχρι τις 2.683, πλησιάζοντας σε απόσταση μόλις 2,2% από τα φετινά υψηλά.
Η επιστροφή των πωλητών την Πέμπτη και την Παρασκευή έφερε τον δείκτη ξανά κοντά στη ζώνη των χαμηλών του Οκτωβρίου, ακυρώνοντας μέσα σε λίγες ώρες την αισιοδοξία για έξοδο από την πολύμηνη συσσώρευση.
Πάλι καλά που είχαμε και τις τραπεζικές ανακοινώσεις και την επικαιροποίηση των στόχων τους που κράτησαν επιμέρους μετοχές σε καλύτερη θέση, αν και δεν κατάφεραν να ανακόψουν τη γενικευμένη επιδείνωση.
Βούτυρο στο ψωμί…
Η νευρικότητα είναι τέτοια ώστε ακόμη και οι τοποθετήσεις με θεμελιώδη επενδυτική βάση να γίνονται δυσκολότερες, ανέφερε και ο Μάνος Χατζηδάκης της Beta Securities, προσθέτοντας μάλιστα με γλαφυρότητα ότι ο Γενικός Δείκτης μοίρασε λόγους για… συνταγογράφηση ψυχοφαρμάκων στους βραχυπρόθεσμα εμπλεκόμενους με την αγορά.
Για την αγορά όμως υπάρχει και μια ακόμη ιδιαιτερότητα στο timing.
Η αναδιάρθρωση των δεικτών MSCI στις 11 Νοεμβρίου έρχεται μέσα σε αυτό το κύμα ρευστοποιήσεων, ενώ μετά την ολοκλήρωσή της η αγορά θα μπει στην τελική ευθεία για την αναβάθμιση του Μαΐου 2027.
Οι χαμηλότερες αποτιμήσεις μπορεί να αλλάζουν τις ισορροπίες ενόψει των αναδιαρθρώσεων, όμως αποτελούν και καλό σημείο εισόδου αρκετών χαρτοφυλακίων…
Το ιστορικό μοτίβο μετά τις ενδιάμεσες εκλογές
Επειδή πολύς λόγος γίνεται πάντως για την επόμενη ημέρα των ενδιάμεσων εκλογών, να σας πω ότι τα στοιχεία της Goldman Sachs δείχνουν ότι και στις 18 προηγούμενες περιπτώσεις ο S&P 500 βρισκόταν υψηλότερα έξι και δώδεκα μήνες μετά τις κάλπες.
Κατά μέσο όρο, ο δείκτης κέρδιζε 7,5% έως το τέλος του έτους, 13,9% στο εξάμηνο και 15,5% στο δωδεκάμηνο.
Αυτή τη φορά, ωστόσο, η αγορά ξεκίνησε την περίοδο με ισχυρές απώλειες, καθώς ο Nasdaq 100 υποχώρησε περίπου 5% και ο S&P 500 3% στη συνεδρίαση της Πέμπτης.
Το στοιχείο που διαφοροποιεί την τρέχουσα συγκυρία είναι ότι οι πιέσεις δεν περιορίζονται στην πολιτική αβεβαιότητα, αλλά αγγίζουν τον πυρήνα του χρηματιστηριακού ράλι των τελευταίων μηνών. Τις τεχνολογικές μετοχές και τις προσδοκίες γύρω από την τεχνητή νοημοσύνη, δηλαδή.
Για να δούμε εάν επιβεβαιωθεί το ιστορικό στατιστικό…
Πέραν των περιθωρίων…
Το ότι η HelleniQ Energy αναμένεται να ανακοινώσει ιστορικά υψηλά κερδοφορίας το τρίτο τρίμηνο του 2026 είναι λίγο έως πολύ γνωστό.
Τα προσαρμοσμένα EBITDA αναμένεται να ξεπεράσουν τα 950 εκατ. ευρώ, λόγω σαφώς της εκρηκτικής διεύρυνσης των περιθωρίων διύλισης, τα οποία έφτασαν τα 29,5 δολάρια ανά βαρέλι, έναντι μόλις 8,4 δολαρίων έναν χρόνο νωρίτερα.
Η διύλιση αναμένεται να συνεισφέρει 842 εκατ. ευρώ στα EBITDA του ομίλου, δηλαδή σχεδόν το 90% της συνολικής λειτουργικής κερδοφορίας.
Αλλά αυτό που ανέδειξε η Optima Bank είναι άλλο.
Ότι ο όμιλος αναμένεται να εμφανίσει ισχυρές ταμειακές ροές που θα οδηγήσουν σε μείωση του καθαρού δανεισμού κατά περίπου 500 εκατ. ευρώ μέσα στο τρίμηνο, στα 1,5 δισ. ευρώ, από 1,967 δισ. ευρώ στο τέλος του πρώτου εξαμήνου.
Εκμεταλλεύτηκε δηλαδή ο όμιλος το ευνοϊκό περιβάλλον προκειμένου να ενισχύσει τον ισολογισμό του.
Επίσης, εκτιμάται ότι θα ανακοινώσει ενδιάμεσο μέρισμα 0,30 ευρώ ανά μετοχή, αυξημένο κατά 50% σε σχέση με πέρυσι.
Το ρωσικό μέτωπο και το σενάριο του πλήρους write-off
Η περίπτωση της Coca-Cola HBC συνέχισε να επηρεάζει την αγορά, παρά το ότι η εισηγμένη διευκρίνισε ότι δεν έχει λάβει σχετική ειδοποίηση από τις ρωσικές αρχές.
Θυμίζω εδώ ότι η Ρωσία αντιστοιχεί περίπου στο 20% των εκτιμώμενων λειτουργικών κερδών EBIT για το 2026, αλλά η συμμετοχή της στις ελεύθερες ταμειακές ροές προς τους μετόχους είναι αισθητά μεγαλύτερη, γεγονός που κάνει την υπόθεση πιο σύνθετη από μια απλή αποτίμηση της συνεισφοράς της στα κέρδη, ανέφερε η Eurobank Equities.
Και το ενδεχόμενο εξόδου, πάντως, κάθε άλλο παρά ανώδυνο είναι.
Με βάση το πλαίσιο που περιγράφει η Kommersant, η πώληση περιουσιακών στοιχείων ξένων εταιρειών απαιτεί έκπτωση τουλάχιστον 60% επί της ανεξάρτητης αποτίμησης, ενώ προβλέπεται και εισφορά τουλάχιστον 35% στον ρωσικό προϋπολογισμό, χωρίς να είναι σαφές αν το κόστος θα βαρύνει τον πωλητή ή τον αγοραστή.
Εάν εφαρμοστούν οι συγκεκριμένοι όροι στην ενδεικτική αποτίμηση των 2,7 δισ. ευρώ για τις δραστηριότητες της CCH, η τιμή πώλησης θα μπορούσε να περιοριστεί περίπου στο 1,1 δισ. ευρώ, ή στα 2,8 ανά μετοχή ευρώ.
Το ποσό, βέβαια, δεν αποτελεί δεδομένο τίμημα, καθώς θα εξαρτηθεί από τις διαπραγματεύσεις και τους περιορισμούς στη μεταβίβαση.
Οι αναλυτές εκτιμούν, πάντως, ότι η πτώση της μετοχής έχει ήδη ενσωματώσει ένα σενάριο πλήρους διαγραφής της αξίας των ρωσικών δραστηριοτήτων.
Οι αναλυτές βλέπουν περιθώρια έως 33% στη Metlen
Σταθερά θετική παραμένει η επενδυτική στάση απέναντι στη Metlen μετά τα αποτελέσματα εννεαμήνου, με J.P. Morgan, Morgan Stanley, Citi και Wood & Company να διατηρούν τις συστάσεις αγοράς ή υπεραπόδοσης και τιμές στόχους από 52 έως 65 ευρώ.
Η υψηλότερη αποτίμηση έρχεται από τη Wood & Company, με περιθώριο ανόδου 33,2%, ενώ η J.P. Morgan τοποθετεί τον πήχη στα 64 ευρώ.

Εξίσου σημαντική είναι η παραγωγή ελεύθερων ταμειακών ροών και η συγκράτηση του καθαρού δανεισμού, όπως υπογραμμίζει η Morgan Stanley, ενώ στο επενδυτικό αφήγημα προστίθενται η ανάπτυξη σε αλουμίνα και γάλλιο, αλλά και η προοπτική αυτόνομης εισαγωγής της ΜΕΤΚΑ στο Χρηματιστήριο.
Το ενδιαφέρον πλέον μεταφέρεται στο τέταρτο τρίμηνο προκειμένου η Metlen να επιβεβαιώσει τον στόχο για EBITDA 1 έως 1,15 δισ. ευρώ το 2026.
Το ελληνικό αποτύπωμα στις επιδόσεις της Euronext
Χρυσοφόρος η επένδυση της Euronext στην Αθήνα, καθώς όπως είπε και ο Stéphane Boujnah αρχίζει να συνεισφέρει ουσιαστικά στα μεγέθη και στη στρατηγική του ομίλου.
Στην τηλεδιάσκεψη για τα αποτελέσματα τρίτου τριμήνου, ο διευθύνων σύμβουλος εκτίμησε ότι οι υψηλοί όγκοι συναλλαγών στο Χρηματιστήριο Αθηνών θα έχουν συνέχεια, ενώ ξεχώρισε τη ναυτιλία, μετά και την εισαγωγή της τρίτης ναυτιλιακής εταιρείας τον Οκτώβριο, της Capital Maritime Finance.
Η ελληνική αγορά, όπως ανέφερε, συνέβαλε και στην αύξηση των εσόδων από υπηρεσίες που δεν εξαρτώνται από τον όγκο συναλλαγών, κυρίως μέσω της ανάπτυξης της θεματοφυλακής και του διακανονισμού.
Στα χέρια της Ikos το «Μικρό Ελληνικό» της Κρήτης
Στο μεταξύ, η Dimand έκανε ένα σημαντικό βήμα στην αξιοποίηση του χαρτοφυλακίου της με την πώληση της έκτασης στις Γούρνες Ηρακλείου στον όμιλο Sani/Ikos, έναντι περίπου 72,5 εκατ. ευρώ.
Από το τίμημα, ποσό που αντιστοιχεί στην εξόφληση ομολογιακού δανείου ύψους 39,9 εκατ. ευρώ κατευθύνθηκε στην αποπληρωμή του.
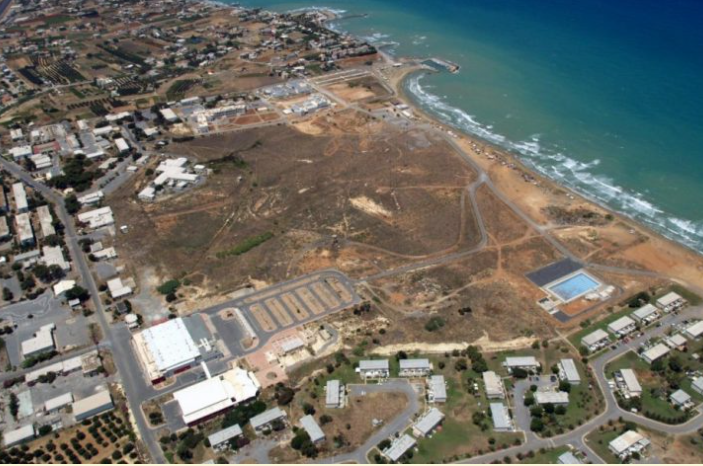
Έτσι, η συναλλαγή θα έχει θετική επίδραση στα οικονομικά της αποτελέσματα της Dimand, ενώ για τις Γούρνες, η Ikos σχεδιάζει την ανάπτυξη πολυτελούς resort περίπου 600 δωματίων, σουιτών και βιλών.
Πρόκειται για διαφορετική κατεύθυνση από τον αρχικό σχεδιασμό της Dimand, που προέβλεπε μικτή ανάπτυξη με τουριστικές και εμπορικές χρήσεις, μετατρέποντας την έκταση σε έναν νέο πόλο φιλοξενίας στην Κρήτη.
Στη Βόρεια Ελλάδα τώρα…
Αρχίζουν και πρώτες εργασίες στη Σάνη και στο project της ΟΝΥΞ Τουριστική, αλλά το ενδιαφέρον βρίσκεται πλέον και στο πώς θα χρηματοδοτηθεί.
Η έκτακτη γενική συνέλευση της 30ής Νοεμβρίου καλείται να εγκρίνει αύξηση κεφαλαίου 46 εκατ. ευρώ, με παραίτηση των υφιστάμενων μετόχων από τα δικαιώματα προτίμησης.
Το ποσό επαναφέρει στο προσκήνιο το ζήτημα της ίδιας συμμετοχής, καθώς στην αρχική παρουσίαση της επένδυσης είχε γίνει αναφορά σε ποσοστό 20%, που αντιστοιχούσε σε 57,4 εκατ. ευρώ, συμπεριλαμβανομένης όμως της αξίας της γης.
Από την αύξηση, μετοχές ύψους 5,8 εκατ. ευρώ θα αντιστοιχούν στους βασικούς μετόχους, οι οποίοι έχουν ήδη εισφέρει το συγκεκριμένο ποσό, ενώ στο χρηματοδοτικό πλάνο περιλαμβάνονται και αγορές ακινήτων και αποπληρωμές δανειακών υποχρεώσεων.