
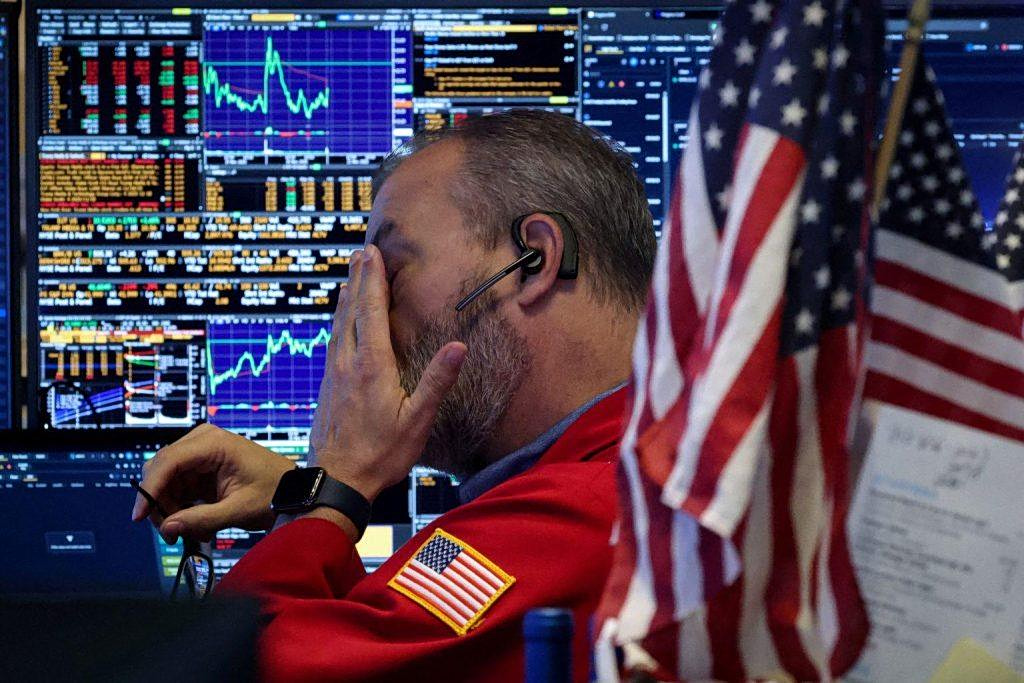
Και εκεί που όλος ο κόσμος των αγορών είχε «μεθύσει» από το μεγάλο μετεκλογικό ράλι της Wall Street, ήρθε η Πέμπτη να «κοκκινήσουν» όλα.
Τέτοιο ρόλερ κόστερ φυσικά ζούμε τακτικά με τη διοίκηση Τραμπ, αλλά τόσο μεγάλες μεταβολές ξυπνάνε μνήμες… bear market. Και ο τεχνολογικός κλάδος της Wall Street είναι στα όρια.
Όταν μάλιστα έχει σωρευτεί και υψηλό χρέος, μεγάλο leverage και τεράστιες κεφαλαιουχικές επενδύσεις.
Cross your fingers… λοιπόν για να επικαλεστούμε τους Αγγλοσάξονες, ώστε να μην έχουμε μια επανάληψη της κρίσης Dot.com.
Γεωπολιτικός κίνδυνος
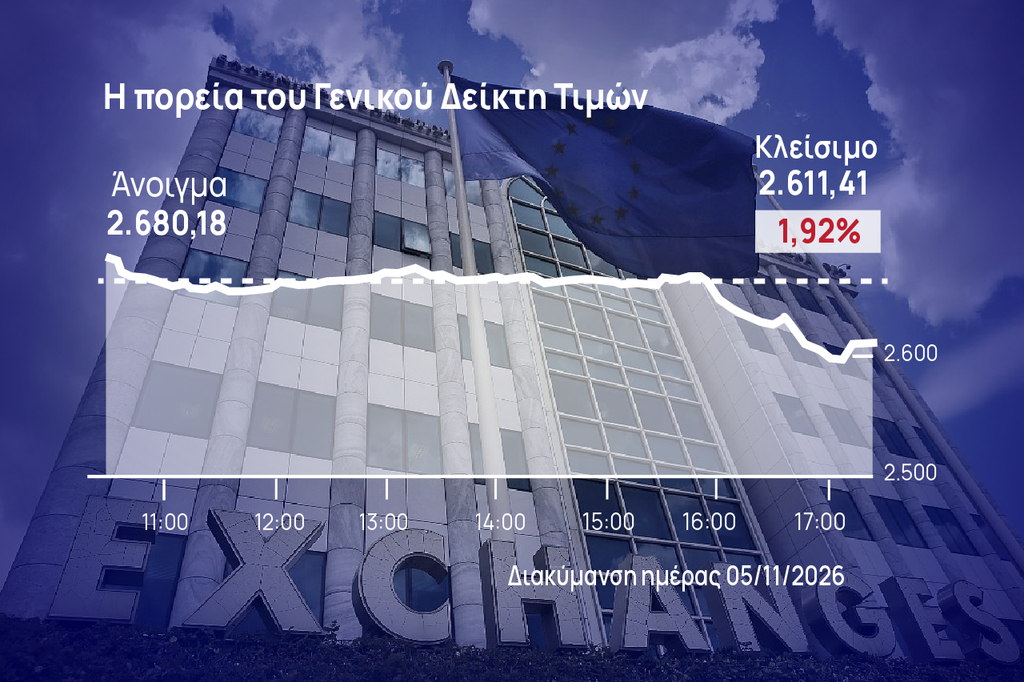
Η εικόνα της Λ. Αθηνών τώρα δεν ήταν καλύτερη, αλλά για διαφορετικούς λόγους.
Δεν έχουμε φυσικά ούτε κλάδο ημιαγωγών, ούτε πρωτοπόρους της Τεχνητής Νοημοσύνης.
Έχουμε όμως γεωπολιτικό κίνδυνο, ο οποίος αποτυπώθηκε στην Coca Cola HBC με πολύ βίαιο τρόπο. Η εισηγμένη με τη μεγαλύτερη κεφαλαιοποίηση στο Euronext Athens έχασε πάνω από 1,2 δισ. αξία μέσα σε δύο ώρες.
Το ρωσικό μέτωπο της Coca-Cola HBC
Έτσι, η πορεία της Coca Cola HBC και το ρωσικό της μέτωπο επισκίασε τα πάντα χτες στην αγορά.
Με τις εξελίξεις μάλιστα να έρχονται σε μια συνεδρίαση που η μετοχή έφτασε μία ανάσα από τα ιστορικά της υψηλά, με το κλίμα να ανατρέπεται εν ριπή οφθαλμού.
Η μετοχή έχασε πάνω από 14, με τον όγκο συναλλαγών να ξεπερνά τα 364.000 τεμάχια, καθώς οι επενδυτές άρχισαν να αποτιμούν τον κίνδυνο απώλειας του ελέγχου των εκεί δραστηριοτήτων.
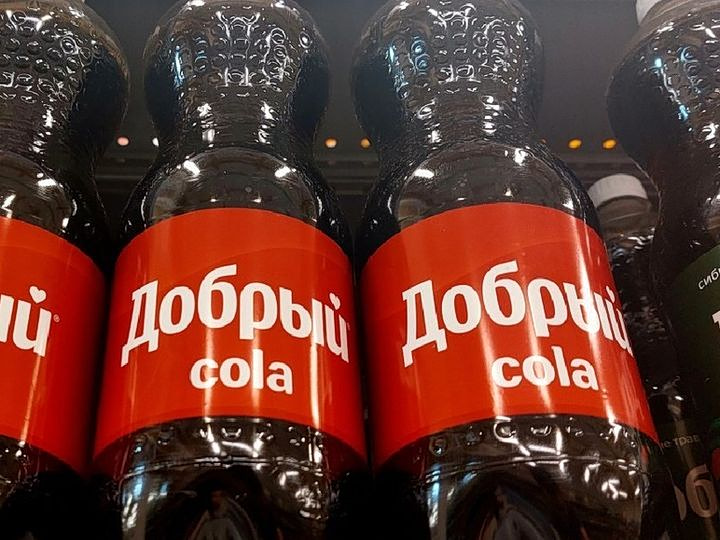
Αφορμή στάθηκε δημοσίευμα της ρωσικής Kommersant, σύμφωνα με το οποίο έχει υποβληθεί στην κυβέρνηση αίτημα να τεθεί υπό προσωρινή εξωτερική διαχείριση η Multon, μέσω της οποίας ο όμιλος διατηρεί την παραγωγική του παρουσία στη χώρα με τοπικά σήματα όπως τα Dobry και Rich.
Το αίτημα φέρεται να έχει εξασφαλίσει μερική κυβερνητική υποστήριξη, χωρίς ωστόσο να υπάρχει μέχρι στιγμής προεδρικό διάταγμα.
Αλλά μια άλλη απόφαση του Βλαντίμιρ Πούτιν να θέσει υπό προσωρινή διαχείριση τις δραστηριότητες της Japan Tobacco International ενίσχυσε ακόμη περισσότερο την ανησυχία.
Η στάση της Ρωσίας
Η Μόσχα πάντως παρουσιάζει την υπαγωγή ξένων περιουσιακών στοιχείων σε καθεστώς προσωρινής διαχείρισης ως απάντηση στις κινήσεις δυτικών χωρών κατά ρωσικών κεφαλαίων και επιχειρήσεων.
Το Κρεμλίνο επιμένει ότι ο μηχανισμός δεν ισοδυναμεί με αλλαγή ιδιοκτησίας και ότι θεωρητικά είναι αναστρέψιμος.
Tι χάνει
Θυμίζω εδώ ότι η Coca Cola HBC έχει το 14% των πωλήσεων της στην Ρωσία, ενώ τα ταμειακά διαθέσιμα της εκεί ανέρχονταν σε περίπου 1,04 δισ. ευρώ (εικόνα τέλος α’ 6μηνου 2026), εντούτοις οι αναλυτές της Eurobank Equities έχουν εκτιμήσει πως στα 52 ευρώ η μετοχή ενσωματώνει μηδενική αξία για τις ρωσικές δραστηριότητες.
Πέραν της εκτίμησης όμως, ο όμιλος βρίσκεται στην τελική ευθεία για την εξαγορά του 75% της Coca-Cola Beverages Africa (CCBA), έναντι 2,6 δισ. δολαρίων.
Η συναλλαγή αναμένεται να ολοκληρωθεί έως το τέλος του 2026, καθώς έχουν εξασφαλιστεί οι εγκρίσεις των αρχών ανταγωνισμού σε πέντε από τις έξι αρμόδιες δικαιοδοσίες, ενώ με την ενσωμάτωση της CCBA, η Coca-Cola HBC θα αποκτήσει παρουσία σε 43 αγορές και θα εξυπηρετεί περισσότερους από 1,2 δισ. καταναλωτές.
Έτσι, η Ρωσία εξακολουθεί να αποτελεί σημαντικό μέρος των δραστηριοτήτων του ομίλου, συνεισφέροντας πάνω από το 20% των εκτιμώμενων λειτουργικών κερδών (EBIT) για το 2026.
Ωστόσο, το ποσοστό συμμετοχής της αναμένεται να υποχωρήσει προς το 17% το 2027, όταν η CCBA θα έχει πλέον ενσωματωθεί στην περίμετρο ενοποίησης του ομίλου.
Ψηλά ο πήχης…
Όλα αυτά επισκίασαν τους νέους στόχους που αποκάλυψε η διοίκηση της Alpha Bank με ορίζοντας το 2030.
Οι στόχοι στρέφονται πλέον όχι μόνο στην αύξηση της κερδοφορίας, αλλά και στη σημαντική ενίσχυση των επιστροφών προς τους μετόχους, με το νέο στρατηγικό σχέδιο «Alpha Accelerated» να προβλέπει τη δυνατότητα διανομών περίπου 4 δισ. ευρώ στην τετραετία 2027-2030.
Από αυτά, περίπου 2 δισ. ευρώ αφορούν τακτικά μερίσματα σε μετρητά, ενώ προβλέπεται και πρόσθετη δυνατότητα διανομών αντίστοιχου ύψους, ανάλογα με τις κεφαλαιακές ανάγκες και τις επενδυτικές ευκαιρίες που θα προκύψουν.
Ενδεικτικό της αλλαγής στη μερισματική πολιτική είναι ότι το ποσοστό διανομής των τακτικών κερδών αναμένεται να αυξηθεί στο 40% έως το 2028, από περίπου 28% το 2025.
Το ενδιαφέρον, ωστόσο, βρίσκεται και στο πώς θα επιδιώξει η Alpha Bank να πετύχει αυτή την επιτάχυνση.
Το νέο μοντέλο ανάπτυξης στηρίζεται στην ευρύτερη κάλυψη των επιχειρηματικών πελατών και την ενίσχυση των υπηρεσιών διαχείρισης περιουσίας και προσωπικής τραπεζικής, με τη συνεργασία με τη UniCredit να προσφέρει επιπλέον διεθνή εμβέλεια και πρόσβαση σε νέες εργασίες.
Aegean: Οι απειλές στα αεροπλάνα και η ασπίδα του hedging
Δεν μας έφτανα οι διολιοφθορές στα ψυγεία των σουπερ μάρκετ, ήρθαν και οι απειλές στα αεροπλάνα…
Έχουμε εδώ και μέρες που καθυστερούν πτήσεις, ή εκτρέπονται δρομολόγια, εξαιτίας απειλών για τοποθέτηση βομβών.
Μάλιστα, δύο δρομολόγια της Aegean βρέθηκαν χθες στο επίκεντρο.
Παρόλα αυτά, η χρηματιστηριακή εικόνα της εταιρείας δεν έχει επηρεαστεί, καθώς πρόκειται για μεμονωμένα περιστατικά και όχι για εξέλιξη που έχει μεταβάλει τη λειτουργία της.
Πρόσθετη στήριξη επίσης έχει προσφέρει επίσης τις τελευταίες ημέρες και η μεγάλη αποκλιμάκωση των τιμών του πετρελαίου.
Θυμίζω εδώ ότι η Aegean έχει ήδη αντισταθμίσει το 65% των αναγκών της σε καύσιμα για το 2026, ενώ για το 2027 έχει καλύψει ποσοστό 15%-20%, σε επίπεδα τιμών υψηλότερα από τα φετινά.
Πρόκειται για ένα από τα υψηλότερα ποσοστά κάλυψης μεταξύ των ευρωπαϊκών αεροπορικών, που περιορίζει την έκθεση της εταιρείας στις διακυμάνσεις των καυσίμων.

Η μεγέθυνση της Metlen
Μία ημέρα μετά την ανακοίνωση των αποτελεσμάτων εννεαμήνου της METLEN, αξίζει ίσως να σταθεί κανείς λιγότερο στο μεμονωμένο +21% και περισσότερο στη διαδρομή που κρύβεται πίσω από αυτό.
Τα έσοδα των 6,2 δισ. αποτελούν νέο ιστορικό υψηλό για εννεάμηνο, έναντι 5,1 δισ. το 2025 και 4,2 δισ. το 2024.
Μέσα σε μόλις δύο χρόνια, δηλαδή, η εταιρεία έχει προσθέσει σχεδόν 2 δισ. στα έσοδά της, μια αύξηση που προσεγγίζει το 48%.
Και υπάρχει ένα ακόμη μέτρο σύγκρισης που λέει ίσως περισσότερα. Το φετινό εννεάμηνο έχει ήδη ξεπεράσει τα 5,7 δισ. εσόδων που είχε καταγράψει η METLEN σε ολόκληρο το 2024.
Τα ετήσια έσοδα του 2025 είχαν στο μεταξύ φθάσει τα 7,1 δισ.
Τι άλλαξε μέσα σε 2 χρόνια
Στη διετία αυτή δεν άλλαξαν μόνο οι αριθμοί. Η κύρια εισαγωγή στο London Stock Exchange τον Αύγουστο του 2025 και η ένταξη στους FTSE 100 και MSCI UK έφεραν τη METLEN πιο βαθιά στις διεθνείς κεφαλαιαγορές και μπροστά σε ένα πολύ μεγαλύτερο επενδυτικό ακροατήριο.
Την ίδια περίοδο άνοιξαν ή ωρίμασαν νέα κεφάλαια, από το γάλλιο και την αποθήκευση μέχρι τις υποδομές και τη διεύρυνση του ενεργειακού χαρτοφυλακίου.
Η METLEN φαίνεται να περνά από τη φάση της αλλαγής μεγέθους στη φάση κατά την οποία αυτή η νέα κλίμακα πρέπει να παράγει σταθερά αποτελέσματα.
Η είσοδος στον FTSE 100 ήταν ένας σημαντικός σταθμός…
Έρχονται τα Χριστούγεννα…
Από τα επίπεδα των 24 ευρώ αρχές Οκτωβρίου, πάνω από τα 27 ευρώ τις τελευταίες ημέρες η μετοχή της Jumbo, από τις λίγες που έχουν ξεχωρίσει σε αυτό το περιβάλλον.
Και μπαίνουμε και στην περίοδο των Χριστουγέννων, που η αλυσίδα πραγματοποιεί ένα μεγάλο μέρος του ετήσιου τζίρου της.
Ο Οκτώβριος έδειξε μάλιστα και την τάση, καθώς έδωσε στη Jumbo την ισχυρότερη μηνιαία αύξηση πωλήσεων της χρονιάς, με άνοδο περίπου 13%, ανεβάζοντας την επίδοση του δεκαμήνου στο 6,7%.
Η εταιρεία βρίσκεται έτσι πάνω από τον ετήσιο στόχο της διοίκησης για αύξηση περίπου 5%, με την Ελλάδα, την Κύπρο και τη Βουλγαρία να διατηρούν ισχυρή δυναμική και τη Ρουμανία να επιστρέφει σε θετικό πρόσημο σε μηνιαία βάση.
Μερίδιο αγοράς
Το ενδιαφέρον, ωστόσο, βρίσκεται λιγότερο στην υπέρβαση του στόχου και περισσότερο στην επιλογή της διοίκησης να μη μετακυλίσει πλήρως στους καταναλωτές τις αυξήσεις στο ενεργειακό και μεταφορικό κόστος που συνδέονται με την κρίση στη Μέση Ανατολή.
Μια επιλογή που προστατεύει ενδεχομένως την εμπορική ανταγωνιστικότητα, αλλά έχει τίμημα στα περιθώρια κέρδους.
Αυτός είναι και ο λόγος που η ισχυρή πορεία των πωλήσεων δεν οδηγεί αυτομάτως σε αντίστοιχη αναβάθμιση των εκτιμήσεων για την κερδοφορία.
Η «αυστηρή» Citi επίσης θυμίζει ότι στην εξίσωση προστίθενται η αύξηση του ΦΠΑ στη Ρουμανία και η υποχώρηση του λεου, παράγοντες που περιορίζουν το περιθώριο θετικής έκπληξης στα καθαρά κέρδη.
Οι εκτιμήσεις της αγοράς για 329 εκατ. ευρώ βρίσκονται ήδη πάνω από το εύρος των 310-320 εκατ. ευρώ που έχει δώσει η διοίκηση.
Τα είπαν στον Ασπρόπυργο Θεοδωρόπουλος και Δάβου
Μια επίσκεψη με ιδιαίτερο ενδιαφέρον πραγματοποιήθηκε την Τετάρτη στον Ασπρόπυργο, όπου ο Πρόεδρος του ΣΕΒ, Σπύρος Θεοδωρόπουλος, συνοδευόμενος από μέλη του Προεδρείου, βρέθηκαν στις εγκαταστάσεις της Παπαστράτος, η οποία συμπλήρωσε 95 έτη ζωής φέτος.
Μετά την ξενάγηση στο εργοστάσιο της εταιρείας, ακολούθησε συζήτηση με τη CEO της εταιρείας, Τίνα Δάβου, παρουσία στελεχών της Παπαστράτος. Και όπως πληροφορούμαστε, η κουβέντα είχε αρκετό «ζουμί», καθώς στο επίκεντρο βρέθηκαν οι προκλήσεις της ελληνικής βιομηχανίας, η ανταγωνιστικότητα και ο ρόλος των εξαγωγικών επιχειρήσεων στην ανάπτυξη της ελληνικής οικονομίας.