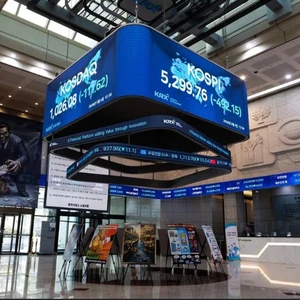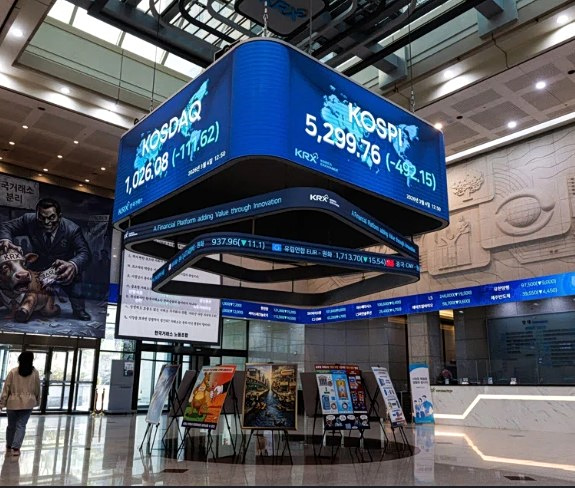
Τη χειρότερη επίδοση παγκοσμίως σημείωσε το χρηματιστήριο της Νότιας Κορέας κατά το τρίτο τρίμηνο, μετά το κύμα μαζικών πωλήσεων του Ιουλίου, καθώς οι επενδυτές ανησυχούν για τις προοπτικές των εταιρειών κατασκευής τσιπ τεχνητής νοημοσύνης (AI).
Ο βασικός δείκτης Kospi υποχώρησε κατά 18,8% στο τρίμηνο που έληξε στις 30 Σεπτεμβρίου, λόγω των μαζικών πωλήσεων μετοχών εταιρειών κατασκευής τσιπ μνήμης στις αρχές του τριμήνου. Η επένδυση σε εταιρείες όπως η Samsung Electronics και η SK Hynix είχε αναδειχθεί σε έναν από τους πιο δημοφιλείς τρόπους για να στοιχηματίσει κανείς στην άνοδο του κλάδου της τεχνητής νοημοσύνης.
Ο δεύτερος δείκτης με τη χειρότερη επίδοση ήταν ο κινεζικός CSI 300, ο οποίος σημείωσε πτώση 12,5% κατά τη διάρκεια του τριμήνου. Στον αντίποδα ο δείκτης S&P 500 κατέγραψε άνοδο 2,3%.
Παρά την πτώση, ο Kospi παραμένει ενισχυμένος κατά 60% για το τρέχον έτος, και συγκαταλέγεται στα χρηματιστήρια με τις καλύτερες επιδόσεις παγκοσμίως, μαζί με αυτό της Ταϊβάν.
Η κορεατική αγορά είχε καταστεί δείκτης των επενδυτικών εκτιμήσεων σχετικά με τις τεράστιες δαπάνες για υποδομές τεχνητής νοημοσύνης, εξηγεί στους Financial Times ο Prashant Bhayani, επικεφαλής επενδύσεων για την Ασία στην BNP Paribas Wealth Management.
Η κατάρρευση του hedge fund «Situational Awareness» του Leopold Aschenbrenner, το οποίο είχε λάβει υπερμεγέθεις θέσεις με μόχλευση σε μετοχές νοτιοκορεατικών εταιρειών κατασκευής τσιπ μνήμης, σε συνδυασμό με τον παράλογο ενθουσιασμό των φανατικών ιδιωτών επενδυτών της χώρας, οι οποίοι αγόραζαν μοχλευμένα ETF που συνδέονταν με μεμονωμένες μετοχές, οδήγησαν σε απότομη ρευστοποίηση θέσεων τον Ιούλιο.
Πλέον, η προοπτική υψηλότερων παγκόσμιων αποδόσεων στα ομόλογα απειλεί να τερματίσει το εντυπωσιακό ράλι της νοτιοκορεατικής χρηματιστηριακής αγοράς, η οποία έχει καταγράψει άνοδο άνω του 185% από τις αρχές του 2025.
Οι εκτιμήσεις των αναλυτών
«Πιστεύω όντως ότι η αγορά ομολόγων θα ασκήσει πιέσεις στις μετοχές· πρόκειται για παγκόσμιο φαινόμενο» σημειώνει ο Jongmin Shim, επικεφαλής ανάλυσης για την αγορά της Κορέας στην CLSA.
Ο Bhayani της BNP Paribas επισήμανε ότι οι αποτιμήσεις στην Κορέα έχουν καταστεί πιο ελκυστικές μετά το κύμα πωλήσεων του Ιουλίου, ωστόσο οι πιθανότητες για νέα απότομη άνοδο των αποτιμήσεων είναι περιορισμένες. «Ενδέχεται να δούμε ικανοποιητικές αποδόσεις, αλλά να δούμε 70%; Με τίποτα», ανέφερε χαρακτηριστικά.
Έχει ήδη σημειωθεί υποχώρηση των δεικτών αποτίμησης στην αγορά. Οι δείκτες τιμής προς κέρδη (P/E) βάσει μελλοντικών εκτιμήσεων για τις SK Hynix και Samsung Electronics, εταιρείες που αθροιστικά αντιπροσωπεύουν περίπου το ήμισυ της κεφαλαιοποίησης του νοτιοκορεατικού χρηματιστηρίου, έχουν υποχωρήσει σε επίπεδα μεταξύ 4 και 5.
Ο Joshua Crabb, επικεφαλής του τμήματος μετοχών Ασίας-Ειρηνικού στη Robeco, εκτιμά ότι οι υψηλότερες αποδόσεις των ομολόγων αποτελούν «αντίξοο παράγοντα» για τις κορεατικές μετοχές, σημείωσε ωστόσο ότι οι κατασκευαστές τσιπ της χώρας «διαπραγματεύονται ήδη με χαμηλούς πολλαπλασιαστές κερδών (μονοψήφιους), επομένως ο άμεσος αντίκτυπος στην αποτίμηση θα πρέπει να είναι περιορισμένος».
Ορισμένοι αμφισβητούν το κατά πόσον οι χαμηλοί δείκτες τιμής προς κέρδη (P/E) συνεπάγονται απαραίτητα ότι οι μετοχές των κατασκευαστών τσιπ είναι φθηνές. Σε έκθεση του Αυγούστου, η S&P Global Market Intelligence ανέφερε «ανησυχίες σχετικά με τον κίνδυνο κυκλικής υπερπροσφοράς», οι οποίες θα μπορούσαν να ασκήσουν πιέσεις στα μελλοντικά κέρδη.
Παράλληλα, η Τράπεζα της Κορέας αυξάνει τα επιτόκια για να περιορίσει τον πληθωρισμό σε μια οικονομία που παρουσιάζει σημάδια υπερθέρμανσης, με τις τιμές των κατοικιών να αυξάνονται παράλληλα με το χρηματιστήριο. Αυτό θα μπορούσε να λειτουργήσει ως πρόσθετος ανασταλτικός παράγοντας για τις αποδόσεις της αγοράς, τονίζει ο Shim της CLSA.