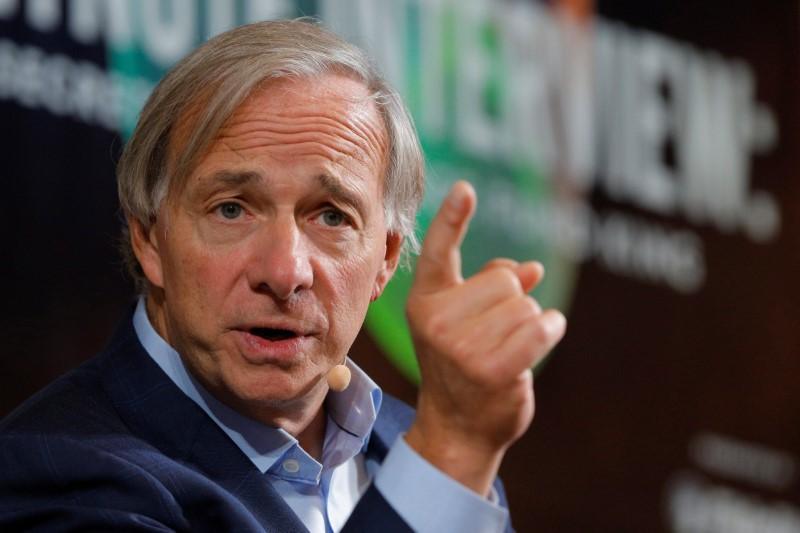
Οι μετοχές αντιμετωπίζουν αυξανόμενες πιέσεις λόγω της ανόδου των αποδόσεων των ομολόγων και της προοπτικής ασθενέστερων ταμειακών ροών των εταιρειών προειδοποίησε την Πέμπτη ο δισεκατομμυριούχος επενδυτής Ρέι Ντάλιο ότι, παρά το γεγονός ότι τα κέρδη συνεχίζουν να αυξάνονται.
Ο ιδρυτής της Bridgewater Associates δήλωσε στο CNBC ότι οι μετοχές έχουν αντέξει μέχρι στιγμής στο παγκόσμιο κύμα μαζικών πωλήσεων ομολόγων, επειδή η αύξηση των κερδών διατήρησε τις αναμενόμενες αποδόσεις των μετοχών ελκυστικές σε σύγκριση με τα ομόλογα. Ωστόσο, αυτό το πλεονέκτημα θα περιοριστεί, όπως είπε, καθιστώντας ενδεχομένως τις μετοχές πιο ευάλωτες καθώς οι χρηματοοικονομικές συνθήκες γίνονται πιο αυστηρές.
«Βρισκόμαστε σε εκείνο το σημείο του κύκλου όπου τα επιτόκια μπορούν να αυξηθούν χωρίς να προκαλέσουν πτώση στην αγορά μετοχών, επειδή υπάρχει επαρκής αύξηση κερδών και επαρκής αναμενόμενη απόδοση», δήλωσε ο Ντάλιο στο CNBC, στο πλαίσιο της συνόδου κορυφής Milken Institute Asia Summit στη Σιγκαπούρη, την Πέμπτη.
«Όταν όμως αυτό το “μαξιλάρι” ασφαλείας μειώνεται, τότε εισέρχεσαι σε μεταγενέστερο στάδιο του κύκλου. Σε αυτό το σημείο βρισκόμαστε λοιπόν».
Η προειδοποίησή του έρχεται τη στιγμή που οι αποδόσεις των αμερικανικών κρατικών ομολόγων κινούνται κοντά σε υψηλά πολλών δεκαετιών. Οι επενδυτές καλούνται να διαχειριστούν τα μεγάλα κρατικά ελλείμματα, τον επίμονο πληθωρισμό και τον αυξανόμενο δανεισμό που συνδέεται με τις επενδύσεις στην τεχνητή νοημοσύνη (AI).
Ο Ντάλιο ανέφερε ότι οι μετοχές εισήλθαν στον τρέχοντα κύκλο προσφέροντας σημαντικά υψηλότερες αναμενόμενες αποδόσεις σε σχέση με τα ομόλογα, γεγονός που βοήθησε στη διατήρηση της ζήτησης για μετοχές παρά την άνοδο του κόστους δανεισμού.
Ωστόσο, καθώς οι τιμές των μετοχών ανεβαίνουν και οι αποδόσεις των ομολόγων αυξάνονται, αυτό το σχετικό πλεονέκτημα εξανεμίζεται, αφήνοντας λιγότερα περιθώρια στις μετοχές να απορροφήσουν τα υψηλότερα επιτόκια.
«Λόγω αυτής της μεταβολής στις τιμές, το “μαξιλάρι” ασφαλείας έχει μειωθεί, με αποτέλεσμα να βλέπουμε τώρα τα περιθώρια πιστωτικού κινδύνου (credit spreads) να διευρύνονται», είπε χαρακτηριστικά.
Κέρδη έναντι ταμειακών ροών
Ο Ντάλιο προειδοποίησε επίσης ότι οι επενδυτές ενδέχεται να παραβλέπουν τον κίνδυνο επιδείνωσης της ικανότητας των εταιρειών να παράγουν ταμειακές ροές, ακόμη και όταν τα ανακοινωθέντα κέρδη συνεχίζουν να βελτιώνονται.
Όταν ρωτήθηκε αν οι εταιρείες θα μπορούσαν να διατηρήσουν την ισχυρή αύξηση των κερδών τους το τρίτο τρίμηνο, ο Ντάλιο απάντησε ότι οι επενδυτές θα πρέπει να εστιάζουν στις ελεύθερες ταμειακές ροές και όχι μόνο στα κέρδη.
«Πιστεύω ότι πρέπει να δίνετε προσοχή στις ελεύθερες ταμειακές ροές… Όχι μόνο στα κέρδη. Διότι, αν καταγράφεις κέρδη αλλά στη συνέχεια επενδύεις χωρίς να εισπράττεις χρήματα από αυτό, τότε δημιουργείται ένα πρόβλημα ρευστότητας. Ο Ντάλιο απέφυγε να προβλέψει πτώση των κερδών ή επικείμενη διόρθωση της χρηματιστηριακής αγοράς. Ανέφερε ότι οι χρηματοοικονομικές συνθήκες δεν έχουν ακόμη συσφιχθεί σε βαθμό ικανό να περιορίσει σημαντικά τη χορήγηση πιστώσεων και τις δαπάνες.
Η πτώση στην αγορά ομολόγων έχει ακόμη δρόμο πιστεύει ο Ντάλιο
Ο Ντάλιο δήλωσε επίσης ότι αναμένει τη συνέχιση του κύματος μαζικών πωλήσεων στις παγκόσμιες αγορές ομολόγων, καθώς κυβερνήσεις και επιχειρήσεις ανταγωνίζονται για την άντληση κεφαλαίων, με την αυξανόμενη έκδοση χρέους να ασκεί πιέσεις στη ζήτηση από την πλευρά των επενδυτών.
Οι κυβερνήσεις δανείζονται μαζικά για τη χρηματοδότηση δημοσιονομικών ελλειμμάτων, ενώ οι επιχειρήσεις αντλούν κεφάλαια για επενδύσεις σε αναδυόμενες τεχνολογίες, δημιουργώντας μια ανισορροπία που ενδέχεται να διατηρήσει τις ανοδικές πιέσεις στα επιτόκια.
«Βρισκόμαστε σε μια πτωτική αγορά ομολόγων – αυτό νομίζω ότι είναι αρκετά σαφές – και η εκτίμησή μου είναι ότι η τάση αυτή θα έχει συνέχεια», δήλωσε ο ίδιος.
Το υψηλότερο κόστος δανεισμού θα αναγκάσει τελικά σε μείωση των πιστώσεων και των δαπανών, επιβαρύνοντας την οικονομική δραστηριότητα και ενδεχομένως επηρεάζοντας αρνητικά τις χρηματιστηριακές αγορές, σημείωσε ο Ντάλιο.
Προς το παρόν, ο Ντάλιο εκτιμά ότι η διαδικασία σύσφιγξης της νομισματικής πολιτικής βρίσκεται ακόμη στα αρχικά της στάδια, με την αύξηση των κερδών να εξακολουθεί να στηρίζει τις μετοχές, παρά το γεγονός ότι οι πιστωτικές συνθήκες αρχίζουν να εξασθενούν.