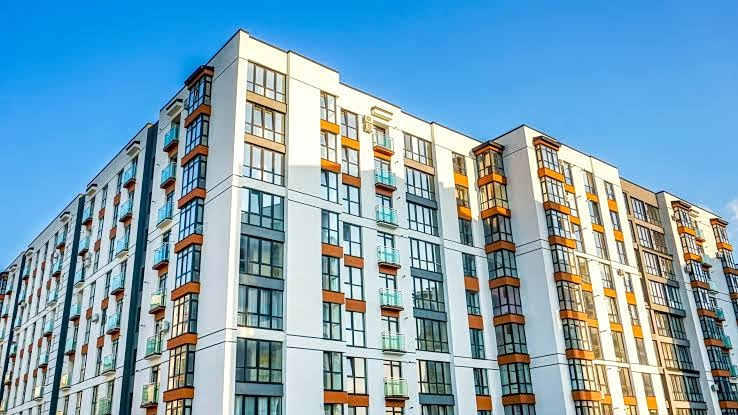
Λίγοι επενδυτές αισθάνονται τόσο έντονα την πίεση των υψηλότερων επιτοκίων όσο οι ιδιοκτήτες πολυκατοικιών και συγκροτημάτων διαμερισμάτων στις ΗΠΑ. Ο κλάδος του multifamily real estate, δηλαδή διαμερισμάτων σε πολυκατοικίες, βρίσκεται αντιμέτωπος με ένα τεράστιο κύμα λήξεων δανείων, καθώς περισσότερα από $1,8 τρισ. χρέους αναμένεται να ωριμάσουν μέσα στην επόμενη δεκαετία.
Το πρόβλημα είναι ιδιαίτερα έντονο άμεσα καταδεικνύει η Wall Street Journal. Περίπου $757 δισ. από αυτά τα δάνεια λήγουν έως το 2028, σύμφωνα με την Mortgage Bankers Association, περισσότερο από οποιονδήποτε άλλο κλάδο της εμπορικής αγοράς ακινήτων. Μόνο το 2026 ωριμάζουν σχεδόν $300 δισ., μετά τα περίπου $310 δισ. του 2025, ενώ άλλα $223 δισ. αναμένεται να λήξουν το 2027.
Για τους ιδιοκτήτες, η αναχρηματοδότηση αποτελεί πλέον πολύ ακριβότερη υπόθεση. Πολλά από τα δάνεια είχαν συναφθεί το 2020 και το 2021, όταν τα επιτόκια των στεγαστικών για πολυκατοικίες είχαν υποχωρήσει ακόμη και κοντά στο 3%. Σήμερα, οι ιδιοκτήτες καλούνται σε αρκετές περιπτώσεις να αναχρηματοδοτήσουν με επιτόκια σχεδόν διπλάσια.
Η συγκυρία είναι εντυπωσιακή, καθώς μόλις πριν από λίγα χρόνια τα διαμερίσματα θεωρούνταν ένα από τα πιο ελκυστικά καταφύγια της αγοράς ακινήτων. Η τηλεργασία είχε πλήξει τα γραφεία, το λιανεμπόριο αντιμετώπιζε τις δικές του πιέσεις και ο ξενοδοχειακός κλάδος είχε δεχθεί ισχυρό πλήγμα από την πανδημία. Την ίδια στιγμή, τα ενοίκια στις ΗΠΑ αυξάνονταν με διψήφιους ρυθμούς, ενισχύοντας τις αποδόσεις των ιδιοκτητών.
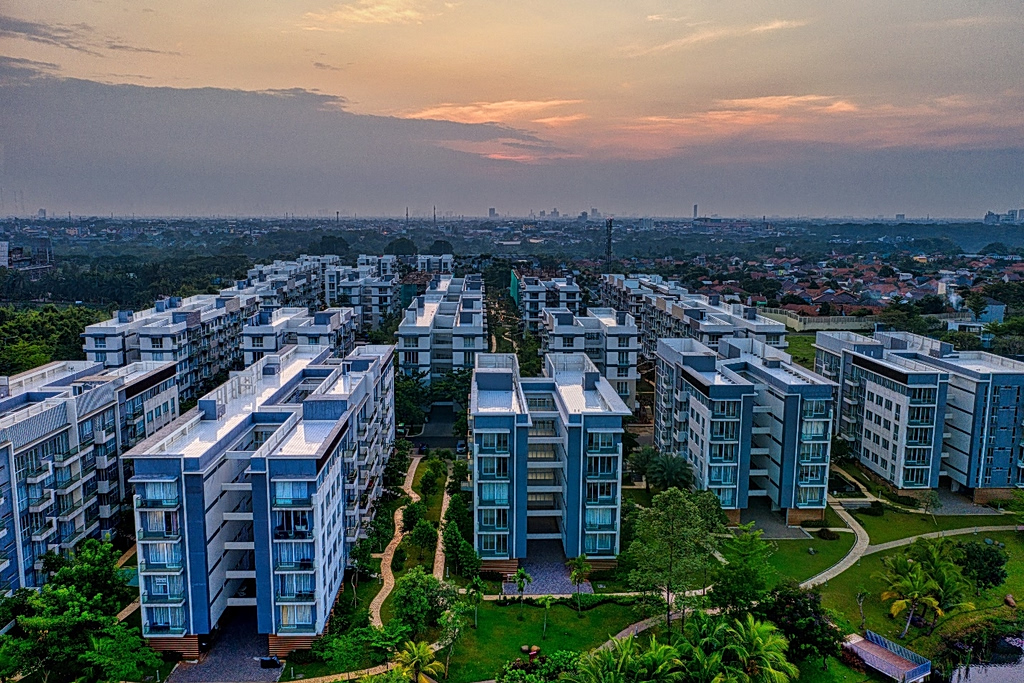
Πως η προσφορά στις ΗΠΑ ξεπέρασε τη ζήτηση
Η εικόνα όμως άλλαξε γρήγορα. Η κατασκευαστική δραστηριότητα εκτοξεύθηκε, ιδιαίτερα στις πολιτείες του Sun Belt, με πόλεις όπως το Όστιν, το Φίνιξ, το Ντένβερ και η Ατλάντα να κατακλύζονται από νέες πολυκατοικίες. Η προσφορά αυξήθηκε ταχύτερα από τη ζήτηση, πιέζοντας τα ενοίκια και τις πληρότητες.
Σύμφωνα με τη Morgan Stanley, την περίοδο 2022–2025 παραδόθηκαν περίπου 2,2 εκατ. νέες μονάδες multifamily στις ΗΠΑ, έναντι μέσου ετήσιου ρυθμού περίπου 245.000 μονάδων τις δύο προηγούμενες δεκαετίες. Η υπερπροσφορά, σε συνδυασμό με τον πληθωρισμό, το υψηλότερο κόστος κατασκευής και τα επιτόκια, οδήγησε σε σημαντική διόρθωση των αποτιμήσεων.
Η πίεση έχει ήδη περάσει στο χρηματοπιστωτικό σύστημα. Τα ποσοστά καθυστερήσεων στα multifamily δάνεια που περιλαμβάνονται σε τιτλοποιημένα εμπορικά ενυπόθηκα δάνεια (commercial mortgage-backed securities) έχουν αυξηθεί σημαντικά. Τον Ιούνιο του 2026 το ποσοστό διαμορφώθηκε στο 7,23%, ενώ τον Απρίλιο είχε φτάσει το 7,71%, σύμφωνα με στοιχεία της Trepp.
Το αποτέλεσμα είναι ότι ορισμένοι ιδιοκτήτες εξετάζουν πλέον την πώληση ακινήτων ακόμη και με ζημία, ενώ άλλοι αναγκάζονται να βάλουν νέα κεφάλαια για να καλύψουν το κόστος της αναχρηματοδότησης. Οι πιέσεις έχουν οδηγήσει παράλληλα σε μεγαλύτερη συγκέντρωση του κλάδου, καθώς ισχυρότεροι όμιλοι διαθέτουν πρόσβαση σε φθηνότερο κεφάλαιο.
Την ίδια στιγμή, η κρίση δημιουργεί ευκαιρίες για επενδυτές με άφθονα διαθέσιμα κεφάλαια. Οι τιμές των multifamily ακινήτων έχουν υποχωρήσει σημαντικά από τα υψηλά του 2022, με τη Morgan Stanley να επισημαίνει ότι σε αρκετές αγορές βρίσκονται πλέον κάτω από το κόστος αντικατάστασης.
Το μεγάλο ερώτημα είναι ποιος θα απορροφήσει το κόστος της προσαρμογής. Οι ιδιοκτήτες μπορούν να αυξήσουν τα ενοίκια, να επιβάλουν νέες χρεώσεις ή να περιορίσουν τις δαπάνες συντήρησης. Αυτό σημαίνει ότι το πρόβλημα του χρέους δεν περιορίζεται στους επενδυτές και τις τράπεζες: μπορεί να μεταφερθεί και στους ενοικιαστές.
Έτσι, το αμερικανικό multifamily real estate βρίσκεται σε μια κρίσιμη φάση. Το κύμα λήξεων δανείων που δημιουργήθηκε την εποχή του φθηνού χρήματος συναντά σήμερα μια αγορά με υψηλότερο κόστος χρηματοδότησης, μεγαλύτερη προσφορά και χαμηλότερες αποτιμήσεις. Για τους ιδιοκτήτες που δεν μπορούν να αντέξουν την αναχρηματοδότηση, η εποχή της αναβολής φαίνεται να τελειώνει.