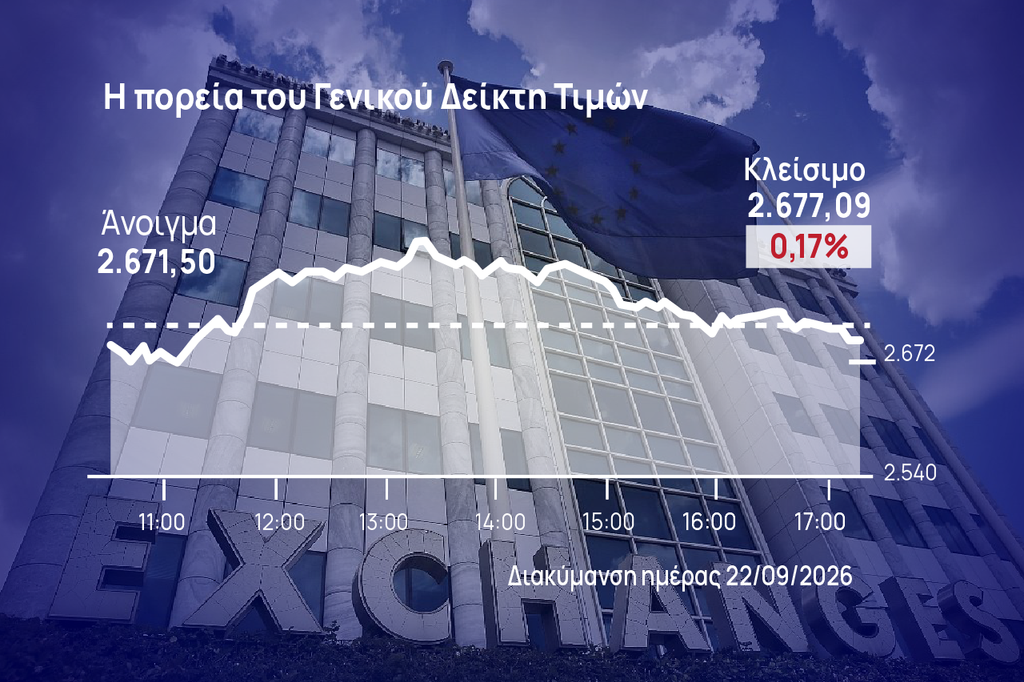
Οι αναταράξεις στο Euronext Athens συνεχίζονται, αλλά η αγορά δείχνει να έχει και αγοραστικές δυνάμεις και ρευστότητα.
Αλλά επιδίδεται σε χειρουργικές κινήσεις και καλώς κάνει για τη στήλη. Χρειάζεται να «χωνέψει» η αγορά τις τεκτονικές αλλαγές που υπήρξαν στις θέσεις των μεγάλων και να δει τις προθέσεις τους.
Διότι οι καιροί είναι… ενδιαφέροντες και οι διεθνείς παγίδες πολλές. Ενέργεια, ενδιάμεσες εκλογές στις ΗΠΑ και κλείσιμο θέσεων τον Νοέμβριο για τους ξένους συμπυκνώνονται σε ένα δίμηνο που το ταμπλό θα είναι δύσκολο.
Στην Αθήνα πάλι, οι 2.700 μονάδες παραμένουν το βασικό σημείο αναφοράς.
Άλλωστε και η εγχώρια ειδησεογραφία δεν προσφέρει ισχυρούς νέους καταλύτες, το βλέμμα παραμένει στραμμένο στις διεθνείς αγορές και στις γεωπολιτικές εξελίξεις, ενώ κάθε νέα επιχειρηματική συμφωνία μπορεί να αποκτήσει μεγαλύτερο ειδικό βάρος.
Σε κάθε περίπτωση, πίσω από τη βραχυπρόθεσμη μεταβλητότητα εξακολουθεί να υπάρχει το θεμελιώδες «μαξιλάρι» της ισχυρής εταιρικής κερδοφορίας.
Ρευστοποιήσεις σε Motor Oil και Helleniq Energy
Όπως και στα διυλιστήρια, καθώς περνούν, όπως φαίνεται, αρκετοί από το… ταμείο.
Motor Oil και Helleniq Energy, βρέθηκαν χθες και πάλι στο στόχαστρο πωλητών και ολοκλήρωσαν τη συνεδρίαση με σημαντικές απώλειες άνω του 4%, αποτυπώνοντας τη νευρικότητα πολλών χαρτοφυλακίων να κατοχυρώσουν τα εντυπωσιακά κέρδη από την αρχή της χρονιάς.
Και δεν είναι λίγα… η μεν Motor Oil είναι ακόμη στο +105% και η δε Helleniq Energy είναι στο +101,5%.
Εκεί αποδίδουν και οι χρηματιστηριακές πηγές της στήλης τις αναταράξεις στον κλάδο, ο οποίος κλείνει και το τρίτο τρίμηνο του έτους με υψηλά περιθώρια διύλισης.
Όπερ σημαίνει ότι μια αποκλιμάκωση των τιμών του πετρελαίου της τάξεως των 5-6 δολαρίων που βλέπουμε στην παρούσα στις διεθνείς τιμές αναφοράς, δεν θα αλλοιώσει την εικόνα του γ’ 3μηνου.
Ούτε και θα αλλάξει τις εκτιμήσεις και τις προσδοκίες για σημαντικές χρηματικές διανομές προς τους μετόχους.
Νέος πονοκέφαλος από το ρεύμα
Και επειδή κάθε «νόμισμα» έχει δύο όψεις, να σας πω ότι έχει ανοίξει νέο μέτωπο στην ενέργεια, αυτή τη φορά από τη χονδρεμπορική αγορά ηλεκτρισμού.
Η τιμή στην Αγορά Επόμενης Ημέρας εκτινάχθηκε στα 211,76 ευρώ/MWh, καταγράφοντας το υψηλότερο ημερήσιο επίπεδο για το 2026.
Και καθώς οδεύουμε προς την εκπνοή του Σεπτεμβρίου, το κόστος θα επηρεάσει τις χρεώσεις των κυμαινόμενων τιμολογίων του Οκτωβρίου.
Εφόσον η αγορά παραμείνει σε υψηλά επίπεδα μέχρι το τέλος Σεπτεμβρίου, το κόστος θα αποτελέσει δύσκολη εξίσωση για τους προμηθευτές, οι οποίοι θα πρέπει να αποφασίσουν πόσο θα απορροφήσουν και πόσο θα μετακυλίσουν στους καταναλωτές.

SOS από την ενεργοβόρο βιομηχανία
Το ενεργειακό κόστος χτυπά και την ελληνική βιομηχανία, λόγω της ανόδου του φυσικού αερίου.
Περισσότερες από 700 μεταποιητικές επιχειρήσεις υψηλής ενεργειακής κατανάλωσης θεωρούν ότι βρίσκονται εκτεθειμένες σε έναν κίνδυνο για τον οποίο άλλες ευρωπαϊκές χώρες έχουν ήδη ενεργοποιήσει μηχανισμούς προστασίας.
Η πρόταση που βρίσκεται στο τραπέζι προβλέπει στήριξη με ορίζοντα τριετίας για τις ενεργοβόρες επιχειρήσεις, με ένα μέρος της ενίσχυσης να επιστρέφει στην παραγωγική βάση μέσω επενδύσεων σε αποθήκευση και ευελιξία, ενεργειακή αποδοτικότητα, εξηλεκτρισμό και απανθρακοποίηση.
Alpha Bank: Το μήνυμα πριν από το Investor Day
Θετική ήταν η εικόνα που αποκόμισε η Deutsche Bank από τη συνάντηση με τη διοίκηση της Alpha Bank, στην οποία συμμετείχαν ο CEO, ο CFO και ο επικεφαλής Investor Relations.
Με τη διοίκηση να κρατά χαμηλά τον πήχη ενόψει του Investor Day στις 5 Νοεμβρίου, το βασικό μήνυμα ήταν ότι η παρουσίαση δεν αναμένεται να φέρει κάποια μεγάλη ανατροπή στις εκτιμήσεις της αγοράς, αλλά περισσότερο να ενισχύσει την εμπιστοσύνη στην ικανότητα της τράπεζας να πετύχει τους στόχους της.
Η εμπορική δραστηριότητα παραμένει ισχυρή, η ελληνική οικονομία συνεχίζει να στηρίζει τη ζήτηση για δάνεια, ενώ δεν διαπιστώνεται κάποια ουσιαστική επιδείνωση στην ποιότητα του χαρτοφυλακίου.

Το περιθώριο από την εκτέλεση
Υπάρχουν βέβαια και κάποιες πιέσεις, με τη διοίκηση να αναγνωρίζει ότι τα περιθώρια στις εταιρικές χορηγήσεις παραμένουν υπό πίεση, τα έσοδα από προμήθειες στο retail transaction banking αυξάνονται με πιο ήπιο ρυθμό και το κόστος επηρεάζεται από τον πληθωρισμό.
Συνολικά, ωστόσο, η Deutsche Bank βγήκε από τη συνάντηση με μεγαλύτερη εμπιστοσύνη στην πορεία της Alpha Bank.
Το ενδιαφέρον είναι ότι βλέπει το περιθώριο ανόδου περισσότερο να περνά μέσα από την εκτέλεση του πλάνου και την επίτευξη των στόχων παρά από μια θεαματική αναβάθμιση των guidance στις 5 Νοεμβρίου.
Το discount της Jumbo βλέπει η Optima
Θετική παραμένει η Optima για την πορεία της Jumbo, επισημαίνοντας την ανθεκτικότητα των πωλήσεων, τον μηδενικό δανεισμό και την ισχυρή ρευστότητα της εταιρείας.
Στα θετικά προσθέτει και την επέκταση του δικτύου franchise σε νέες διεθνείς αγορές, η οποία δημιουργεί έναν ακόμη μοχλό ανάπτυξης με περιορισμένες κεφαλαιακές απαιτήσεις και χαμηλό, κατά την εκτίμησή της, εκτελεστικό ρίσκο.
Η αυξανόμενη συμμετοχή του franchise μπορεί να πιέσει σε κάποιο βαθμό τα περιθώρια μικτού κέρδους, ωστόσο αναμένεται να ενισχύσει περαιτέρω τις πωλήσεις και τη γεωγραφική διαφοροποίηση της Jumbo.
Χαμηλότερα από τον μέσο όρο
Παράλληλα, η Optima εκτιμά ότι η κατάργηση από την ΕΕ της απαλλαγής από τελωνειακούς δασμούς για εισαγωγές χαμηλής αξίας, μαζί με την επιβολή τέλους διαχείρισης στα μικρά δέματα από διαδικτυακές πλατφόρμες εκτός ΕΕ, θα δημιουργήσει πιο ισότιμους όρους ανταγωνισμού για τους ευρωπαίους retailers.
Σε επίπεδο αποτίμησης, η Jumbo διαπραγματεύεται στις 10,5 φορές τα εκτιμώμενα κέρδη του 2026, έναντι 13,2 φορές για τον κλάδο, δηλαδή με discount 20,5%, ενώ παραμένει και κάτω από τον μέσο όρο της τελευταίας δεκαετίας, στις 10,8 φορές.
Κατά την Optima, το υφιστάμενο discount δεν δικαιολογείται από την ανθεκτικότητα του επιχειρηματικού μοντέλου και το ισχυρό χρηματοοικονομικό προφίλ της εταιρείας.
Χαμηλότερα ο πήχης για τη Σαράντης
Στα 15,1 ευρώ από 16 ευρώ μειώνει την τιμή-στόχο για τη Σαράντης η Eurobank Equities, μετά την αναθεώρηση του μοντέλου της για το 2027.
Οι χαμηλότερες παραδοχές για τις κεφαλαιουχικές δαπάνες δεν είναι αρκετές για να αντισταθμίσουν τις υποβαθμίσεις στις εκτιμήσεις για τα κέρδη, ενώ ο οίκος ανεβάζει και το WACC κατά 50 μονάδες βάσης, στο 9,4%, λόγω του υψηλότερου επιτοκιακού περιβάλλοντος.
Παρά τις πιέσεις, η μετοχή διαπραγματεύεται στις 12,7 φορές τα εκτιμώμενα κέρδη του 2027 και στις 6,9 φορές EV/EBITDA, με έκπτωση περίπου 20%-34% έναντι των ευρωπαϊκών ομοειδών εταιρειών.
Το βλέμμα στο 2027
Η μετοχή έχει πιεστεί τον τελευταίο χρόνο, καθώς η Σαράντης δεν κατάφερε για δεύτερη συνεχόμενη χρονιά να πετύχει τους στόχους που είχε θέσει η διοίκηση.
Η Eurobank Equities πάντως σημειώνει ότι και οι δύο χρονιές είχαν ιδιαίτερα δύσκολες εξωτερικές συνθήκες.
Με τα σημερινά δεδομένα, εκτιμά ότι σημαντικό μέρος της βραχυπρόθεσμης αβεβαιότητας για τα κέρδη έχει ήδη αποτυπωθεί στην τιμή και διατηρεί τη σύσταση Buy.
Το επόμενο βήμα, ωστόσο, είναι πιο απαιτητικό: για να αλλάξει ουσιαστικά η εικόνα της μετοχής, θα πρέπει από το 2027 να φανούν πιο καθαρά η ανάκαμψη των εσόδων και η βελτίωση των περιθωρίων.
Μειώνει το short στη Metlen η JPMorgan
Η JPMorgan Asset Management περιόρισε αισθητά την καθαρή short θέση της στη Metlen, στο 0,47391% στις 18 Σεπτεμβρίου από 0,78284% προηγουμένως, δηλαδή κατά 443.087 μετοχές.
Την ίδια ώρα, η μετοχή βρίσκεται στο επίκεντρο διεθνών αναφορών με αφορμή την αναβάθμιση της ελληνικής αγοράς στις ανεπτυγμένες.
Οι Times σημείωσαν χθες ότι η εξέλιξη «δίνει αέρα στα πανιά» της Metlen, η οποία βρέθηκε στην κορυφή του FTSE 100, ενώ η μετάβαση της Ελλάδας στις developed markets από τη Stoxx ανοίγει τον δρόμο και για την ένταξή της στον Stoxx Europe 600.
Η εξέλιξη αποκτά ιδιαίτερο βάρος για έναν όμιλο που πέρυσι μετέφερε την κύρια εισαγωγή του στο Λονδίνο, διατηρώντας τη δευτερογενή διαπραγμάτευση στην Αθήνα.