Η επιτυχία στη σύναψη επιχειρηματικών συμφωνιών βασίζεται εξολοκλήρου στη σωστή ανάγνωση της συγκυρίας και του κλίματος που επικρατεί. Αυτό, ωστόσο, είναι ιδιαίτερα δύσκολο να επιτευχθεί… μεταθανάτια.
Σύμφωνα με τις οδηγίες του Giorgio Armani, ο εμβληματικός οικος μόδας είναι έτοιμος να ξεκινήσει μια τριμερή διαδικασία με τις LVMH, L’Oréal και EssilorLuxottica για την πώληση ενός μειοψηφικού πακέτου μετοχών.
Αφενός, το αίτημα του ιδρυτή του οίκου ακούγεται λογικό. Ο όμιλος μόδας φαίνεται πράγματι ελκυστικός για έναν εξωτερικό επενδυτή, αφού διαθέτει ισχυρή αναγνωρισιμότητα και μια κλασική αισθητική που απευθύνεται σε ευρύ κοινό.
Και, παρόλο που θα μπορούσε κανείς να διαφωνήσει με την επιλογή των «προτιμώμενων αγοραστών», καθώς οι δύο στους τρεις δεν δραστηριοποιούνται καν στον τομέα της μόδας, οποιοσδήποτε από αυτούς θα βοηθούσε στη σταθεροποίηση της εταιρείας μετά την αποχώρηση του ηγέτη της.
Προβληματική συγκυρία για το deal;
Το πρόβλημα είναι ότι η παρούσα συγκυρία δεν είναι ευνοϊκή για την πώληση του οίκου Armani, η αξία του οποίου έχει υπολογιστεί στο παρελθόν στα 6,5 δισ. ευρώ σύμφωνα με τους Financial Times.
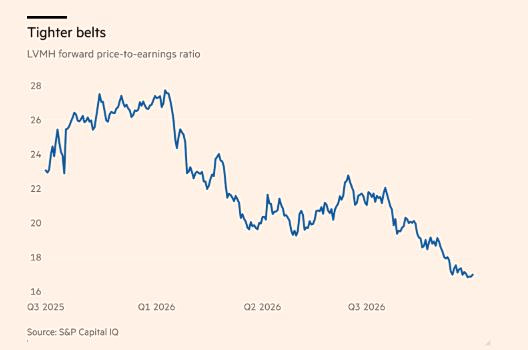
Η ύφεση στον κλάδο των ειδών πολυτελείας έχει ωθήσει την τιμή της μετοχής της LVMH σε πτώση σχεδόν 40% φέτος. Την ίδια ώρα η εταιρεία, που αποτελεί δείκτη αναφοράς του κλάδου, προχωρά σε εξορθολογισμό του χαρτοφυλακίου του. Νωρίτερα αυτόν τον μήνα έχοντας εκποίησε τη Marc Jacobs.
Εν τω μεταξύ, η EssilorLuxottica έχει επενδύσει στρατηγικά στα έξυπνα γυαλιά της Meta και η L’Oréal εξέδωσε πρόσφατα μια μεγάλη επιταγή προς την Kering, γεγονός που ενδέχεται να τις καταστήσει ακόμη λιγότερο πρόθυμες να εισέλθουν στη διεκδίκηση.
Εξού και η ιδέα που κυκλοφορεί αυτή τη στιγμή θέλει τους προτιμώμενους αγοραστές να μοιράζονται στα τρία το προσφερόμενο 15% του οίκου Armani.
Τι χρειάζεται σήμερα ο οίκος Armani
Έναντι μερικών εκατοντάδων εκατομμυρίων ευρώ έκαστος, η EssilorLuxottica και η L’Oréal θα προστάτευαν τις άδειες χρήσης τους για τα γυαλιά και τα προϊόντα ομορφιάς Armani αντίστοιχα, ενώ η LVMH, ίσως με τη συνετή χρήση δικαιωμάτων προαίρεσης αγοράς, θα κατοχύρωνε τη θέση της για μια ενδεχόμενη μελλοντική εξαγορά, όπως εξηγούν οι FT.
Ωστόσο, αν και μια τέτοια αποσπασματική λύση μπορεί να εξυπηρετεί τους αγοραστές και να συμμορφώνεται με τις τελευταίες επιθυμίες του ιδρυτή, δεν είναι καθόλου βέβαιο ότι θα ήταν η καλύτερη για την εταιρεία.
Τα έσοδα του Armani μειώθηκαν κατά 2,8% το 2025 και, με την πάροδο του χρόνου, ο όμιλος έχει αναπτύξει πλήθος περισσότερο ή λιγότερο προσιτών οικονομικά υπο-εμπορικών σημάτων.
Αυτό που χρειάζεται η εταιρεία είναι μια δυναμική αναδιάρθρωση, την οποία μια κοινοπραξία κληρονόμων και μειοψηφούντων επενδυτών είναι απίθανο να υλοποιήσει.
Αυτό υπενθυμίζει στους επιχειρηματίες ανά τον κόσμο ότι το να είσαι ένας οραματιστής επιχειρηματίας και το να μπορείς πραγματικά να προβλέψεις το μέλλον είναι δύο εντελώς διαφορετικά πράγματα.