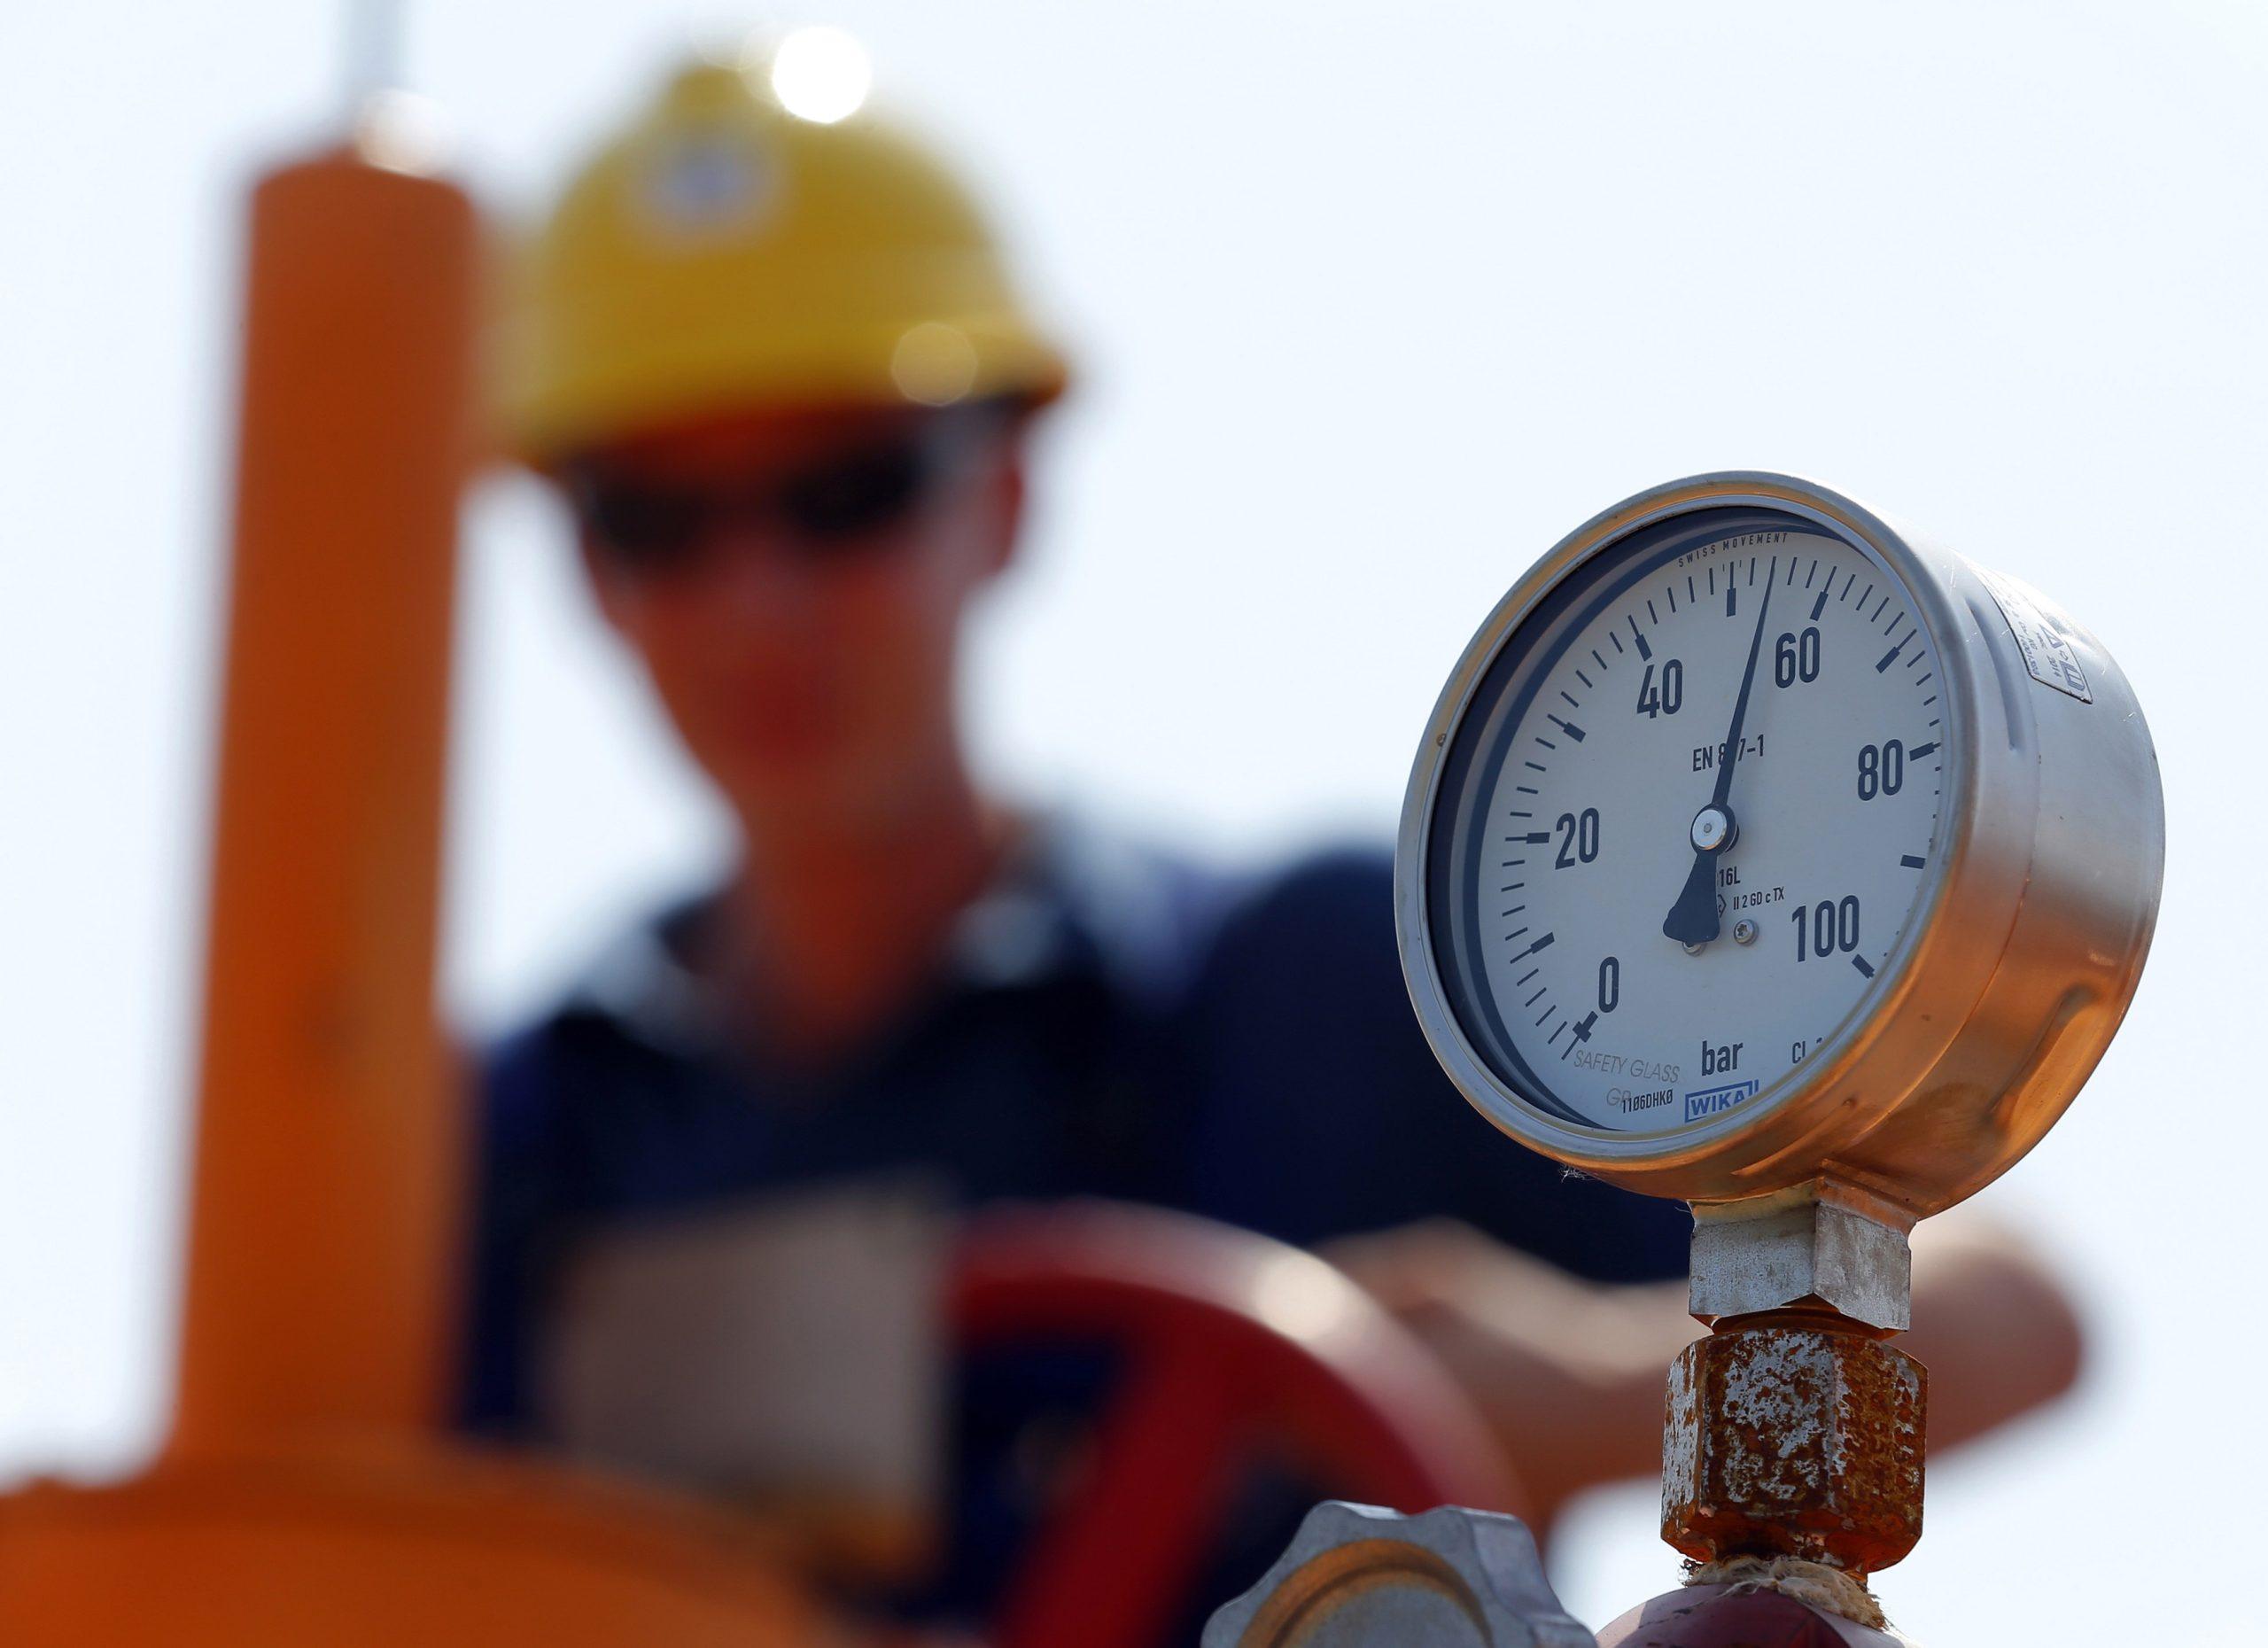
Ενώ η προσοχή στρέφεται στο γεγονός ότι η τιμή του αργού πετρελαίου ξεπέρασε το συμβολικό όριο των 100 δολαρίων ανά βαρέλι, οι τιμές του φυσικού αερίου αυξάνονται με ταχύτερο ρυθμό και διαμορφώνονται σε επίπεδα αντίστοιχα με την τιμή πετρελαίου των 150 δολαρίων ανά βαρέλι.
Η άνοδος των τιμών του φυσικού αερίου δεν θα έπρεπε να προκαλεί έκπληξη, λένε οι Financial Times. Οι αναλυτές εξέφραζαν επί μήνες την ανησυχία τους για τα χαμηλά αποθέματα φυσικού αερίου στην Ευρώπη. Προειδοποιούσαν ότι τα αποθέματα αυτά πρέπει να αυξηθούν ώστε η Ευρώπη να είναι προετοιμασμένη για τη χειμερινή περίοδο και για να διασφαλίσει τον εφοδιασμό της καλείται να ανταγωνιστεί άμεσα τους αγοραστές από την Ασία.
Ωστόσο, οι προειδοποιήσεις αγνοήθηκαν. Οι τιμές μελλοντικής παράδοσης (forward prices) για το φυσικό αέριο αυτόν τον χειμώνα παρέμειναν σταθερές, χωρίς ουσιαστική μεταβολή σε σχέση με τις τιμές του καλοκαιριού. Συνεπώς, δεν υπήρχε κίνητρο για τους εμπόρους να αγοράσουν φυσικό αέριο και να επωμιστούν το κόστος αποθήκευσης για μήνες, εν αναμονή του χειμώνα. Οι κυβερνήσεις επιδίωκαν να διατηρήσουν κλίμα ηρεμίας.
Τι άλλαξε, λοιπόν; Πλησιάζοντας στον χειμώνα άρχισε να ανηχσυχεί έντονα η κοινή γνώμη. Το σημαντικότερο, ίσως, είναι ότι εμπεδώνεται η συνειδητοποίηση πως δεν υπάρχει προφανής λύση για το εμπόριο υγροποιημένου φυσικού αερίου (LNG) μέσω των Στενών του Ορμούζ και ότι ένας ενδεχόμενος αποκλεισμός θα μπορούσε να διαρκέσει επ’ αόριστον. Επιπλέον, οι προοπτικές για το LNG φαντάζουν πιο δυσοίωνες σε σχέση με εκείνες του πετρελαίου. Η αντίληψη της αγοράς έχει μετατοπιστεί: από την προσδοκία επιστροφής στην κανονικότητα, η προσοχή στρέφεται πλέον στην ανησυχία για μια παρατεταμένη διακοπή της εφοδιαστικής αλυσίδας.
Το πλήγμα στο LNG
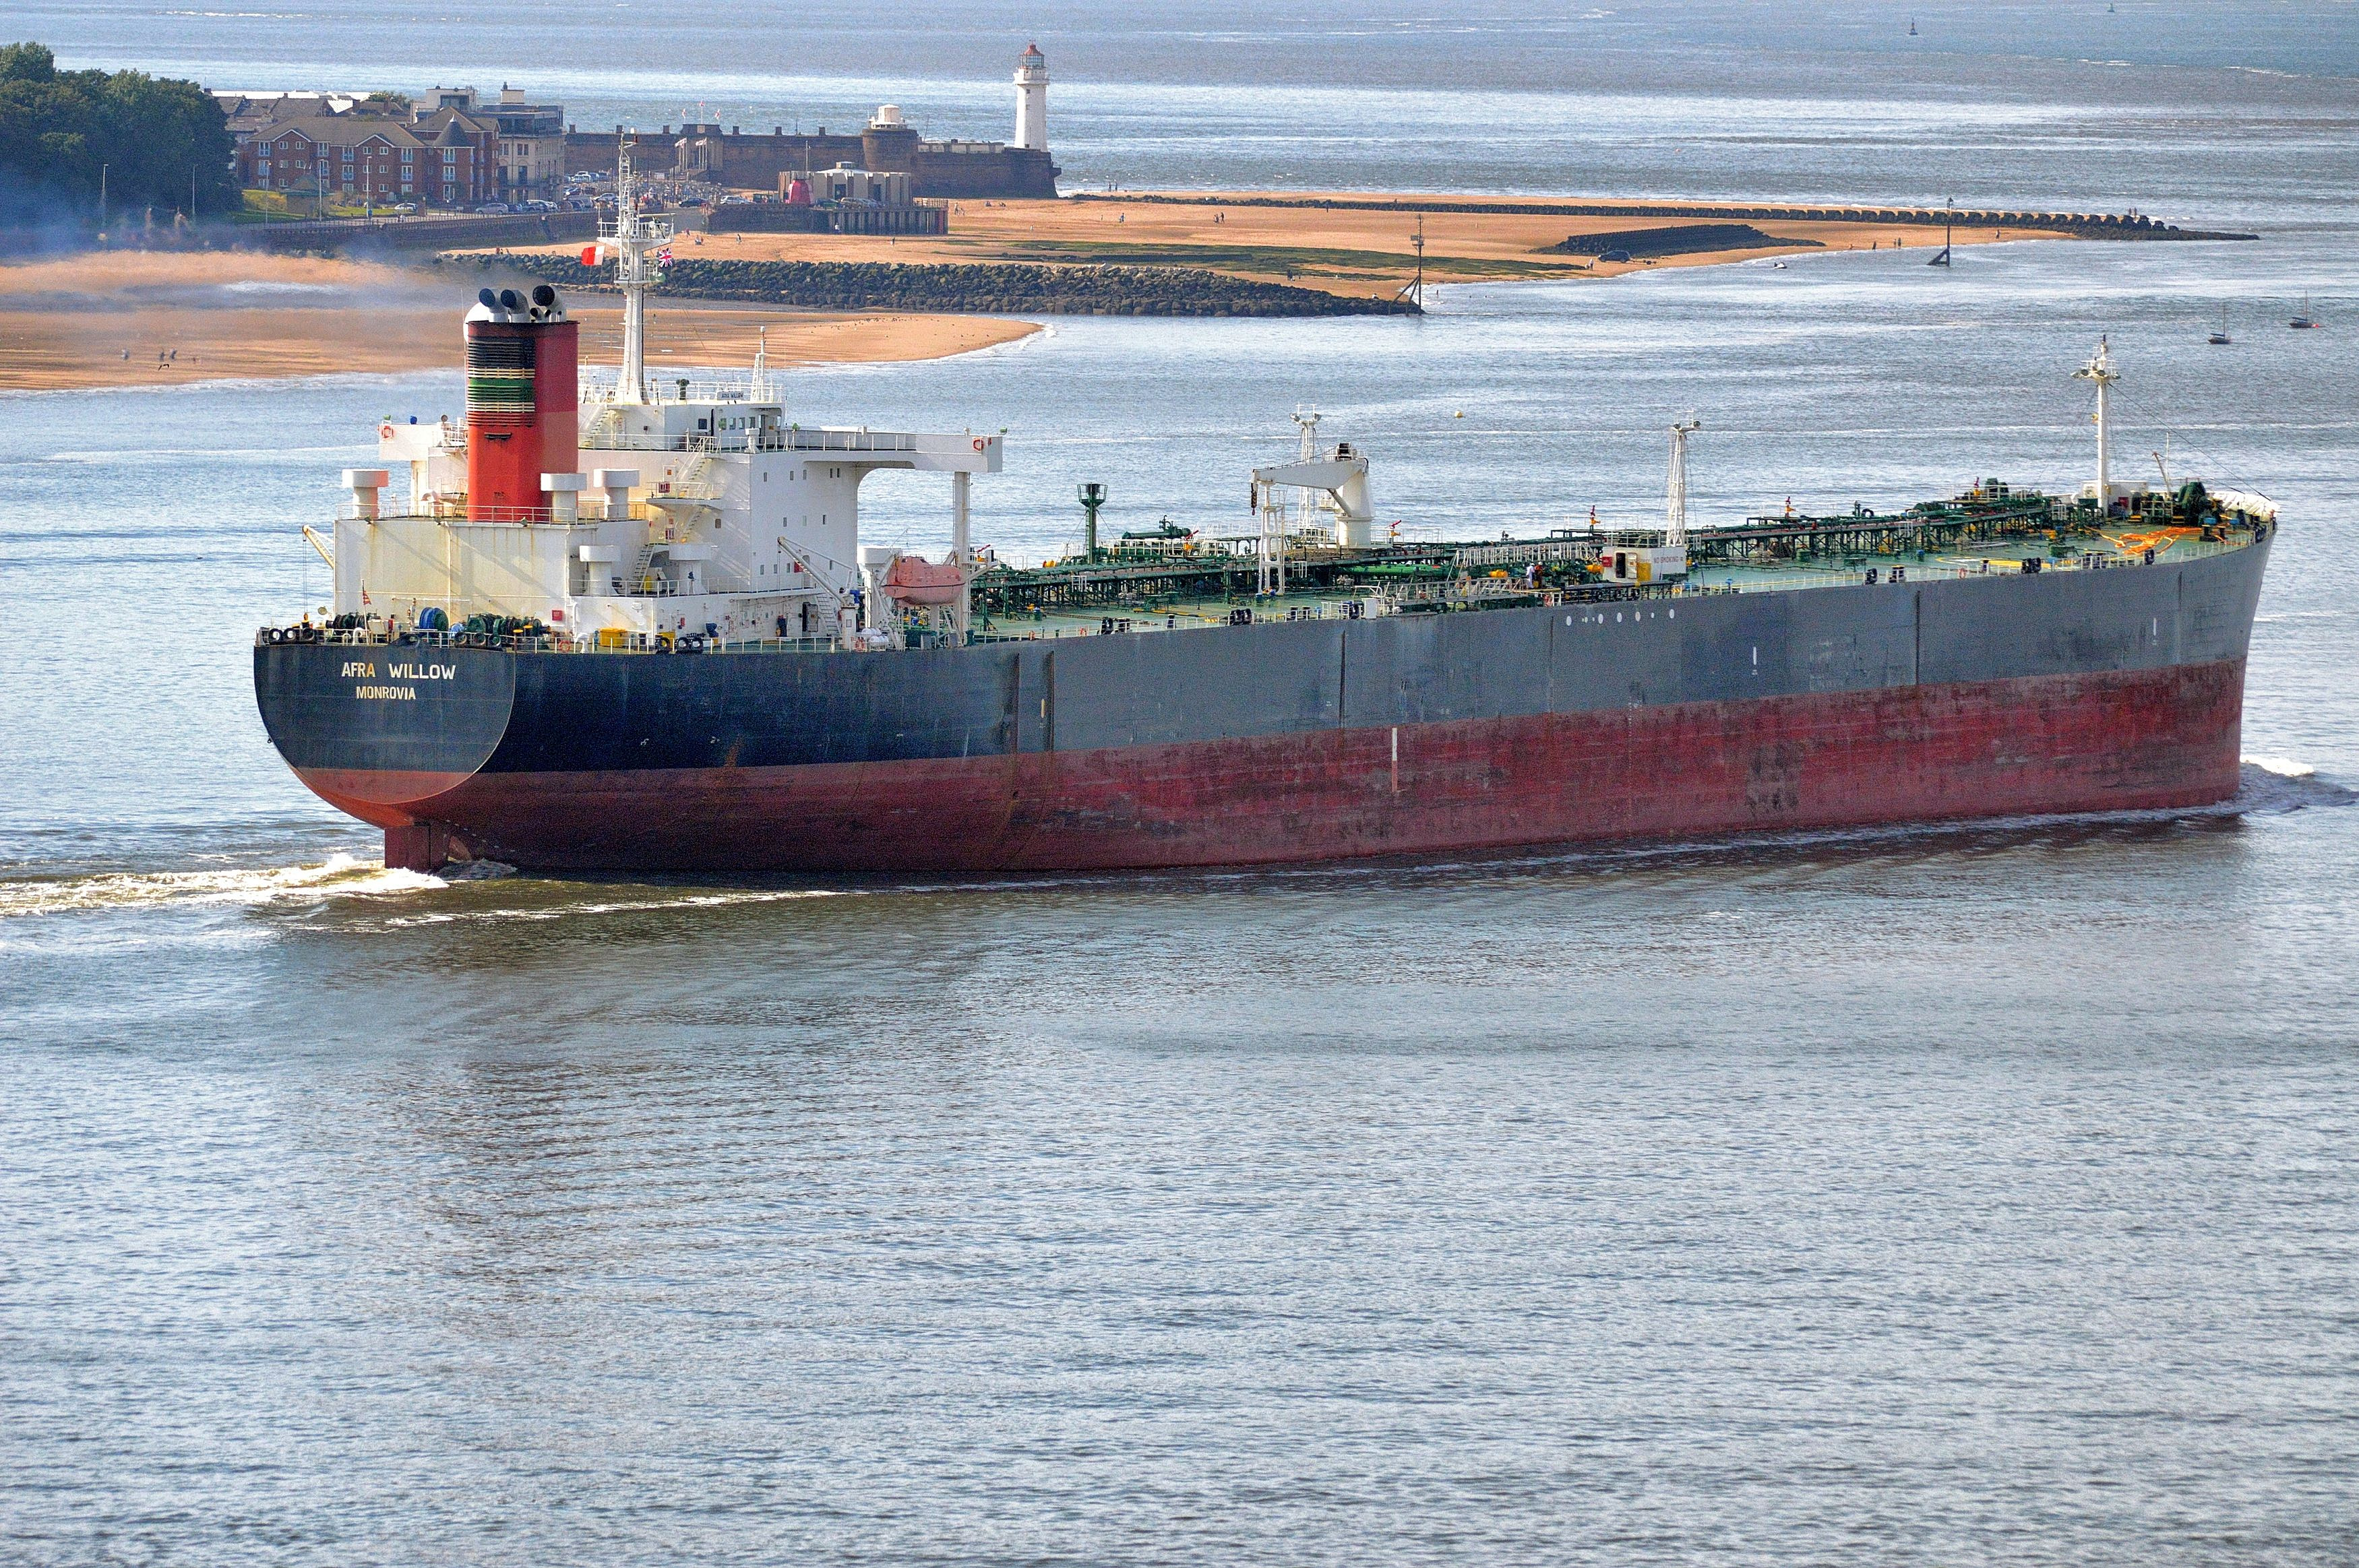
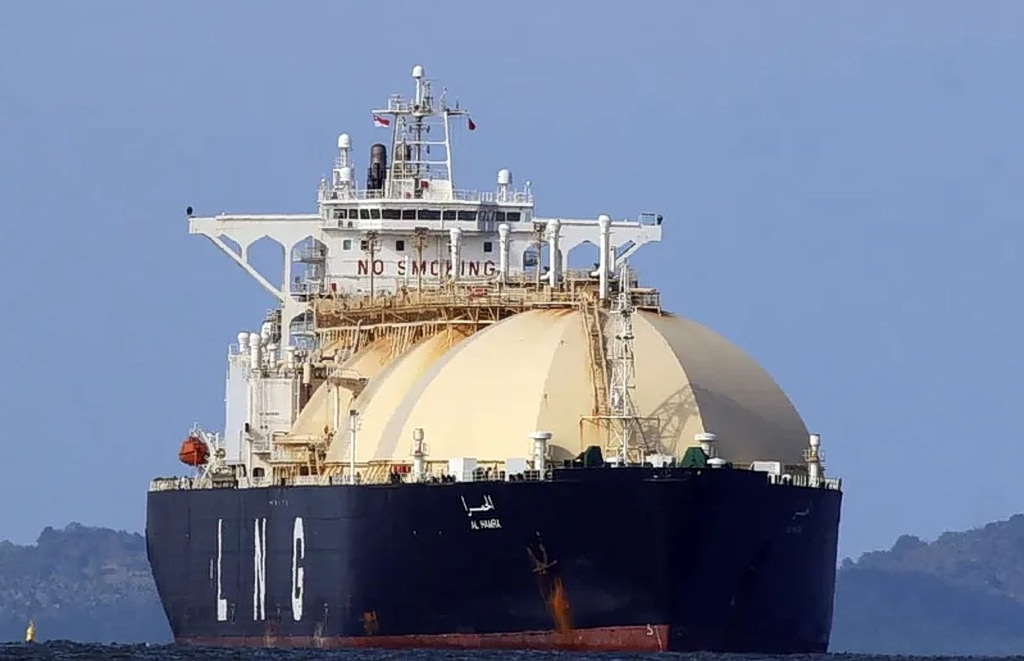
Από όλα τα εμπορεύματα που επηρεάστηκαν από τη σύγκρουση στη Μέση Ανατολή, το υγροποιημένο φυσικό αέριο (LNG) είναι ένα από αυτά που έχουν πληγεί περισσότερο. Μόνο λιγότερο από το 10% της προπολεμικής κίνησης καταφέρνει να περνά από τα Στενά. Το τεράστιο μέγεθος των πλοίων μεταφοράς LNG, η αξία των φορτίων τους και οι συνέπειες ενός πλήγματος ενέχουν υπερβολικά υψηλό ρίσκο.
Διαφορτετική είναι η κατάταση με το πετρέλαιο. Η κυβέρνηση των ΗΠΑ επέδειξε αποφασιστικότητα, καθ’ όλη τη διάρκεια του Αυγούστου, να επαναφέρει το πετρέλαιο στην αγορά. Αν και ο ακριβής όγκος των ροών αργού πετρελαίου από τη Μέση Ανατολή παραμένει αδιευκρίνιστος, οι ροές έχουν αυξηθεί σημαντικά, προφανώς χάρη στις επιχειρήσεις αποναρκοθέτησης και τη συνοδεία από αμερικανικά πλοία. Άλλωστε, είναι προς το συμφέρον του Τραμπ να απελευθερώσει αυτές τις ποσότητες πετρελαίου, καθώς επιδιώκει να συγκρατήσει τις τιμές της βενζίνης ενόψει των ενδιάμεσων εκλογών του Νοεμβρίου.
Σε αντίθεση με το πετρέλαιο, η διοχέτευση του LNG της Μέσης Ανατολής στην αγορά δεν αποτελεί προτεραιότητα για τις ΗΠΑ, καθώς αυτό θα ανταγωνιζόταν άμεσα τις δικές τους εξαγωγές.
Μάλιστα, η απουσία του LNG της Μέσης Ανατολής αυτό το καλοκαίρι ενδέχεται να απέτρεψε μια κατάρρευση των τιμών, δεδομένου ότι οι αμερικανικές εξαγωγές LNG φτάνουν σε ολοένα υψηλότερα επίπεδα και αναζητούν αγορές διάθεσης. Έτσι είναι απίθανο οι υψηλές διεθνείς τιμές του φυσικού αερίου να επηρεάσουν άμεσα τους Αμερικανούς καταναλωτές. Οι τιμές του φυσικού αερίου στις ΗΠΑ παραμένουν κάτω από τα 4 δολάρια ανά εκατομμύριο βρετανικές θερμικές μονάδες (MMBtu), ποσό που αντιστοιχεί σε λιγότερο από το ένα πέμπτο της διεθνούς τιμής του LNG.
Πιο απλά, οι ΗΠΑ είναι εκτεθειμένες σε διαταραχές της εφοδιαστικής αλυσίδας πετρελαίου, αλλά όχι σε αντίστοιχες διαταραχές για το LNG.
Επομένως, εάν το LNG παραμείνει εκτός αγοράς, πόσο μπορεί να αυξηθούν οι τιμές; Οι τρέχουσες τιμές κυμαίνονται γύρω στα 25 δολάρια ανά MMBtu, ενώ υπάρχουν αναφορές για συμβόλαια δικαιωμάτων προαίρεσης (options) αγοράς LNG σε τιμές άνω των 30 δολαρίων ανά MMBtu. Πρόκειται για επίπεδα υψηλά και επώδυνα, που δείχνουν ότι τα νοικοκυριά και οι βιομηχανίες θα επιβαρυνθούν με αυξημένους λογαριασμούς. Ωστόσο, απέχουν πολύ από τα επίπεδα των 50 έως 75 δολαρίων ανά MMBtu που καταγράφηκαν κατά την κρίση του 2022.
Σκληρή αναμέτρηση
Η επικρατούσα άποψη στον κλάδο είναι ότι δεν θα επανέλθουμε στα δυσθεώρητα επίπεδα τιμών του 2022. Τον φετινό χειμώνα αναμένεται μια σκληρή αναμέτρηση μεταξύ Ευρώπης και Ασίας για την εξασφάλιση προμηθειών, με την ένταση του ανταγωνισμού να εξαρτάται εν μέρει από τις καιρικές συνθήκες. Ο ψυχρός καιρός – αλλά και η άπνοια, που περιορίζει την παραγωγή ηλεκτρικής ενέργειας από αιολικά πάρκα – θα αύξαναν τη ζήτηση για φυσικό αέριο. Ωστόσο, δεν θα επαναληφθεί η αγωνιώδης προσπάθεια των Ευρωπαίων το καλοκαίρι του 2022 να γεμίσουν τις αποθήκες τους με κάθε κόστος, μετά τη διακοπή της ροής ρωσικού αερίου μέσω αγωγών.
Οι ασιατικές αγορές δεν επιδεικνύουν ιδιαίτερη διάθεση και πιθανότατα δεν θα προχωρήσουν σε επιθετικές προσφορές τιμών άνω των 25 δολαρίων ανά MMBtu. Οι πιο εύρωστες οικονομίες, όπως της Ιαπωνίας και της Κορέας, έχουν λάβει ουσιαστικά μέτρα για τη διαχείριση της κατανάλωσής τους. Η Κίνα διαθέτει πολλαπλές εναλλακτικές πηγές εφοδιασμού με φυσικό αέριο.
Οι λιγότερο εύπορες αναδυόμενες οικονομίες στερούνται της οικονομικής ισχύος για να ανταγωνιστούν την Ευρώπη στην αγορά προμηθειών.
Επιπλέον, υπάρχουν και άλλοι παράγοντες που λειτουργούν αντισταθμιστικά. Σημαντικότεροι εξ αυτών είναι η ισχυρή αύξηση των εναλλακτικών προμηθειών LNG από τη Βόρεια Αμερική – τόσο από τον Καναδά όσο και από τις ΗΠΑ – καθώς και η ανάπτυξη της αιολικής και ηλιακής ενέργειας, παράγοντες που συμβάλλουν στην άμβλυνση της κατάστασης.
Η αγορά φυσικού αερίου έχει επιδείξει αξιοσημείωτη ανθεκτικότητα τους τελευταίους έξι μήνες. Η μεγαλύτερη δοκιμασία, ωστόσο, ίσως να βρίσκεται ακόμη μπροστά και τα περιθώρια ασφαλείας στο σύστημα είναι εξαιρετικά περιορισμένα. Παρ’ όλα αυτά, υπάρχει η αισιοδοξία, ότι με προσεκτικό σχεδιασμό, είναι δυνατόν να αποφευχθεί μια επανάληψη των απότομων αυξήσεων τιμών που σημειώθηκαν το 2022.