Ποσά-ρεκόρ προσελκύουν ιδιωτικά επενδυτικά κεφάλαια για την υλοποίηση έργων στις υποδομές, την ώρα που τα data centers προσδίδουν μια… ελκυστική διάσταση σε έναν παραδοσιακά ανιαρό τομέα επενδύσεων.
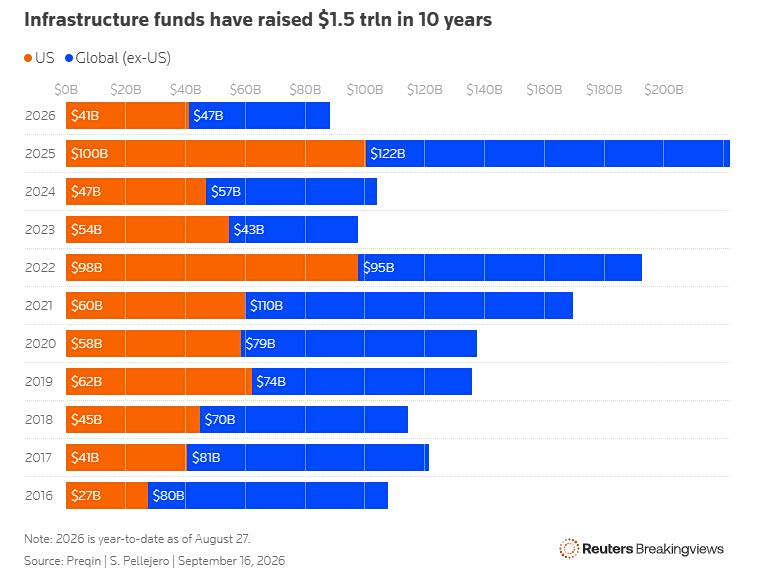
Το 2025 συγκέντρωσαν περίπου 220 δισεκατομμύρια δολάρια, ανεβάζοντας το ποσό που προορίζεται για αγωγούς, λιμάνια, γέφυρες και άλλες κρίσιμες φυσικές εγκαταστάσεις πάνω από το 1,5 τρισεκατομμύριο δολάρια, σύμφωνα με την εταιρεία ερευνών Preqin.
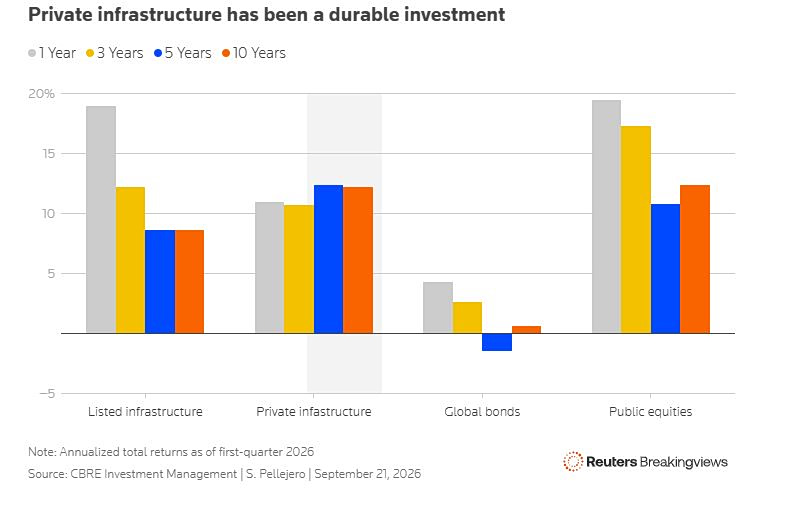
Λόγω των συμβασιοποιημένων ταμειακών ροών, τα funds των υποδομών έχουν κερδίσει εδώ και καιρό την προτίμηση των επενδυτών για την προβλεψιμότητά τους, τονίζει το Reuters.
Και αυτό διότι δεν είχαν ούτε μία ζημιογόνα χρονιά εδώ και μια δεκαετία, βάσει των υπολογισμών της MSCI. Μάλιστα, απέδωσαν περισσότερο από 13% πέρυσι και ξεπεράστηκαν μόνο από τα κεφάλαια επιχειρηματικών συμμετοχών.
Η πρόσβαση σε ψηφιακές υποδομές πληρώνεται αδρά
Οι επενδυτές στον τομέα της τεχνητής νοημοσύνης βασίζονται σε αυτήν ακριβώς τη φήμη.
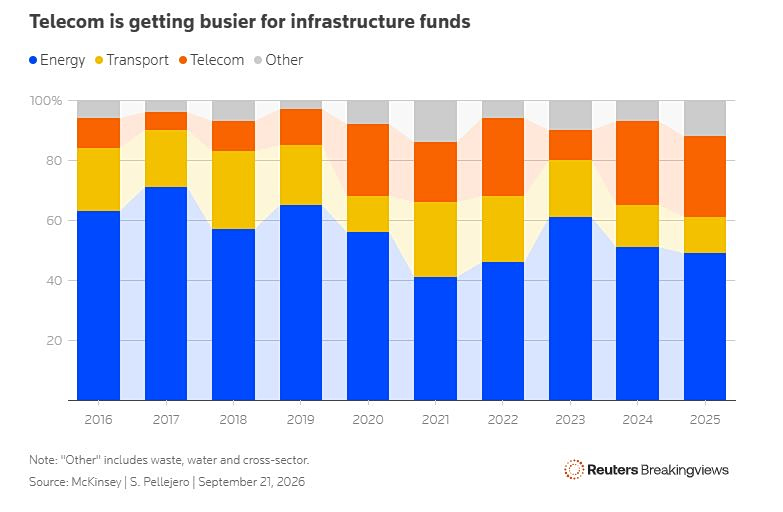
Τα επενδυτικά κεφάλαια που στοχεύουν σε ψηφιακές υποδομές συγκέντρωσαν σχεδόν 160 δισεκατομμύρια δολάρια πέρυσι – ποσό σχεδόν διπλάσιο από τον μέσο όρο της τελευταίας δεκαετίας, σύμφωνα με την PitchBook.
Η πρόσβαση όμως… πληρώνεται αδρά. Κατά την πενταετία ως και τις αρχές του 2024, οι εταιρείες διαχείρισης κέντρων δεδομένων εξαγοράζονταν με πραγματικά υψηλό τίμημα.
Δηλαδή, η τιμή πώλησής τους ήταν κατά μέσο όρο 25 έως 30 φορές μεγαλύτερη από τα EBITDA, σε σύγκριση με τις 16 φορές που ίσχυαν για τις ιδιωτικές υποδομές γενικότερα, όπως διαπίστωσε η εταιρεία διαχείρισης επενδύσεων ακινήτων CBRE Investment Management.
Η Equinix και η Digital Realty, δύο από τους μεγαλύτερους εισηγμένους ομίλους, διαπραγματεύονται σε επίπεδα που αντιστοιχούν σχεδόν 24 φορές τα αναμενόμενα EBITDA του 2026, σύμφωνα με τη Visible Alpha.
Η καταβολή τόσο υψηλών τιμημάτων αφήνει μικρότερα περιθώρια λάθους. Με αποτίμηση στις 25 φορές το EBITDA, ένας αγοραστής ξεκινά με αρχική απόδοση 4% προτού συνυπολογιστούν οι δαπάνες συντήρησης, οι φόροι και άλλα ταμειακά κόστη.
Ακόμη και με τα ενοίκια να αυξάνονται κατά 3% ετησίως, η επίτευξη απόδοσης 12% χωρίς τη χρήση δανεισμού εξαρτάται από ισχυρούς όρους ανανέωσης συμβολαίων, ταχεία αύξηση των κερδών ή μια ακόμη πιο γενναιόδωρη τιμή πώλησης. Ο δανεισμός μπορεί μεν να μεγεθύνει τα κέρδη, αλλά δεν μπορεί να γεφυρώσει το χάσμα από τις βασικές παραδοχές.
Γιατί το ρίσκο πέφτει στους επενδυτές
Τα ποσοστά διαθέσιμων χώρων για διακομιστές στις οκτώ μεγαλύτερες αγορές των ΗΠΑ μειώθηκαν κάτω από 2% κατά το πρώτο εξάμηνο του έτους, παρόλο που η προσφορά έκανε άλμα 34% σε σύγκριση με το προηγούμενο έτος.
Με τόσο λίγο διαθέσιμο χώρο, οι επενδυτές αναγκάζονται να κατασκευάσουν οι ίδιοι τις υποδομές, αναλαμβάνοντας το ρίσκο της ανάπτυξης του έργου.
Η έγκαιρη παράδοση «κλειδί» στις υποδομές
Παράλληλα, οι αυξανόμενες αντιδράσεις, οι μεγάλες λίστες αναμονής για ηλεκτρικές συνδέσεις και οι καθυστερήσεις στην εφοδιαστική αλυσίδα εντείνουν την αβεβαιότητα.
Όπως το θέτει ο Wes Cummins, CEO της εταιρείας ανάπτυξης κέντρων δεδομένων Applied Digital: «Η έγκαιρη παράδοση αποτελεί πραγματικό στοιχείο διαφοροποίησης».
Τα πρόσφατα αποτελέσματα είναι ενδεικτικά. Έως τον Ιούλιο, το κορυφαίο τέταρτο των επενδυτικών κεφαλαίων που συγκεντρώθηκαν το 2022 απέδιδε περισσότερο από 21% ετησίως, σε σύγκριση με λιγότερο από 12% για τη διάμεση τιμή και 5% για το χαμηλότερο τέταρτο. Το χάσμα ήταν ακόμη μεγαλύτερο για τα κεφάλαια με έτος ίδρυσης το 2023, αναφέρει το Reuters.
Οι αποδόσεις θέλουν χρόνο
Επίσης, οι επενδυτές χρειάζονται περισσότερο χρόνο για να εισπράξουν τις αποδόσεις τους.
Μέχρι την πέμπτη επέτειό του, το διάμεσο επενδυτικό κεφάλαιο που συγκεντρώθηκε το 2019 είχε επιστρέψει μόλις 13 σεντς για κάθε δεσμευμένο δολάριο, σύμφωνα με την εταιρεία συμβούλων McKinsey.
Για παρόμοια κεφάλαια που είχαν συγκεντρωθεί μια δεκαετία νωρίτερα, το αντίστοιχο ποσό ήταν 40 σεντς.
Έπειτα, η διάθεση περισσότερων κεφαλαίων σε έργα που εκκρεμούν για άδειες και ηλεκτροδότηση, προτού αρχίσουν να παράγουν εισόδημα, είναι πιθανό να πιέσει περαιτέρω τα χρονοδιαγράμματα.
Πού βρίσκονται οι ευκαιρίες
Καθώς οι κυβερνήσεις έρχονται αντιμέτωπες με επιβαρυμένους προϋπολογισμούς και τεράστιους λογαριασμούς κατασκευών, επιζητούν όλο και περισσότερο να πουλήσουν ή να εκμισθώσουν ώριμα περιουσιακά στοιχεία και να ανακυκλώσουν τα έσοδα σε νέα έργα.
Η Βραζιλία, για παράδειγμα, σχεδιάζει να βγάλει σε δημοπρασία 18 τερματικούς σταθμούς λιμανιών, παρά το καθυστερημένο χρονοδιάγραμμα. Ο Καναδάς αναζητά ιδιωτικά κεφάλαια για τη μακροπρόθεσμη διαχείριση αεροδρομίων στο Τορόντο, το Μόντρεαλ, το Βανκούβερ και το Κάλγκαρι, όπως επισημαίνει το Reuters.
Η Ινδία θέλει να συγκεντρώσει περισσότερα από 180 δισεκατομμύρια δολάρια έως το 2030 από πωλήσεις περιουσιακών στοιχείων, παραχωρήσεις και ιδιωτικές επενδύσεις σε δρόμους, σιδηροδρόμους, δίκτυα ηλεκτρικής ενέργειας, λιμάνια και άλλα.
Τέτοιες επενδύσεις αναμένεται να συνεχίσουν να αυξάνονται. Εκτιμάται ότι απαιτούνται 100 τρισεκατομμύρια δολάρια σε νέες και αναβαθμισμένες υποδομές έως το 2040 για να καλυφθεί η αυξανόμενη ζήτηση για ενέργεια, μεταφορές και υπολογιστική ισχύ, σύμφωνα με τους υπολογισμούς της McKinsey»
Οι εξαιρέσεις
Βέβαια, είναι όλες οι καθιερωμένες δομές «ευκαιρίες». Με την περσινή εξαγορά της AGS Airports από την AviAlliance, η αξία της εταιρείας που διαχειρίζεται τα αεροδρόμια του Αμπερντίν, της Γλασκώβης και του Σαουθάμπτον αποτιμήθηκε περίπου 23 φορές πάνω από τα ετήσια κέρδη της.
Τον Ιούλιο, η Terminal Investment Limited, η οποία υποστηρίζεται από τη ναυτιλιακή εταιρεία MSC, τη Global Infrastructure Partners της BlackRock και το κρατικό επενδυτικό ταμείο GIC της Σιγκαπούρης, διέθεσε 800 εκατομμύρια δολάρια για την αγορά του λιμανιού Αλταμίρα στο Μεξικό. Το τίμημα αυτό άγγιξε τις 20 φορές τα ετήσια κέρδη του λιμανιού, τη στιγμή που η χρηματιστηριακή αξία παρόμοιων εταιρειών του κλάδου κινείται πολύ χαμηλότερα, μεταξύ 9 και 14 φορές τα κέρδη τους.
Οι επενδυτές συρρέουν – Πού θα πάνε οι αποδόσεις
Περίπου 730 ταμεία υποδομών βρίσκονται αυτή τη στιγμή στην αγορά, αναζητώντας συνολικά 460 δισεκατομμύρια δολάρια παγκοσμίως, σύμφωνα με τους υπολογισμούς της Preqin.
Μόνο το τελευταίο ειδικό επενδυτικό ταμείο της KKR, το μεγαλύτερο που έχει δημιουργήσει ποτέ, συγκέντρωσε περισσότερα από 19 δισεκατομμύρια δολάρια.
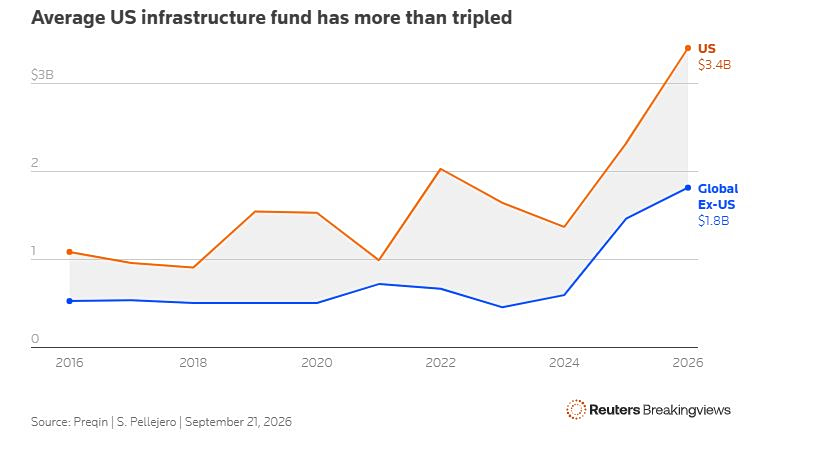
Οι μεγάλοι διαχειριστές κεφαλαίων είναι σε θέση να αναλάβουν πιο περίπλοκα έργα που απαιτούν ισχυρή οικονομική επιφάνεια και εξειδικευμένη τεχνογνωσία, όμως οι αποδόσεις που απαιτούνται για να δικαιολογήσουν αυτή την προσέγγιση θα καταλήξουν στα χέρια μιας μάλλον περιορισμένης ομάδας.
Η AI αλλάζει τις αποτιμήσεις
Οι αναλυτές της Aviva διαπίστωσαν ότι τα έργα υποδομής με συνολική εταιρική αξία κάτω των 500 εκατομμυρίων δολαρίων πωλούνται σταθερά σε χαμηλότερες τιμές σε σχέση με τα EBITDA, συγκριτικά με τα μεγαλύτερα έργα του κλάδου.
Η τύχη ενδέχεται να ευνοήσει εκείνους τους διαχειριστές κεφαλαίων που βάζουν στο στόχαστρο περιουσιακά στοιχεία προτού αυτά μετατραπούν σε trophy assets.
Η τεχνητή νοημοσύνη είναι πιθανό να αποφέρει εξαιρετικές αποδόσεις για ορισμένους, όμως ταυτόχρονα μετατρέπει επενδύσεις χαμηλού ρίσκου σε επενδύσεις υψηλού ρίσκου, οι οποίες εξαρτώνται από την κατασκευή, τη ζήτηση και τις αξίες εξόδου. Σε μια αγορά που αναδιαμορφώνεται με έντονη φιλοδοξία, η ασφαλέστερη διαδρομή προς τις αποδόσεις θα παραμείνει η ήδη πεπατημένη