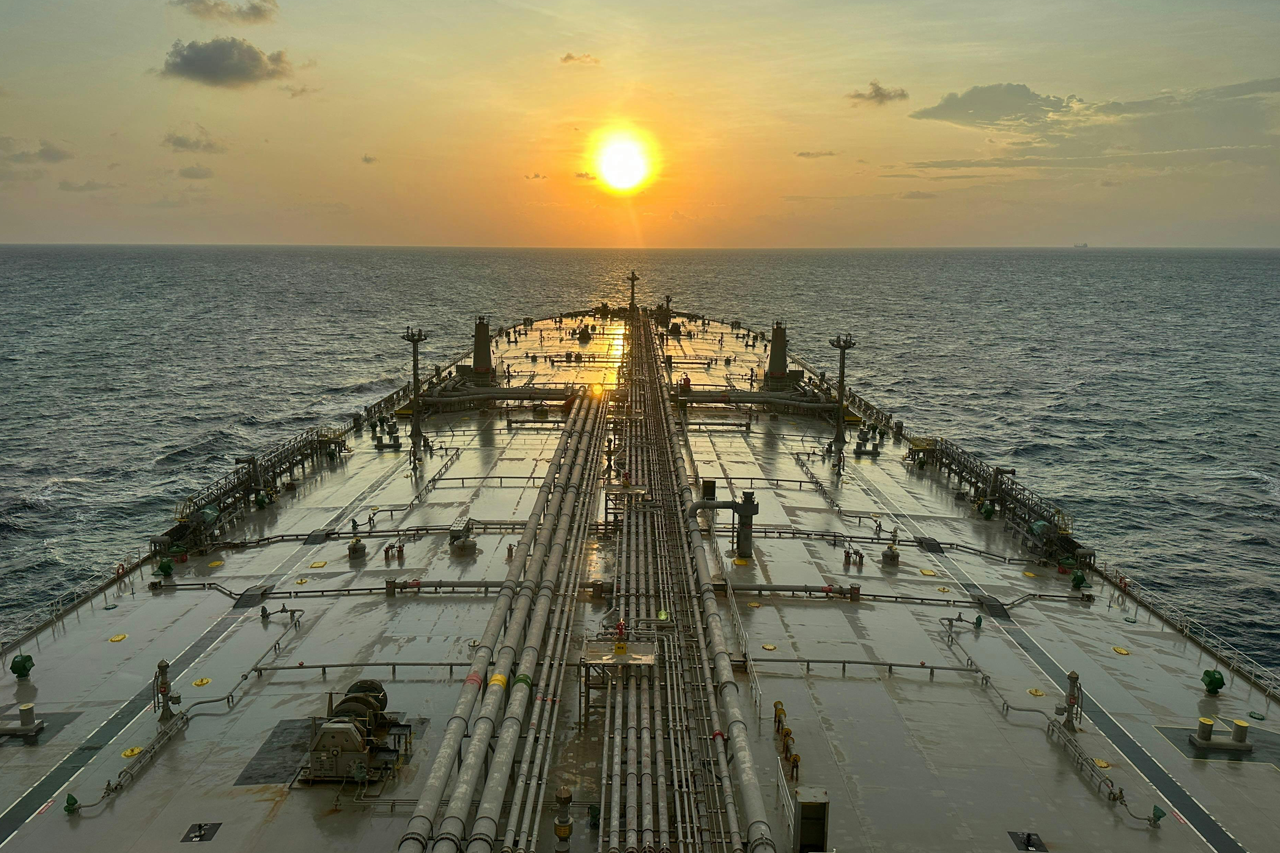


Στα δεξαμενόπλοια μεταφοράς πετρελαϊκών προϊόντων (product tankers) βλέπει ο ναυλομεσιτικός οίκος Clarksons Securities την επόμενη φάση του ανοδικού κύκλου της αγοράς των tankers.
Θεαματική είναι η εικόνα που καταγράφεται στους ναύλους PR μετά την μεγάλη άνοδο των ναύλων στα σουπερτανκερς (VLCC) μέχρι τα 1,25 εκατ. δολ.. Τα δεξαμενόπλοια τύπου LR2 (Long Range, μεγαλύτερα product tankers για πιο μακρινές διαδρομές) έφθασαν την περασμένη εβδομάδα έως τα 150.000 δολάρια ημερησίως για σύγχρονα πλοία με scrubber που δραστηριοποιούνται εκτός Στενών του Ορμούζ, σημειώνοντας εβδομαδιαία άνοδο άνω του 20%, ενώ οι ναύλοι των MR (Medium Range, μεσαίου μεγέθους, συνήθως περίπου 40.000–55.000 dwt) αυξήθηκαν κατά 17%, στα περίπου 53.000 δολάρια ημερησίως.
Πίσω από την άνοδο βρίσκεται μία συνδυασμένη πίεση από τις γεωπολιτικές ανατροπές, τις αλλαγές στις ροές και τη μειωμένη διαθεσιμότητα καθαρού τονάζ. Η δραστηριότητα των διυλιστηρίων δεν έχει ακόμη επανέλθει πλήρως, ωστόσο οι εξαγωγές προϊόντων από την Ασία αυξάνονται. Ταυτόχρονα, οι ιδιαίτερα υψηλοί ναύλοι στα Aframax αργού, που αυξήθηκαν κατά 34% στα 215.000 δολάρια ημερησίως, κρατούν περίπου τα δύο τρίτα των LR2 απασχολημένα σε μεταφορές αργού και άλλων «βρώμικων» φορτίων.
Αυτό σημαίνει ότι όταν περισσότερα φορτία προϊόντων επιστρέψουν στην αγορά, θα βρουν απέναντί τους έναν μικρότερο διαθέσιμο στόλο για καθαρές μεταφορές. Ο Clarksons θεωρεί ότι αυτό δημιουργεί σαφώς πιο υποστηρικτικό θεμελιώδες περιβάλλον για τα product tankers.
Οι πρώτες ενδείξεις φαίνονται ήδη στην Ασία. Η δραστηριότητα των κινεζικών διυλιστηρίων αυξήθηκε κατά 1,4 εκατ. βαρέλια ημερησίως τον Αύγουστο σε μηνιαία βάση, ενώ οι εξαγωγές diesel αυξήθηκαν κατά 70%, σχεδόν στα 310.000 βαρέλια ημερησίως. Η Ινδία μπορεί επίσης, να αποτελέσει πηγή μακρινών φορτίων προς τη Δύση, ιδιαίτερα εφόσον οι ισχυρότερες ευρωπαϊκές τιμές συνεχίσουν να προσελκύουν diesel από το συγκρότημα της Reliance στο Jamnagar.
Στην ίδια κατεύθυνση κινείται και ο οίκος Gibson, η οποία επισημαίνει ότι οι ίδιες γεωπολιτικές δυνάμεις που έχουν ενισχύσει την αγορά του αργού είναι πλέον εμφανείς και στα product tankers. Κυριότερος παράγοντας παραμένει ο κίνδυνος για τις διελεύσεις από τα Στενά του Ορμούζ.
Η αναδιάταξη των αλυσίδων εφοδιασμού στη Μέση Ανατολή οδηγεί σε ανακατευθύνσεις φορτίων, ενώ τα διυλιστήρια λειτουργούν σε υψηλά επίπεδα για να επωφεληθούν από τα ιστορικά ισχυρά περιθώρια διύλισης. Το αποτέλεσμα είναι μεγαλύτερες διαδρομές και αυξημένα μίλια ανά τόνο φορτίου (ton-miles), την ώρα που η διαθέσιμη χωρητικότητα παραμένει περιορισμένη.
Η ενδεχόμενη απαγόρευση εξαγωγών από τις ΗΠΑ
Στο ήδη σύνθετο σκηνικό προστίθεται και ο κίνδυνος από μία πιθανή απαγόρευση εξαγωγών diesel από τις ΗΠΑ. Από την πλευρά του ο οίκος Poten εκτιμά ότι ακόμη και μία προσωρινή απαγόρευση διάρκειας 90 ημερών θα μπορούσε να προκαλέσει σημαντικές ανατροπές στο παγκόσμιο θαλάσσιο εμπόριο.
Οι ΗΠΑ εξάγουν περίπου 1,5 εκατ. βαρέλια diesel ημερησίως, ποσότητα που αντιστοιχεί σχεδόν στο 20% του παγκόσμιου θαλάσσιου εμπορίου diesel. Μεγάλοι αποδέκτες είναι χώρες της Λατινικής Αμερικής και της Ευρώπης, όπως το Μεξικό, η Χιλή, η Βραζιλία, η Γαλλία και το Ηνωμένο Βασίλειο.
Ο Poten εκτιμά ότι, αν ανακοινωθεί απαγόρευση, τα αμερικανικά διυλιστήρια θα επιχειρήσουν να εξαγάγουν όσο το δυνατόν περισσότερα φορτία πριν τεθεί σε ισχύ. Αυτό θα μπορούσε να προκαλέσει μια «ξέφρενη κούρσα» (mad rush) για ναυλώσεις MR στον Κόλπο των ΗΠΑ και απότομη άνοδο του TC14, της διαδρομής αναφοράς από τον Κόλπο των ΗΠΑ προς τη Βόρεια Ευρώπη.
Στη συνέχεια, όμως, η ζήτηση για MR στον αμερικανικό Κόλπο θα υποχωρούσε, ενώ Ευρώπη και Λατινική Αμερική θα στρέφονταν περισσότερο προς Ινδία, Σιγκαπούρη, Νότια Κορέα και πιθανώς Κίνα. Οι μεγαλύτερες αποστάσεις θα ενίσχυαν τα ton-miles και θα στήριζαν τους ναύλους στην Ασία.
Παράλληλα, αν τα αμερικανικά διυλιστήρια μείωναν τη λειτουργία τους για να αποφύγουν υπερσυσσώρευση diesel, θα μειωνόταν και η εγχώρια ζήτηση για αργό. Αυτό θα μπορούσε να οδηγήσει σε περισσότερες εξαγωγές αμερικανικού crude προς Ευρώπη και Ασία, ενισχύοντας και τη ζήτηση για Aframax και VLCC.
Έτσι, η αγορά των product tankers βρίσκεται στο επίκεντρο μιας διπλής πίεσης: περισσότερες και μακρύτερες ροές φορτίων από τη μία και περιορισμένη διαθέσιμη χωρητικότητα από την άλλη. Οι ναύλοι έχουν ήδη αντιδράσει. Το ερώτημα πλέον είναι αν και πότε οι αξίες των πλοίων θα καλύψουν την απόσταση που έχει ανοίξει η αγορά των ναύλων.