Όποια άποψη κι αν έχει κανείς για τις προοπτικές των μετοχών των Big Tech, οι οποίες είτε έχουν ήδη εισαχθεί είτε πρόκειται σύντομα να εισαχθούν στο χρηματιστήριο — η παρούσα στήλη, ασφαλώς, δεν θα προσφέρει επενδυτικές συμβουλές — δεν μπορεί παρά να εντυπωσιαστεί από την εκπληκτική ταχύτητα με την οποία οι εταιρείες περνούν από το στάδιο της ίδρυσης σε γιγαντιαίες δημόσιες εγγραφές (IPO). Η Anthropic και η OpenAI, για παράδειγμα, είναι μόλις πέντε και έντεκα ετών αντίστοιχα.
Το γεγονός ότι κάτι τέτοιο είναι εφικτό δεν οφείλεται απλώς, ούτε καν κυρίως, στην τεχνολογική υπεροχή αυτών των εταιρειών, αλλά και στο γεγονός ότι οι επιχειρήσεις με προοπτικές ανάπτυξης εξασφαλίζουν τους απαραίτητους χρηματοδοτικούς πόρους για να αναπτυχθούν με αστραπιαία ταχύτητα. Ή, αντίθετα, δεν τους εξασφαλίζουν, όπως συμβαίνει υπερβολικά συχνά στην Ευρώπη. Αυτό είναι το σημερινό μας θέμα.
Ακολουθεί ένα από τα πιο ανησυχητικά διαγράμματα της έκθεσης του Mario Draghi για την ανταγωνιστικότητα της ΕΕ:
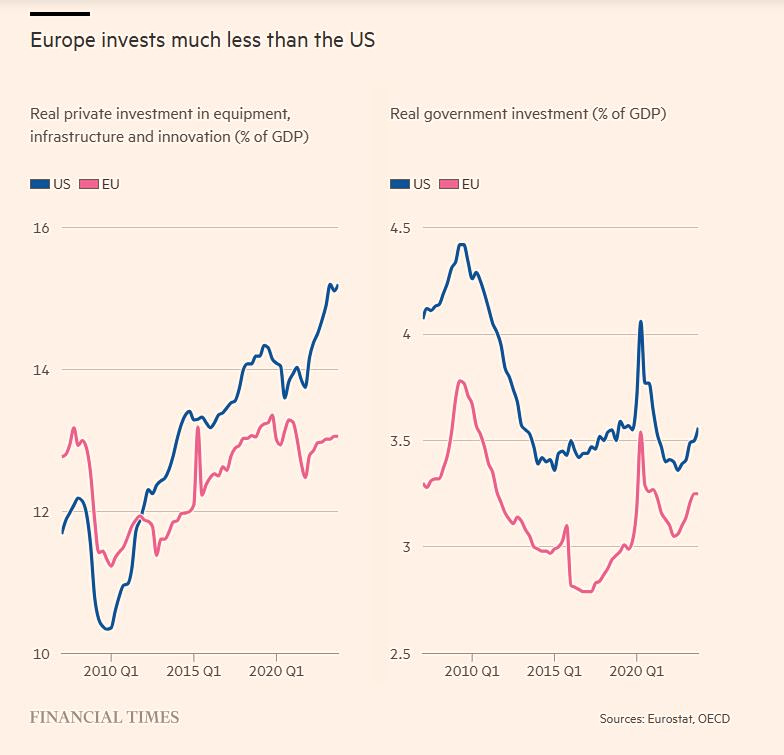
Δείχνει πόσο λιγότερο επενδύει η Ευρώπη σε σύγκριση με τις ΗΠΑ, τόσο σε ό,τι αφορά τις ιδιωτικές επενδύσεις εκτός κατοικιών (αριστερά) όσο και τις δημόσιες επενδύσεις (δεξιά).
Και εδώ έχουμε ένα από τα πιο αποκαλυπτικά διαγράμματα:
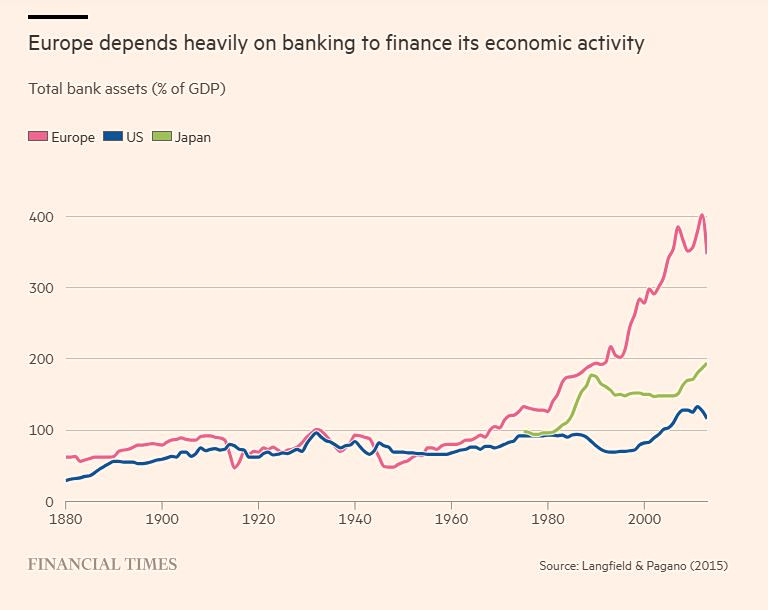
Δείχνει πόσο πολύ εξαρτημένη είναι η Ευρώπη από τις τράπεζες για τη χρηματοδότηση της οικονομικής της δραστηριότητας — περισσότερο ακόμη και από την Ιαπωνία, όταν η φούσκα της αγοράς ακινήτων της χώρας βρισκόταν στο αποκορύφωμά της.
Δείχνει επίσης ότι πρόκειται για ένα σχετικά πρόσφατο φαινόμενο, το οποίο άρχισε να εντείνεται περίπου από το 1980. Πριν από τότε, η Ευρώπη, η Ιαπωνία και οι ΗΠΑ παρουσίαζαν αρκετά παρόμοια εικόνα ως προς το μέγεθος του τραπεζικού τους τομέα (συνολικό ενεργητικό σε σχέση με το ΑΕΠ).
Στη συνέχεια ακολούθησε, φυσικά, η εποχή της χρηματοπιστωτικής απελευθέρωσης και της ταχείας αύξησης του όγκου της χρηματοδότησης σε ολόκληρη την οικονομία. Ωστόσο, στις ΗΠΑ αυτή η εξέλιξη δεν πήρε τη μορφή μιας εκρηκτικής αύξησης του τραπεζικού δανεισμού.
Υπάρχουν σοβαροί λόγοι να αποδώσουμε το επενδυτικό έλλειμμα της Ευρώπης και την υστέρησή της στην εμπορική καινοτομία στην υπερβολική εξάρτησή της από τις τράπεζες, σε σύγκριση με άλλες μορφές χρηματοδότησης.
Οι ΗΠΑ αξιοποιούν πολύ περισσότερο τη χρηματοδότηση μέσω των κεφαλαιαγορών: μέσω διαπραγματεύσιμων τίτλων που αντιστοιχούν τόσο σε απαιτήσεις χρέους (ομόλογα) όσο και συμμετοχές στο μετοχικό κεφάλαιο (μετοχές).
Παρακάτω παρουσιάζονται δύο αποκαλυπτικά διαγράμματα από πρόσφατη έκθεση της Deutsche Bundesbank.
Το πρώτο διάγραμμα δείχνει το ποσοστό της χρηματοδότησης των επιχειρήσεων της Ευρωζώνης μέσω χρέους και μετοχικού κεφαλαίου, αντίστοιχα, που προέρχεται από τις χρηματοπιστωτικές αγορές.
Τι περιλαμβάνει η χρηματοδότηση που δεν προέρχεται από τις αγορές; Στην περίπτωση της χρηματοδότησης μέσω χρέους, πρόκειται για τραπεζικά δάνεια. Στην περίπτωση της χρηματοδότησης μέσω μετοχικού κεφαλαίου, μεγάλο μέρος αφορά την εσωτερική χρηματοδότηση, όπως τα κέρδη που παρακρατούνται και επανεπενδύονται στην επιχείρηση.
Και στις δύο περιπτώσεις, το διάμεσο ποσοστό της χρηματοδότησης που προέρχεται από τις αγορές είναι μόλις περίπου 20%.
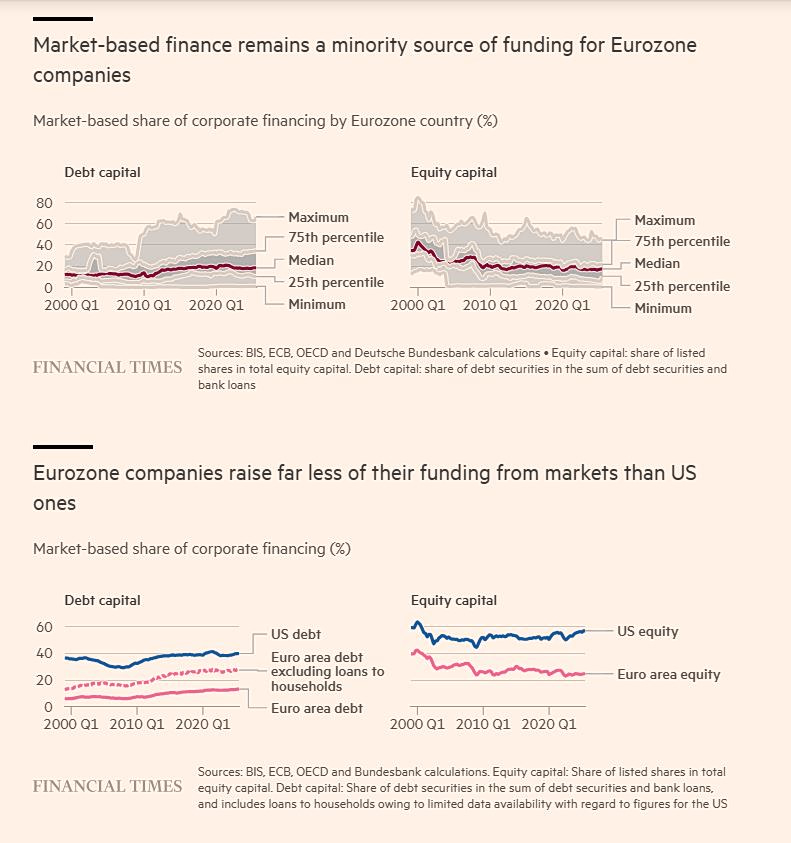
Το δεύτερο διάγραμμα συγκρίνει το μέσο ποσοστό χρηματοδότησης μέσω των αγορών στην Ευρωζώνη με εκείνο των ΗΠΑ.
Με λίγα λόγια, οι αμερικανικές επιχειρήσεις αντλούν πολύ μεγαλύτερο μέρος της χρηματοδότησής τους από τις κεφαλαιαγορές: περίπου το 40% της χρηματοδότησης μέσω χρέους και το 60% της χρηματοδότησης μέσω μετοχικού κεφαλαίου.
Πρέπει, βεβαίως, να σημειωθεί ότι το ποσοστό της χρηματοδότησης μέσω των αγορών παρουσιάζει μεγάλες διακυμάνσεις μεταξύ των ευρωπαϊκών χωρών.
Ωστόσο, η διάκριση αυτή έχει ήδη εδραιωθεί πολύ πριν οι CFOs απευθυνθούν στις δημόσιες αγορές για άντληση κεφαλαίων.
Όπως δείχνει το παρακάτω διάγραμμα, οι early-stage investments είναι πολλαπλάσιες στις ΗΠΑ σε σύγκριση με τις ευρωπαϊκές οικονομίες, ως ποσοστό της οικονομικής δραστηριότητας.
Μια απαραίτητη επισήμανση: τα δεδομένα για τα επιχειρηματικά κεφάλαια δεν μετρώνται με ενιαίο τρόπο σε όλες τις χώρες. Ο ΟΟΣΑ, από τον οποίο προέρχεται το συγκεκριμένο διάγραμμα, προειδοποιεί ότι οι διεθνείς συγκρίσεις ενδέχεται να μην είναι απολύτως αξιόπιστες. Ωστόσο, όλα τα εναλλακτικά διαθέσιμα στοιχεία καταδεικνύουν παρόμοια εικόνα, ακόμη κι αν οι αριθμητικές εκτιμήσεις διαφέρουν.
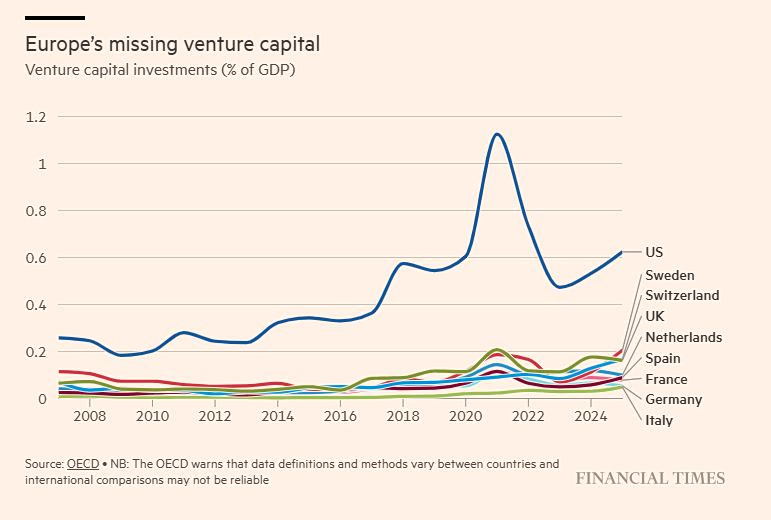
Αν εξετάσουμε το μέγεθος αυτής της διαφοράς, γίνεται σαφές ότι περίπου το ένα τρίτο έως το μισό της απόκλισης μεταξύ Ευρώπης και ΗΠΑ, όσον αφορά τις συνολικές παραγωγικές επενδύσεις που καταγράφονται στην πρώτη εικόνα της έκθεσης Draghi, εξηγείται ειδικά από το χάσμα στις επενδύσεις επιχειρηματικών κεφαλαίων.
Όλα αυτά τα ευρήματα συνδέονται μεταξύ τους.
Οι τράπεζες δεν είναι κατάλληλες για να αναλαμβάνουν το ρίσκο της χρηματοδότησης εξαιρετικά καινοτόμων νεοφυών επιχειρήσεων, ούτε είναι ιδιαίτερα κατάλληλες για να χρηματοδοτούν την εκρηκτική και ταχύτατη επέκτασή τους.
Επομένως, οι οικονομίες που διοχετεύουν το μεγαλύτερο μέρος της χρηματοδότησής τους μέσω τραπεζών δεν θα πρέπει να εκπλήσσονται όταν καταλήγουν να δημιουργούν λιγότερες εταιρείες που ανατρέπουν τα δεδομένα και εξελίσσονται σε επιχειρηματικούς κολοσσούς.
Το πραγματικό ερώτημα είναι, λοιπόν, γιατί συμβαίνει αυτό και τι πρέπει να γίνει για να αλλάξει.
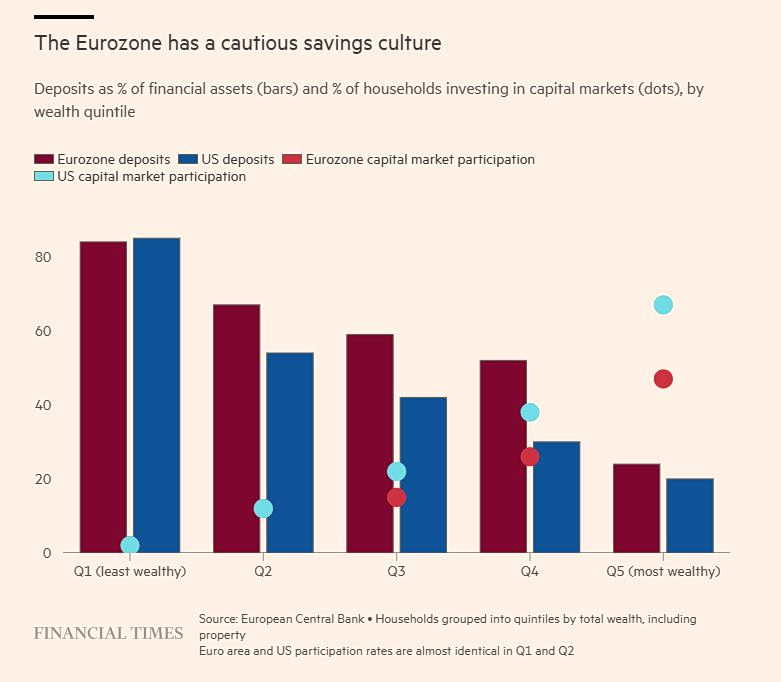
Ένα μέρος της εξήγησης σχετίζεται με μια ιδιαίτερα συντηρητική αποταμιευτική κουλτούρα.
Τον περασμένο μήνα, η Ευρωπαϊκή Κεντρική Τράπεζα δημοσίευσε τα αποτελέσματα έρευνας σχετικά με το πού τοποθετούν οι ευρωπαϊκές οικογένειες τις αποταμιεύσεις τους και διαπίστωσε ότι: «Τα νοικοκυριά της Ευρωζώνης διαθέτουν σημαντικές αποταμιεύσεις, ωστόσο περίπου το ένα τρίτο αυτών —σχεδόν 10 τρισ. ευρώ— παραμένει συγκεντρωμένο σε μετρητά και τραπεζικές καταθέσεις χαμηλής απόδοσης. Την ίδια στιγμή, το 80% των νοικοκυριών δεν κατέχει μετοχές ή άλλα χρηματοπιστωτικά μέσα που διαπραγματεύονται στις αγορές. […] Τα αμερικανικά νοικοκυριά διατηρούν μόλις το 11% των χρηματοοικονομικών περιουσιακών τους στοιχείων σε τραπεζικές καταθέσεις. […] Μεταξύ του πλουσιότερου 20% των νοικοκυριών στις ΗΠΑ, περισσότερα από το 65% κατέχουν εισηγμένες μετοχές, ομόλογα ή μερίδια αμοιβαίων κεφαλαίων, σε σύγκριση με λιγότερο από το 45% στην Ευρωζώνη».
Ιδού πώς διαμορφώνεται το τοπίο:
Όταν, όμως, το ευρωπαϊκό χρηματοπιστωτικό σύστημα αποδεικνύεται ανίκανο να διοχετεύσει κεφάλαια σε εγχειρήματα υψηλού κινδύνου, δυσκολεύεται να βρει τι να κάνει με όλες τις αποταμιεύσεις που συσσωρεύουν οι Ευρωπαίοι.
Η απάντηση που έχει καταλήξει να δίνει —στην πράξη, αν και όχι κατ’ ανάγκην σκόπιμα— είναι να διοχετεύει ένα μεγάλο μέρος αυτών των αποταμιεύσεων στο εξωτερικό, αντί να τις επενδύει στο εσωτερικό της Ευρώπης.
Τόσο η Ευρωπαϊκή Ένωση όσο και η Ευρωζώνη εξακολουθούν να παρουσιάζουν πλεόνασμα τρεχουσών συναλλαγών —δηλαδή αποταμιεύσεις που υπερβαίνουν τις επενδύσεις— της τάξης του 2% του ΑΕΠ.
Η ανακατεύθυνση λιγότερου από το ένα τρίτο αυτού του πλεονάσματος θα αρκούσε για να καλυφθεί το χάσμα στις επενδύσεις επιχειρηματικών κεφαλαίων μεταξύ Ευρώπης και ΗΠΑ.
Επομένως, θα πρέπει να αντιμετωπίζουμε με ιδιαίτερο σκεπτικισμό όλες τις απόψεις σύμφωνα με τις οποίες τα οικονομικά προβλήματα της Ευρώπης οφείλονται στην έλλειψη διαθέσιμων πόρων.
Η αρχιτεκτονική του ευρωπαϊκού χρηματοπιστωτικού συστήματος είναι σαφώς προβληματική, καθώς αποτυγχάνει στην πιο βασική του αποστολή: να χρηματοδοτεί επενδύσεις υψηλού ρίσκου.
Υπάρχουν, επίσης, αδυναμίες στην υποτιθέμενη ενιαία αγορά, όπου εξακολουθούν να υφίστανται αόρατα εμπόδια που δυσκολεύουν τις επιχειρήσεις να επεκταθούν από τη μία χώρα στην άλλη.
Ωστόσο, σε μακροοικονομικό επίπεδο, το πρόβλημα της Ευρώπης δεν είναι η έλλειψη χρημάτων.