Θετική παραμένει η UBS για τον ελληνικό τραπεζικό κλάδο, μετά τα αποτελέσματα του τρίτου τριμήνου του 2026, τα οποία ανέδειξαν ισχυρή δυναμική στα καθαρά έσοδα από τόκους και κερδοφορία υψηλότερη των εκτιμήσεων της αγοράς.
Όπως επισημαίνουν οι αναλυτές της UBS, οι τέσσερις συστημικές τράπεζες κατέγραψαν στο τρίτο τρίμηνο επιτάχυνση της αύξησης των καθαρών εσόδων από τόκους, με την τριμηνιαία άνοδο να διαμορφώνεται μεταξύ 5% και 8% και την ετήσια αύξηση να κυμαίνεται από 11,6% έως 17,4%.
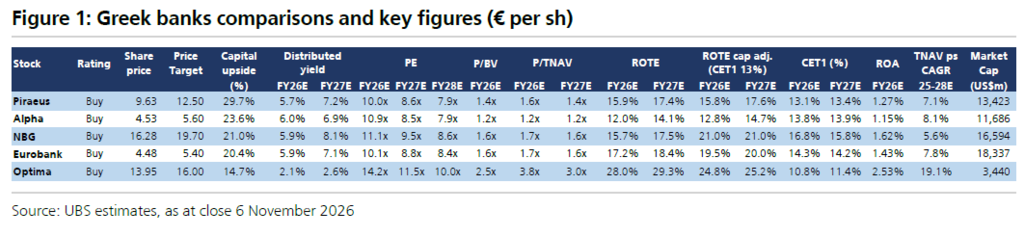
Η UBS διατηρεί τη σύσταση αγοράς (Buy) για το σύνολο των ελληνικών τραπεζών. Οι τιμές στόχοι διαμορφώνονται στα 12,50 ευρώ για την Πειραιώς (περιθώριο ανόδου 29,7%), στα 5,60 για την Alpha Bank (περιθώριο ανόδου 23,6%), στα 19,70 ευρώ για την Εθνική (περιθώριο ανόδου 21%), στα 5,40 ευρώ για την Eurobank (περιθώριο ανόδου 20,4%) και στα 16 ευρώ για την Optima Bank (περιθώριο ανόδου 14,7%).
Ένα από τα βασικά χαρακτηριστικά των αποτελεσμάτων ήταν η διεύρυνση του καθαρού επιτοκιακού περιθωρίου (NIM), κατά 5 έως 15 μονάδες βάσης σε τριμηνιαία βάση. Η εξέλιξη αυτή υποστηρίχθηκε από την άνοδο του Euribor, ενώ παράλληλα διατηρήθηκε σε χαμηλά επίπεδα το κόστος των καταθέσεων. Σε γενικές γραμμές, τα αποτελέσματα ξεπέρασαν τις συγκλίνουσες εκτιμήσεις, με εξαίρεση την Τράπεζα Πειραιώς, όπου σειρά έκτακτων και μη επαναλαμβανόμενων παραγόντων επηρέασε την εικόνα. Η UBS προχώρησε σε περιορισμένες μόνο αλλαγές στις εκτιμήσεις της για τα κέρδη ανά μετοχή του 2026.
Ειδική αναφορά γίνεται στην Alpha Bank, καθώς η Ημέρα Επενδυτών (Capital Markets Day) ανέδειξε μεγαλύτερα περιθώρια διανομής κεφαλαίου σε μακροπρόθεσμο ορίζοντα, αλλά και υψηλότερες αποδόσεις ενσώματων ιδίων κεφαλαίων (ROTE). Ως αποτέλεσμα, η UBS αναβάθμισε τις εκτιμήσεις της για τα κέρδη ανά μετοχή κατά 4% για το 2028 και κατά 7% για το 2030, ενώ αύξησε την τιμή-στόχο κατά 8%, στα 5,60 ευρώ.
Επιτάχυνση στα καθαρά έσοδα από τόκους, με ώθηση από τις καταθέσεις
Η UBS σημειώνει ότι, ενώ τα καθαρά έσοδα από τόκους των ευρωπαϊκών τραπεζών κινήθηκαν γενικά κοντά στις προσδοκίες της αγοράς, οι ελληνικές τράπεζες ξεχώρισαν θετικά. Η υπεραπόδοση αποδίδεται τόσο στη διεύρυνση των επιτοκιακών περιθωρίων όσο και στη διατήρηση ισχυρών τάσεων αύξησης του ενεργητικού από την αρχή του έτους.
Το τρίτο τρίμηνο ήταν εποχικά ασθενέστερο ως προς την πιστωτική επέκταση, με την UBS να αναμένει εκ νέου επιτάχυνση στο τέταρτο τρίμηνο. Ειδικότερα, η πιστωτική επέκταση προς τις μη χρηματοπιστωτικές επιχειρήσεις στην Ελλάδα διαμορφώθηκε στο 1,4% σε τριμηνιαία βάση κατά το τρίτο τρίμηνο.
Παράλληλα, η τάση στο κόστος των καταθέσεων παρέμεινε ευνοϊκή, με τη σύνθεση των καταθέσεων να εξακολουθεί να χαρακτηρίζεται από υψηλή συμμετοχή των καταθέσεων όψεως. Οι αναλυτές της UBS παρατηρούν επίσης αυξανόμενη συμβολή των χαρτοφυλακίων ομολόγων στα καθαρά έσοδα από τόκους, σε ένα περιβάλλον ισχυρής αύξησης των καταθέσεων. Συγκεκριμένα, οι καταθέσεις των τεσσάρων συστημικών τραπεζών αυξήθηκαν κατά 12% σε ετήσια βάση και κατά 0,6% σε τριμηνιαία.
Στο επίκεντρο η αξιοποίηση των κεφαλαίων και οι αποδόσεις
Η αξιοποίηση του πλεονάζοντος κεφαλαίου αναδεικνύεται σε βασικό πεδίο εστίασης για τις ελληνικές τράπεζες, με την UBS να επισημαίνει ότι η Alpha Bank έθεσε ως στόχο την πλήρη αξιοποίηση των πλεοναζόντων κεφαλαίων της έως το 2030, μέσω συνδυασμού συμπληρωματικών εξαγορών και υψηλότερων διανομών προς τους μετόχους.
Σύμφωνα με τους αναλυτές, η Τράπεζα Πειραιώς διαθέτει τα μικρότερα περιθώρια ευελιξίας σε επίπεδο κεφαλαίου για ενδεχόμενη έκπληξη με υψηλότερες διανομές ή νέες συμπληρωματικές εξαγορές. Αντίθετα, η Εθνική Τράπεζα εμφανίζει τον υψηλότερο δείκτη CET1, ο οποίος διαμορφώνεται πλέον στο 17,5%. Η UBS εκτιμά ότι είναι πιθανό να ανακοινώσει έκτακτο μέρισμα με την παρουσίαση των αποτελεσμάτων του τέταρτου τριμήνου.
Για τη Eurobank, η UBS θεωρεί ότι επιτυγχάνει ισορροπία μεταξύ εξαγορών που ενισχύουν την αξία για τους μετόχους και διανομών κεφαλαίου. Σε αυτό το πλαίσιο, η εξαγορά του 80% της Eurolife αναμένεται να συνεισφέρει από το τέταρτο τρίμηνο και μετά.
Οι αποτιμήσεις και η επενδυτική στάση της UBS
Σε επίπεδο αποτιμήσεων, η UBS θεωρεί ότι η πρόσφατη υποχώρηση των αποτιμήσεων των ελληνικών τραπεζών (de-rating) ήταν υπερβολική. Με βάση τις εκτιμήσεις της μετά την ανακοίνωση των αποτελεσμάτων, οι ελληνικές τράπεζες διαπραγματεύονται με δείκτη P/E 8,3 φορές τα εκτιμώμενα κέρδη του 2028, έναντι 8,5 φορές για τις ευρωπαϊκές τράπεζες και 8,8 φορές για τις τράπεζες της Ισπανίας και της Πορτογαλίας.
Ειδικότερα, τόσο η Πειραιώς όσο και η Alpha Bank εμφανίζουν δείκτη P/E 7,9 φορές, δηλαδή χαμηλότερα από τις οκτώ φορές. Η UBS βλέπει ελκυστικά περιθώρια ανόδου και για τις τέσσερις συστημικές τράπεζες, χωρίς να εντοπίζει σημαντικές διαφοροποιήσεις μεταξύ τους, ενώ εκτιμά ότι τα περιθώρια ανόδου για την Optima είναι μικρότερα. Η τελευταία αναμενόταν να ανακοινώσει τα αποτελέσματα του τρίτου τριμήνου στις 11 Νοεμβρίου.
Η Πειραιώς, η οποία έχει εμφανίσει υστέρηση σε επίπεδο χρηματιστηριακής επίδοσης από την αρχή του έτους, βρίσκεται σε μια χρονιά προσαρμογής λόγω της επίδρασης διαφόρων μη επαναλαμβανόμενων παραγόντων. Η UBS εκτιμά ότι παρουσιάζει ελαφρώς μεγαλύτερο περιθώριο ανόδου, διατηρώντας παράλληλα θετική στάση και για την Alpha Bank, μετά την αναθεώρηση προς τα πάνω των εκτιμήσεών της בעקבות των ανακοινώσεων της Ημέρας Επενδυτών.
Τέλος, η Εθνική Τράπεζα και η Eurobank, παρά τις υψηλότερες αποτιμήσεις τους, προσφέρουν επίσης ελκυστικό σημείο εισόδου, κατά την UBS. Μεταξύ των δύο, οι αναλυτές δίνουν μικρό προβάδισμα στη Eurobank, λόγω της καλύτερης αξιοποίησης των διαθέσιμων κεφαλαίων της.