
Έντονη νευρικότητα και αρκετές εναλλαγές προσήμων στους περισσότερους τίτλους χαρακτήρισε την πρώτη συνεδρίαση του Νοεμβρίου στο Χρηματιστήριο Αθηνών, με πολλά χαρτοφυλάκια να προχωρούν τελικά σε κατοχύρωση μέρους των κερδών της προηγούμενης εβδομάδας, οδηγώντας και πάλι τον γενικό δείκτη στη ζώνη των 2.600 μονάδων.
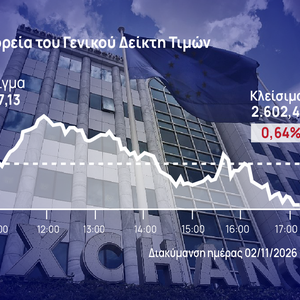
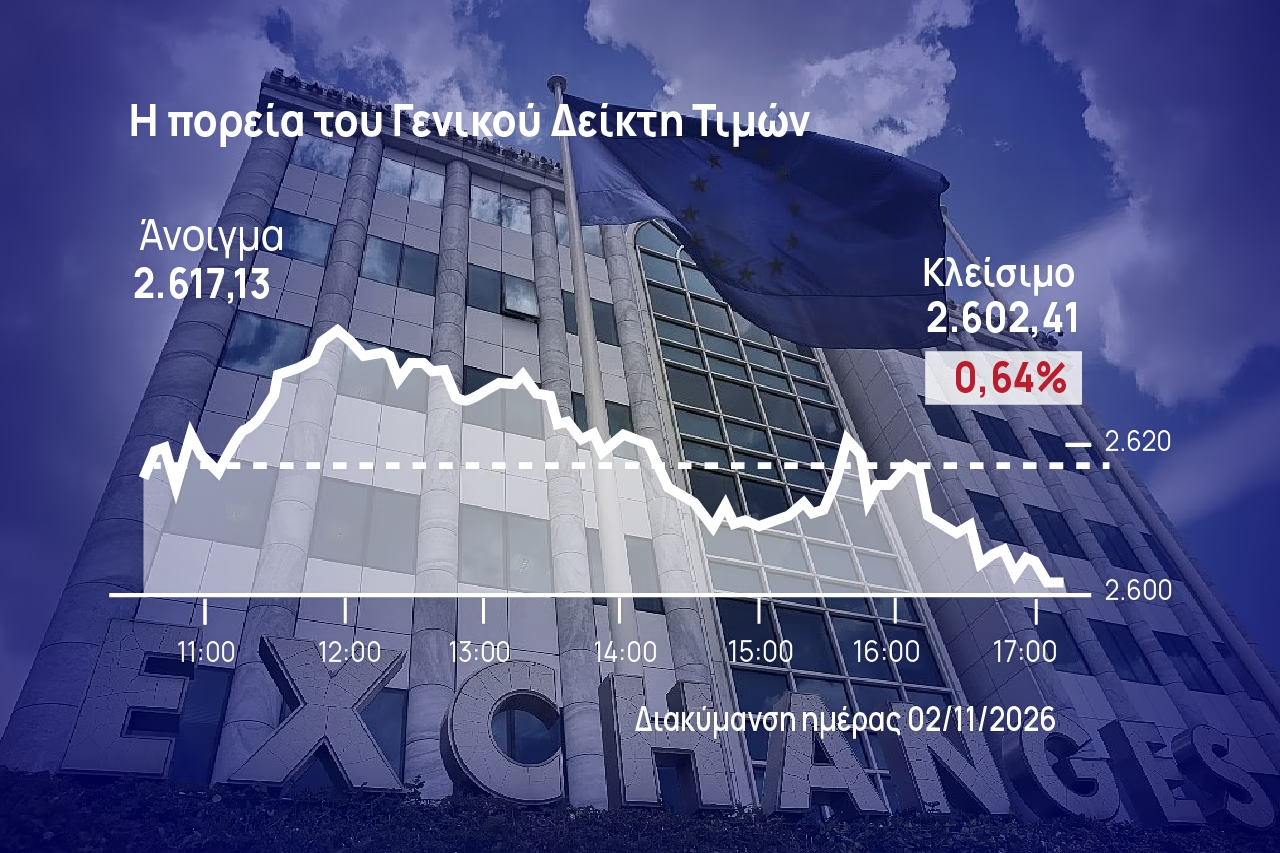
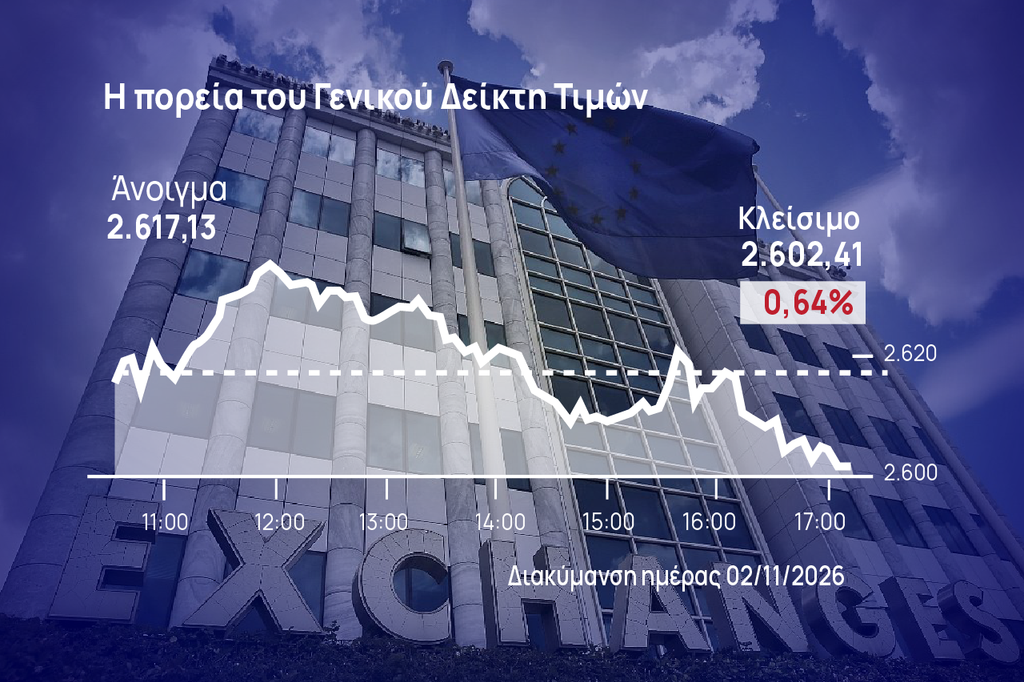
Ειδικότερα, ο Γενικός Δείκτης έκλεισε με απώλειες 0,64% στις 2.602,41 μονάδες, ενώ σήμερα κινήθηκε μεταξύ 2.602,07 μονάδων (-0,65%) και 2.637,67 μονάδων (+0,71%). Ο τζίρος ανήλθε στα 247,6 εκατ. ευρώ και ο όγκος στα 30,6 εκατ. τεμάχια, ενώ μέσω προσυμφωνημένων πράξεων διακινήθηκαν 2,6 εκατ. τεμάχια αξίας 25,1 εκατ. ευρώ.
Ο δείκτης υψηλής κεφαλαιοποίησης έκλεισε με πτώση 0,64% στις 6.659,10 μονάδες, ενώ στο -0,74% ολοκλήρωσε τις συναλλαγές και ο Mid Cap στις 3.059,45 μονάδες. Ο τραπεζικός δείκτης έκλεισε με απώλειες 1% στις 2.993,63 μονάδες.
«Εξατμίστηκε» η πρωινή άνοδος
Αν και το Χρηματιστήριο Αθηνών προσπάθησε να δώσει συνέχεια στην άνοδο της προηγούμενης εβδομάδας, μετά τις 14:00 ο γενικός δείκτης πέρασε σε αρνητικά εδάφη, με τους πωλητές να αποκτούν σταδιακά τον έλεγχο στο μεγαλύτερο μέρος του ταμπλό. Η αγορά δεν κατάφερε να διατηρήσει το θετικό της πρόσημο, παρά την προσπάθεια που είχε προηγηθεί, σε μια συνεδρίαση όπου η επιφυλακτικότητα παρέμεινε εμφανής.
Ωστόσο, μετά την ισχυρή εβδομάδα που προηγήθηκε, με τον Γενικό Δείκτη να κερδίζει 3,5% και τον τραπεζικό δείκτη 6,75%, οι κινήσεις κατοχύρωσης κερδών ήταν σε έναν βαθμό αναμενόμενες, καθώς η αγορά είχε ανακτήσει μέρος των απωλειών από την προηγούμενη περίοδο ισχυρών πιέσεων.
Το διεθνές περιβάλλον εξακολουθεί να δημιουργεί νευρικότητα, με τις πληθωριστικές ανησυχίες λόγω του ενεργειακού κόστους να παραμένουν στο προσκήνιο, παρά την αποκλιμάκωση των τιμών του πετρελαίου.
Καθοριστικός παράγοντας για τη βραχυπρόθεσμη τάση ενδέχεται να αποδειχθεί και η στάση των ξένων επενδυτών ενόψει της ολοκλήρωσης του μήνα. Όπως σημειώνει ο κ. Ηλίας Ζαχαράκης της Fast Finance, το κλείσιμο των επενδυτικών βιβλίων δημιουργεί κίνητρα για την κατοχύρωση και την υπεράσπιση των κερδών που έχουν καταγραφεί από την αρχή του έτους. Σε αυτό το πλαίσιο, οι μετοχές που έχουν σημειώσει τις ισχυρότερες αποδόσεις στη διάρκεια της χρονιάς ενδέχεται να βρεθούν στο επίκεντρο των κινήσεων, καθώς οι διαχειριστές επιχειρούν να διαμορφώσουν την εικόνα των χαρτοφυλακίων τους στο τέλος του μήνα.
Σε τεχνικό επίπεδο, η διατήρηση του Γενικού Δείκτη πάνω από τις 2.600 μονάδες παραμένει θετική ένδειξη, χωρίς όμως να αρκεί για την επανενεργοποίηση της ανοδικής τάσης. Το επόμενο ζητούμενο είναι η κατοχύρωση της ζώνης των 2.636–2.643 μονάδων, η οποία θα μπορούσε να δώσει νέο αγοραστικό σήμα και να ανοίξει τον δρόμο προς τις 2.720 μονάδες. Παράλληλα, σύμφωνα με τη Fast Finance, ο λόγος long/short στις επιλεγμένες θέσεις πλησιάζει το 50%, επίπεδο που, όταν ξεπερνιέται, συνήθως συνδέεται με την απόκτηση σαφέστερης κατεύθυνσης από την αγορά. Μέχρι τότε, η συμπεριφορά των πωλητών και η αντοχή της στήριξης των 2.600 μονάδων θα αποτελέσουν βασικούς δείκτες για τη συνέχεια.
Στο ταμπλό
Στο ταμπλό τώρα, Helleniq Energy και Motor Oil έκλεισαν με απώλειες 5,8% έκαστη, με τις Πειραιώς, ΓΕΚ ΤΕΡΝΑ, Credia Bank και Alpha Bank να χάνουν πάνω από 2%. Στο -1,43% έκλεισε η Cenergy, ενώ ήπια πτωτικά έκλεισαν οι Eurobank, Βιοχάλκο, ΕΥΔΑΠ, Aktor και ΕΛΧΑ.
Στον αντίποδα, Coca Cola και Λάμδα έκλεισαν με κέρδη 2,50% και 2,20% αντίστοιχα, ενώ η άνοδος σε Optima bank, Jumbo, Aegean και ΔΑΑ ξεπέρασε το 1%. Ήπια ανοδικά έκλεισαν οι Τιτάν, ΔΕΗ, Allwyn, Εθνική και Κύπρου, με τις Metlen και ΟΤΕ να κλείνουν αμετάβλητες.