Μία σημαντική εξαγωγική ευκαιρία για το ελληνικό ελαιόλαδο αποτελεί η γαλλική αγορά, καθώς η εγχώρια παραγωγή της χώρας καλύπτει λιγότερο από το 5% της κατανάλωσης, δημιουργώντας διαχρονικά μεγάλη ανάγκη για εισαγωγές. Για την ελαιοκομική περίοδο 2025/26, η γαλλική παραγωγή εκτιμάται σε περίπου 5.300 τόνους, έναντι κατανάλωσης που αναμένεται να φτάσει τους 110.000 τόνους. Παρά τη σημαντική αυτή δυναμική, η διείσδυση του ελληνικού προϊόντος παραμένει περιορισμένη, καθώς η αγορά ελέγχεται σε μεγάλο βαθμό από την Ισπανία, την Ιταλία και την Τυνησία.
Το ζητούμενο για την Ελλάδα δεν είναι απλώς η αύξηση των εξαγωγικών ποσοτήτων, αλλά η διαμόρφωση μιας συνεκτικής στρατηγικής που θα μετατρέψει την αναγνωρισμένη ποιότητα του ελληνικού ελαιολάδου σε ισχυρή επωνυμία, σταθερά δίκτυα διανομής και μεγαλύτερο μερίδιο αγοράς.
Τέταρτη θέση για την Ελλάδα στο ελαιόλαδο
Σύμφωνα με τα στοιχεία ανάλυσης του Γραφείου Οικονομικών & Εμπορικών Υποθέσεων της ελληνικής πρεσβείας στο Παρίσι, η Ελλάδα διατηρεί σημαντική παραγωγική δυναμική, καταλαμβάνοντας την τέταρτη θέση παγκοσμίως την περίοδο 2024/25, με παραγωγή περίπου 250.000 τόνων. Ωστόσο, η παραγωγική της θέση δεν έχει μεταφραστεί σε αντίστοιχη εμπορική παρουσία στη Γαλλία.
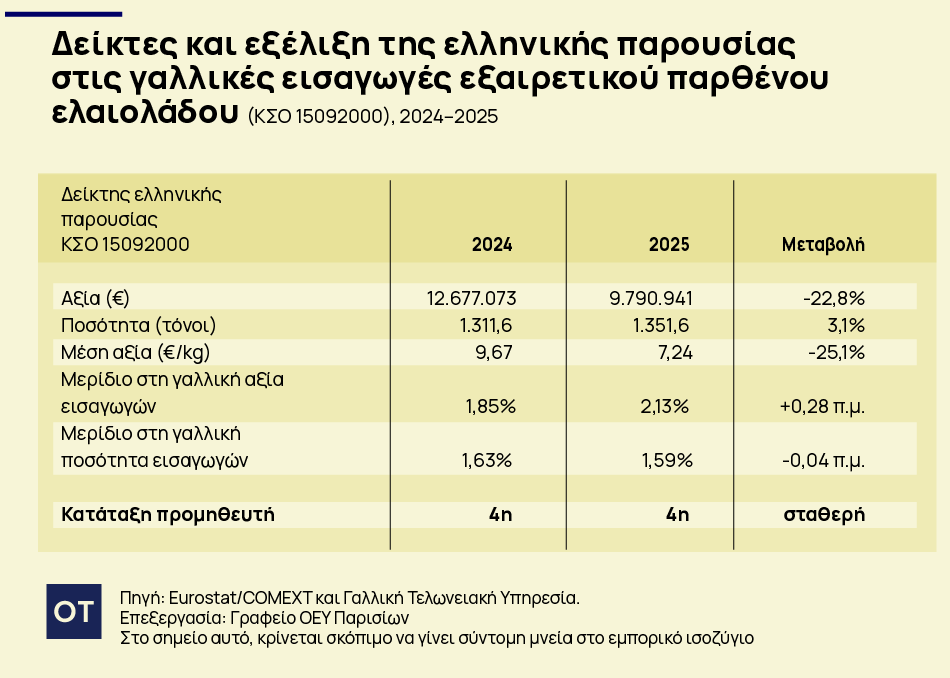
Στην κατηγορία του εξαιρετικού παρθένου ελαιολάδου, το 2025 η Ελλάδα κατέλαβε την τέταρτη θέση μεταξύ των προμηθευτών της γαλλικής αγοράς, με εξαγωγές 1.351,6 τόνων και αξία 9,79 εκατ. ευρώ. Το μερίδιό της διαμορφώθηκε σε μόλις 1,59% της εισαγόμενης ποσότητας και 2,13% της αξίας.
Στην κορυφή βρίσκεται η Ισπανία, με μερίδιο 55,9% στην ποσότητα, ακολουθούμενη από την Ιταλία με 21,2% και την Τυνησία με 18,2%. Οι τρεις χώρες συγκεντρώνουν περίπου το 95% των γαλλικών εισαγωγών εξαιρετικού παρθένου ελαιολάδου.
Παρά τη μικρή αύξηση του ελληνικού εξαγωγικού όγκου κατά 3,1% το 2025, η αξία των εξαγωγών υποχώρησε κατά 22,8%, αντανακλώντας την αποκλιμάκωση της μέσης δηλωθείσας αξίας. Τα στοιχεία αναδεικνύουν τη δυσκολία μετατροπής της παραγωγικής δυναμικότητας σε σταθερή εμπορική ανάπτυξη.
Η στρατηγική της διαφοροποίησης
Η διεκδίκηση μεριδίου στη γαλλική αγορά μέσω χαμηλών τιμών και μεγάλων ποσοτήτων δεν αποτελεί ρεαλιστική στρατηγική για την πλειονότητα των ελληνικών επιχειρήσεων. Η Ισπανία διαθέτει σημαντικά πλεονεκτήματα κλίμακας και κυριαρχεί στα προϊόντα μαζικής κατανάλωσης και ιδιωτικής ετικέτας, ενώ η Ιταλία επωφελείται από ισχυρή αναγνωρισιμότητα, καθιερωμένες επωνυμίες και εκτεταμένα δίκτυα διανομής. Η Τυνησία, από την πλευρά της, ενισχύει τη θέση της μέσω ανταγωνιστικών τιμών.
Για την Ελλάδα, η αποτελεσματικότερη επιλογή είναι η διαφοροποίηση μέσω της ποιότητας, της αυθεντικότητας, της γεωγραφικής προέλευσης και της επώνυμης τυποποίησης.
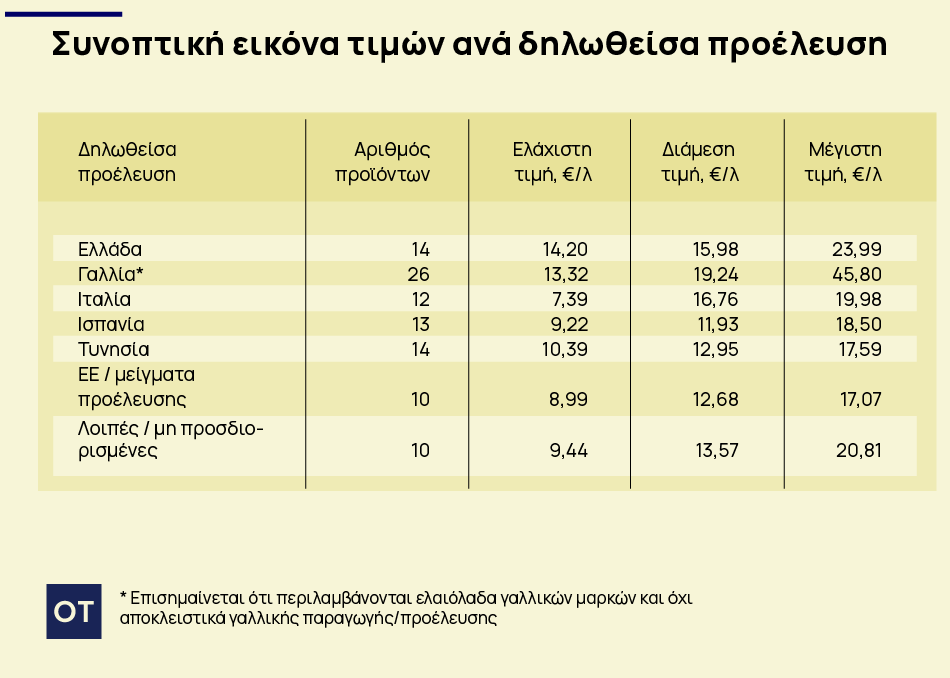
Ενδεικτικό είναι ότι η μέση δηλωθείσα αξία των ελληνικών εξαγωγών εξαιρετικού παρθένου ελαιολάδου ανήλθε το 2025 σε 7,24 ευρώ ανά κιλό, έναντι 5,39 ευρώ του μέσου όρου των γαλλικών εισαγωγών. Η διαφορά υποδεικνύει ότι τα ελληνικά προϊόντα τοποθετούνται περισσότερο στο μεσαίο και ανώτερο τμήμα της αγοράς, χωρίς αυτό να αποδεικνύει αυτομάτως ένα σταθερό premium αποκλειστικά λόγω ελληνικής προέλευσης.
Στη λιανική, τα ελληνικά προϊόντα εμφανίζονται κυρίως σε εύρος τιμών 14-24 ευρώ ανά λίτρο, στοιχείο που επιβεβαιώνει τη δυνατότητα τοποθέτησής τους σε κατηγορίες υψηλότερης προστιθέμενης αξίας.
Επώνυμη τυποποίηση και πιστοποιημένη προέλευση στο επίκεντρο
Κεντρικός πυλώνας της ελληνικής στρατηγικής πρέπει να είναι η ανάπτυξη επώνυμων προϊόντων με σαφή ταυτότητα προέλευσης, αντί της αποκλειστικής εξάρτησης από πωλήσεις χύδην ελαιολάδου ή μη διαφοροποιημένων προϊόντων.
Οι πιστοποιήσεις ΠΟΠ και ΠΓΕ, η ανάδειξη συγκεκριμένων ποικιλιών, η βιολογική παραγωγή και η πλήρης ιχνηλασιμότητα μπορούν να λειτουργήσουν ως βασικά εργαλεία διαφοροποίησης. Περιοχές όπως η Καλαμάτα, η Σητεία και η Κρήτη διαθέτουν αναγνωρίσιμα χαρακτηριστικά που μπορούν να αξιοποιηθούν εμπορικά, εφόσον συνδέονται με πραγματικές πιστοποιήσεις και συνεπή εταιρική ταυτότητα.
Παράλληλα, η βιολογική πιστοποίηση μπορεί να ενισχύσει την premium τοποθέτηση, ιδιαίτερα όταν συνδυάζεται με μονοποικιλιακά προϊόντα και συγκεκριμένη γεωγραφική προέλευση. Η απλή ένδειξη «bio», ωστόσο, δεν αρκεί για να δικαιολογήσει υψηλότερη τιμή απέναντι στον ανταγωνισμό.
Στοχευμένη διείσδυση στα δίκτυα διανομής
Εξίσου κρίσιμη είναι η επιλογή των κατάλληλων καναλιών πώλησης. Η οργανωμένη λιανική και τα καταστήματα χαμηλού κόστους απορροφούν περίπου το 60% της συνολικής κατανάλωσης ελαιολάδου στη Γαλλία. Η παρουσία σε supermarkets και hypermarkets είναι επομένως σημαντική για επιχειρήσεις με επαρκή παραγωγική δυναμικότητα, σταθερή τροφοδοσία και ανταγωνιστικό κόστος.
Για μικρότερους παραγωγούς, μεγαλύτερες προοπτικές προσφέρουν τα delicatessen, τα εξειδικευμένα καταστήματα τροφίμων, τα βιολογικά καταστήματα και το ηλεκτρονικό εμπόριο. Τα συγκεκριμένα κανάλια επιτρέπουν καλύτερη ανάδειξη της ελληνικής προέλευσης, μεγαλύτερη ευελιξία στη συσκευασία και πρόσβαση σε καταναλωτές που αναζητούν ποιοτικά και διαφοροποιημένα προϊόντα.
Το στοίχημα της μακροχρόνιας παρουσίας
Σύμφωνα με την ανάλυση, η ενίσχυση της ελληνικής παρουσίας στη Γαλλία προϋποθέτει συνδυασμό πέντε στρατηγικών επιλογών:
- Εστίαση στο εξαιρετικό παρθένο ελαιόλαδο, όπου η Ελλάδα διαθέτει σαφέστερο ποιοτικό και εμπορικό πλεονέκτημα.
- Ανάπτυξη επώνυμων προϊόντων με ελληνική μονοπροέλευση, αντί της αποκλειστικής εξάρτησης από χύδην ή μη διαφοροποιημένες πωλήσεις.
- Αξιοποίηση ΠΟΠ, ΠΓΕ, ποικιλιακής ταυτότητας και ιχνηλασιμότητας, με πλήρη συμμόρφωση προς το ευρωπαϊκό και γαλλικό πλαίσιο.
- Διπλή προσέγγιση καναλιών, με επιλεκτική παρουσία στην οργανωμένη λιανική και ισχυρότερη στόχευση των premium, delicatessen, bio και ηλεκτρονικών καναλιών.
- Διατήρηση ανταγωνιστικής σχέσης τιμής και ποιότητας, με τοποθέτηση κυρίως στο εύρος 15-23 ευρώ ανά λίτρο για διαφοροποιημένα προϊόντα και αξιοποίηση μεγαλύτερων συσκευασιών όταν επιδιώκεται χαμηλότερη τιμή ανά λίτρο.
Για τα διαφοροποιημένα ελληνικά προϊόντα, το εύρος των 15-23 ευρώ ανά λίτρο αποτελεί ενδεικτικό πεδίο εμπορικής τοποθέτησης, με την τελική τιμή να πρέπει να ανταποκρίνεται στην ποιότητα και την προστιθέμενη αξία κάθε προϊόντος.
Η γαλλική αγορά εξακολουθεί να προσφέρει σημαντικές ευκαιρίες, όμως η αξιοποίησή τους απαιτεί μακροχρόνιο σχεδιασμό και συστηματική εμπορική παρουσία. Η Ελλάδα δύσκολα θα αμφισβητήσει την ισπανική κυριαρχία στη μαζική αγορά. Μπορεί, ωστόσο, να διεκδικήσει ουσιαστικά μεγαλύτερο μερίδιο στο ποιοτικό τμήμα της αγοράς, όπου η αυθεντικότητα, η προέλευση και η γαστρονομική ταυτότητα αποκτούν μεγαλύτερη βαρύτητα.