Σε τροχιά βελτιωμένων επιδόσεων εισέρχονται οι ελληνικές τράπεζες στο δεύτερο εξάμηνο του 2026, καθώς η ισχυρή πιστωτική επέκταση, η αύξηση των προμηθειών και η πειθαρχία στο κόστος ενισχύουν τις προοπτικές κερδοφορίας.
Αυτό εκτιμά η Eurobank Equities, η οποία αναβαθμίζει τις προβλέψεις της για τα κέρδη των τραπεζών την περίοδο 2026-2028, διατηρώντας σύσταση αγοράς για όλες τις τράπεζες που καλύπτει. Παράλληλα, αναδεικνύει την Alpha Bank ως κορυφαία επιλογή της (Top Pick), εκτιμώντας ότι εξακολουθεί να διαθέτει περιθώρια ανατιμολόγησης έναντι των εγχώριων και ευρωπαϊκών ομοειδών ομίλων.
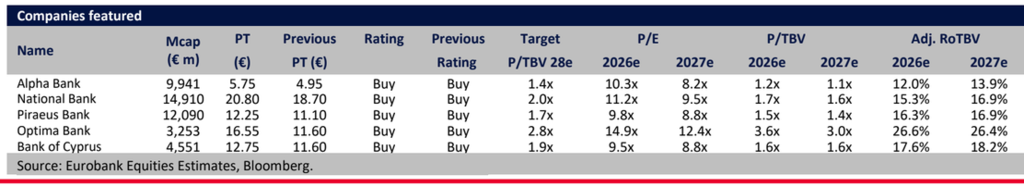
Επίσης ανεβάζει τις τιμές στόχους, στα 5,75 ευρώ για την Alpha Bank, από 4,95 ευρώ, στα 20,80 ευρώ για την Εθνική, από 18,70 ευρώ, στα 12,25 ευρώ για την Πειραιώς, από 11,10 ευρώ, στα 16,55 ευρώ για την Optima Bank, από 11,60 ευρώ, και στα 12,75 ευρώ για την Κύπρου, από 11,60 ευρώ προηγουμένως.
Ισχυρό το β’ 3μηνο
Η δυναμική του δεύτερου τριμήνου αποτυπώθηκε στην αύξηση των εξυπηρετούμενων δανείων κατά περίπου 9%-14% σε ετήσια βάση για τις τέσσερις συστημικές τράπεζες, κατά 8% για την Τράπεζα Κύπρου και κατά 37% για την Optima Bank. Οι επιδόσεις αυτές αντιστοιχούν περίπου στο 70% των ετήσιων στόχων τους για το 2026.
Η αύξηση των χορηγήσεων, η αξιοποίηση των διαθέσιμων κεφαλαίων σε τίτλους και η ανθεκτικότητα των περιθωρίων δανεισμού στήριξαν την αύξηση των καθαρών εσόδων από τόκους κατά 3%-6% σε τριμηνιαία βάση στις συστημικές τράπεζες.
Παράλληλα, οι υποκείμενες προμήθειες αυξήθηκαν κατά 4%-20%, με ώθηση από τις συναλλακτικές εργασίες, τα επενδυτικά προϊόντα, τις χρηματοδοτήσεις και τις ασφαλιστικές δραστηριότητες. Η Eurobank Equities εκτιμά ότι το τρίτο τρίμηνο θα παραμείνει ισχυρό, καθώς η δυναμική με την οποία ολοκληρώθηκε το δεύτερο τρίμηνο θα συνεχίσει να τροφοδοτεί τα έσοδα από τόκους και προμήθειες.
Για το 2026, τοποθετεί την απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) των συστημικών τραπεζών στο 12%-16,7%, ενώ για την Τράπεζα Κύπρου και την Optima Bank προβλέπει 17,6% και 26,6%, αντίστοιχα.
Η επόμενη ημέρα μετά το Ταμείο Ανάκαμψης
Η σταδιακή ολοκλήρωση του Ταμείου Ανάκαμψης και Ανθεκτικότητας (RRF) δεν αναμένεται, σύμφωνα με την Eurobank Equities, να προκαλέσει απότομη επιβράδυνση της πιστωτικής επέκτασης. Ο ρυθμός αύξησης των εξυπηρετούμενων δανείων των τεσσάρων συστημικών τραπεζών προβλέπεται να υποχωρήσει από 8,6% το 2026 σε 7,6% το 2027 και 7% το 2028, σε μια εξέλιξη που αποδίδεται περισσότερο στην ομαλοποίηση της δραστηριότητας παρά σε απότομη διακοπή της χρηματοδότησης.
Η Ελλάδα έχει λάβει 11,7 δισ. ευρώ από τα 17,7 δισ. ευρώ των διαθέσιμων δανείων του RRF, ενώ οι υπογεγραμμένες συμβάσεις καλύπτουν επενδύσεις 29,2 δισ. ευρώ, με χρηματοδότηση από δάνεια του Ταμείου ύψους 13,2 δισ. ευρώ, τραπεζικό δανεισμό 9,4 δισ. ευρώ και ίδια κεφάλαια επενδυτών 6,6 δισ. ευρώ. Επιπλέον, οι εκταμιεύσεις αναμένεται να συνεχιστούν έως το 2029, στηρίζοντας τη χρηματοδότηση και μετά το 2026.
Η χρηματοδότηση μέσω του RRF αντιστοιχούσε, άλλωστε, μόλις στο 10% περίπου των νέων συμβάσεων τραπεζικών δανείων μεσομακροπρόθεσμης διάρκειας από τον Ιούλιο του 2022 έως τον Φεβρουάριο του 2026. Η Eurobank Equities επισημαίνει ότι η ζήτηση στηρίζεται και από ευρύτερες ανάγκες, όπως η αντικατάσταση εξοπλισμού, η ενεργειακή αναβάθμιση, οι υποδομές, ο εκσυγχρονισμός επιχειρήσεων και το κεφάλαιο κίνησης.
Παράλληλα, οι δημόσιες επενδύσεις εκτός RRF προβλέπεται να αυξηθούν κατά 12%, στα 11 δισ. ευρώ το 2027, αν και η αύξηση αυτή αντισταθμίζει μόνο εν μέρει την προγραμματισμένη λήξη δαπανών 7,2 δισ. ευρώ από το Ταμείο.
Ο βασικός κίνδυνος εντοπίζεται στον χρόνο υλοποίησης των επενδύσεων, καθώς οι πολιτικές διαπραγματεύσεις ή το ενδεχόμενο επαναληπτικών εκλογών το 2027 θα μπορούσαν να καθυστερήσουν έργα και εκταμιεύσεις. Σε ένα υποθετικό σενάριο υστέρησης των επενδύσεων κατά 5% το εκλογικό έτος, η επίπτωση θα περιόριζε την ανάπτυξη του ΑΕΠ κατά περίπου 0,5 ποσοστιαία μονάδα και την πιστωτική επέκταση κατά 0,36 μονάδα. Ακόμη και σε αυτή την περίπτωση, ωστόσο, η Eurobank Equities εκτιμά ότι η ανάπτυξη θα παρέμενε θετική, στο 1,4%, και η αύξηση των δανείων στο 7,2% το 2027.
Τα επιτόκια στηρίζουν τα έσοδα, αλλά η Γαλλία αποτελεί κίνδυνο για τις αποτιμήσεις
Οι ελληνικές τράπεζες εξακολουθούν να ωφελούνται από τα επιτόκια, αν και σε μικρότερο βαθμό σε σχέση με την περίοδο εξόδου από τα αρνητικά επιτόκια, ενώ ο ανταγωνισμός ενδέχεται να περιορίσει μέρος του οφέλους. Με βάση τις παραδοχές της για το επιτόκιο διευκόλυνσης αποδοχής καταθέσεων της ΕΚΤ στο 2,75% στο τέλος του 2026 και στο 2,50% την περίοδο 2027-2028, μια πρόσθετη αύξηση κατά 50 μονάδες βάσης θα ενίσχυε τα κέρδη του 2027 κατά περίπου 2,6%-5%. Αντίστοιχα, αύξηση κατά περίπου 35 μονάδες βάσης θα αρκούσε για να αντισταθμίσει συρρίκνωση των περιθωρίων δανεισμού κατά 10 μονάδες βάσης.
Η άνοδος του κόστους χρηματοδότησης θα μπορούσε να καθυστερήσει οριακές επενδυτικές αποφάσεις, ωστόσο η πορεία της πιστωτικής επέκτασης δείχνει ότι η επενδυτική ζήτηση και το απόθεμα χρηματοδοτούμενων έργων έχουν μεγαλύτερη σημασία από το απόλυτο επίπεδο των επιτοκίων.
Στον αντίποδα, η δημοσιονομική αβεβαιότητα στη Γαλλία δημιουργεί βραχυπρόθεσμο κίνδυνο για τις αποτιμήσεις των τραπεζών. Η διαφορά απόδοσης μεταξύ των ελληνικών και των γερμανικών 10ετών ομολόγων διευρύνθηκε κατά περισσότερες από 25 μονάδες βάσης, προσεγγίζοντας τις 95 μονάδες βάσης. Σύμφωνα με την Eurobank Equities, μια αύξηση του κόστους ιδίων κεφαλαίων (CoE) κατά 50 μονάδες βάσης θα περιόριζε τις εύλογες αποτιμήσεις των τραπεζών κατά 4,4%-7%.
Εάν, όμως, συνδυαζόταν με αύξηση των επιτοκίων της ΕΚΤ κατά 50 μονάδες βάσης, η ενίσχυση των κερδών θα περιόριζε την υπολειπόμενη αρνητική επίπτωση στις αποτιμήσεις στο 0,4%-3%. Ως εκ τούτου, η Eurobank Equities αντιμετωπίζει την τρέχουσα συγκυρία κυρίως ως κίνδυνο υποχώρησης των αποτιμήσεων και όχι ως ουσιαστική απειλή για την κερδοφορία.
Αναβαθμισμένες εκτιμήσεις και περιθώρια ανόδου έως 34%
Η Eurobank Equities αυξάνει κατά περίπου 2%-6% τις συνολικές προβλέψεις της για τα καθαρά κέρδη των τραπεζών την περίοδο 2026-2028, κυρίως λόγω των υψηλότερων εσόδων από τόκους, των ισχυρότερων προμηθειών και της βελτίωσης της λειτουργικής αποδοτικότητας. Οι επαναγορές μετοχών αναμένεται επίσης να στηρίξουν την αύξηση των κερδών ανά μετοχή.
Παρά την άνοδο περίπου 32% από την αρχή του έτους, οι τέσσερις συστημικές τράπεζες διαπραγματεύονται περίπου στις 9 φορές τα εκτιμώμενα κέρδη του 2027 και στις 1,46 φορές την ενσώματη λογιστική τους αξία. Οι αποτιμήσεις αυτές συνεπάγονται έκπτωση περίπου 14% έναντι των ιταλικών τραπεζών και 12% έναντι των ισπανικών.
Η χαμηλότερη εκτιμώμενη προσαρμοσμένη απόδοση ενσώματων ιδίων κεφαλαίων για το 2027, περίπου 17% έναντι 18,6% για τις ευρωπαϊκές ομοειδείς, εξηγεί μέρος της διαφοράς αποτίμησης. Ωστόσο, η ισχυρότερη προβλεπόμενη αύξηση των κερδών ανά μετοχή, κατά 11,4% έναντι 9%, και η πιστωτική επέκταση περίπου 8% έναντι 4% ενισχύουν το επιχείρημα υπέρ της σχετικής αξίας των ελληνικών τραπεζών.
Περιθώρια ανόδου έως 34%
Η Eurobank Equities διατηρεί σύσταση αγοράς για όλες τις τράπεζες που καλύπτει, με τα περιθώρια ανόδου των τιμών-στόχων να διαμορφώνονται μεταξύ 13% και 34%.
Η Alpha Bank παραμένει η κορυφαία επιλογή της Eurobank Equities. Η μετοχή διαπραγματεύεται περίπου στις 8,2 φορές τα εκτιμώμενα κέρδη του 2027 και με δείκτη PEG 0,49, έναντι 0,82 για τις εγχώριες ομοειδείς τράπεζες. Παράλληλα, εμφανίζει discount περίπου 25% ως προς τον δείκτη τιμής προς ενσώματη λογιστική αξία έναντι των ελληνικών τραπεζών, με μέσο δείκτη 1,46 φορές, ενώ ο σύνθετος ετήσιος ρυθμός αύξησης των κερδών ανά μετοχή για την περίοδο 2025-2028 εκτιμάται στο 17%.
Η βελτίωση των αποδόσεων αφήνει, σύμφωνα με τον οίκο, περιθώρια περαιτέρω σύγκλισης της αποτίμησής της με την αγορά, ενώ ως πιθανός καταλύτης αναδεικνύεται η Ημέρα Επενδυτών της 5ης Νοεμβρίου, κατά την οποία αναμένονται επικαιροποιημένοι στόχοι για την κερδοφορία και τις επιστροφές κεφαλαίου στους μετόχους.