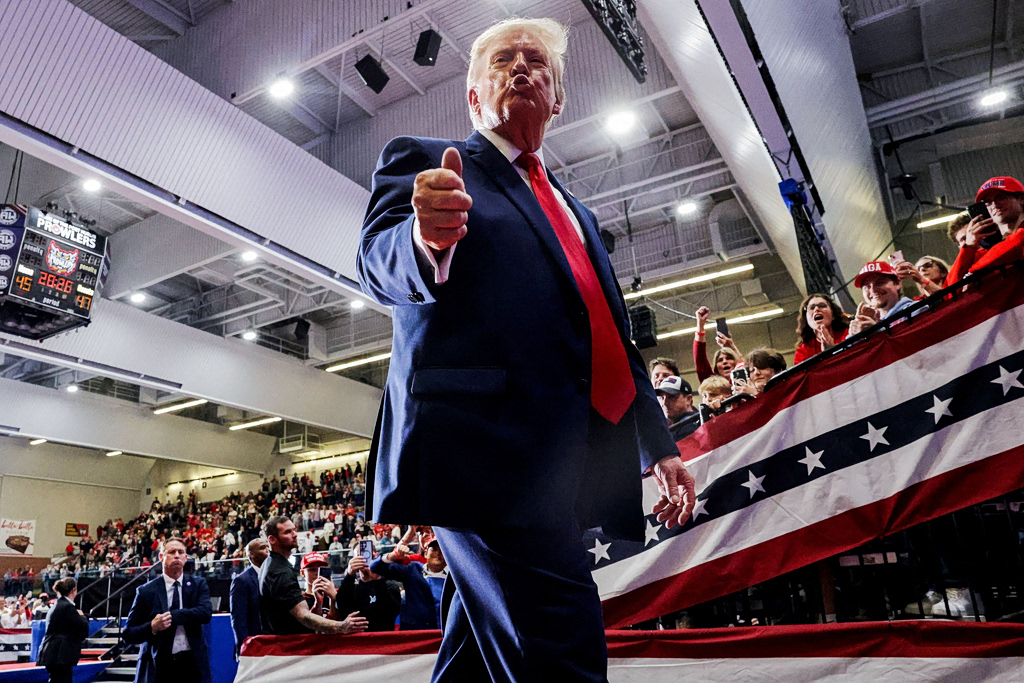

Αντίστροφα πλέον έχει αρχίσει να μετρά ο χρόνος προκειμένου να μάθει ο κόσμος των ετυμηγορία των Αμερικανών ψηφοφόρων για την πρώτη διετία του Donald Trump στο Λευκό Οίκο, με τις ενδιάμεσες εκλογές να κρίνουν ποιος θα ελέγχει το Κογκρέσο για τα επόμενα δύο χρόνια.
Οι εκτιμήσεις των αναλυτών συγκλίνουν στο ότι οι Δημοκρατικοί θα ανακτήσουν τον έλεγχο τουλάχιστον ενός από τα δύο σώματα του αμερικανικού Κογκρέσου χωρίς ωστόσο να θεωρούν ότι το αποτέλεσμα θα καθορίσει από μόνο του την πορεία των αγορών. Οι βασικοί καταλύτες των αγορών είναι η ανάπτυξη, ο πληθωρισμός, τα εταιρικά κέρδη και οι αποδόσεις των ομολόγων, ακόμη και αν η εκλογική αναμέτρηση προκαλέσει βραχυπρόθεσμες αναταράξεις.
Ειδικότερα, η Morgan Stanley εξακολουθεί να προβλέπει ότι οι Δημοκρατικοί θα ανακτήσουν την πλειοψηφία στη Βουλή των Αντιπροσώπων, ενώ για τη Γερουσία θεωρεί πλέον ότι η αναμέτρηση είναι αμφίρροπη, με μικρό προβάδισμα για το Δημοκρατικό Κόμμα.
Η UBS, από την πλευρά της, αποδίδει πιθανότητα 50% στην επικράτηση των Δημοκρατικών και στα δύο σώματα, 40% σε ένα αποτέλεσμα με διχασμένο έλεγχο του Κογκρέσου και 10% στην παραμονή των Ρεπουμπλικανών στην πλειοψηφία και στα δύο σώματα.
Μετοχές: Το «gridlock» δεν είναι κακό νέο
Η πολιτική αδράνεια συχνά ευνοεί τις αγορές, αφού περιορίζει τις ριζικές αλλαγές σε φορολογία, ρυθμίσεις και δαπάνες, θυμίζει η Morgan Stanley, η οποία υπολογίζει ότι με Ρεπουμπλικανό πρόεδρο ο S&P 500 κερδίζει κατά μέσο όρο περίπου 16% το έτος μετά τις ενδιάμεσες όταν οι Δημοκρατικοί ελέγχουν και τα δύο σώματα, και 23% όταν ο έλεγχος μοιράζεται.
Υπάρχει όμως επιφύλαξη. Οι μετοχές έχουν ήδη τρέξει το 2026 περισσότερο από ό,τι σε ένα τυπικό δεύτερο έτος προεδρικής θητείας, κυρίως στην τεχνολογία και την ενέργεια. Αυτό αφήνει λιγότερο περιθώριο ανόδου και κάνει τους δύο κλάδους πιο ευάλωτους σε πιθανές υποχωρήσεις από ειδήσεις για ρυθμιστικό έλεγχο ή περικοπές κρατικής στήριξης. Τέτοιες υποχωρήσεις, κατά την τράπεζα, μπορεί να δημιουργήσουν επιλεκτικές ευκαιρίες όταν η αντίδραση των αγορών υπερβαίνει τον πραγματικό αντίκτυπο στις επιχειρήσεις.
Η αβεβαιότητα δεν εξαφανίζεται, καθώς εκτελεστικές αποφάσεις, ακροάσεις και έρευνες του Κογκρέσου μπορούν να κινήσουν μετοχές ακόμη και χωρίς νομοθεσία. Η UBS προειδοποιεί ότι οι διαπραγματεύσεις για το «ταβάνι» του χρέους το 2027 μπορεί να αυξήσουν τη μεταβλητότητα, ενώ ο πρόεδρος διατηρεί ισχυρή εξουσία σε δασμούς και ρυθμίσεις.
Στο επίκεντρο η Τεχνητή Νοημοσύνη
Η τεχνολογία πιέστηκε την περασμένη εβδομάδα, παρά τα ισχυρά αποτελέσματα. Μάλιστα, η UBS θυμίζει ότι τα έσοδα του Google Cloud αυξήθηκαν 103% σε ετήσια βάση, του Azure της Microsoft 48% και της Oracle 62%. Οι επενδυτές όμως εστιάζουν πλέον στις υπερεπενδύσεις, τη χρηματοδότηση και τη δυσκολία απόδοσης των επενδύσεων. Η Alphabet κράτησε το πλάνο δαπανών 195-205 δισ. δολαρίων για το 2026, αλλά ανέφερε αρνητικές ταμειακές ροές στο τρίμηνο και προανήγγειλε νέα αύξηση το 2027, ενώ η Meta ανέβασε το κάτω άκρο του δικού της εύρους στα 135-145 δισ.
Παρόλα αυτά, η UBS δεν βλέπει γενική υποχώρηση. Οι εταιρείες εξειδικευμένης υποδομής («neoclouds») αντιστοιχούν σε περίπου 8% των συνολικών κεφαλαιουχικών δαπανών, έναντι περίπου 80% για Alphabet, Amazon, Microsoft, Meta και SpaceX. Πιθανότερες θεωρεί επιμέρους καθυστερήσεις, επανατιμολογήσεις και συγχωνεύσεις παρά κατάρρευση των επενδύσεων. Ανέβασε μάλιστα τις προβλέψεις της σε 1 τρισ. δολάρια για το 2026, 1,4 τρισ. για το 2027 και 1,5 τρισ. για το 2028. Παραμένει θετική, αλλά συστήνει διαφοροποιημένη έκθεση σε ποιοτικές εταιρείες και λιγότερη συγκέντρωση σε μεμονωμένες μετοχές.
Η Morgan Stanley προσθέτει ότι η τοπική αντίδραση στα κέντρα δεδομένων μπορεί να καθυστερήσει έργα και να προκαλέσει βραχυπρόθεσμες διακυμάνσεις, χωρίς απαραίτητα να βλάψει τις μακροπρόθεσμες προοπτικές, με τη UBS να συμφωνεί ότι πολλές σχετικές αποφάσεις λαμβάνονται σε πολιτειακό και τοπικό επίπεδο, άρα η αλλαγή στο Κογκρέσο δεν αναμένεται να εκτροχιάσει την επέκταση.
Ομόλογα και επιτόκια
Η Morgan Stanley εκτιμά ότι οι εκλογές από μόνες τους δεν αλλάζουν ουσιαστικά τη μακροπρόθεσμη πορεία επιτοκίων και ελλείμματος. Ο βαρύς δανεισμός του Δημοσίου πιέζει τις αποδόσεις προς τα πάνω, και το κενό εσόδων-δαπανών δεν κλείνει χωρίς ευρύτερες φορολογικές και δαπανητικές αλλαγές, δύσκολες υπό διχασμένη διακυβέρνηση. Άρα ένα νέο Κογκρέσο δεν φέρνει αυτομάτως χαμηλότερα επιτόκια ή διαρκή ώθηση στα ομόλογα.
Η UBS, από την πλευρά της βλέπει πιθανή χαλάρωση της δημοσιονομικής πειθαρχίας υπό Δημοκρατικό έλεγχο, αλλά αναμένει ότι οι αποδόσεις των αμερικανικών ομολόγων θα υποχωρήσουν ελαφρά σε βάθος 12 μηνών, καθώς η αποκλιμάκωση του πληθωρισμού θα βαρύνει περισσότερο από τις δημοσιονομικές ανησυχίες. Η απόδοση του 10ετούς έκλεισε την περασμένη εβδομάδα στο 4,93%, χαμηλό επτά εβδομάδων. Η τράπεζα κρατά την άποψη «ελκυστική» για τα ομόλογα και προτείνει επιλεκτικές τοποθετήσεις σε ποιοτικά ομόλογα βραχείας και μεσαίας διάρκειας, με επιφύλαξη για τις μακρύτερες λήξεις και τα χαμηλότερης ποιότητας εταιρικά.
Οικονομία και κεντρικές τράπεζες
Η Fed άφησε αμετάβλητα τα επιτόκια, αναβάθμισε την εκτίμησή της για την ανάπτυξη σε «ισχυρή» και είδε δύο μέλη να ζητούν αύξηση 25 μονάδων βάσης. Ο πρόεδρος Κέβιν Γουόρς έδειξε πάντως πιο μετριοπαθής, επικαλούμενος τη βελτίωση των πληθωριστικών προσδοκιών και τις στενότερες χρηματοπιστωτικές συνθήκες. Τα futures προεξοφλούν σχεδόν τρεις αυξήσεις μέσα σε 12 μήνες, κάτι που η UBS θεωρεί υπερβολικό, αναμένοντας αυξήσεις 25 μονάδων τον Δεκέμβριο και τον Μάρτιο.
Οι επόμενες κινήσεις τα κριθούν και στο ενεργειακό μέτωπο, όπου η Morgan Stanley θεωρεί ολοένα πιο απίθανο να τελειώσει ο πόλεμος στο Ιράν άμεσα. Ακόμη κι αν το άνοιγμα των Στενών του Ορμούζ έρθει σύντομα, η αποκατάσταση του 75% της χαμένης παραγωγής της Μέσης Ανατολής θα χρειαστεί περίπου τέσσερις μήνες, και η πλήρης ανάκαμψη θα φτάσει ως το 2027. Το κόστος ενέργειας δηλαδή θα παραμείνει πιεστικό για νοικοκυριά και επιχειρήσεις.