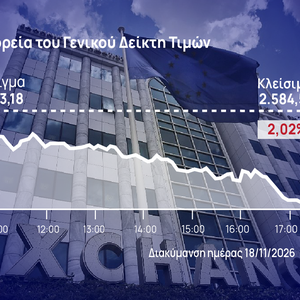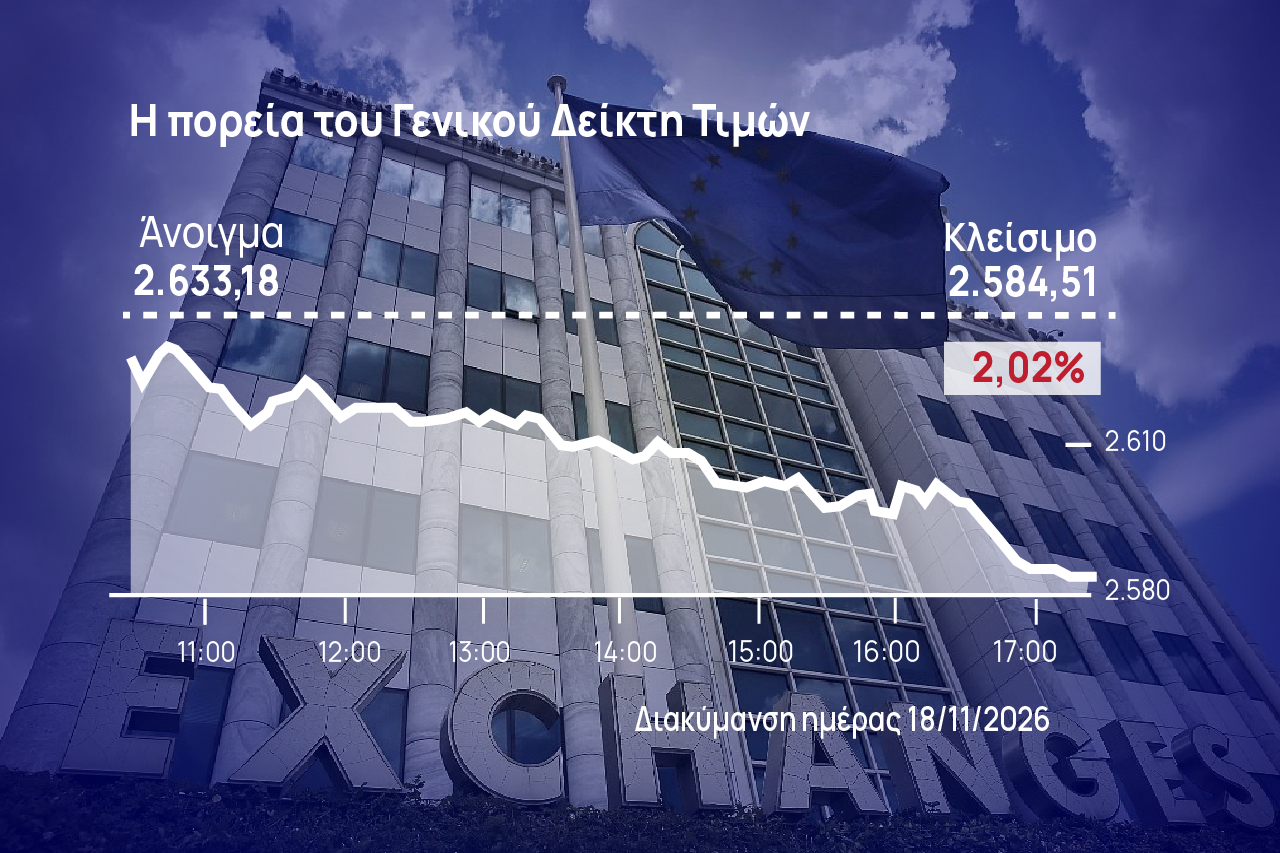

Με σημαντικές απώλειες ολοκλήρωσε τη σημερινή συνεδρίαση το Χρηματιστήριο Αθηνών, με τον Γενικό Δείκτη να χάνει και τη ζώνη των 2.600 μονάδων, όπως και το μεγαλύτερο μέρος των κερδών του Νοεμβρίου.
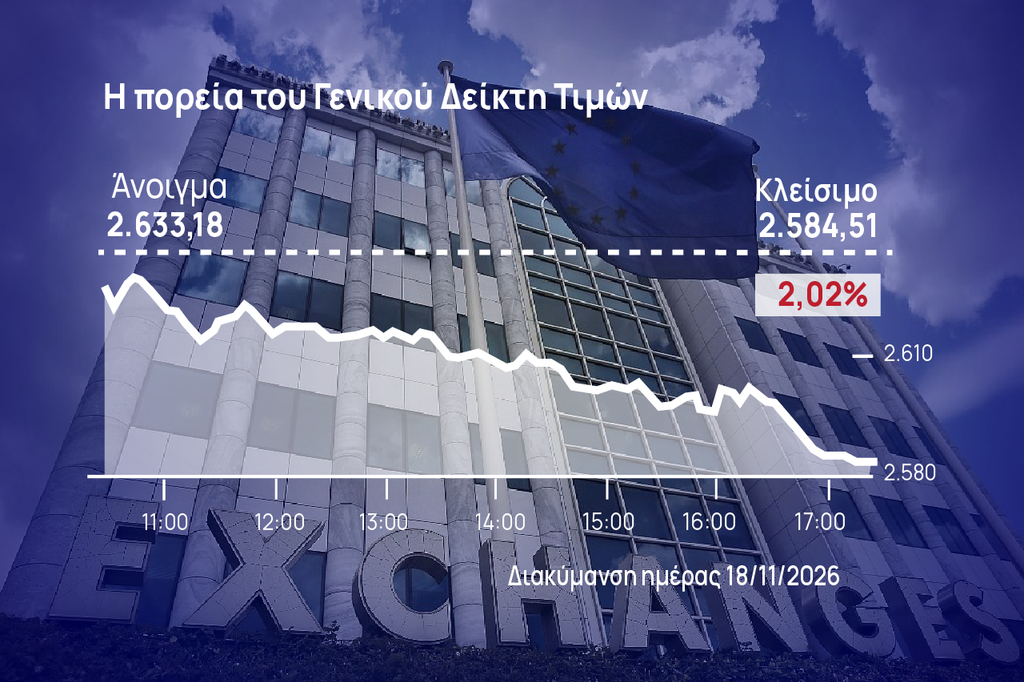
Ειδικότερα, ο Γενικός Δείκτης έκλεισε με απώλειες 2,02% στις 2.584,51 μονάδες, ενώ σήμερα κινήθηκε μεταξύ 2.584,51 μονάδων (-2,02%) και 2.633,18 μονάδων (-0,19%). Ο τζίρος ανήλθε στα 383,7 εκατ. ευρώ και ο όγκος στα 58,9 εκατ. τεμάχια, ενώ μέσω προσυμφωνημένων πράξεων διακινήθηκαν 14,2 εκατ. τεμάχια αξίας 80,1 εκατ. ευρώ.
Ο δείκτης υψηλής κεφαλαιοποίησης έκλεισε με πτώση 2,21% στις 6.621,91 μονάδες, ενώ στο -0,28% ολοκλήρωσε τις συναλλαγές και ο Mid Cap στις 3.084,98 μονάδες. Ο τραπεζικός δείκτης έκλεισε με απώλειες 3,57% στις 3.105,28 μονάδες.
Στο επίκεντρο η Eurobank
Η Eurobank βρέθηκε στο επίκεντρο των πιέσεων, σήμερα στο ΧΑ, καθώς η επικείμενη αύξηση μετοχικού κεφαλαίου των 750 εκατ. ευρώ προκάλεσε έντονη μεταβλητότητα, σε μια συγκυρία κατά την οποία η αγορά καλείται να διαχειριστεί αυξημένες ανάγκες ρευστότητας λόγω και της δημόσιας προσφοράς της ΜΕΤΚΑ.
Η σημερινή συνεδρίαση επιβεβαίωσε τη δυσκολία της αγοράς να ανακτήσει την ανοδική της δυναμική, καθώς οι πωλητές διατήρησαν το προβάδισμα, οδηγώντας τον Γενικό Δείκτη και πάλι στις 2.600 μονάδες.
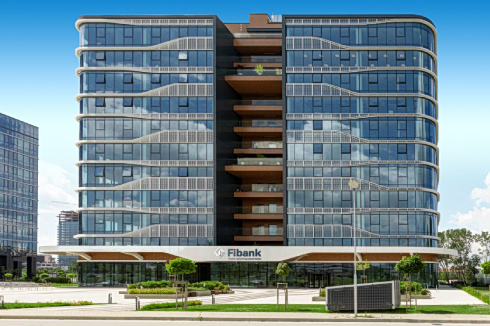
Το μεγαλύτερο βάρος της συνεδρίασης συγκεντρώθηκε στον τραπεζικό κλάδο και ιδιαίτερα στη Eurobank, η οποία απορρόφησε πάνω από το 45% της συνολικής συναλλακτικής δραστηριότητας. Στο επίκεντρο φυσικά ήταν η ανακοίνωση της εξαγοράς του 65% της βουλγαρικής First Investment Bank (Fibank), έναντι περίπου 650 εκατ. ευρώ, και κυρίως με την απόφαση της τράπεζας να προχωρήσει σε αύξηση κεφαλαίου ύψους 750 εκατ. ευρώ για τη χρηματοδότηση της συναλλαγής, σε συνδυασμό με την αξιοποίηση μέρους του υφιστάμενου κεφαλαιακού της πλεονάσματος.
Παρά την αρνητική αντίδραση στο Χρηματιστήριο Αθηνών, οι αναλυτές πάντως εμφανίζονται θετικοί απέναντι στη στρατηγική σημασία της εξαγοράς, εκτιμώντας ότι η ενίσχυση της παρουσίας της Eurobank στη Βουλγαρία μπορεί να δημιουργήσει σημαντική αξία σε μακροπρόθεσμο ορίζοντα. Ωστόσο, σε βραχυπρόθεσμο επίπεδο, η προγραμματισμένη κεφαλαιακή ενίσχυση δημιουργεί νέα δεδομένα για τους επενδυτές, οι οποίοι καλούνται να αξιολογήσουν τόσο τους όρους της αύξησης όσο και την επίδρασή της στις υφιστάμενες συμμετοχές τους. Η γενική συνέλευση που θα κληθεί να εγκρίνει τη διαδικασία έχει οριστεί για τις 9 Δεκεμβρίου, γεγονός που αφήνει ανοιχτό το ενδεχόμενο να διατηρηθεί η μεταβλητότητα γύρω από τη μετοχή.
Την ίδια ώρα, η αγορά βρίσκεται αντιμέτωπη με έναν ακόμη παράγοντα που επηρεάζει τη διαθέσιμη ρευστότητα, καθώς βρίσκεται σε εξέλιξη η δημόσια προσφορά της ΜΕΤΚΑ. Η διαδικασία, που ξεκίνησε σήμερα 18 Νοεμβρίου και ολοκληρώνεται στις 20 Νοεμβρίου, προβλέπει τη διάθεση έως 35 εκατ. μετοχών, με εύρος τιμής από 10 έως 11,50 ευρώ ανά μετοχή. Η προγραμματισμένη έναρξη διαπραγμάτευσης στις 26 Νοεμβρίου αποτελεί ακόμη ένα σημαντικό γεγονός για την εγχώρια κεφαλαιαγορά, ωστόσο η προετοιμασία των επενδυτικών χαρτοφυλακίων για τη συμμετοχή τους στη διαδικασία περιορίζει προσωρινά τα διαθέσιμα κεφάλαια για τοποθετήσεις σε άλλους τίτλους.
Στο ταμπλό
Στο ταμπλό τώρα, Alpha Bank, Eurobank και Motor Oil έκλεισαν με απώλειες που ξεπέρασαν το 4%, με την Πειραιώς να ολοκληρώνει στο -3,85%. Άνω του 2% ήταν η πτώση σε Εθνική, Metlen, Helleniq Energy και Κύπρου και άνω του 1% σε Τιτάν, Optima Bank, Aktor και ΕΛΧΑ. Ήπια πτωτικά έκλεισαν οι Λάμδα, ΔΑΑ, Cenergy, Coca Cola, Credia Bank και ΓΕΚ ΤΕΡΝΑ.
Στον αντίποδα, ήπια ανοδικά έκλεισαν οι Βιοχάλκο, Allwyn, ΕΥΔΑΠ, ΔΕΗ, Jumbo, Aegean και ΟΤΕ, αλλά καμία δεν κατάφερε να κλείσει με κέρδη άνω του 1%.