Την ανθεκτικότητα και την ποιότητα της κερδοφορίας για τις ελληνικές τράπεζες επισημαίνει η NBG Securities στην αποτίμηση των αποτελεσμάτων τρίτου τριμήνου 2026, εκτιμώντας ότι, εάν εξαιρεθούν οι έκτακτοι παράγοντες, η εικόνα του κλάδου παραμένει ισχυρή. Η αύξηση των καθαρών εσόδων από τόκους, η πιστωτική επέκταση και η συγκράτηση του λειτουργικού κόστους στήριξαν τις επιδόσεις των τραπεζών, παρά τη μεταβλητότητα στις αγορές ομολόγων και τις γεωπολιτικές αβεβαιότητες.
Οι ελληνικές συστημικές τράπεζες εξακολουθούν να διαθέτουν ισχυρή κεφαλαιακή βάση, υψηλή ποιότητα ενεργητικού και σημαντικά περιθώρια χρηματοδότησης της οικονομίας
Σύμφωνα με τους αναλυτές της NBG Securities, οι ελληνικές συστημικές τράπεζες εξακολουθούν να διαθέτουν ισχυρή κεφαλαιακή βάση, υψηλή ποιότητα ενεργητικού και σημαντικά περιθώρια χρηματοδότησης της οικονομίας. Η διατηρήσιμη κερδοφορία τους επέτρεψε, μάλιστα, να ανακοινώσουν νέες ενδιάμεσες διανομές προς τους μετόχους, συνολικού ύψους περίπου 692 εκατ. ευρώ.
Ελληνικές τράπεζες: Τα επιτοκιακά έσοδα στηρίζουν την κερδοφορία
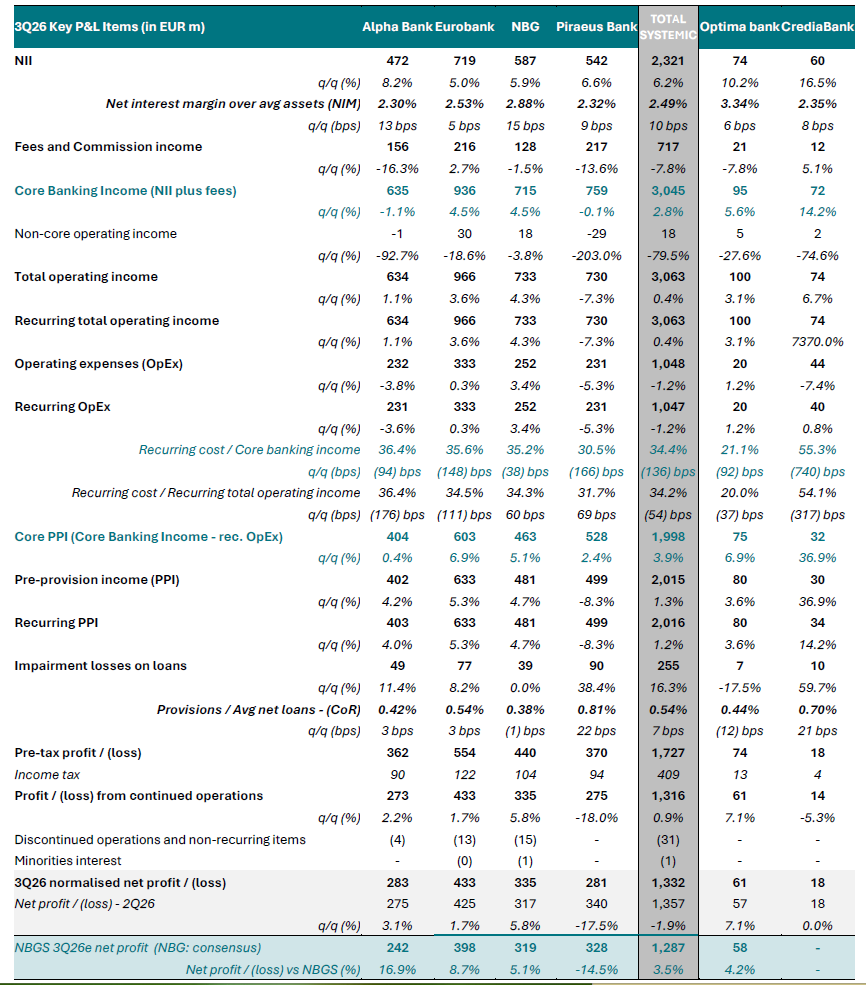
Η NBG Securities επισημαίνει ότι τα καθαρά έσοδα από τόκους (NII) αυξήθηκαν σε τριμηνιαία βάση, κυρίως χάρη στην αύξηση των χορηγήσεων, τα υψηλότερα επιτόκια, τα έσοδα από τα χαρτοφυλάκια ομολόγων και την ευνοϊκή σύνθεση των καταθέσεων.
Παράλληλα, η περιορισμένη μετακύλιση των αυξήσεων των επιτοκίων στο κόστος καταθέσεων συνέχισε να λειτουργεί υποστηρικτικά. Οι παράγοντες αυτοί υπεραντιστάθμισαν την ήπια και αναμενόμενη πίεση στα περιθώρια των δανείων, οδηγώντας σε διεύρυνση του καθαρού επιτοκιακού περιθωρίου (NIM) του τραπεζικού συστήματος.
Τα έσοδα από προμήθειες παρέμειναν σε υγιή επίπεδα, αν και υποχώρησαν σε σχέση με το προηγούμενο τρίμηνο. Όπως εξηγούν οι αναλυτές, η εξέλιξη αυτή αντανακλά κυρίως την υψηλή συγκριτική βάση του δεύτερου τριμήνου, όταν είχαν καταγραφεί αυξημένες δραστηριότητες επενδυτικής τραπεζικής, εισπράξεις μερισμάτων και μη επαναλαμβανόμενες προμήθειες.
Πιο διαφοροποιημένη ήταν η εικόνα των μη βασικών εσόδων, λόγω της έντονης μεταβλητότητας στις αγορές ομολόγων. Η Εθνική Τράπεζα και η Eurobank κατέγραψαν θετική επίδοση, η Alpha Bank κινήθηκε κοντά στο μηδέν, ενώ η Πειραιώς εμφάνισε ζημιές από συναλλαγές. Οι αποκλίσεις συνδέονται και με τη διαφορετική σύνθεση των επενδυτικών χαρτοφυλακίων των τραπεζών.
Ωστόσο, η αύξηση των βασικών εσόδων αντιστάθμισε την υποχώρηση των μη βασικών δραστηριοτήτων, με αποτέλεσμα τα συνολικά λειτουργικά έσοδα να παραμείνουν σχεδόν αμετάβλητα σε τριμηνιαία βάση.
Την ίδια στιγμή, οι επαναλαμβανόμενες λειτουργικές δαπάνες υποχώρησαν ελαφρώς, αντανακλώντας τις προσπάθειες εξορθολογισμού του κόστους και τις στοχευμένες επενδύσεις σε ανθρώπινο δυναμικό και τεχνολογία.
Ισχυρή ποιότητα δανείων και κεφαλαιακή επάρκεια
Παρά τη συνεχιζόμενη διεθνή γεωπολιτική αβεβαιότητα, η ποιότητα του ενεργητικού των ελληνικών τραπεζών παραμένει ανεπηρέαστη και ισχυρή, σύμφωνα με την NBG Securities.
Ο δείκτης μη εξυπηρετούμενων ανοιγμάτων (NPE) διατηρήθηκε σταθερός σε τριμηνιαία βάση, ενώ ο σχηματισμός νέων προβληματικών ανοιγμάτων υποχώρησε. Παράλληλα, τα επίπεδα κάλυψης παραμένουν υψηλά, με το κόστος πιστωτικού κινδύνου να αυξάνεται οριακά, σύμφωνα με τις προβλέψεις των διοικήσεων.
Η πιστωτική επέκταση προήλθε κυρίως από τις επιχειρηματικές χορηγήσεις, ενώ η αύξηση των καταθέσεων ξεπέρασε σημαντικά εκείνη των δανείων. Αυτό σημαίνει ότι οι τράπεζες εξακολουθούν να διαθέτουν άφθονη δυνατότητα για νέες χρηματοδοτήσεις.
Σε επίπεδο κεφαλαιακής επάρκειας, οι δείκτες παραμένουν αισθητά υψηλότεροι από τις κανονιστικές απαιτήσεις και τις εποπτικές κατευθύνσεις, υποστηριζόμενοι από τη συνεχή οργανική δημιουργία κεφαλαίων.
Η NBG Securities ξεχωρίζει την Εθνική Τράπεζα ως εκείνη με το μεγαλύτερο πλεόνασμα κεφαλαίων και, συνεπώς, τις περισσότερες διαθέσιμες στρατηγικές επιλογές. Ακολουθούν η Eurobank, η Alpha Bank και η Πειραιώς.
Alpha Bank: Ποιοτικά αποτελέσματα και περιθώρια περαιτέρω ανάπτυξης
Για την Alpha Bank, η NBG Securities κάνει λόγο για ένα ποιοτικό τρίμηνο, με αποτελέσματα που ξεπέρασαν τόσο τις εκτιμήσεις της αγοράς όσο και τις δικές της προβλέψεις.
Η υγιής αύξηση των δανείων και των καταθέσεων, το ευνοϊκό επιτοκιακό περιβάλλον και η ορθολογική τιμολογιακή πολιτική ενίσχυσαν σημαντικά τα καθαρά έσοδα από τόκους.
Παράλληλα, οι προηγούμενες επενδύσεις της τράπεζας σε δραστηριότητες που δημιουργούν μη επιτοκιακά έσοδα στήριξαν την αύξηση των προμηθειών. Οι αναλυτές εκτιμούν ότι υπάρχουν πρόσθετα περιθώρια ανάπτυξης, καθώς οι εξαγορασθείσες εταιρείες θα αρχίσουν να συνεισφέρουν πλήρως στα οικονομικά αποτελέσματα.
Παρά την αύξηση των εσόδων, οι λειτουργικές δαπάνες διατηρήθηκαν υπό έλεγχο, ενώ η ποιότητα του ενεργητικού δεν επιδεινώθηκε εξαιτίας της ανάπτυξης, εξαιρουμένων των μη επαναλαμβανόμενων γεγονότων. Ως αποτέλεσμα, οι προβλέψεις για απομειώσεις κινήθηκαν σύμφωνα με τις προσδοκίες.
Με βάση τις επιδόσεις αυτές, η διοίκηση αναβάθμισε επιλεκτικά ορισμένους στόχους της κατάστασης αποτελεσμάτων, διατηρώντας αμετάβληπους τους υπόλοιπους στόχους για το 2026.
Συνολικά, η NBG Securities χαρακτηρίζει τα αποτελέσματα τρίτου τριμήνου της Alpha Bank ισχυρά.
Eurobank: Ισχυρή ανάπτυξη σε Ελλάδα και εξωτερικό, καταλύτης η Eurolife
Θετική είναι η αποτίμηση της NBG Securities και για τη Eurobank, η οποία ανακοίνωσε αποτελέσματα ελαφρώς καλύτερα τόσο από τις συγκλίνουσες εκτιμήσεις της αγοράς όσο και από τις προβλέψεις των αναλυτών.
Στα θετικά στοιχεία ξεχωρίζει η ισχυρή αύξηση των καθαρών εσόδων από τόκους στην Ελλάδα, την οποία ακολούθησε υγιής ανάπτυξη στις διεθνείς αγορές όπου δραστηριοποιείται ο όμιλος.
Η αύξηση των δανειακών υπολοίπων στην εγχώρια και τη διεθνή αγορά, τα υψηλότερα επιτόκια, η βελτίωση των περιθωρίων καταθέσεων και τα έσοδα από ομόλογα υπεραντιστάθμισαν τις πιέσεις στα περιθώρια των δανείων, οδηγώντας σε ενίσχυση του καθαρού επιτοκιακού περιθωρίου του ομίλου.
Η αύξηση των εσόδων από προμήθειες ήταν πιο συγκρατημένη λόγω εποχικότητας, αλλά παρέμεινε υγιής. Σύμφωνα με την NBG Securities, η ολοκλήρωση της εξαγοράς της Eurolife ανοίγει τον δρόμο για υψηλότερους ρυθμούς ανάπτυξης από το τέταρτο τρίμηνο του 2026 και μετά.
Αντίθετα, τα έσοδα από συναλλαγές υποχώρησαν σε τριμηνιαία βάση, λόγω της μεταβλητότητας στις διεθνείς αγορές ομολόγων, περιορίζοντας τον ρυθμό αύξησης των συνολικών εσόδων.
Ωστόσο, η συγκράτηση των λειτουργικών εξόδων οδήγησε σε διαδοχική βελτίωση των δεικτών κόστους προς έσοδα, ενώ η ανθεκτική ποιότητα του ενεργητικού αποτυπώθηκε στο κόστος πιστωτικού κινδύνου, το οποίο κινήθηκε σύμφωνα με τους στόχους της διοίκησης.
Η ισχυρή οργανική δημιουργία κεφαλαίων, χάρη στη βελτίωση της κερδοφορίας, επιτρέπει στη Eurobank να χρηματοδοτεί την οργανική της ανάπτυξη, να εξετάζει ευκαιρίες εξαγορών και να επιβραβεύει τους μετόχους της.
Η NBG Securities σημειώνει, τέλος, ότι η διοίκηση παραμένει βέβαιη για την επίτευξη των ετήσιων στόχων, με βάση τις επιδόσεις του τρίτου τριμήνου και του εννεαμήνου.
Πειραιώς: Οι έκτακτοι παράγοντες επισκίασαν τη βελτίωση των βασικών μεγεθών
Πιο σύνθετη είναι η εικόνα της Πειραιώς, καθώς τα αποτελέσματα τρίτου τριμήνου υπολείπονταν τόσο των εκτιμήσεων της αγοράς όσο και των προβλέψεων της NBG Securities.
Ωστόσο, οι αναλυτές διευκρινίζουν ότι η απόκλιση οφείλεται κυρίως στη μεταβλητότητα των εσόδων από προμήθειες και σε μη επαναλαμβανόμενους παράγοντες.
Ειδικότερα, τα έσοδα από προμήθειες επηρεάστηκαν από έκτακτα στοιχεία που συνδέονται με δάνεια, αλλά και από την υψηλή συγκριτική βάση του προηγούμενου τριμήνου, όταν η δραστηριότητα επενδυτικής τραπεζικής ήταν ιδιαίτερα ισχυρή.
Επιπλέον, η υποαπόδοση των μη βασικών δραστηριοτήτων οδήγησε σε ζημιές από συναλλαγές, εξαιτίας της μεταβλητότητας στις αγορές ομολόγων. Καταγράφηκαν επίσης άλλες λειτουργικές ζημιές και αυξημένες ζημιές που σχετίζονται με λοιπές απομειώσεις και συμμετοχές σε συγγενείς εταιρείες.
Το κόστος πιστωτικού κινδύνου ήταν επίσης υψηλότερο, λόγω της ταξινόμησης χαρτοφυλακίου ως προοριζόμενου προς πώληση, η οποία οδήγησε σε αυξημένες προβλέψεις απομείωσης.
Στον αντίποδα, η NBG Securities αναγνωρίζει τη σημαντική βελτίωση των καθαρών εσόδων από τόκους και του καθαρού επιτοκιακού περιθωρίου.
Τα υψηλότερα επιτόκια, η αύξηση των δανειακών και καταθετικών υπολοίπων και τα έσοδα από το χαρτοφυλάκιο ομολόγων υπεραντιστάθμισαν την ήπια διάβρωση των περιθωρίων χορηγήσεων.
Παράλληλα, η συγκράτηση των λειτουργικών δαπανών αντιστάθμισε τη σχετική στασιμότητα των βασικών εσόδων σε τριμηνιαία βάση, οδηγώντας σε βελτίωση του δείκτη κόστους προς βασικά έσοδα.
Παρά τις ασθενέστερες επιδόσεις του τρίτου τριμήνου, η διοίκηση επιβεβαίωσε τους στόχους για το σύνολο του 2026, επισημαίνοντας μάλιστα ότι υπάρχουν περιθώρια υπέρβασης των στόχων για το καθαρό επιτοκιακό περιθώριο και το περιθώριο προμηθειών.
Επιπλέον, αναθεώρησε ανοδικά τις φιλοδοξίες της για το 2027, εξέλιξη που, σύμφωνα με τους αναλυτές, υπογραμμίζει την εμπιστοσύνη της διοίκησης στις δυνατότητες της τράπεζας.
Η NBG Securities καταλήγει ότι, παρά την αρχικά επιφυλακτική ανάγνωση των αποτελεσμάτων λόγω των επιπτώσεων της μεταβλητότητας των αγορών και των έκτακτων στοιχείων, οι επιδόσεις της Πειραιώς ήταν ικανοποιητικές, με τις προοπτικές να διαμορφώνονται πλέον πιο ενθαρρυντικές.
Optima Bank: Πιθανή υπέρβαση του στόχου για κέρδη άνω των 210 εκατ. ευρώ
Ιδιαίτερο ενδιαφέρον παρουσιάζουν και οι επισημάνσεις της NBG Securities από την τηλεδιάσκεψη της διοίκησης της Optima Bank, καθώς η τράπεζα διατηρεί την ισχυρή αναπτυξιακή της δυναμική.
Σύμφωνα με τους αναλυτές, η διοίκηση επιβεβαίωσε τις προβλέψεις της για το 2026, επισημαίνοντας ότι η τρέχουσα δυναμική δημιουργεί περιθώρια υπέρβασης του στόχου για καθαρά κέρδη μετά από φόρους άνω των 210 εκατ. ευρώ.
Η ενδεχόμενη καλύτερη επίδοση ενδέχεται να οδηγήσει σε υψηλότερες μεταβλητές αμοιβές, με αποτέλεσμα οι δαπάνες προσωπικού να διαμορφωθούν ελαφρώς αυξημένες.
Ένα ακόμη σημαντικό στοιχείο είναι ότι η πλήρης επίδραση των αυξήσεων του Euribor δεν έχει ακόμη αποτυπωθεί στα οικονομικά αποτελέσματα της τράπεζας.
Όπως αναφέρθηκε στην τηλεδιάσκεψη, το 95% του δανειακού χαρτοφυλακίου της Optima Bank αφορά δάνεια κυμαινόμενου επιτοκίου. Από αυτά, το ένα τρίτο ανατιμολογείται σε τριμηνιαία βάση, ενώ τα υπόλοιπα δύο τρίτα δεν έχουν ακόμη ενσωματώσει πλήρως τις αυξήσεις των επιτοκίων.
Επιπλέον, το ποσοστό μετακύλισης των αυξήσεων των επιτοκίων στα δάνεια βρίσκεται σήμερα κάτω από το 60%, έναντι ιστορικών επιπέδων άνω του 80%, ενώ τα περιθώρια εκτιμάται ότι θα παραμείνουν σχετικά σταθερά.
Σε ό,τι αφορά τη συναλλαγή με τη Euroxx, η επίπτωση στους κεφαλαιακούς δείκτες αναμένεται να είναι μικρότερη από 50 μονάδες βάσης, έναντι αρχικής εκτίμησης περίπου 55 μονάδων βάσης, λαμβάνοντας υπόψη και την κερδοφορία της χρηματιστηριακής για το 2026. Η ενοποίηση της Euroxx εκτιμάται ότι θα πραγματοποιηθεί κατά το δεύτερο τρίμηνο του 2027.
Η διοίκηση δεν αναμένει ουσιαστικές μεταβολές στη σύνθεση των καταθέσεων το επόμενο διάστημα.
Τέλος, η NBG Securities επισημαίνει ότι η υφιστάμενη κεφαλαιακή βάση της Optima Bank επαρκεί για τη χρηματοδότηση της οργανικής ανάπτυξής της, χωρίς να απαιτείται αύξηση μετοχικού κεφαλαίου.