Σε υποβάθμιση της σύστασής της για τις ελληνικές μετοχές προχωρά η JP Morgan, θεωρώντας ότι οι αποτιμήσεις που έχουν διαμορφωθεί μετά τη σημαντική υπεραπόδοση του Χρηματιστηρίου Αθηνών από τις αρχές του έτους έχουν γίνει απαιτητικές.
Την ίδια ώρα, η αμερικανική επενδυτική τράπεζα αναβαθμίζει τις αγορές των Ηνωμένων Αραβικών Εμιράτων και της Τουρκίας, εκτιμώντας ότι διαθέτουν περιθώρια περαιτέρω ανόδου.
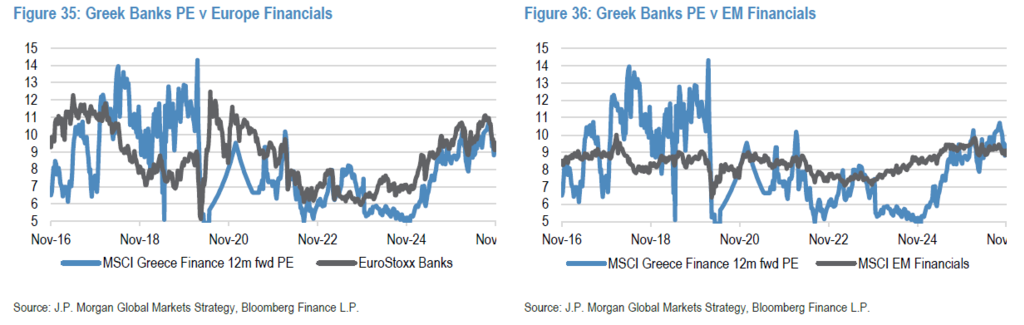
Οι ελληνικές τράπεζες διαπραγματεύονται με μέσο δείκτη τιμής προς κέρδη (P/E) 9,4 φορές, βάσει των εκτιμώμενων κερδών των επόμενων 12 μηνών, έναντι 9,5 φορών για τις τράπεζες του Euro Stoxx.
Ειδικότερα, η αμερικανική επενδυτική τράπεζα εκτιμά ότι το Χρηματιστήριο Αθηνών δεν μπορεί πλέον να χαρακτηριστεί ιδιαίτερα φθηνό, ενώ προειδοποιεί ότι η μετάβαση στους δείκτες των αναπτυγμένων αγορών ενδέχεται να συνοδευτεί από σταδιακή αποχώρηση ενεργών επενδυτικών κεφαλαίων των αναδυόμενων αγορών, χωρίς αντίστοιχο ενδιαφέρον από τους Ευρωπαίους διαχειριστές.
Στην ανάλυσή της με τίτλο «Downgrade Greece to Neutral – not cheap and we see no catalysts», η JP Morgan επισημαίνει ότι η ισχυρή υπεραπόδοση των ελληνικών μετοχών έχει οδηγήσει στο κλείσιμο του χάσματος αποτιμήσεων μεταξύ των ελληνικών και των ευρωπαϊκών τραπεζών.
Παράλληλα, η αναμενόμενη μετάβαση της Ελλάδας από τις αναδυόμενες στις αναπτυγμένες αγορές το 2027, αντί να λειτουργήσει απαραίτητα ως καταλύτης νέων εισροών, ενδέχεται, σύμφωνα με τους αναλυτές, να περιορίσει τη σχετική βαρύτητα και την προβολή της ελληνικής αγοράς στα διεθνή επενδυτικά χαρτοφυλάκια.
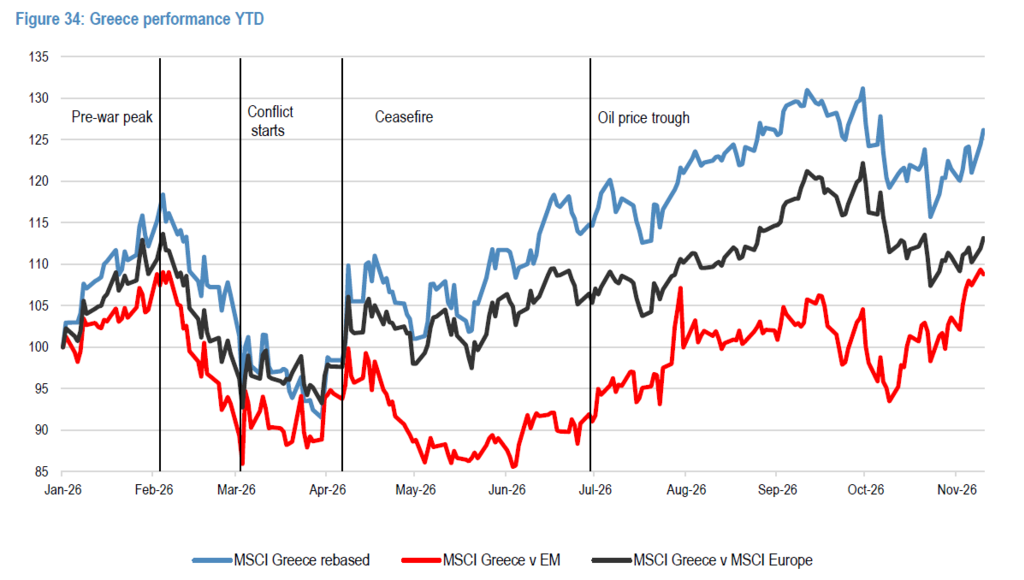
Οι ελληνικές τράπεζες δεν έχουν πλέον το πλεονέκτημα των χαμηλών αποτιμήσεων
Η JP Morgan αναγνωρίζει ότι οι ελληνικές τράπεζες εξακολουθούν να εμφανίζουν ισχυρή κερδοφορία και σημαντικές προοπτικές διανομής κεφαλαίων στους μετόχους τους.
Ωστόσο, θεωρεί ότι το επιχείρημα των ιδιαίτερα ελκυστικών αποτιμήσεων έχει πλέον εξασθενήσει.
Ειδικότερα, οι ελληνικές τράπεζες διαπραγματεύονται με μέσο δείκτη τιμής προς κέρδη (P/E) 9,4 φορές, βάσει των εκτιμώμενων κερδών των επόμενων 12 μηνών, έναντι 9,5 φορών για τις τράπεζες του Euro Stoxx.
Για τις επτά ελληνικές μετοχές που αναμένεται να ενταχθούν στον βασικό δείκτη των αναπτυγμένων αγορών, η JP Morgan προβλέπει πρόσθετες εισροές μόλις 20 έως 50 εκατ. δολαρίων.
Η διαφορά είναι πλέον οριακή, ενώ ιστορικά οι ελληνικές τράπεζες σπάνια έχουν διαπραγματευτεί με υψηλότερες αποτιμήσεις από τις ευρωπαϊκές.
Ανάλογη είναι η εικόνα και στις μερισματικές αποδόσεις, με τις ελληνικές τράπεζες να προσφέρουν 5,34%, ελαφρώς χαμηλότερα από το 5,47% των ευρωπαϊκών τραπεζών.
Η JP Morgan αναγνωρίζει ότι οι υψηλότεροι ρυθμοί αύξησης της κερδοφορίας των ελληνικών τραπεζών θα μπορούσαν να δικαιολογήσουν ένα premium αποτίμησης.
Σύμφωνα με τις συγκλίνουσες εκτιμήσεις της αγοράς, τα κέρδη των ελληνικών τραπεζών αναμένεται να αυξηθούν κατά 17% το 2027, έναντι 14% για τις ευρωπαϊκές τράπεζες. Ωστόσο, για το 2028 προβλέπεται σημαντική επιβράδυνση της αύξησης των ελληνικών τραπεζικών κερδών, στο 9%.
«Δεν υποστηρίζουμε ότι η Ελλάδα είναι υπερτιμημένη», ξεκαθαρίζει ουσιαστικά η JP Morgan, σημειώνοντας όμως ότι δεν μπορεί πλέον να τεκμηριώσει την άποψη πως η ελληνική αγορά είναι ιδιαίτερα φθηνή.
Εκτός Top 10 η Eurobank, αλλά παραμένει η θετική μακροπρόθεσμη εκτίμηση
Στο πλαίσιο της αναθεώρησης της στρατηγικής της, η JP Morgan αφαιρεί τη Eurobank από τη λίστα των δέκα κορυφαίων επενδυτικών επιλογών της.
Η απόφαση αυτή, πάντως, δεν συνδέεται με επιδείνωση των θεμελιωδών μεγεθών της τράπεζας.
Αντίθετα, οι αναλυτές επισημαίνουν ότι η απόδοση ιδίων κεφαλαίων (ROE) της Eurobank, που φθάνει το 15% σε ευρώ, σε συνδυασμό με τις αυξανόμενες επιστροφές κεφαλαίων προς τους μετόχους, εξακολουθούν να δημιουργούν προϋποθέσεις μακροπρόθεσμης κεφαλαιακής υπεραξίας.
Μάλιστα, η JP Morgan δηλώνει ότι θα εξέταζε ευχαρίστως την προσθήκη μίας ή δύο ελληνικών τραπεζών στη συμπληρωματική λίστα επιλογών της, την οποία αποκαλεί «11η μετοχή στο Top 10».
Ωστόσο, η σύγκλιση των αποτιμήσεων με τις ευρωπαϊκές τράπεζες αφαιρεί, κατά την εκτίμησή της, έναν από τους βασικούς λόγους που δικαιολογούσαν την προηγούμενη αυξημένη έκθεση στην ελληνική αγορά.
Αναβάθμιση από την MSCI με εκροές 275 εκατ. δολαρίων
Ιδιαίτερη βαρύτητα δίνει η JP Morgan στις επιπτώσεις της αναμενόμενης αναβάθμισης της Ελλάδας από την MSCI στις αναπτυγμένες αγορές το 2027.
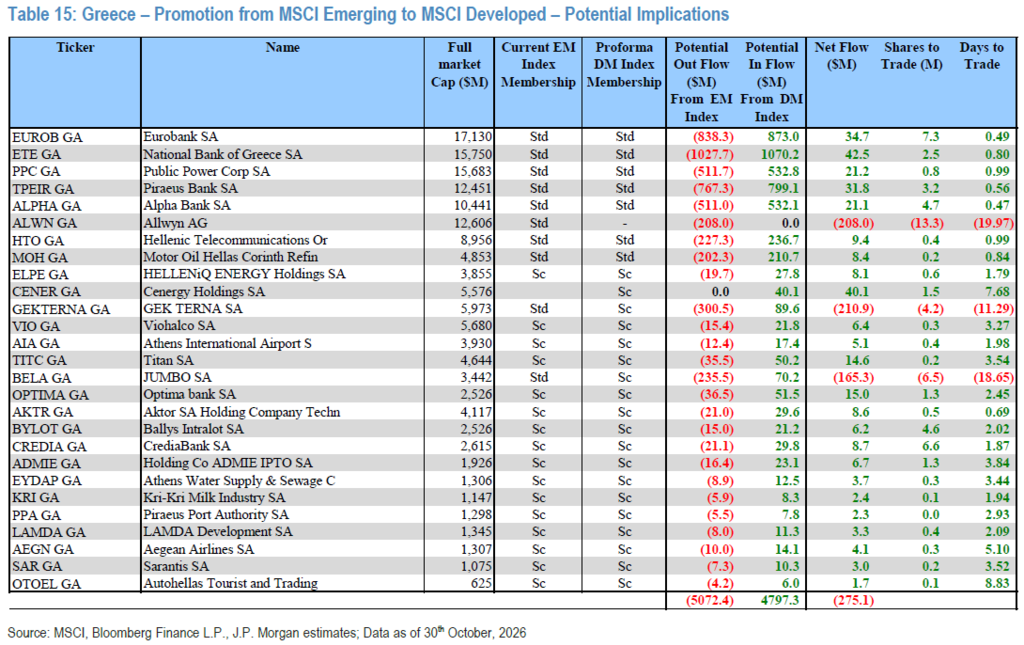
Σύμφωνα με τις εκτιμήσεις της ομάδας δεικτών της, η μετάβαση από τον MSCI Emerging Markets στον MSCI Developed Markets αναμένεται να προκαλέσει καθαρές εκροές περίπου 275 εκατ. δολαρίων.
Ειδικότερα, για τις επτά ελληνικές μετοχές που αναμένεται να ενταχθούν στον βασικό δείκτη των αναπτυγμένων αγορών, η JP Morgan προβλέπει πρόσθετες εισροές μόλις 20 έως 50 εκατ. δολαρίων.
Αντίθετα, για τις τρεις μετοχές που θα μετακινηθούν από τον βασικό δείκτη των αναδυόμενων αγορών στον δείκτη μικρής κεφαλαιοποίησης των αναπτυγμένων αγορών, εκτιμά σημαντικές εκροές, ύψους 165 έως 210 εκατ. δολαρίων.
Οι αναλυτές διευκρινίζουν ότι τα ποσά αυτά μπορούν να μεταβληθούν ανάλογα με την πορεία των αγορών.
Υπενθυμίζουν επίσης ότι η μετάβαση της Ελλάδας στην οικογένεια δεικτών Euro Stoxx τον Σεπτέμβριο είχε προκαλέσει παθητικές εισροές περίπου 1 δισ. δολαρίων.
Ωστόσο, η βασική ανησυχία της JP Morgan δεν αφορά τόσο τις προβλεπόμενες εκροές από την αναδιάρθρωση των δεικτών όσο τη μακροπρόθεσμη θέση της ελληνικής αγοράς στο επενδυτικό σύμπαν των αναπτυγμένων αγορών.
Η Ελλάδα θα είναι μία από τις μικρότερες αναπτυγμένες αγορές
Όπως επισημαίνει η JP Morgan, μετά την αναβάθμιση η Ελλάδα θα έχει εξαιρετικά περιορισμένη συμμετοχή στους μεγάλους διεθνείς δείκτες.
Συγκεκριμένα, το βάρος της ελληνικής αγοράς εκτιμάται ότι θα διαμορφωθεί μόλις στο 0,06% του MSCI World, στο 0,44% του MSCI Europe και στο 0,27% του MSCI EAFE.
Σήμερα, αντίθετα, η Ελλάδα έχει συμμετοχή 5,9% στον MSCI CEEMEA και 0,61% στον MSCI Emerging Markets.
Με τη μετάβαση στις αναπτυγμένες αγορές, η Ελλάδα θα αποτελεί τη δεύτερη μικρότερη χώρα στους σχετικούς δείκτες, ξεπερνώντας μόνο την Πορτογαλία.
Η JP Morgan θεωρεί ότι αυτή η αλλαγή μπορεί να έχει σημαντικές συνέπειες για την προσέλκυση ενεργών επενδυτικών κεφαλαίων.
Οι διαχειριστές των αναδυόμενων αγορών τείνουν να εξετάζουν τις επενδυτικές ευκαιρίες ανά χώρα, ενώ οι διαχειριστές ευρωπαϊκών χαρτοφυλακίων επικεντρώνονται περισσότερο στους επιμέρους κλάδους.
Ως αποτέλεσμα, οι τελευταίοι δεν έχουν απαραίτητα λόγο να διατηρούν ελληνικές μετοχές στα χαρτοφυλάκιά τους.
Η JP Morgan εκτιμά ότι τα ενεργά κεφάλαια των αναδυόμενων αγορών θα περιορίσουν σταδιακά την έκθεσή τους στην Ελλάδα, χωρίς να αναμένει αντίστοιχο ενδιαφέρον από τα ενεργά κεφάλαια των αναπτυγμένων αγορών.
Εθνική, ΔΕΗ και ΟΤΕ κινδυνεύουν να περάσουν κάτω από το ραντάρ
Η περιορισμένη βαρύτητα των ελληνικών εταιρειών δεν αφορά μόνο τη χώρα συνολικά, αλλά και τη θέση κάθε μετοχής στους ευρωπαϊκούς κλαδικούς δείκτες.
Η JP Morgan αναφέρει χαρακτηριστικά ότι η Εθνική Τράπεζα, η μεγαλύτερη ελληνική τράπεζα στον σχετικό δείκτη, δεν θα συγκαταλέγεται καν στις 50 μεγαλύτερες ευρωπαϊκές χρηματοοικονομικές εταιρείες.
Αντίστοιχα, η ΔΕΗ θα καταλαμβάνει την 21η θέση μεταξύ των 28 ευρωπαϊκών εταιρειών κοινής ωφέλειας του δείκτη, ενώ ο ΟΤΕ θα είναι η δεύτερη μικρότερη εταιρεία του κλάδου υπηρεσιών επικοινωνίας στη Δυτική Ευρώπη.
Κατά την JP Morgan, αυτό σημαίνει ότι οι ευρωπαϊκές επενδυτικές ομάδες που παρακολουθούν συγκεκριμένους κλάδους θα μπορούσαν εύκολα να παραβλέψουν τις ελληνικές μετοχές.
Το προηγούμενο του 2001 και η ανησυχία για το επενδυτικό ενδιαφέρον
Η JP Morgan υπενθυμίζει την προηγούμενη αναβάθμιση της Ελλάδας στις αναπτυγμένες αγορές, το 2001, όταν, σύμφωνα με την εμπειρία των αναλυτών της, το ενδιαφέρον για το ελληνικό χρηματιστήριο περιορίστηκε απότομα.
Οι αναλυτές εκτιμούν ότι υπάρχει κίνδυνος να επαναληφθεί μια αντίστοιχη εξέλιξη, καθώς η ελληνική αγορά θα ανταγωνίζεται πλέον για την προσοχή των διεθνών διαχειριστών άλλες μικρές ευρωπαϊκές αγορές, όπως η Νορβηγία, η Αυστρία, η Ιρλανδία και η Πορτογαλία.
Για να αποτυπώσει το περιορισμένο ενδιαφέρον που συγκεντρώνουν οι συγκεκριμένες αγορές, η JP Morgan αναφέρει ότι, σύμφωνα με την ευρωπαϊκή ομάδα στρατηγικής της, οι ερωτήσεις επενδυτών που δέχθηκε συνολικά για τις τέσσερις αυτές χώρες κατά το τελευταίο έτος ήταν λιγότερες από πέντε.
Το στοιχείο αυτό ενισχύει την ανησυχία της ότι η Ελλάδα, παρά τη βελτίωση των οικονομικών και εταιρικών της μεγεθών, ενδέχεται να χάσει μέρος της προβολής που απολαμβάνει σήμερα μεταξύ των επενδυτών των αναδυόμενων αγορών.
Περιορισμένο χρηματιστηριακό ρίσκο από τις εκλογές
Ξεχωριστή αναφορά κάνει η JP Morgan και στις επόμενες βουλευτικές εκλογές, τις οποίες τοποθετεί χρονικά τον Ιούνιο ή τον Ιούλιο του 2027.
Σύμφωνα με την ανάλυσή της, οι εκλογές ενδέχεται να πραγματοποιηθούν μετά τη μετάβαση της Ελλάδας στους δείκτες αναπτυγμένων αγορών της MSCI, ενώ ήδη έχουν αρχίσει να απασχολούν τους διεθνείς επενδυτές.
Η αμερικανική τράπεζα αξιολογεί το εκλογικό ρίσκο για το Χρηματιστήριο Αθηνών ως σχετικά περιορισμένο, με βάση τα δημοσκοπικά δεδομένα που εξετάζει.
Στην έκθεση αναφέρεται ότι η Νέα Δημοκρατία διατηρεί σημαντικό δημοσκοπικό προβάδισμα έναντι του ΠΑΣΟΚ και των υπόλοιπων πολιτικών σχηματισμών που εξετάζονται.
Η JP Morgan παραθέτει επίσης τα βασικά χαρακτηριστικά του ελληνικού εκλογικού συστήματος, επισημαίνοντας ότι προβλέπει κλιμακωτό μπόνους εδρών για το πρώτο κόμμα και όριο εισόδου στη Βουλή το 3%.
Παράλληλα, επικαλείται στοιχεία της αγοράς προβλέψεων Kalshi, η οποία στην τελευταία συναλλαγή που καταγραφόταν στις 5 Νοεμβρίου αποτιμούσε στο 87% το ενδεχόμενο νέας εκλογικής νίκης της Νέας Δημοκρατίας. Η ίδια η JP Morgan διευκρινίζει, ωστόσο, ότι πρόκειται για αγορά με εξαιρετικά περιορισμένη συναλλακτική δραστηριότητα, καθώς καταγράφονται μόλις λίγες συναλλαγές κάθε μήνα.
Οι αναλυτές σημειώνουν ότι θα χρειάζονταν σαφέστερα δημοσκοπικά δεδομένα προκειμένου να διαμορφώσουν μεγαλύτερη βεβαιότητα για την εκλογική έκβαση.