Οι διεθνείς τιμές τροφίμων υποχώρησαν αισθητά μετά την κορύφωσή τους στα μέσα του 2022. Οι τιμές που πληρώνει, όμως, ο Έλληνας καταναλωτής συνέχισαν να αυξάνονται.
Για να γίνει η σύγκριση χρειάζεται πρώτα ένα σημείο αναφοράς. Ο FAO (Οργανισμός Τροφίμων και Γεωργίας των Ηνωμένων Εθνών) δημοσιεύει έναν διεθνή δείκτη τιμών τροφίμων, ο οποίος παρακολουθεί τις τιμές βασικών εμπορευμάτων όπως δημητριακά, γαλακτοκομικά, κρέας, φυτικά έλαια και ζάχαρη στις παγκόσμιες αγορές. Ο δείκτης αυτός δεν είναι, φυσικά, η τιμή στο ράφι. Δείχνει όμως πώς μεταβάλλεται το διεθνές κόστος των βασικών πρώτων υλών που βρίσκονται στην αρχή της αλυσίδας τροφίμων.
Αντιστοιχώντας τις κατηγορίες τροφίμων που καλύπτει ο FAO, με αυτές του Εναρμονισμένου Δείκτη Τιμών Καταναλωτή -όπως καταγράφονται στην ΕΛ.ΣΤΑΤ. – μπορούμε να συγκρίνουμε την εξέλιξη των διεθνών τιμών τροφίμων με αυτές στην Ελλάδα. Το παρακάτω διάγραμμα προχωρά σε αυτήν τη σύγκριση. Από την κορύφωση του δεύτερου τριμήνου του 2022 έως τις αρχές του 2026, ο δείκτης του FAO σε ευρώ (αμερικανικά δολάρια) μειώθηκε περίπου κατά 27% (20%). Την ίδια περίοδο, οι ελληνικές τιμές τροφίμων αυξήθηκαν περίπου κατά 20%. Οι ελληνικές τιμές τροφίμων, επομένως, δεν ακολούθησαν στον ίδιο βαθμό την αποκλιμάκωση των διεθνών.
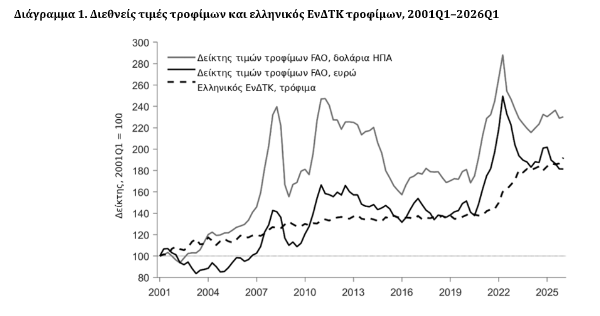
Το ερώτημα είναι απλό: όταν οι διεθνείς τιμές τροφίμων ανεβαίνουν και όταν πέφτουν, αντιδρούν οι ελληνικές τιμές με τον ίδιο τρόπο; Η απάντηση που δίνουν τα ευρήματά μας είναι ξεκάθαρη: όχι.
Οι ελληνικές τιμές τροφίμων συνδέονται σαφώς με τις διεθνείς. Όταν οι διεθνείς τιμές αυξάνονται μόνιμα, μέρος της αύξησης περνά σταδιακά στις τιμές που πληρώνει ο καταναλωτής. Η μετάδοση αυτή, όμως, είναι ασύμμετρη: η αντίδραση στις διεθνείς ανατιμήσεις είναι αισθητά ισχυρότερη από την αντίδραση στις διεθνείς μειώσεις. Στη βασική εκτίμηση, η μακροχρόνια αντίδραση στις αυξήσεις είναι σχεδόν 74% ισχυρότερη από την αντίδραση στις μειώσεις. Παρόμοιο συμπέρασμα ισχύει όταν η σχέση εξετάζεται με διαφορετικές εμπειρικές προσεγγίσεις.
Με απλά λόγια, οι διεθνείς αυξήσεις «περνούν στο ράφι» πιο εύκολα από τις διεθνείς μειώσεις. Αυτό δεν σημαίνει ότι κάθε πτώση στις παγκόσμιες τιμές είναι αδιάφορη για την ελληνική αγορά. Σε ορισμένες εκτιμήσεις οι μειώσεις μεταφέρονται πράγματι στις εγχώριες τιμές, αλλά πολύ πιο αδύναμα. Σε άλλες, η επίδραση είναι περιορισμένη ή αβέβαιη, ενώ σε άλλες εκτιμήσεις συνδέονται ακόμα και με αύξηση των εγχώριων τιμών. Το πιο σταθερό εύρημα είναι ότι η ανοδική και η καθοδική φάση δεν είναι συμμετρικές, αλλά παρουσιάζουν ασυμμετρία.
Η περίοδος από το δεύτερο τρίμηνο του 2022 και εντεύθεν προσθέτει μία ακόμη διάσταση. Ακόμη και όταν συνυπολογίζονται οι διεθνείς τιμές, το κόστος μεταφορών, η γεωπολιτική αβεβαιότητα και η εγχώρια ζήτηση, παραμένει μια δομική ανοδική μετατόπιση στις ελληνικές τιμές τροφίμων της τάξεως του 4% με 5%. Αυτό υποδηλώνει ότι η πρόσφατη περίοδος δεν μπορεί να ερμηνευθεί απλώς ως ένα διεθνές σοκ που, όταν υποχωρήσει, θα πάρει μαζί του και τις εγχώριες τιμές.
Ένα δεύτερο εύρημα είναι εξίσου σημαντικό για τη σημερινή συγκυρία. Η σχέση ανάμεσα στις διεθνείς και ελληνικές τιμές τροφίμων γίνεται ισχυρότερη όταν αναζωπυρώνεται ο γεωπολιτικός κίνδυνος. Σε περιόδους διεθνούς έντασης και αναταραχών, οι πιέσεις στην ενέργεια, στις μεταφορές, στο εμπόριο και στις αλυσίδες εφοδιασμού συχνά συμπίπτουν. Η εξέλιξη των διεθνών τιμών τροφίμων αποκτά έτσι μεγαλύτερη σημασία για την εγχώρια παρακολούθηση του πληθωρισμού.
Δεν συμπεριφέρονται, βέβαια, όλες οι κατηγορίες τροφίμων με τον ίδιο τρόπο. Η σύνδεση με τις διεθνείς τιμές είναι πιο καθαρή στα δημητριακά και ασθενέστερη σε άλλες κατηγορίες. Στα έλαια, για παράδειγμα, η ελληνική αγορά φαίνεται να επηρεάζεται έντονα από το ελαιόλαδο, του οποίου η τιμή καθορίζεται σε μεγάλο βαθμό από τις συνθήκες παραγωγής στη Μεσόγειο και όχι από τον παγκόσμιο δείκτη φυτικών ελαίων. Αυτό είναι και μια υπενθύμιση ότι ένας συνολικός δείκτης τροφίμων συχνά κρύβει πολύ διαφορετικές επιμέρους αγορές.
Τι σημαίνουν όλα αυτά για την οικονομική πολιτική; Πρώτον, δεν είναι ασφαλές να θεωρούμε ότι η αποκλιμάκωση των διεθνών τιμών μεταφράζεται αυτόματα σε αντίστοιχη «ανακούφιση στο ράφι». Δεύτερον, η παρακολούθηση των τιμών πρέπει να είναι περισσότερο στοχευμένη στις επιμέρους κατηγορίες προϊόντων και όχι μόνο στον γενικό δείκτη. Και τρίτον, οι περίοδοι αυξημένης γεωπολιτικής εντάσεως απαιτούν μεγαλύτερη εγρήγορση, ακριβώς επειδή τότε η σύνδεση παγκόσμιων και εγχώριων τιμών τροφίμων γίνεται εντονότερη.
Χρειάζεται, ωστόσο, μια κρίσιμη διάκριση. Η ασυμμετρία που καταγράφουμε δεν αποδεικνύει από μόνη της αισχροκέρδεια ή έλλειψη ανταγωνισμού. Για να εντοπιστούν οι αιτίες θα χρειάζονταν λεπτομερή στοιχεία για τις εισαγωγές, την εγχώρια παραγωγή, τις τιμές εισαγωγής, τα περιθώρια κέρδους και τη συγκέντρωση σε κάθε επιμέρους αγορά. Η έρευνα δείχνει τι συμβαίνει στις τιμές, και δεν αρκεί από μόνη της για να πει γιατί συμβαίνει.
Το συμπέρασμα είναι πιο περιορισμένο, αλλά συνάμα και πιο χρήσιμο για τη δημόσια συζήτηση: οι διεθνείς ανατιμήσεις φαίνεται να μεταφέρονται στις ελληνικές τιμές τροφίμων πολύ ευκολότερα από ό,τι οι διεθνείς μειώσεις. Γι’ αυτό και η πτώση των διεθνών τιμών τροφίμων, όσο καλοδεχούμενη κι αν είναι, δεν αποτελεί από μόνη της επαρκή απάντηση στο πρόβλημα της ακρίβειας στα τρόφιμα.
Η παρούσα ανάλυση βασίζεται σε πρόσφατη μελέτη μας, η οποία δημοσιεύθηκε ως «Policy Brief» (αρ. 1612, 5 Νοεμβρίου 2026) από το SUERF (Ευρωπαϊκό Φόρουμ Χρήματος και Χρηματοοικονομικών), με τίτλο Global and Greek food prices: Persistent asymmetries and the role of geopolitical risk. Οι απόψεις είναι των συγγραφέων και δεν αντικατοπτρίζουν απαραίτητα αυτές των συνεργαζόμενων ιδρυμάτων/φορέων.
Γεώργιος Μπερτσάτος (Ερευνητής, Κέντρο Προγραμματισμού και Οικονομικών Ερευνών)
Κωνσταντίνος Γιάκας (Οικονομικός Σύμβουλος, Μόνιμη Αντιπροσωπεία της Ελλάδας στον ΟΟΣΑ)
Στέλιος Γιαννουλάκης (Οικονομολόγος, Γραφείο Προϋπολογισμού του Κράτους στη Βουλή)