Με ελαφρά αύξηση τζίρου, ενισχυμένο EBITDA αλλά… και διολίσθηση στις ζημιές ολοκλήρωσε την περσινή χρήση ο όμιλος ΔΕΛΤΑ. Και καθώς τα σενάρια αποεπένδυσης της CVC από το… προτελευταίο ασημικό της Vivartia, φουντώνουν, δημιουργούνται ερωτήματα αναφορικά με το τίμημα που θα μπορούσε να εξασφαλιστεί.
Οι οικονομικές καταστάσεις του 2025 δείχνουν μια επιχείρηση με ενοποιημένο κύκλο εργασιών 299 εκατ. ευρώ, αυξημένο κατά 2,5%. Ο τζίρος, όμως, δεν έφερε κέρδη. Ο όμιλος εμφάνισε ζημιές μετά από φόρους 2,6 εκατ. ευρώ, έναντι κερδών 700.000 ευρώ το 2024, ενώ σε επίπεδο προ φόρων κατέγραψε ζημιές 1,9 εκατ. ευρώ.
Η προσπάθεια αποεπένδυσης από CVC
Η γαλακτοβιομηχανία Δέλτα – άλλοτε η κορυφαία και πρωταγωνίστρια στον κλάδο του γάλακτος – παραμένει η μεγάλη εκκρεμότητα της αγοράς των τροφίμων. Το CVC έχει αποφασίσει ότι θέλει να την πουλήσει – έχει κλείσει ο επενδυτικός κύκλος του fund – αλλά παρά τις συζητήσεις που έχει κάνει δεν έχει κατορθώσει ως τώρα να βρει αγοραστή. Ολες οι συζητήσεις έχουν αποβεί άκαρπες λόγω του τιμήματος που ζητά και οι συνομιλητές του CVC του έχουν διαμηνύσει ότι δεν σκοπεύουν να δώσουν αυτά τα χρήματα.
Από τους πρώτους με τους οποίους συνομίλησαν τα στελέχη του CVC ήταν ο κ. Σπύρος Θεοδωρόπουλος της Bespoke, το σχέδιο του οποίου ήταν να συνδεθεί η Δέλτα Γαλακτοκομικά με την Μεβγάλ ΑΕ, στην οποία είναι μέτοχος μειοψηφίας και να ενισχυθεί η εξαγωγική της δραστηριότητα.
Ακαρπη σύμφωνα με πληροφορίες απέβη και η προσπάθεια με τον όμιλο των Ελληνικών Γαλακτοκομείων των αδελφών Σαράντη, οι οποίοι απέκτησαν από την Vivartia την θυγατρική της στη Βουλγαρία και προσφάτως τη Δωδώνη. Αλλά και αυτή η διερεύνηση αποδείχθηκε άκαρπη, λόγω του υψηλού τιμήματος – διότι όπως λέγεται οι κκ Δημήτρης και Μιχάλης Σαράντης δεν είναι διατεθειμένοι να δώσουν επ΄ ουδενί τα χρήματα που ζητάει το CVC για μία εταιρεία που το εξαγωγικό της αποτύπωμα είναι ελάχιστο.
Το κόστος της κερδοφορίας για την ΔΕΛΤΑ
Η διοίκηση αποδίδει την αρνητική εικόνα κυρίως σε έκτακτες επισφάλειες 4,5 εκατ. ευρώ. Από αυτές, τα 2,5 εκατ. αφορούν την αποδοχή εκχώρησης επισφαλούς απαίτησης από συνδεδεμένη εταιρεία και τα υπόλοιπα 2 εκατ. έκτακτη εμπορική απαίτηση. Χωρίς αυτές τις μη επαναλαμβανόμενες επιβαρύνσεις, το αποτέλεσμα, σύμφωνα με την εταιρεία, θα ήταν κέρδη 1,9 εκατ. ευρώ.
Η διαφορά αποτυπώνεται και στα EBITDA. Τα προσαρμοσμένα, χωρίς την επίδραση του ΔΠΧΑ 16, αυξήθηκαν κατά 20%, στα 22,2 εκατ. ευρώ. Τα δημοσιευμένα, όμως, υποχώρησαν στα 16,9 εκατ. από 18,4 εκατ. ευρώ. Έτσι, το περιθώριο λειτουργικής κερδοφορίας διαμορφώνεται σε 7,4% με βάση τα προσαρμοσμένα μεγέθη, αλλά περιορίζεται σε 5,6% με βάση τα δημοσιευμένα. Τα μικτά κέρδη μειώθηκαν στα 78,6 εκατ. ευρώ και το περιθώριο στο 26,3% από 27,4%.
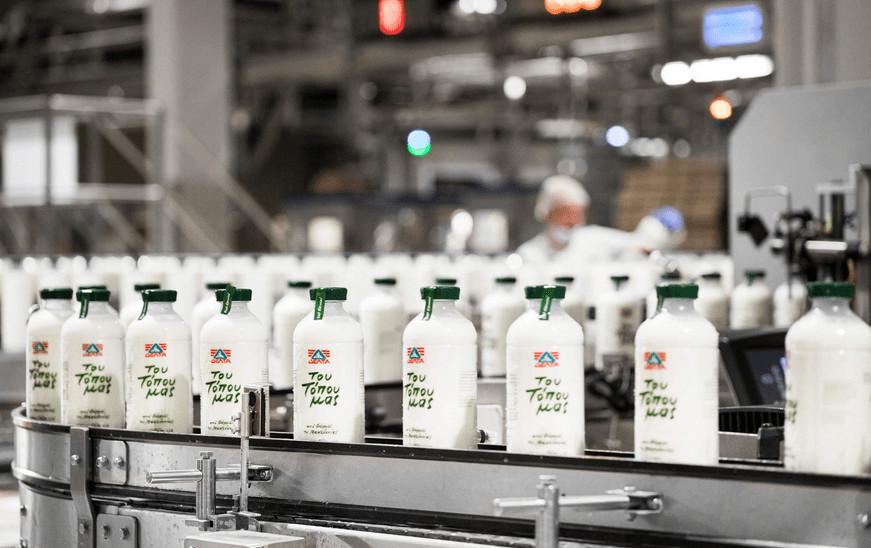
Η ΔΕΛΤΑ διατηρεί ισχυρά εμπορικά ερείσματα. Στο φρέσκο γάλα έχει μερίδιο 17,8% σε αξία, ενώ στο γάλα υψηλής παστερίωσης το μερίδιό της φτάνει το 28,5%
Τα brands και o δανεισμός
Η ΔΕΛΤΑ διατηρεί ισχυρά εμπορικά ερείσματα. Στο φρέσκο γάλα έχει μερίδιο 17,8% σε αξία, ενώ στο γάλα υψηλής παστερίωσης το μερίδιό της φτάνει το 28,5%. Το «Του Τόπου Μας» αύξησε τις πωλήσεις του, ενώ το Milko κρατά 37,5% στην κατηγορία του σοκολατούχου γάλακτος και το Advance ξεπερνά το 78% στα βρεφικά γιαούρτια. Η εξαγωγική δραστηριότητα ενισχύθηκε κατά 5,4% σε αξία και 8,7% σε όγκο.
Παρά τη μείωση του δανεισμού στα 80,5 εκατ. ευρώ, χωρίς τις μισθώσεις, τα καθαρά χρηματοοικονομικά έξοδα αυξήθηκαν στα 7 εκατ. ευρώ
Το γιαούρτι καλύπτει το 86% των διεθνών πωλήσεων, με το 47% της συνολικής παραγωγής να κατευθύνεται πλέον στο εξωτερικό. Αυτά τα μεγέθη στηρίζουν την επενδυτική περίπτωση, δεν εξαφανίζουν όμως τις πιέσεις.
Παρά τη μείωση του δανεισμού στα 80,5 εκατ. ευρώ, χωρίς τις μισθώσεις, τα καθαρά χρηματοοικονομικά έξοδα αυξήθηκαν στα 7 εκατ. ευρώ. Η επιστροφή κεφαλαίου 40,9 εκατ. ευρώ προς τη μοναδική μέτοχο, τον Μάρτιο του 2026, χρησιμοποιήθηκε για αποπληρωμή ισόποσου ενδοομιλικού δανείου.