
Την Ελλάδα, τη Σιγκαπούρη και την Πορτογαλία ξεχωρίζει η UBS ως τις χώρες με την ευνοϊκότερη δυναμική δημόσιου χρέους, σε μια περίοδο κατά την οποία οι περισσότερες ανεπτυγμένες οικονομίες δυσκολεύονται να περιορίσουν τη συνεχή αύξηση των υποχρεώσεών τους.
Σε εκτενές κεφάλαιο μέσα στην ανάλυση για το παγκόσμιο outlook τη διετία 2027-2028, η UBS διαπιστώνει ότι το πρόβλημα δεν εντοπίζεται τόσο στους ρυθμούς οικονομικής ανάπτυξης όσο στη διατήρηση των πρωτογενών δημοσιονομικών ελλειμμάτων, ακόμη και αρκετά χρόνια μετά τις μεγάλες κρίσεις που οδήγησαν στη διόγκωση του χρέους.
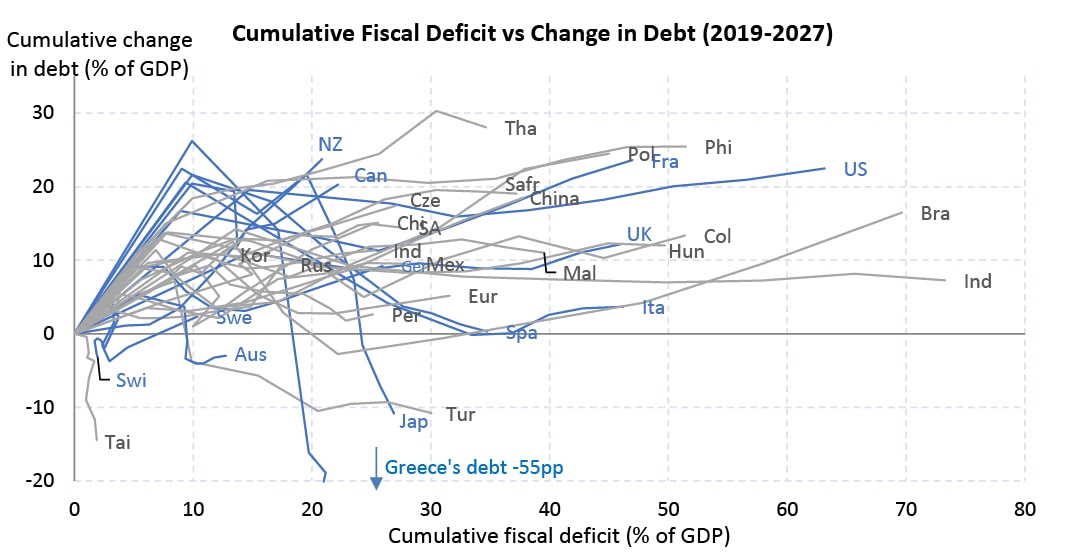
Στην επιμέρους ανάλυσή της με τίτλο «Can policy makers slow the rise of public debt?», η UBS εξετάζει τη δυναμική του δημόσιου χρέους σε 35 ανεπτυγμένες και αναδυόμενες οικονομίες, καταλήγοντας ότι η δημοσιονομική προσαρμογή που απαιτείται για τη σταθεροποίησή του παραμένει σημαντική για αρκετές από τις μεγαλύτερες οικονομίες του κόσμου. Αντίθετα, η Ελλάδα συγκαταλέγεται στις χώρες με τις καλύτερες επιδόσεις, μαζί με τη Σιγκαπούρη και την Πορτογαλία, ενώ ακολουθεί σε κοντινή απόσταση η Ιαπωνία, η οποία επωφελείται από το ιδιαίτερα χαμηλό καθαρό επιτόκιο εξυπηρέτησης του χρέους της.
Το δημόσιο χρέος συνεχίζει να αυξάνεται
Σύμφωνα με την UBS, το δημόσιο χρέος των ανεπτυγμένων οικονομιών ακολουθεί σταθερά ανοδική πορεία, χωρίς να διαφαίνεται ουσιαστική αντιστροφή της τάσης.
Για τη διάμεση ανεπτυγμένη οικονομία, το χρέος προβλέπεται να αυξάνεται κατά περίπου δύο ποσοστιαίες μονάδες του ΑΕΠ ετησίως έως το 2028, με ελάχιστες ενδείξεις επιβράδυνσης στη συνέχεια.
Σε σταθμισμένη ως προς το ΑΕΠ βάση, το δημόσιο χρέος των ανεπτυγμένων οικονομιών έχει αυξηθεί κατά περίπου 11 ποσοστιαίες μονάδες από το 2019, φθάνοντας στο 98% του ΑΕΠ.
Η αύξηση αυτή, ωστόσο, θα ήταν πολύ μεγαλύτερη χωρίς την έξαρση του πληθωρισμού που ακολούθησε την πανδημία.
Όπως εξηγεί η UBS, τα σωρευτικά δημοσιονομικά ελλείμματα της περιόδου αντιστοιχούσαν σε περίπου 45 ποσοστιαίες μονάδες του ΑΕΠ, αλλά η αύξηση του ονομαστικού ΑΕΠ απορρόφησε μεγάλο μέρος της επίδρασής τους στον λόγο χρέους προς ΑΕΠ.
Η εικόνα στις αναδυόμενες οικονομίες είναι σχετικά καλύτερη, αν και οι αναλυτές επισημαίνουν ότι η αξιολόγηση εξαρτάται σε σημαντικό βαθμό από τον τρόπο καταγραφής των υποχρεώσεων της Κίνας.
Ενδεικτικά, η UBS προβλέπει ότι το χρέος της κεντρικής κυβέρνησης της Κίνας θα διαμορφωθεί στο 32% του ΑΕΠ φέτος, ενώ η εκτίμηση του ΔΝΤ για το χρέος της γενικής κυβέρνησης φθάνει το 104%, αντανακλώντας τη διαφορετική περίμετρο των υποχρεώσεων που περιλαμβάνονται.
Το πρόβλημα δεν είναι η ανάπτυξη, αλλά τα πρωτογενή ελλείμματα
Η UBS εντοπίζει τις ρίζες της σημερινής επιβάρυνσης σε δύο μεγάλες κρίσεις, την παγκόσμια χρηματοπιστωτική κρίση και την πανδημία.
Και στις δύο περιπτώσεις, τα δημοσιονομικά ελλείμματα διευρύνθηκαν σημαντικά λόγω των μέτρων στήριξης και της επιβράδυνσης της οικονομικής δραστηριότητας, χωρίς όμως να επιστρέψουν στη συνέχεια στα προηγούμενα επίπεδα.
Πριν από την παγκόσμια χρηματοπιστωτική κρίση, η μέση ανεπτυγμένη οικονομία εμφάνιζε πρωτογενές πλεόνασμα περίπου 2% του ΑΕΠ. Τρία χρόνια μετά την κρίση, εξακολουθούσε να καταγράφει πρωτογενές έλλειμμα 1,5%.
Ανάλογη ήταν η εξέλιξη μετά την πανδημία. Το πρωτογενές πλεόνασμα που πλησίαζε το 1% του ΑΕΠ πριν από την Covid-19 έχει μετατραπεί σε έλλειμμα περίπου 1%, το οποίο παραμένει έξι χρόνια αργότερα.
Οι αναλυτές σημειώνουν ότι η οικονομική ανάπτυξη επανήλθε σχετικά γρήγορα στην προηγούμενη συμβολή της στη μείωση του χρέους. Αντίθετα, η επιδείνωση των πρωτογενών ισοζυγίων αποδείχθηκε πιο επίμονη.
Μάλιστα, οι προβλέψεις της UBS δεν δείχνουν ιδιαίτερη διάθεση δημοσιονομικής προσαρμογής. Το σταθμισμένο πρωτογενές ισοζύγιο των ανεπτυγμένων οικονομιών αναμένεται να βελτιωθεί μόλις κατά 0,3 ποσοστιαίες μονάδες το 2027, αντιστρέφοντας ουσιαστικά την επιδείνωση του 2026, και κατά επιπλέον 0,1 μονάδα το 2028.
Στις αναδυόμενες οικονομίες, τα πρωτογενή ισοζύγια προβλέπεται να παραμείνουν αμετάβλητα την περίοδο 2026–2028.
Η UBS προειδοποιεί ότι η περιορισμένη προσαρμογή, σε μια περίοδο κατά την οποία η παγκόσμια ανάπτυξη κινείται κοντά στη μακροχρόνια τάση της και οι αγορές εργασίας βρίσκονται κοντά στην πλήρη απασχόληση, καθιστά τις μελλοντικές προκλήσεις ακόμη μεγαλύτερες.
Το αυξημένο κόστος δανεισμού αλλάζει τα δεδομένα
Ένας από τους βασικότερους κινδύνους για τα επόμενα χρόνια είναι η αύξηση του κόστους εξυπηρέτησης του δημόσιου χρέους.
Τα προηγούμενα χρόνια, οι κυβερνήσεις επωφελήθηκαν από το γεγονός ότι μεγάλο μέρος του υφιστάμενου χρέους είχε εκδοθεί την περίοδο 2010–2020, όταν τα επιτόκια ήταν ιδιαίτερα χαμηλά. Παράλληλα, ο πληθωρισμός περιόρισε περαιτέρω το πραγματικό κόστος δανεισμού.
Ωστόσο, με τις αποδόσεις των ομολόγων να έχουν επιστρέψει στα επίπεδα που επικρατούσαν πριν από την παγκόσμια χρηματοπιστωτική κρίση, η UBS εκτιμά ότι τα πραγματικά επιτόκια θα ασκούν πλέον ανοδική πίεση στο χρέος.
Για τις περισσότερες κυβερνήσεις, οι δαπάνες τόκων βρίσκονται ήδη κοντά στα υψηλότερα επίπεδα που έχουν καταγραφεί από το 2015, αν και σε αρκετές περιπτώσεις παραμένουν χαμηλότερες από τις κορυφές της περιόδου μετά το 2000.
Η σημαντικότερη εξαίρεση είναι οι Ηνωμένες Πολιτείες, όπου οι δαπάνες εξυπηρέτησης του χρέους βρίσκονται στο υψηλότερο επίπεδο των τελευταίων 26 ετών.
Η UBS αποδίδει την εξέλιξη τόσο στο υψηλότερο χρέος όσο και στη σχετικά μικρότερη μέση διάρκεια των αμερικανικών κρατικών τίτλων, που επιτρέπει στις αυξήσεις των επιτοκίων μετά το 2022 να μεταφέρονται ταχύτερα στο κόστος δανεισμού.
Σύμφωνα με προσομοίωση του Γραφείου Προϋπολογισμού του Κογκρέσου των ΗΠΑ (CBO), εάν οι αποδόσεις των δεκαετών ομολόγων σταθεροποιηθούν λίγο πάνω από το 5%, οι ομοσπονδιακές δαπάνες τόκων θα μπορούσαν να ξεπεράσουν το 5% του ΑΕΠ στις αρχές της δεκαετίας του 2030, από περίπου 3,25% σήμερα.
Ποιες χώρες είναι πιο εκτεθειμένες στις αγορές ομολόγων
Η UBS εξετάζει επίσης πόσο ευαίσθητο είναι το κόστος εξυπηρέτησης του χρέους σε μια αύξηση των αποδόσεων των κρατικών ομολόγων κατά μία ποσοστιαία μονάδα.
Η επίδραση εξαρτάται σε μεγάλο βαθμό από τη μέση διάρκεια του χρέους και το ποσοστό των τίτλων που πρέπει να αναχρηματοδοτηθούν σε σύντομο χρονικό διάστημα.
Στις Ηνωμένες Πολιτείες, σχεδόν το ένα τρίτο του δημόσιου χρέους λήγει μέσα σε έναν χρόνο, κυρίως λόγω του υψηλού ποσοστού βραχυπρόθεσμων τίτλων του Δημοσίου.
Αντίθετα, στη Γαλλία και την Ιταλία το αντίστοιχο ποσοστό περιορίζεται περίπου στο 13%–14%.
Η UBS επισημαίνει, πάντως, ότι καθοριστικότερος παράγοντας είναι η συνολική μέση διάρκεια του χρέους. Χώρες με μεγαλύτερη διάρκεια υποχρεώσεων, όπως το Ηνωμένο Βασίλειο, η Ελβετία και το Βέλγιο, εμφανίζονται καλύτερα προστατευμένες βραχυπρόθεσμα απέναντι σε αντίστοιχες αυξήσεις των αποδόσεων.
Η τεχνητή νοημοσύνη ως νέος δημοσιονομικός κίνδυνος
Μια επιπλέον παράμετρος που εξετάζει η UBS είναι η επίδραση της τεχνητής νοημοσύνης στα δημόσια οικονομικά.
Οι αναλυτές διακρίνουν δύο διαφορετικά ενδεχόμενα.
Εάν η τεχνητή νοημοσύνη ενισχύσει την παραγωγικότητα χωρίς να προκαλέσει εκτεταμένη απώλεια θέσεων εργασίας, μπορεί να αυξήσει τον δυνητικό ρυθμό ανάπτυξης και να βελτιώσει τη δυναμική του δημόσιου χρέους.
Αντίθετα, εάν οδηγήσει σε μεγάλη υποκατάσταση της ανθρώπινης εργασίας, θα μπορούσε να περιορίσει τη φορολογική βάση των κυβερνήσεων.
Η UBS υπενθυμίζει ότι περίπου το 60% των παγκόσμιων φορολογικών εσόδων προέρχεται από τη φορολόγηση της εργασίας, ενώ μόλις το 12% προέρχεται από τη φορολογία επιχειρήσεων.
Επικαλείται, επίσης, πρόσφατη μελέτη της Anthropic, σύμφωνα με την οποία το ποσοστό ανεργίας στις ΗΠΑ θα μπορούσε να κινηθεί μεταξύ 3,9% και 11,9%, ανάλογα με την έκταση των ανατροπών που θα προκαλέσει η τεχνολογία.
Ελλάδα, Πορτογαλία και Σιγκαπούρη ξεχωρίζουν
Στην κατάταξη των 35 οικονομιών που εξετάζει η UBS, η Ελλάδα, η Σιγκαπούρη και η Πορτογαλία εμφανίζουν την ευνοϊκότερη δυναμική δημόσιου χρέους.
Η αξιολόγηση βασίζεται στη σχέση μεταξύ της υφιστάμενης δημοσιονομικής θέσης και του πρωτογενούς ισοζυγίου που απαιτείται για να σταθεροποιηθεί ο λόγος χρέους προς ΑΕΠ.
Στην άλλη πλευρά της κατάταξης βρίσκεται η Βραζιλία, η οποία απέχει περίπου πέντε ποσοστιαίες μονάδες του ΑΕΠ από το πρωτογενές ισοζύγιο που απαιτείται για τη σταθεροποίηση του χρέους της.
Η Κίνα βρίσκεται στη δεύτερη δυσμενέστερη θέση, εφόσον ληφθεί υπόψη το χρέος της γενικής κυβέρνησης.
Αντίστοιχα, οι Ηνωμένες Πολιτείες, η Γερμανία και η Γαλλία απέχουν περίπου τρεις ποσοστιαίες μονάδες του ΑΕΠ από το πρωτογενές ισοζύγιο που θα σταθεροποιούσε το χρέος τους.
Για τις ΗΠΑ, η απαιτούμενη προσαρμογή αυξάνεται περίπου στις τέσσερις ποσοστιαίες μονάδες εάν συμπεριληφθεί η αναμενόμενη αύξηση των δαπανών τόκων.
Η Ιαπωνία βρίσκεται επίσης κοντά στις χώρες με την ευνοϊκότερη δυναμική, επωφελούμενη από το πολύ χαμηλό καθαρό επιτόκιο του χρέους της, λόγω των σημαντικών τοποθετήσεών της σε περιουσιακά στοιχεία που αποφέρουν τόκους.