Ως καλύτερα των προσδοκιών χαρακτηρίζει τα αποτελέσματα του τρίτου τριμήνου της Alpha Bank η Citi, καθώς η ισχυρή δυναμική των καθαρών εσόδων από τόκους, η συνεχιζόμενη πιστωτική επέκταση και η πειθαρχία στο κόστος αντιστάθμισαν την ήπια αύξηση του κόστους πιστωτικού κινδύνου.
Ειδικότερα, τα καθαρά κέρδη της Alpha Bank ανήλθαν σε 269 εκατ. ευρώ, μειωμένα κατά 15% σε τριμηνιαία βάση, αλλά αυξημένα κατά 46% σε ετήσια. Τα υποκείμενα κέρδη διαμορφώθηκαν σε 283 εκατ. ευρώ, σημειώνοντας αύξηση 3% σε σχέση με το δεύτερο τρίμηνο και 31% σε ετήσια βάση.
Όπως επισημαίνει η Citi, τα συνολικά έσοδα της τράπεζας υπερέβησαν τις εκτιμήσεις της αγοράς κατά 2% και τις δικές της προβλέψεις κατά 3%. Τα κέρδη προ προβλέψεων (PPOP) ήταν υψηλότερα κατά 5% από το consensus και κατά 7% από τις εκτιμήσεις της Citi, δημιουργώντας περιθώρια για ήπιες ανοδικές αναθεωρήσεις των προβλέψεων για την κερδοφορία.
Ισχυρή ώθηση από τα καθαρά έσοδα τόκων
Κεντρικός μοχλός της θετικής έκπληξης ήταν τα καθαρά έσοδα από τόκους, τα οποία αυξήθηκαν κατά 8% σε τριμηνιαία και 17% σε ετήσια βάση, φθάνοντας τα 472 εκατ. ευρώ. Η επίδοση ήταν κατά 6% υψηλότερη τόσο από τις εκτιμήσεις της αγοράς όσο και από τις προβλέψεις της Citi.
Η αύξηση των δανείων, τα έσοδα από τίτλους και η ανθεκτικότητα των περιθωρίων στις συναλλαγές με πελάτες υπεραντιστάθμισαν τις πιέσεις από την αναπροσαρμογή των επιτοκίων καταθέσεων. Ως αποτέλεσμα, το καθαρό επιτοκιακό περιθώριο επί του μέσου ενεργητικού διευρύνθηκε κατά 11 μονάδες βάσης σε τριμηνιαία βάση, στο 2,28%.
Αντίθετα, τα έσοδα από προμήθειες υποχώρησαν κατά 16% σε σχέση με το προηγούμενο τρίμηνο, κυρίως λόγω της απουσίας του μερίσματος ύψους 39,6 εκατ. ευρώ από την PRODEA, το οποίο είχε καταγραφεί στο δεύτερο τρίμηνο. Παρά τη μείωση, τα έσοδα από προμήθειες υπερέβησαν τις εκτιμήσεις της αγοράς κατά 2% και της Citi κατά 8%. Εξαιρουμένης της επίδρασης του συγκεκριμένου μερίσματος, οι προμήθειες αυξήθηκαν κατά 6% σε τριμηνιαία βάση.
Τα έσοδα από χρηματοοικονομικές πράξεις και λοιπές δραστηριότητες παρέμειναν αδύναμα, στα 5 εκατ. ευρώ. Ωστόσο, η συγκράτηση των λειτουργικών δαπανών, οι οποίες μειώθηκαν κατά 4% σε τριμηνιαία βάση και διαμορφώθηκαν 3%-4% χαμηλότερα από τις εκτιμήσεις, ενίσχυσε την κερδοφορία. Ο δείκτης κόστους προς έσοδα βελτιώθηκε στο 36,4%, από 38,2% το δεύτερο τρίμηνο, επιβεβαιώνοντας τη θετική λειτουργική μόχλευση.
Ήπια επιδείνωση στην ποιότητα ενεργητικού
Στο μέτωπο της ποιότητας του ενεργητικού, η εικόνα εμφάνισε μικρή επιδείνωση. Ο δείκτης μη εξυπηρετούμενων ανοιγμάτων (NPE) αυξήθηκε κατά 20 μονάδες βάσης, στο 3,8%, ενώ ο δείκτης κάλυψης των NPEs υποχώρησε στο 52%, από 55% το προηγούμενο τρίμηνο.
Σύμφωνα με τη Citi, η αύξηση του δείκτη NPE συνδέεται με μία κοινοπρακτική χρηματοδότηση ευρωπαϊκής επιχείρησης, η οποία αναδιαρθρώθηκε, καθώς και με περαιτέρω αναπροσαρμογές των όρων αποπληρωμής στεγαστικών δανείων.
Το κόστος πιστωτικού κινδύνου αυξήθηκε στις 42 μονάδες βάσης, από 39 μονάδες βάσης το δεύτερο τρίμηνο. Οι απομειώσεις δανείων ανήλθαν σε 49 εκατ. ευρώ, αυξημένες κατά 11% σε τριμηνιαία βάση, παρέμειναν ωστόσο κατά 1% χαμηλότερα από τις εκτιμήσεις της αγοράς και κατά 4% χαμηλότερα από τις προβλέψεις της Citi.
Παρά την ήπια επιδείνωση των επιμέρους δεικτών, η διοίκηση δεν διαπιστώνει ουσιαστική επιδείνωση στη συμπεριφορά των δανειοληπτών, ενώ η ποιότητα του ενεργητικού εξακολουθεί να κινείται σε γενικές γραμμές εντός των μεσοπρόθεσμων στόχων της τράπεζας.
Πιστωτική επέκταση, καταθέσεις και ισχυρά κεφάλαια
Η πιστωτική επέκταση εξακολούθησε να στηρίζει την ανάπτυξη του ισολογισμού. Τα δάνεια αυξήθηκαν κατά 1% σε τριμηνιαία και 11% σε ετήσια βάση, στα 46,3 δισ. ευρώ, με την εταιρική χρηματοδότηση να διατηρεί τη δυναμική της και τη ροή νέων εκταμιεύσεων να παραμένει ισχυρή.
Οι καταθέσεις ενισχύθηκαν κατά 3% σε τριμηνιαία και 13% σε ετήσια βάση, στα 59,9 δισ. ευρώ, συμβαδίζοντας με την αύξηση του ενεργητικού και διατηρώντας ισχυρή τη ρευστότητα της τράπεζας.
Παράλληλα, ο πλήρως ενσωματωμένος δείκτης κεφαλαιακής επάρκειας CET1 αυξήθηκε στο 14,1%, από 14% το δεύτερο τρίμηνο, σε ευθυγράμμιση με τις προβλέψεις της Citi. Η ενσώματη λογιστική αξία ανά μετοχή ενισχύθηκε κατά 2% σε τριμηνιαία και 4% σε ετήσια βάση.
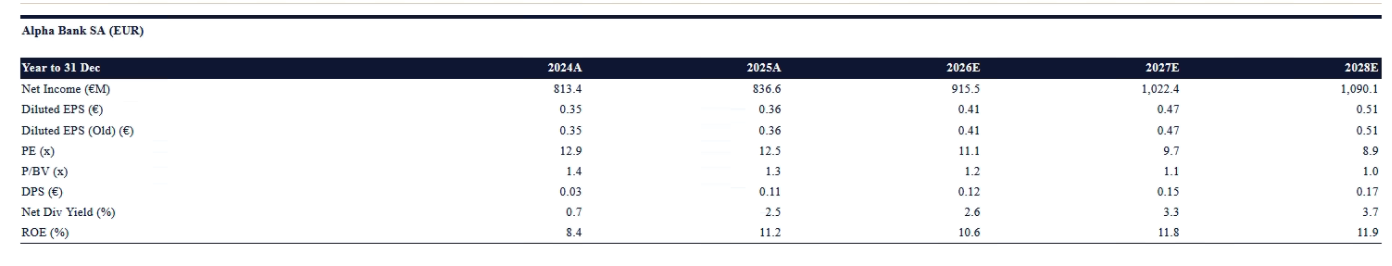
Η Alpha Bank συνεχίζει να υπολογίζει τη διανομή κερδών με ποσοστό 55% επί των κερδών, ενώ έχει προαναγγείλει την καταβολή ενδιάμεσου μερίσματος ύψους 124 εκατ. ευρώ τον Δεκέμβριο.
Περιθώρια για αναθεώρηση των εκτιμήσεων
Η διοίκηση επανέλαβε την εμπιστοσύνη της στην επίτευξη των στρατηγικών και οικονομικών στόχων, επισημαίνοντας τη συνεχιζόμενη δυναμική στις χορηγήσεις, τα έσοδα από προμήθειες και την παραγωγή κεφαλαίου. Δεν ανακοινώθηκαν επίσημες αλλαγές στις προβλέψεις πριν από την προσεχή Ημέρα Επενδυτών (Investor Day).
Κατά την εκτίμηση της Citi, ο συνδυασμός της ισχυρής αύξησης των καθαρών εσόδων από τόκους, της θετικής λειτουργικής μόχλευσης και της καλύτερης του αναμενομένου δημιουργίας κεφαλαίου δημιουργεί τις προϋποθέσεις για ήπιες ανοδικές αναθεωρήσεις των εκτιμήσεων της αγοράς τόσο για τα κέρδη όσο και για τις κεφαλαιακές διανομές.
Τα αποτελέσματα, καταλήγει η Citi, ενισχύουν το επενδυτικό αφήγημα της Alpha Bank, το οποίο στηρίζεται στη διατήρηση διψήφιων αποδόσεων, στην παραγωγή πλεονάζοντος κεφαλαίου και στις ελκυστικές διανομές προς τους μετόχους.
Jefferies: Ισχυρή ώθηση από τα καθαρά έσοδα τόκων – Στο 16% το περιθώριο ανόδου
Θετική και η Jefferies για τις επιδόσεις της Alpha Bank το τρίτο τρίμηνο του 2026, καθώς ξεπέρασαν τις προβλέψεις των αναλυτών, με τα καθαρά έσοδα από τόκους να αποτελούν το βασικό σημείο υπεροχής των αποτελεσμάτων. Η Jefferies χαρακτηρίζει θετική την εικόνα της τράπεζας, επισημαίνοντας ότι τόσο τα έσοδα από τόκους όσο και οι προμήθειες κινήθηκαν καλύτερα από τις εκτιμήσεις, ενώ το κόστος παρέμεινε υπό έλεγχο.
Σε αυτό το πλαίσιο διατηρεί τη σύσταση αγοράς (Buy) για τη μετοχή της Alpha Bank, με τιμή-στόχο τα 5,25 ευρώ, έναντι 4,52 ευρώ στο χρηματιστηριακό ταμπλό, που αντιστοιχεί σε περιθώριο ανόδου 16%.
Τα καθαρά έσοδα τόκων στο υψηλότερο επίπεδο από το 2017
Κεντρικό θετικό στοιχείο των αποτελεσμάτων ήταν τα καθαρά έσοδα από τόκους, τα οποία ανήλθαν στο υψηλότερο τριμηνιαίο επίπεδο από το τέταρτο τρίμηνο του 2017. Ξεπέρασαν κατά 6% τις εκτιμήσεις της Jefferies και αυξήθηκαν κατά 8% σε τριμηνιαία βάση και κατά 17% σε ετήσια.
Η βελτίωση αποδίδεται κυρίως στην αύξηση των όγκων δανείων και τίτλων, που συνεισέφεραν επιπλέον 18 εκατ. ευρώ σε σχέση με το προηγούμενο τρίμηνο. Το καθαρό περιθώριο επιτοκίου (NIM) ενισχύθηκε κατά 13 μονάδες βάσης, στο 2,30%.
Την ίδια ώρα, τα περιθώρια στα δάνεια του ομίλου υποχώρησαν κατά 6 μονάδες βάσης σε τριμηνιαία βάση, ενώ τα περιθώρια καταθέσεων μειώθηκαν κατά μία μονάδα βάσης. Στην Ελλάδα, ο δείκτης μετακύλισης των επιτοκιακών μεταβολών στις καταθέσεις παρέμεινε σταθερός στο 20%. Σύμφωνα με την ανάλυση, κάθε μεταβολή των επιτοκίων κατά 25 μονάδες βάσης επηρεάζει τα καθαρά έσοδα από τόκους κατά περίπου 20 εκατ. ευρώ.
Διψήφια αύξηση δανείων και ισχυρότερες προμήθειες
Η πιστωτική επέκταση παρέμεινε ισχυρή, με τα υπόλοιπα δανείων προς επιχειρήσεις και ιδιώτες να αυξάνονται κατά 1% σε τριμηνιαία βάση και κατά 13% σε ετήσια. Η ανάπτυξη προήλθε κυρίως από τις εταιρικές χορηγήσεις στην Ελλάδα, ενώ η καθαρή πιστωτική επέκταση στο τρίτο τρίμηνο ανήλθε σε 400 εκατ. ευρώ.
Θετική ήταν και η εικόνα των προμηθειών, οι οποίες ξεπέρασαν κατά 2% τις εκτιμήσεις και αυξήθηκαν κατά 29% σε ετήσια βάση. Η Jefferies αποδίδει την επίδοση στην ενισχυμένη συνεισφορά των καρτών και των υπηρεσιών πληρωμών, καθώς και στην αύξηση των εσόδων από τη διαχείριση κεφαλαίων.
Ενίσχυση κεφαλαίων και το βλέμμα στην 5η Νοεμβρίου
Ο δείκτης κεφαλαίων CET1 σε πλήρη εφαρμογή των κανόνων της Βασιλείας διαμορφώθηκε στο 14,1%, ενώ με τη σταδιακή εφαρμογή των κανόνων ανήλθε στο 14,5%. Ο δείκτης πλήρους εφαρμογής αυξήθηκε κατά 10 μονάδες βάσης σε τριμηνιαία βάση, αλλά ήταν κατά 20 μονάδες βάσης χαμηλότερος από την εκτίμηση της Jefferies.
Η οργανική δημιουργία κεφαλαίου έφτασε τις 50 μονάδες βάσης στο τρίτο τρίμηνο, ενώ επιπλέον 17 μονάδες βάσης προήλθαν από νέα συναλλαγή μεταφοράς πιστωτικού κινδύνου (SRT).
Το ενδιαφέρον στρέφεται πλέον στην ημέρα ενημέρωσης των επενδυτών στις 5 Νοεμβρίου, όταν η διοίκηση της Alpha Bank αναμένεται να παρουσιάσει τους στόχους της έως το 2030.