
Οι επιχειρήσεις έχουν σήμερα πρόσβαση σε περισσότερα δεδομένα από ποτέ. Πόσο αποτελεσματικά, όμως, καταφέρνουν να τα αξιοποιήσουν; Σε μια εποχή όπου η τεχνητή νοημοσύνη αλλάζει τους κανόνες του επιχειρείν, η πραγματική πρόκληση δεν είναι πλέον η συλλογή της πληροφορίας, αλλά η μετατροπή τους σε γνώση που οδηγεί σε καλύτερες αποφάσεις και μετρήσιμα αποτελέσματα.
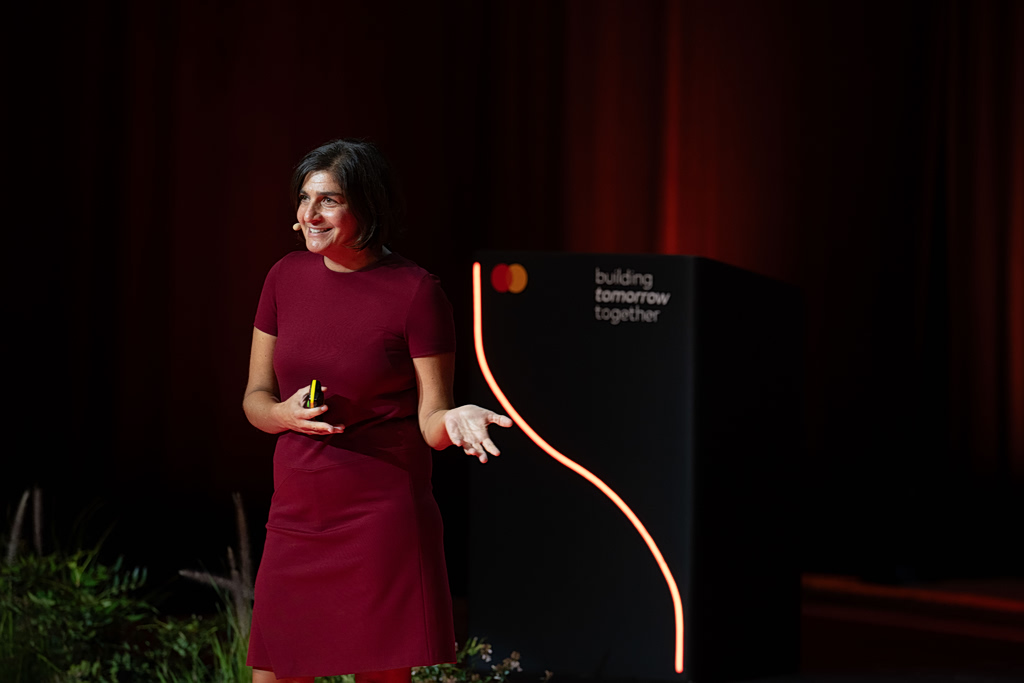
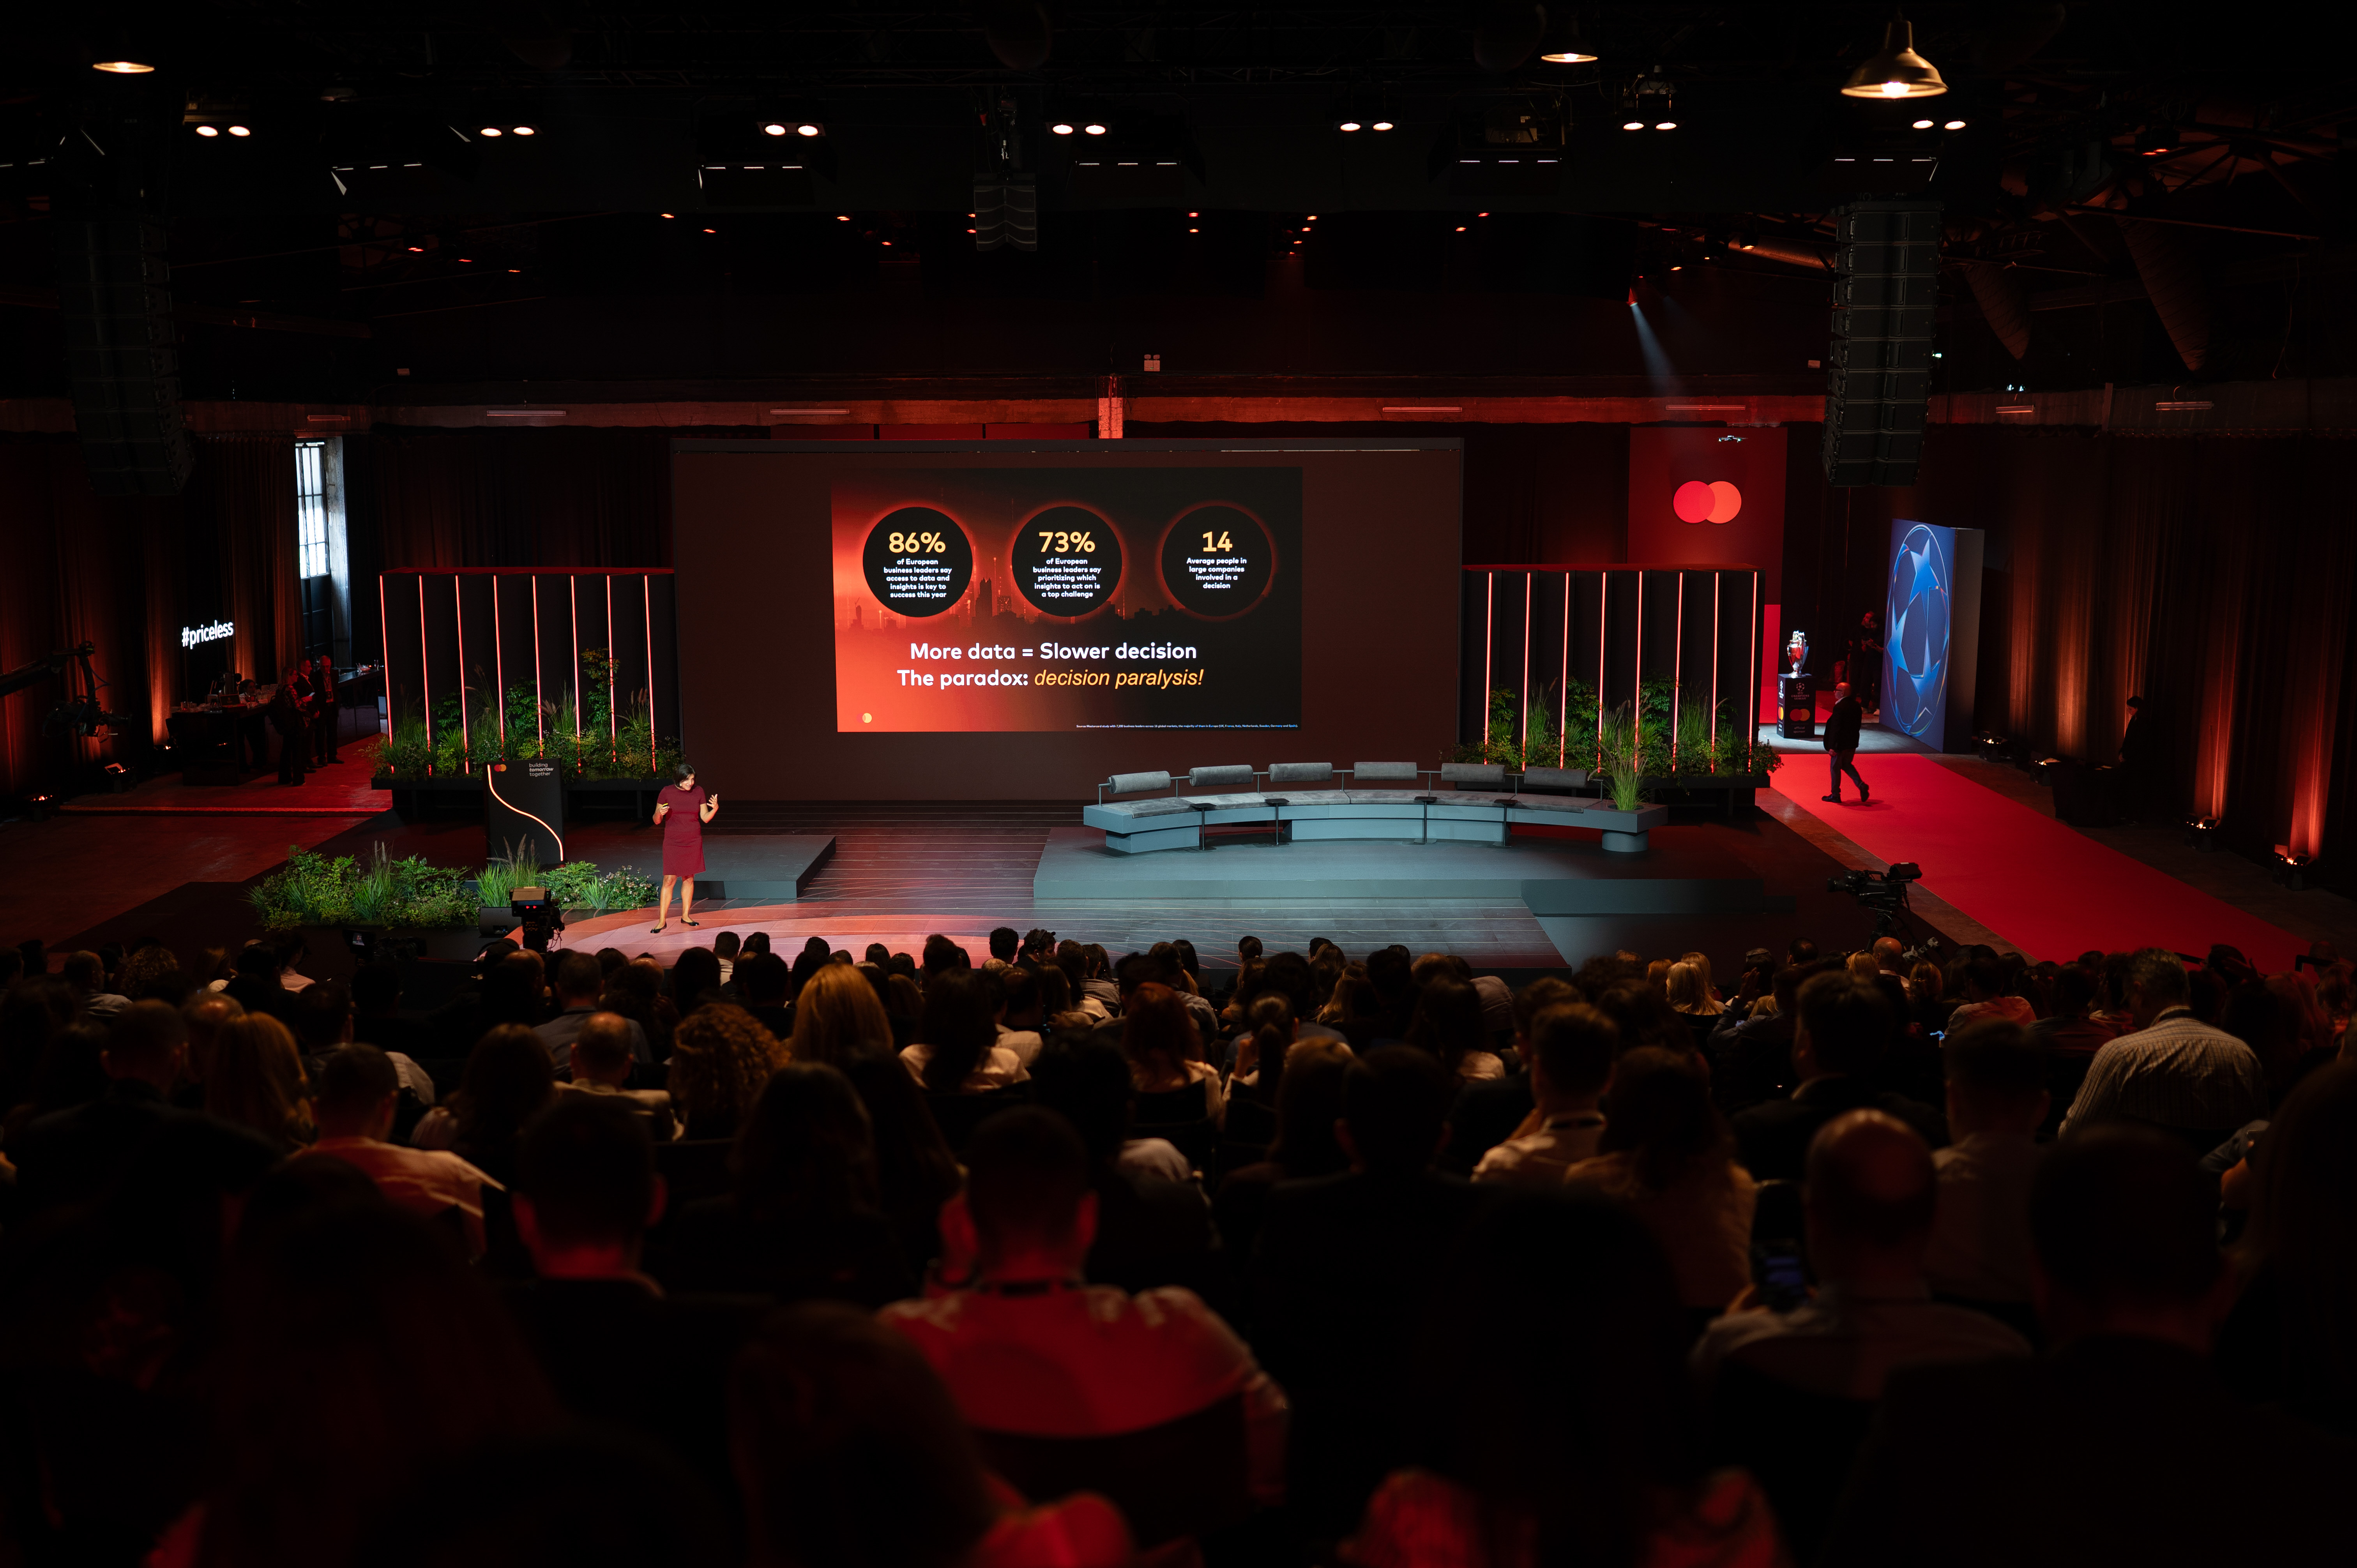
Με αφορμή τη συμμετοχή της στο Athens Mastercard Innovation Forum 2026, η Fabiana Piscitelli, Executive Vice President, Academy and Business Intelligence της Mastercard, μιλά στο ΟΤ για το πώς οι επιχειρήσεις μπορούν να αξιοποιήσουν τα δεδομένα τους με γνώμονα συγκεκριμένους επιχειρηματικούς στόχους, να προβλέπουν αντί να ακολουθούν τις καταναλωτικές τάσεις και να προετοιμαστούν για τη νέα εποχή του Agentic AI, που επαναπροσδιορίζει τον τρόπο λήψης αποφάσεων, το εμπόριο και τις πληρωμές.
Η μετάβαση από τα δεδομένα στην ουσιαστική αξία για τις επιχειρήσεις βρέθηκε στο επίκεντρο της ομιλίας που κάνατε στο Athens Mastercard Innovation Forum. Ποιο είναι το βασικό βήμα που συχνά παραλείπουν οι εταιρείες όταν προσπαθούν να αξιοποιήσουν τα δεδομένα τους;
Πολλές επιχειρήσεις επενδύουν στη συλλογή, την επεξεργασία και την ανάλυση δεδομένων, χωρίς να έχουν εξαρχής ξεκαθαρίσει πώς σκοπεύουν να τα αξιοποιήσουν. Συχνά, αυτό οφείλεται στην αντίληψη ότι όσο περισσότερα δεδομένα διαθέτουμε, τόσο καλύτερες αποφάσεις μπορούμε να λάβουμε. Στην πραγματικότητα, όμως, ο μεγάλος όγκος πληροφοριών μπορεί να δυσκολέψει τον εντοπισμό όσων έχουν πραγματική σημασία.
Σύμφωνα με έρευνα της Mastercard, το 86% των στελεχών επιχειρήσεων στην Ευρώπη θεωρεί ότι η πρόσβαση σε δεδομένα και χρήσιμες πληροφορίες είναι καθοριστική για την επιτυχία, ωστόσο το 73% αναγνωρίζει ως σημαντική πρόκληση την επιλογή των πληροφοριών που πρέπει να αξιοποιηθούν κατά προτεραιότητα.
Γι’ αυτό πιστεύω ότι η αποτελεσματική αξιοποίηση των δεδομένων πρέπει να ξεκινά από έναν σαφή επιχειρηματικό στόχο. Είτε μια εταιρεία επιδιώκει να ενισχύσει την πιστότητα των πελατών της είτε να εντοπίσει νέες ευκαιρίες ανάπτυξης, χρειάζεται πρώτα να προσδιορίσει τι θέλει να πετύχει. Έτσι, μπορεί να επιλέξει τα δεδομένα που πραγματικά χρειάζεται και να καθορίσει πώς θα μετρήσει την επιτυχία της.
Εξίσου σημαντική είναι η διαφάνεια και η αξιοπιστία των δεδομένων. Η τεχνητή νοημοσύνη μπορεί να επιταχύνει την ανάλυση πληροφοριών και να αναδείξει πολύτιμα συμπεράσματα, όμως η αποτελεσματικότητά της εξαρτάται από την ποιότητα των δεδομένων στα οποία βασίζεται.
Σε τελική ανάλυση, η αξία των δεδομένων δεν βρίσκεται στον όγκο τους, αλλά στη δυνατότητά τους να δίνουν απαντήσεις σε πραγματικές επιχειρηματικές προκλήσεις. Το ζητούμενο είναι να έχουμε τη σωστή πληροφορία, τη σωστή στιγμή, ώστε να λαμβάνουμε καλύτερες και πιο τεκμηριωμένες αποφάσεις.
Πώς μπορούν να συνδυαστούν διαφορετικές πηγές δεδομένων, ώστε να υποστηρίζουν συγκεκριμένες επιχειρηματικές αποφάσεις;
Ο συνδυασμός διαφορετικών πηγών δεδομένων μάς επιτρέπει να αποκτήσουμε μια πιο ολοκληρωμένη εικόνα της αγοράς. Ας σκεφτούμε τα ερωτήματα που καλείται να απαντήσει ένα στέλεχος: Πώς αποδίδει η επιχείρησή μου; Πώς συγκρίνεται με τον ανταγωνισμό; Τι αλλάζει στην ευρύτερη αγορά; Ποιες εξελίξεις μπορούμε να περιμένουμε και πού πρέπει να επικεντρώσουμε τις προσπάθειές μας;
Στην πράξη, αυτή η διαδικασία μπορεί να χωριστεί σε τρία βασικά στάδια: πρώτα κατανοούμε τις τάσεις της αγοράς, όπως τα καταναλωτικά πρότυπα και τις διαφορετικές κατηγορίες καταναλωτών, στη συνέχεια συνδέουμε αυτές τις πληροφορίες με έναν συγκεκριμένο επιχειρηματικό στόχο και, τέλος, προχωρούμε στις κατάλληλες ενέργειες.
Για παράδειγμα, τα δεδομένα της Mastercard μπορούν να αναδείξουν πώς μεταβάλλεται η καταναλωτική δαπάνη ανά κατηγορία προϊόντων, γεωγραφική περιοχή ή εποχή του χρόνου. Παράλληλα, οικονομικοί δείκτες, όπως ο πληθωρισμός και η απασχόληση, μας βοηθούν να κατανοήσουμε τις ευρύτερες συνθήκες που επηρεάζουν αυτές τις μεταβολές, ενώ οι έρευνες καταναλωτών προσφέρουν μια πιο ουσιαστική εικόνα των προτιμήσεων και των στάσεών τους.
Σε αυτά προστίθενται τα εσωτερικά δεδομένα κάθε επιχείρησης, τα οποία δίνουν την απαραίτητη διάσταση της δικής της δραστηριότητας. Συνδυάζοντας τις τάσεις της αγοράς με τις επιδόσεις τους, οι επιχειρήσεις μπορούν να αξιολογήσουν τη θέση τους σε σχέση με τον ανταγωνισμό, να εντοπίσουν ευκαιρίες και να αποφασίσουν πού αξίζει να επικεντρώσουν τους πόρους τους.
Το τελευταίο και πιο σημαντικό βήμα είναι η μετάβαση από την ανάλυση στην πράξη. Αντί να προχωρούν εξαρχής σε μεγάλες αλλαγές, οι επιχειρήσεις μπορούν να δοκιμάζουν νέες ιδέες σε μικρότερες ομάδες πελατών, να αξιολογούν τα αποτελέσματα και στη συνέχεια να επεκτείνουν τις πρωτοβουλίες που αποδεικνύονται αποτελεσματικές.
Ας πάρουμε το παράδειγμα μιας τράπεζας που διαπιστώνει μείωση των διαδικτυακών δαπανών των πελατών της. Το πρώτο ερώτημα είναι αν πρόκειται για μια γενικότερη τάση της αγοράς ή για μια εξέλιξη που αφορά αποκλειστικά το δικό της πελατολόγιο. Στη συνέχεια, μπορεί να συγκρίνει τις επιδόσεις της με τον ανταγωνισμό, να διερευνήσει τα πιθανά αίτια και να δοκιμάσει στοχευμένες λύσεις προτού τις εφαρμόσει σε μεγαλύτερη κλίμακα.
Πώς μπορεί η αξιοποίηση των δεδομένων να βοηθήσει τις επιχειρήσεις να κατανοήσουν καλύτερα τις μεταβολές στην καταναλωτική συμπεριφορά και να προσαρμόσουν εγκαίρως τα προϊόντα και τις υπηρεσίες τους;
Για να προβλέψουμε μια τάση, δεν αρκεί να γνωρίζουμε τι συνέβη στο παρελθόν. Χρειάζεται να κατανοούμε τι αλλάζει στην αγορά, πώς αυτές οι αλλαγές επηρεάζουν την επιχείρησή μας και, κυρίως, πώς μπορούμε να ανταποκριθούμε έγκαιρα.
Το πρώτο βήμα είναι να εντοπίζουμε τα πρώτα σημάδια αλλαγής. Οι μεταβολές στις καταναλωτικές συνήθειες συχνά εμφανίζονται πριν αποτυπωθούν στις πωλήσεις ή στις οικονομικές εκθέσεις. Η παρακολούθηση της καταναλωτικής συμπεριφοράς σχεδόν σε πραγματικό χρόνο επιτρέπει στις επιχειρήσεις να αναγνωρίζουν εγκαίρως νέες τάσεις και ευκαιρίες.
Εξίσου σημαντικό είναι να εξετάζουμε τη συμπεριφορά των καταναλωτών και όχι μόνο τα δημογραφικά τους χαρακτηριστικά. Δύο άνθρωποι με παρόμοια ηλικία ή εισόδημα μπορεί να κάνουν εντελώς διαφορετικές επιλογές. Ο ένας να αναζητά πιο οικονομικά προϊόντα, ο άλλος να επενδύει περισσότερο σε εμπειρίες και ένας τρίτος να στρέφεται σε ψηφιακές υπηρεσίες. Αυτές οι διαφοροποιήσεις συχνά αποκαλύπτουν τάσεις που οι παραδοσιακές κατηγοριοποιήσεις δεν μπορούν να εντοπίσουν.
Το επόμενο βήμα είναι να μετατρέπουμε τις προβλέψεις σε πράξη. Οι επιχειρήσεις μπορούν να δοκιμάζουν νέα προϊόντα ή υπηρεσίες σε μικρότερη κλίμακα, να αξιολογούν την ανταπόκριση των καταναλωτών και να επεκτείνουν τις πρωτοβουλίες που αποδίδουν.
Ένα χαρακτηριστικό παράδειγμα είναι ο τουρισμός, όπου η ανάλυση δεδομένων με τη βοήθεια της τεχνητής νοημοσύνης μπορεί να συμβάλει στην πρόβλεψη των ταξιδιωτικών τάσεων και της καταναλωτικής δαπάνης. Σύμφωνα με την Τράπεζα της Ελλάδος, την περίοδο Ιανουαρίου–Ιουλίου, οι αφίξεις ταξιδιωτών από το εξωτερικό αυξήθηκαν κατά 8,6% και οι ταξιδιωτικές εισπράξεις κατά 12%. Ωστόσο, πίσω από αυτή τη θετική συνολική εικόνα κρύβονται σημαντικές διαφοροποιήσεις.
Για παράδειγμα, οι αφίξεις από τη Γερμανία αυξήθηκαν κατά 7,7%, ενώ οι εισπράξεις από Γερμανούς επισκέπτες μειώθηκαν κατά 0,7%. Αυτό δείχνει γιατί δεν αρκεί να γνωρίζουμε πόσοι επισκέπτες έρχονται σε μια χώρα. Χρειάζεται να εξετάζουμε από ποιες αγορές προέρχονται, πού ταξιδεύουν και πώς κατανέμουν τις δαπάνες τους. Τέτοιες πληροφορίες μπορούν να βοηθήσουν τους φορείς τουριστικής προβολής να σχεδιάζουν πιο στοχευμένες ενέργειες.
Εδώ ακριβώς βρίσκεται η προστιθέμενη αξία της τεχνητής νοημοσύνης: στη δυνατότητα να εντοπίζει έγκαιρα τις αλλαγές, να αναδεικνύει τις αιτίες τους και να βοηθά τις επιχειρήσεις να ανταποκρίνονται πιο αποτελεσματικά. Όσες καταφέρουν να αξιοποιήσουν αυτή τη δυνατότητα θα μπορούν όχι μόνο να προβλέπουν καλύτερα τις ανάγκες των καταναλωτών, αλλά και να προσαρμόζουν διαρκώς τα προϊόντα και τις υπηρεσίες τους.
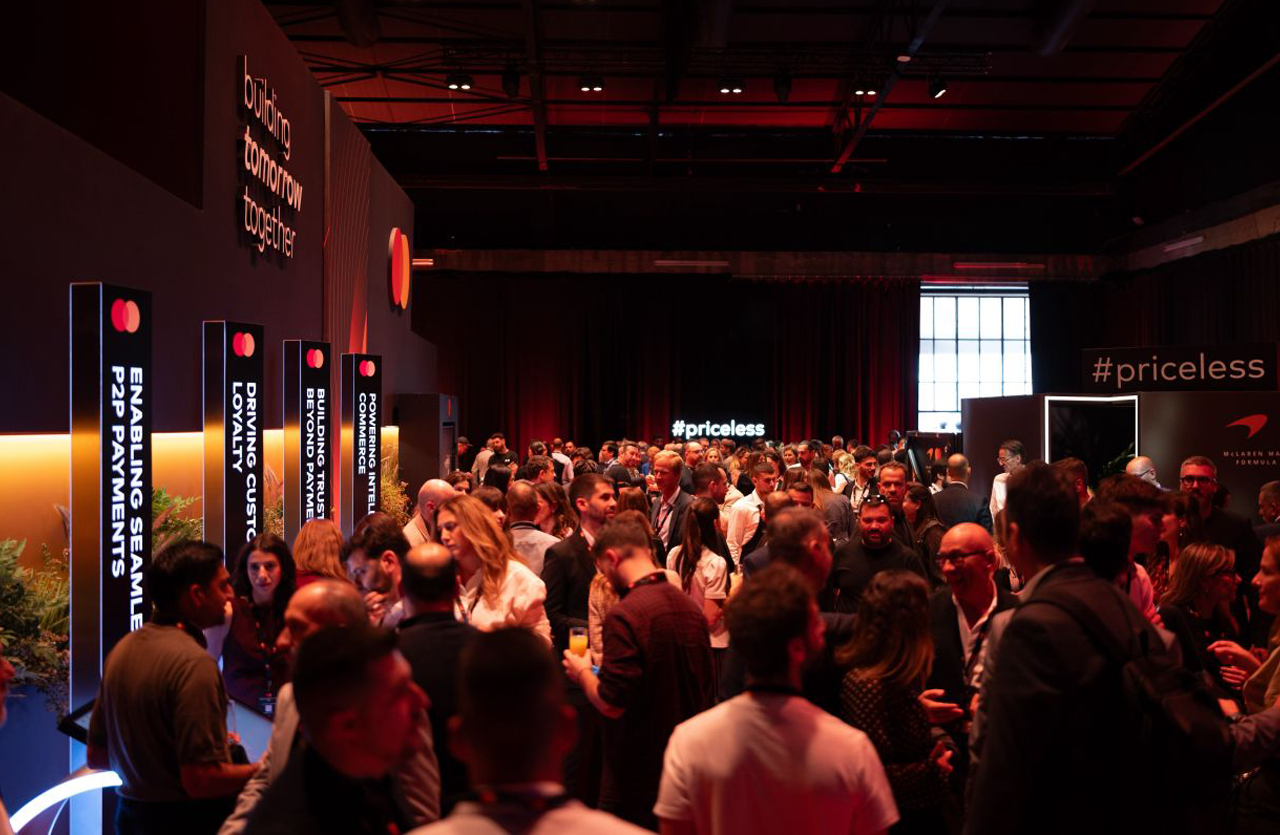
Το φετινό Athens Mastercard Innovation Forum εστίασε μεταξύ άλλων, στην τεχνητή νοημοσύνη και στο Agentic AI. Πώς αλλάζει η τεχνητή νοημοσύνη τον τρόπο με τον οποίο οι επιχειρήσεις μετατρέπουν τα δεδομένα σε γνώση και ποιες νέες δυνατότητες δημιουργεί για το εμπόριο και τις πληρωμές;
Σήμερα, η τεχνητή νοημοσύνη μάς βοηθά να αναζητούμε και να αναλύουμε πληροφορίες, αλλά και να λαμβάνουμε προτάσεις. Με τους AI agents, όμως, περνάμε σε μια νέα φάση, όπου τα συστήματα μπορούν, μέσα σε συγκεκριμένα όρια, να αναλαμβάνουν πρωτοβουλίες και να εκτελούν ενέργειες για λογαριασμό μας.
Αυτή η μετάβαση αλλάζει και τον τρόπο με τον οποίο λειτουργούν οι επιχειρήσεις. Η λήψη αποφάσεων γίνεται ταχύτερη και πιο δυναμική, ενώ τα στελέχη μπορούν να αφιερώνουν λιγότερο χρόνο στην εξέταση αναφορών και περισσότερο στον καθορισμό στρατηγικών στόχων και κανόνων που διασφαλίζουν ότι η τεχνολογία λειτουργεί προς τη σωστή κατεύθυνση.
Στο εμπόριο, η αλλαγή είναι ήδη ορατή. Οι καταναλωτές χρησιμοποιούν την τεχνητή νοημοσύνη για να συγκρίνουν προϊόντα και να βρίσκουν επιλογές που ανταποκρίνονται στις ανάγκες τους. Το επόμενο βήμα είναι να μπορούν να της αναθέτουν και την ολοκλήρωση μιας αγοράς. Αυτό, βέβαια, δημιουργεί νέες απαιτήσεις ως προς την ασφάλεια, τον έλεγχο και τη λογοδοσία, ιδιαίτερα όταν ένα σύστημα πραγματοποιεί πληρωμές για λογαριασμό του χρήστη.
Δεν μιλάμε πλέον για ένα μακρινό σενάριο. Σύμφωνα με εκτιμήσεις της Mastercard, έως το 2030 ένας στους δέκα καταναλωτές αναμένεται να χρησιμοποιεί συστηματικά AI agents για τις αγορές του.
Ήδη βλέπουμε τα πρώτα παραδείγματα στην πράξη. Τον Μάρτιο, η Santander και η Mastercard ολοκλήρωσαν την πρώτη πληρωμή στην Ευρώπη που πραγματοποιήθηκε εξ ολοκλήρου από AI agent, στο πλαίσιο ελεγχόμενης πιλοτικής εφαρμογής, εντός ρυθμιζόμενου τραπεζικού περιβάλλοντος, με τη λύση Mastercard Agent Pay.
Ακολούθησε, τον Ιούνιο, η συνεργασία της Mastercard με τη Worldline και την ING στην Ολλανδία, όπου πραγματοποιήθηκε συναλλαγή μέσω AI agent σε πραγματικές συνθήκες αγοράς. Στη συγκεκριμένη περίπτωση, ο AI agent ενός εμπόρου εντόπισε εισιτήρια συναυλίας εντός του προϋπολογισμού του καταναλωτή και ολοκλήρωσε την αγορά μόνο αφού έλαβε τη ρητή έγκρισή του.
Παρότι βρισκόμαστε ακόμη στα πρώτα στάδια ανάπτυξης των υποδομών που θα υποστηρίξουν αυτό το νέο μοντέλο εμπορίου, ο ρυθμός των εξελίξεων είναι ιδιαίτερα γρήγορος. Το μεγάλο στοίχημα, ωστόσο, είναι η εμπιστοσύνη. Οι καταναλωτές πρέπει να γνωρίζουν ότι οι AI agents λειτουργούν αποκλειστικά εντός των ορίων που έχουν εγκρίνει, με σαφείς κανόνες και ουσιαστική ανθρώπινη εποπτεία.
Για να γίνει αυτό εφικτό, απαιτείται στενή συνεργασία μεταξύ εμπόρων, τραπεζών, δικτύων πληρωμών και τεχνολογικών παρόχων, με κοινά πρότυπα που διασφαλίζουν την ασφάλεια και την αξιοπιστία σε κάθε στάδιο της συναλλαγής.
Το μέλλον του εμπορίου δεν θα καθοριστεί μόνο από το τι μπορεί να κάνει η τεχνητή νοημοσύνη, αλλά και από το πόσο μπορούμε να την εμπιστευτούμε. Γι’ αυτό χρειαζόμαστε ποιοτικά δεδομένα, ξεκάθαρους κανόνες και σαφή κατανομή ευθυνών. Η πραγματική πρόοδος θα έρθει όταν καταφέρουμε να συνδυάσουμε την ταχύτητα και τις δυνατότητες της τεχνολογίας με την ανθρώπινη κρίση και εποπτεία.