
«There is no such thing as a free lunch» ή σε ελεύθερη μετάφραση «δεν υπάρχει δωρεάν γεύμα». Μία φράση, που έγινε παγκοσμίως γνωστή και μέσα από τον διάσημο νομπελίστα Μίλτον Φρίντμαν, παραπέμπει στα αμερικανικά σαλούν όπου το φαγητό προσφερόταν «δωρεάν», αρκεί ο πελάτης να αγόραζε ποτό. Ωστόσο τα εδέσματα ήταν αρκετά αλμυρά ώστε να φέρνουν δίψα και αυτή να οδηγεί σε περισσότερες παραγγελίες και άρα ο πελάτης στο τέλος να πληρώνει το κέρασμα με «καπέλο».
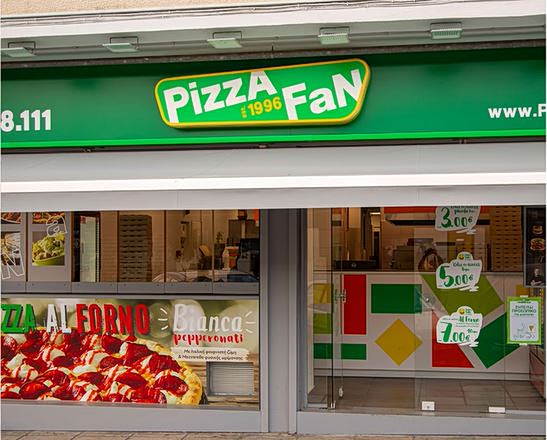
Στα δικά μας «κεράσματα» τώρα, ο λογαριασμός φτάνει και σε όσους δεν κάθισαν ποτέ στο τραπέζι. Στον μισθωτό, στον συνταξιούχο και στον επαγγελματία που δηλώνει τις εισπράξεις του. Η υπόθεση της Pizza Fan, με όσα έχουν καταγράψει οι διωκτικές αρχές για τα υποτιθέμενα «κεράσματα», δίνει ένα ακόμη περιεχόμενο στη λέξη. Ο πελάτης πληρώνει, η είσπραξη φέρεται να αποκρύπτεται και το Δημόσιο χάνει έσοδα. Ωραία «γενναιοδωρία» από την πλευρά της εταιρείας.
Οι ευθύνες των εμπλεκομένων θα κριθούν από τη Δικαιοσύνη. Για τη φορολογική διοίκηση, όμως, προκύπτει το βασικό ερώτημα πώς μπορούν τέτοιες πρακτικές, σύμφωνα με όσα αποδίδουν οι αρχές στην υπόθεση, να λειτουργούν επί μεγάλο διάστημα;
Με ηλεκτρονικά βιβλία, ταμειακές μηχανές συνδεδεμένες με POS και με το σύστημα MyData, την πολυδιαφημισμένη Τεχνητή Νοημοσύνη που τα σαρώνει και τα εντοπίζει όλα, με τόσα διαθέσιμα δεδομένα, θα περίμενε κανείς το διάστημα ανάμεσα στην απόκρυψη και τον εντοπισμό να έχει περιοριστεί στο ελάχιστο. Τελικά χρειαζόταν ένα «βαθύ λαρύγγι» να ξεσκεπάσει αυτή τη δυσώδη κατάσταση.
Αυτό, άλλωστε, περιμένει και ο συνεπής επαγγελματίας που πλήρωσε και τηρεί πιστά την ψηφιακή μετάβαση.
Αγόρασε εξοπλισμό, άλλαξε τον τρόπο δουλειάς του, επιβαρύνθηκε με υπηρεσίες και συνδρομές. Του ζητήθηκε να προσαρμοστεί και το έπραξε εντός ασφυχτικών προθεσμιών. Γι’ αυτό δικαιούται τώρα να ξέρει αν όλη αυτή η προσπάθεια δυσκολεύει εκείνον που φοροδιαφεύγει. Γιατί, αν ο ένας πληρώνει για να συμμορφωθεί και ο άλλος εξακολουθεί να κρύβει εισπράξεις, η όλη διαδικασία τιμωρεί ξανά τον συνεπή.
Το POS πάνω στον πάγκο δεν είναι πιστοποιητικό φορολογικής εντιμότητας. Σημασία έχει τι απέγινε η συναλλαγή μέχρι το τέλος, τι συνέβη με την παραγγελία, την πληρωμή, την απόδειξη, τη δήλωση στην εφορία. Αν μια παραγγελία πληρώθηκε, δεν γίνεται να εξαφανίζεται πίσω από μια ακύρωση ή να βαφτίζεται «κέρασμα». Κι αν ένα κατάστημα εμφανίζεται να κερνά διαρκώς τους πελάτες του, κάποιος πρέπει εγκαίρως να αναρωτηθεί πώς αντέχει τόση γαλαντομία.
Προφανώς υπάρχουν πραγματικές προσφορές, εκπτώσεις και δωρεάν παροχές. Ο έλεγχος οφείλει να μπορεί να τις ξεχωρίζει από την απόκρυψη. Ποιος άλλαξε την αξία της παραγγελίας, πότε και γιατί; Εκεί πρέπει να χρησιμεύουν τα δεδομένα που ζητά το κράτος από τις επιχειρήσεις. Σήμερα συζητάμε διαρκώς πόσα στοιχεία συλλέγονται. Λιγότερο συχνά μαθαίνουμε τι αξιοποιείται από αυτά.
Στα μετρητά λείπει και το πρόσθετο τραπεζικό ίχνος. Είναι ένας σοβαρός λόγος να γίνουν οι ηλεκτρονικές πληρωμές πιο συμφέρουσες με χαμηλότερες χρεώσεις για τις επιχειρήσεις και ουσιαστικά κίνητρα για τον καταναλωτή. Η προτροπή «πληρώστε με κάρτα» χρειάζεται και το αντίστοιχο φορολογικό κίνητρο. Μην γελιόμαστε.
Μέσα στις τεχνικές περιγραφές, πάντως, ας μη χάνουμε το απλό. Όποιος εισπράττει ΦΠΑ και δεν τον αποδίδει κρατά χρήματα που ο πελάτης έχει ήδη καταβάλει ως φόρο. Ο καταναλωτής πλήρωσε ολόκληρη την τιμή. Δεν του χάρισε κανείς τίποτε. Το «κέρασμα» το απολαμβάνει εκείνος που αποκρύπτει την είσπραξη.
Και το πληρώνει, μεταξύ άλλων, ο ανταγωνιστής της διπλανής πόρτας. Αυτός που βάζει κάτω φόρους, εισφορές, μισθούς και λειτουργικά έξοδα για να δει σε ποια τιμή μπορεί να πουλήσει. Απέναντί του, ο παραβάτης έχει ένα περιθώριο που δεν το κέρδισε με καλύτερη δουλειά. Το εξασφάλισε αποκρύπτοντας έσοδα. Μπορεί να το κρατήσει ως κέρδος ή να το χρησιμοποιήσει για να ρίξει τις τιμές. Ύστερα ζητάμε από τον νόμιμο να επενδύσει και να αυξήσει μισθούς. Με ποιους όρους ανταγωνισμού όμως μπορεί να γίνει αυτό; Ρητορικό το ερώτημα.
Γι’ αυτό οι έλεγχοι έχουν σημασία και μετά τις ανακοινώσεις των προστίμων. Στην καθημερινή αντιστοίχιση παραγγελιών και παραστατικών, στις ακυρώσεις, στις επιστροφές, στις εισπράξεις από αντικαταβολές. Εκεί φαίνεται αν μια αποκάλυψη οδηγεί σε καλύτερη εποπτεία ή απλώς προστίθεται στον κατάλογο των υποθέσεων που μας απασχόλησαν για λίγες ημέρες.
Το ίδιο ισχύει για τα λογισμικά. Όπου αποδεικνύεται οργανωμένος μηχανισμός απόκρυψης, πρέπει να αναζητούνται οι ευθύνες όσων τον σχεδίασαν και διευκόλυναν τη λειτουργία του. Αλλιώς, μπορεί να κλείνει ο φάκελος μιας επιχείρησης και η ίδια μέθοδος να συνεχίζει τη διαδρομή της στην αγορά.
Η φορολογική διοίκηση χρειάζεται, τελικά, να λογοδοτεί και για την ταχύτητά της. Πότε είχε τα στοιχεία; Πότε εντόπισε τις αποκλίσεις; Πότε έλεγξε; Η καθυστέρηση αφήνει τον παραβάτη να εισπράττει και τον συνεπή να χάνει έδαφος.
Δωρεάν γεύμα μπορεί να μην υπάρχει κατά τον Φρίντμαν και κατά πολλούς άλλους. Υπάρχουν, όμως, πολλοί που επιμένουν να πλουτίζουν παράνομα με τα χρήματα των άλλων. Ο συνεπής φορολογούμενος έχει πληρώσει αρκετά τέτοια «κεράσματα». Όποιος θέλει να κάνει τον γαλαντόμο, να βάλει το χέρι στη δική του τσέπη και το κράτος να προστατεύει τη δική μας.