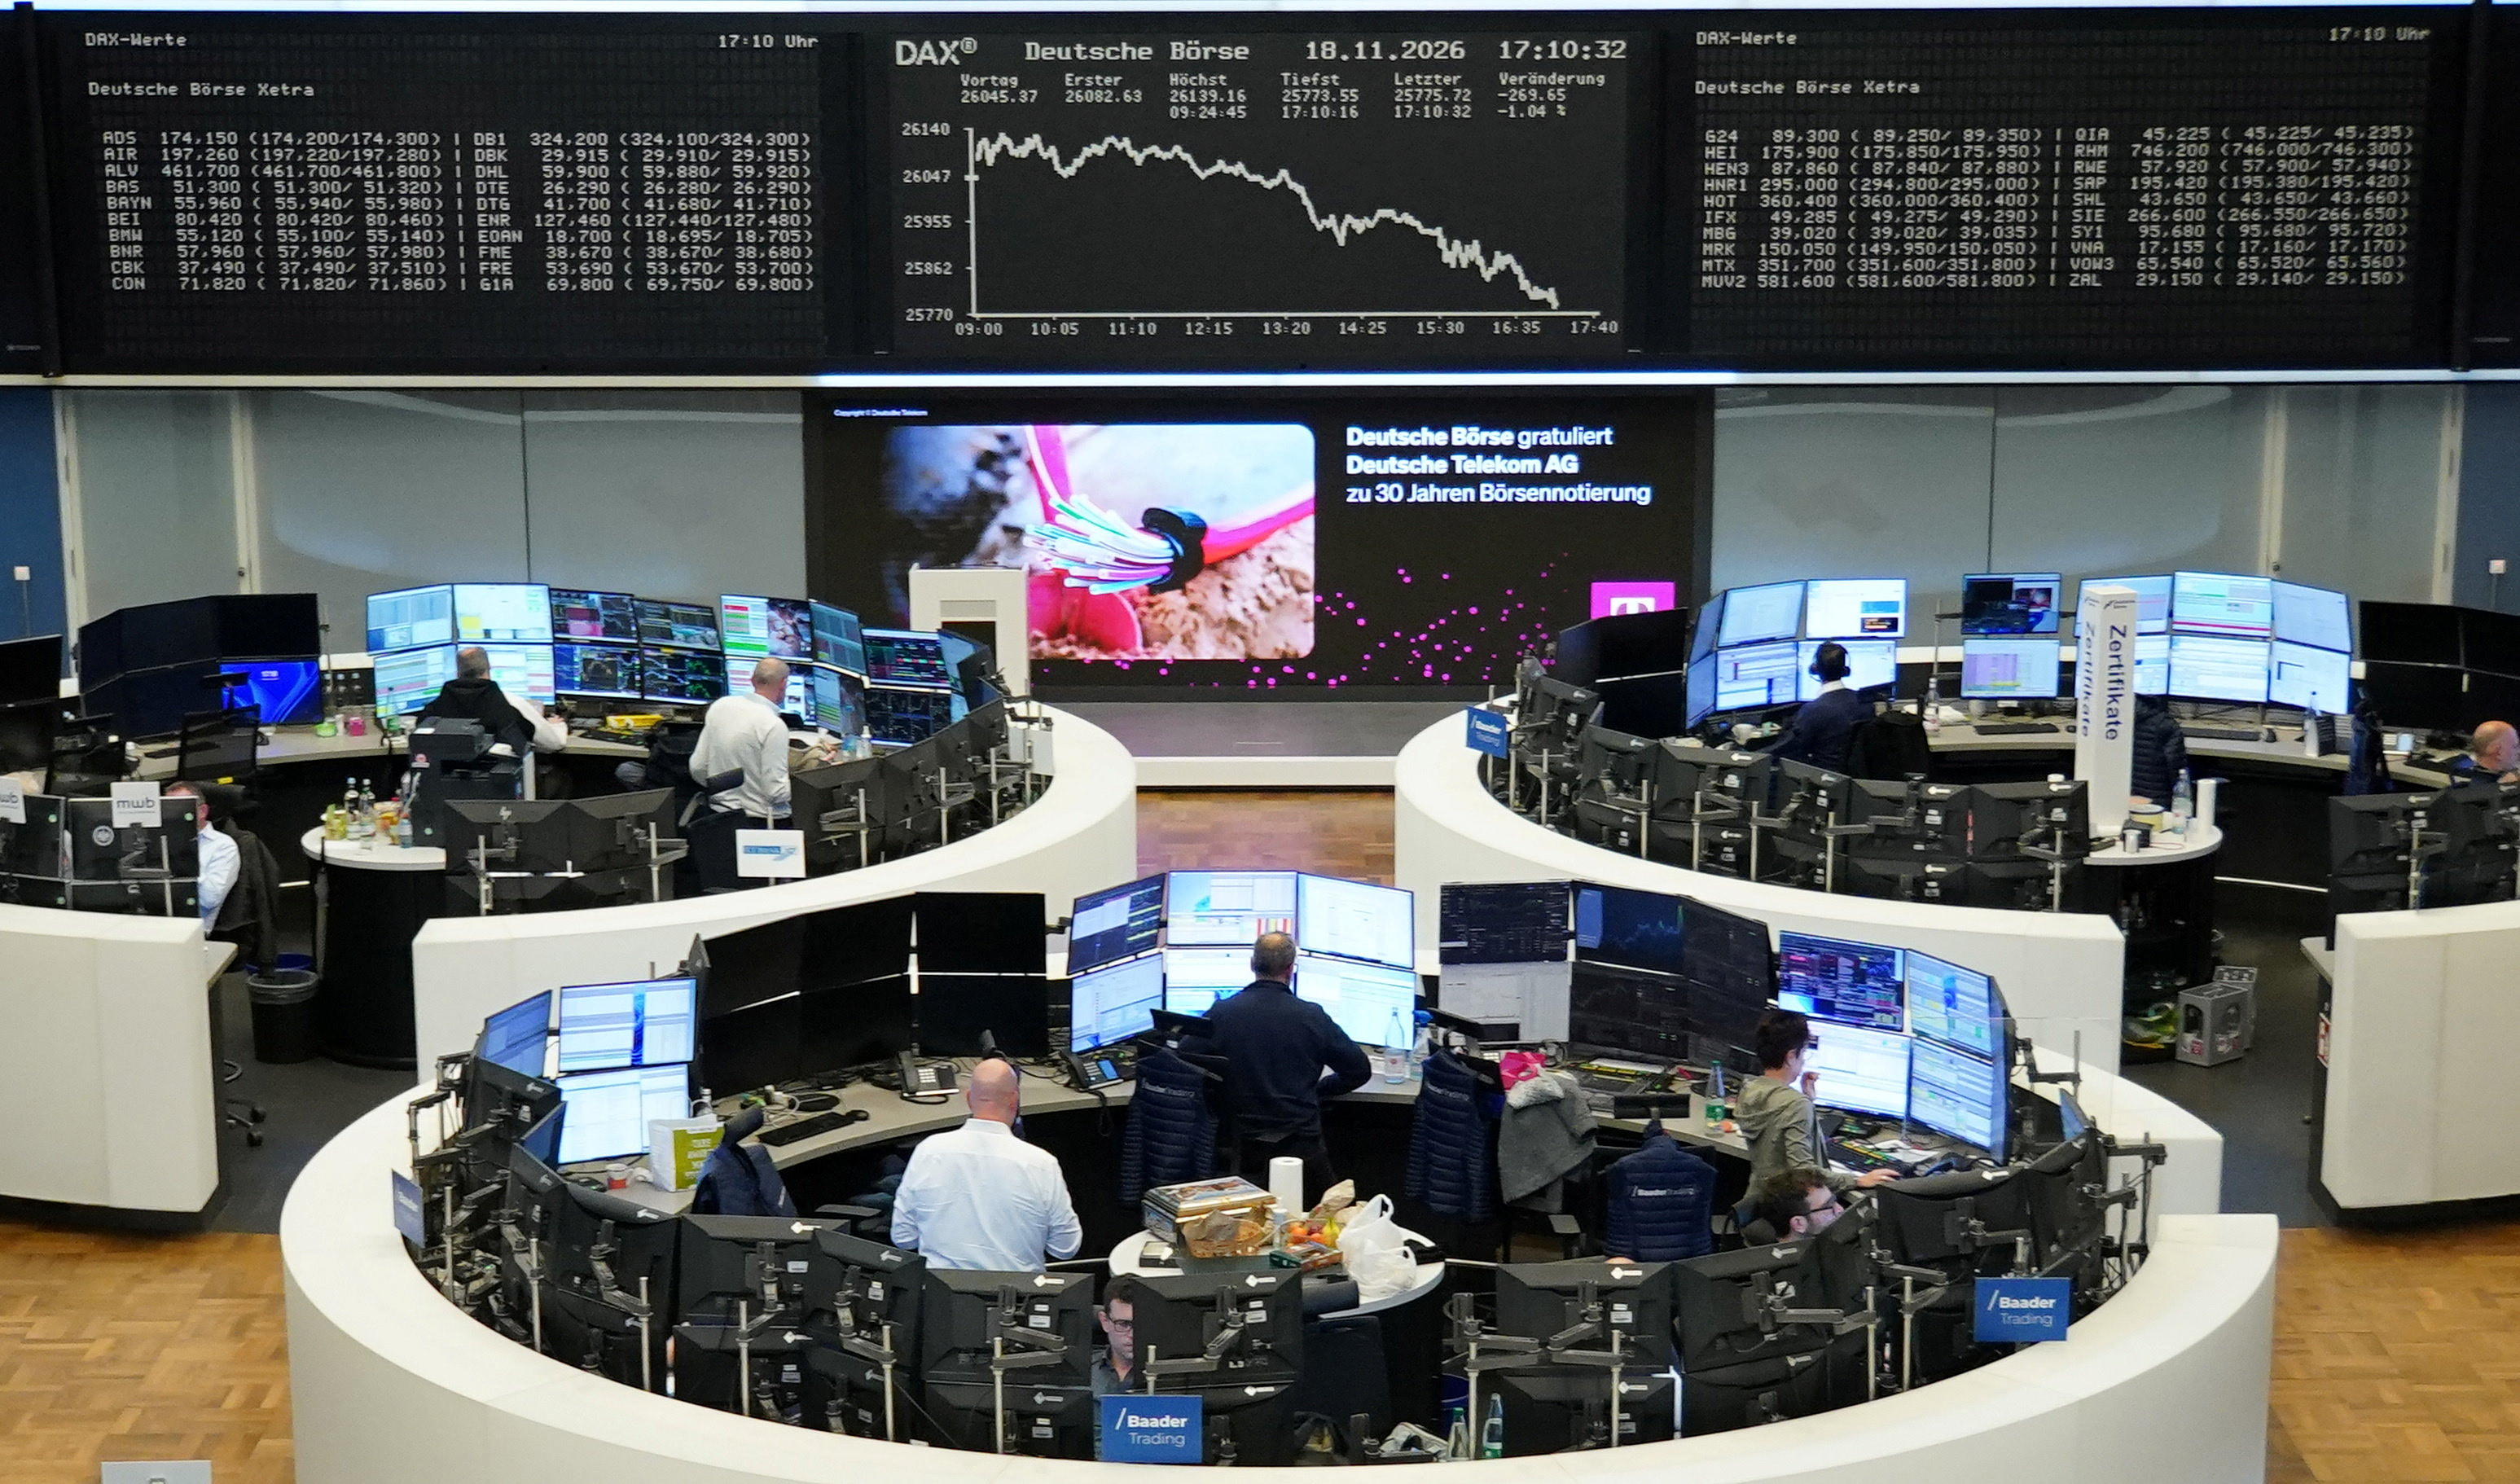

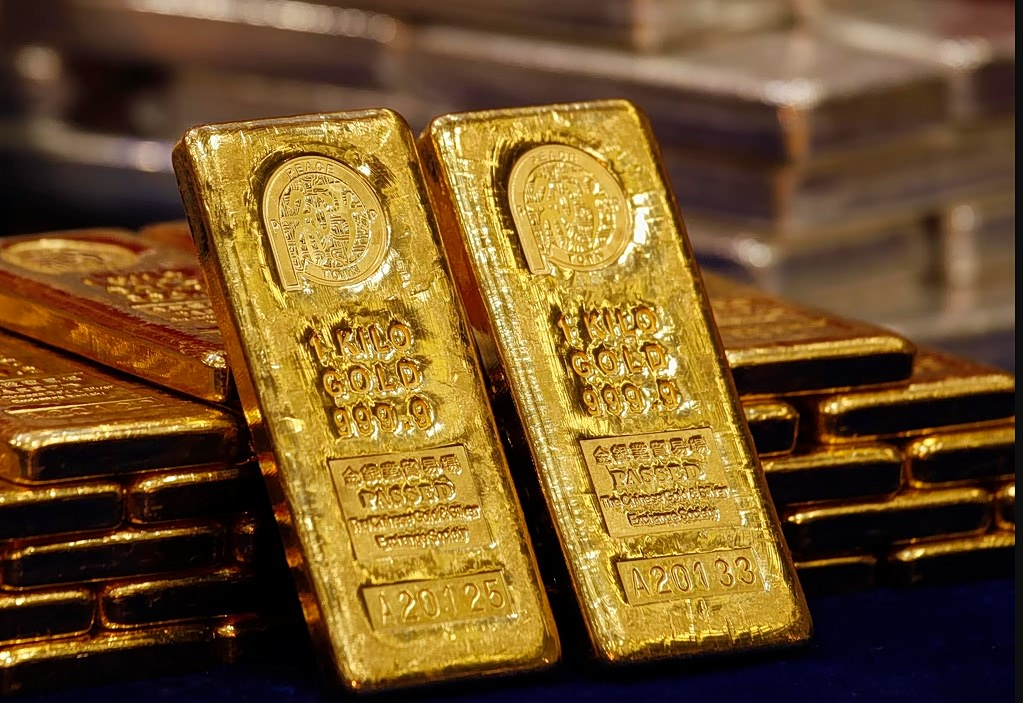
Η παραδοσιακή εικόνα του χρυσού ως ασφαλούς καταφυγίου και εργαλείου διαφοροποίησης των επενδύσεων δοκιμάζεται. Ο χρυσός υποχωρεί τους τελευταίους μήνες, την ώρα που οι αγορές μετοχών καταγράφουν έντονες απώλειες, διαψεύδοντας όσους περίμεναν ότι θα λειτουργήσει ως αντιστάθμισμα απέναντι στην αναταραχή.
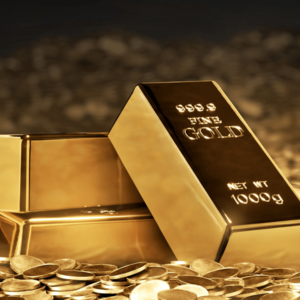
Την Τετάρτη, η τιμή του χρυσού έπεσε έως τα 3.742 δολάρια ανά ουγγιά, στο χαμηλότερο επίπεδο από τον Σεπτέμβριο του 2025. Από το ιστορικό υψηλό των 5.595 δολαρίων τον Ιανουάριο, έχει χάσει περίπου το ένα τρίτο της αξίας του. Η πτώση φθάνει περίπου το 10% από τις αρχές Οκτωβρίου, όταν οι χρηματιστηριακοί δείκτες της Wall Street κορυφώθηκαν και οι τεχνολογικές μετοχές άρχισαν να δέχονται ισχυρές πιέσεις.
«Ο χρυσός συμπεριφέρεται σαν περιουσιακό στοιχείο υψηλού κινδύνου και όχι σαν αντιστάθμισμα κινδύνου», παρατηρεί ο Τζορτζ Τσίβλι, διαχειριστής χαρτοφυλακίου στη Ninety One. Η συμπεριφορά αυτή είναι αντίθετη με όσα θα περίμενε κανείς από ένα ασφαλές καταφύγιο σε περιόδους αβεβαιότητας, πληθωρισμού ή ανησυχιών για τα δημόσια χρέη.
Από το ράλι στις μαζικές ρευστοποιήσεις
Η υποχώρηση έρχεται έπειτα από εντυπωσιακή ανοδική πορεία. Από περίπου 2.000 δολάρια ανά ουγγιά στις αρχές του 2024, ο χρυσός εκτινάχθηκε έως το φετινό ρεκόρ, με τις αγορές κεντρικών τραπεζών να αποτελούν βασικό μοχλό. Στη συνέχεια προστέθηκαν επενδυτές που τοποθετήθηκαν μαζικά μέσω διαπραγματεύσιμων αμοιβαίων κεφαλαίων (ETF), ενισχύοντας περαιτέρω την άνοδο.
Η αντιστροφή της τάσης αποκάλυψε πόσο ευάλωτο ήταν μέρος αυτής της ζήτησης. Ο Τζον Ριντ, στρατηγικός αναλυτής του Παγκόσμιου Συμβουλίου Χρυσού (WGC), αποδίδει μεγάλο μέρος της φετινής αδυναμίας σε δυτικούς κερδοσκόπους με μόχλευση και βραχυπρόθεσμο ορίζοντα. Εισήλθαν στην αγορά όσο οι τιμές ανέβαιναν γρήγορα και αποχώρησαν όταν άλλαξαν οι οικονομικές συνθήκες.
Η πτώση κάτω από τα 3.800 δολάρια δεν είχε, σύμφωνα με αναλυτές της Peel Hunt, σαφή καταλύτη. Μάλιστα, η υποχώρηση των τιμών του πετρελαίου και των αποδόσεων των ομολόγων θα έπρεπε να στηρίζει τον χρυσό. Οι αναλυτές περιγράφουν την κίνηση ως πιθανή «παράδοση» επενδυτών, καθώς αυξάνονται όσοι κλείνουν θέσεις και επιλέγουν να μείνουν εκτός αγοράς ενόψει της νέας χρονιάς.

Επιτόκια, δολάριο και πόλεμος στο Ιράν
Ένας βασικός παράγοντας πίεσης είναι η αλλαγή στις προσδοκίες για τα επιτόκια μετά την έναρξη του πολέμου στο Ιράν, τον Φεβρουάριο. Η άνοδος των ενεργειακών τιμών τροφοδότησε τον πληθωρισμό και ενίσχυσε τις προσδοκίες για νέες αυξήσεις επιτοκίων. Οι υψηλότερες αποδόσεις των αμερικανικών ομολόγων καθιστούν λιγότερο ελκυστικό τον χρυσό, καθώς δεν προσφέρει τόκο. Παράλληλα, το ισχυρότερο δολάριο επιβαρύνει την τιμή του, αφού το μέταλλο αποτιμάται στο αμερικανικό νόμισμα.
Έτσι, το λεγόμενο «trade αποδυνάμωσης» του νομίσματος —η μετατόπιση κεφαλαίων από κρατικά νομίσματα, όπως το δολάριο, προς πραγματικά περιουσιακά στοιχεία για προστασία από τον πληθωρισμό— δεν απέδωσε όπως περίμεναν οι επενδυτές. Το WGC επισημαίνει, πάντως, ότι η αποδολαριοποίηση και οι ανησυχίες για την υποτίμηση των νομισμάτων δεν έχουν εκλείψει. Επισκιάστηκαν από τις επιπτώσεις του πολέμου, την ενεργειακή ακρίβεια και τις υψηλότερες προσδοκίες για τα επιτόκια.
Πρόσθετη πίεση ενδέχεται να προέρχεται από τις ανάγκες ρευστότητας. Όταν οι τεχνολογικές μετοχές υποχωρούν απότομα, ορισμένοι επενδυτές μπορεί να πουλήσουν χρυσό για να καλύψουν ζημιές ή απαιτήσεις περιθωρίου σε άλλες θέσεις. Η Σούκι Κούπερ της Standard Chartered περιγράφει τον χρυσό ως «πάροχο ρευστότητας» σε περιόδους χρηματιστηριακής αναταραχής, ενώ σημειώνει ότι οι υψηλότερες πραγματικές και ονομαστικές αποδόσεις αυξάνουν βραχυπρόθεσμα το κόστος διακράτησής του.
Οι μακροπρόθεσμοι αγοραστές παραμένουν
Παρά την αβεβαιότητα, ορισμένοι επενδυτές διατηρούν θετική μακροπρόθεσμη άποψη. Η συνεχιζόμενη ζήτηση από τις κεντρικές τράπεζες, τα υψηλά δημόσια χρέη και η επιθυμία χωρών όπως η Κίνα να αυξήσουν τα αποθέματά τους σε χρυσό εξακολουθούν να αποτελούν παράγοντες στήριξης.
Η ανάκαμψη, ωστόσο, μπορεί να χρειαστεί χρόνο. Ο χρυσός θα πρέπει πρώτα να πάψει να χρησιμοποιείται κυρίως ως πηγή ρευστότητας σε περιόδους πίεσης και να ανακτήσει τον ρόλο του ως μέσο διαφοροποίησης και προστασίας. Το ερώτημα δεν είναι αν εξαφανίστηκαν οι λόγοι που τροφοδότησαν το πολυετές ράλι, αλλά πότε θα μπορέσουν ξανά να υπερισχύσουν των βραχυπρόθεσμων πιέσεων.