Σταθερές διατηρεί τις τιμές-στόχους για τις ελληνικές τράπεζες η JP Morgan ενόψει των αποτελεσμάτων του τρίτου τριμήνου του 2026, εκτιμώντας ότι η λειτουργική δυναμική παραμένει ισχυρή, αν και αναμένεται μερική ομαλοποίηση ορισμένων εσόδων μετά τις υψηλές επιδόσεις του προηγούμενου τριμήνου.
Οι εκτιμήσεις της αμερικανικής τράπεζας ενσωματώνουν τις πρόσφατες επαφές με τις διοικήσεις των τραπεζών και τις τελευταίες τάσεις του κλάδου, με βασικούς μοχλούς την αύξηση των καθαρών εσόδων από τόκους, χάρη στην πιστωτική επέκταση, αλλά και τις πιέσεις από τις υψηλότερες προβλέψεις για επισφαλή δάνεια, το κόστος και τη φορολογία.
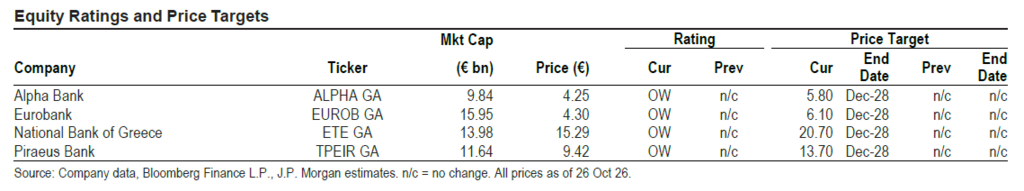
Η JP Morgan διατηρεί σύσταση Overweight και για τις τέσσερις συστημικές τράπεζες, με τιμή-στόχο τα 5,80 ευρώ για την Alpha Bank, τα 6,10 ευρώ για τη Eurobank, τα 20,70 ευρώ για την Εθνική Τράπεζα και τα 13,70 ευρώ για την Τράπεζα Πειραιώς. Παρά τις επιμέρους διαφοροποιήσεις στις εκτιμήσεις για την κερδοφορία και την ποιότητα των εσόδων, κοινό χαρακτηριστικό αποτελεί η αναμενόμενη αύξηση των καθαρών εσόδων από τόκους, καθώς συνεχίζεται η πιστωτική επέκταση, ενώ οι προμήθειες και τα έσοδα από χρηματοοικονομικές πράξεις αναμένεται σε αρκετές περιπτώσεις να υποχωρήσουν από τα επίπεδα του δεύτερου τριμήνου.
Alpha Bank: Στήριξη από τα επιτοκιακά έσοδα
Για την Alpha Bank, η JP Morgan προβλέπει καθαρά κέρδη 257 εκατ. ευρώ το τρίτο τρίμηνο, μειωμένα κατά 4% σε τριμηνιαία βάση. Η εκτίμηση βασίζεται κυρίως στην αύξηση των καθαρών εσόδων από τόκους, η οποία αναμένεται να αντισταθμιστεί εν μέρει από την ομαλοποίηση των προμηθειών, τις υψηλότερες προβλέψεις για πιστωτικές ζημιές και τη φορολογική επιβάρυνση. Επιπλέον, τα αποτελέσματα θα επιβαρυνθούν από την ετήσια δωρεά ύψους 25 εκατ. ευρώ για την ανακαίνιση σχολικών μονάδων, την οποία οι περισσότερες ανταγωνίστριες τράπεζες αναμένεται να καταγράψουν στο τέταρτο τρίμηνο.
Τα καθαρά έσοδα από τόκους εκτιμάται ότι θα αυξηθούν κατά 3% σε σχέση με το δεύτερο τρίμηνο, με τα μικτά δάνεια να ενισχύονται κατά 1%, ενώ το καθαρό επιτοκιακό περιθώριο αναμένεται να παραμείνει σχεδόν αμετάβλητο στο 2,17%. Οι προμήθειες προβλέπεται να διαμορφωθούν στα 155 εκατ. ευρώ, μειωμένες κατά 17% σε τριμηνιαία βάση λόγω της υψηλής συγκριτικής βάσης, η οποία είχε ενισχυθεί από το μέρισμα της Prodea.
Εξαιρουμένης αυτής της επίδρασης, η JP Morgan αναμένει αύξηση των προμηθειών κατά 6%. Τα έσοδα από χρηματοοικονομικές πράξεις και λοιπές δραστηριότητες εκτιμάται ότι θα ανακάμψουν στα 23 εκατ. ευρώ, από μόλις 4 εκατ. ευρώ το δεύτερο τρίμηνο, όταν είχαν επιβαρυνθεί από την αποτίμηση της συμμετοχής στην Prodea.
Ο δείκτης κόστους προς έσοδα αναμένεται να βελτιωθεί στο 38%, από 38,4%, ενώ ο δείκτης μη εξυπηρετούμενων ανοιγμάτων προβλέπεται να υποχωρήσει στο 3,4%, από 3,6%. Ο δείκτης CET1 εκτιμάται ότι θα παραμείνει περίπου σταθερός στο 14%. Η μετοχή καταγράφει άνοδο 19% από την αρχή του έτους και διαπραγματεύεται με δείκτη P/E 8 φορές τα εκτιμώμενα κέρδη του 2028 και P/TBV 1 φορά. Στο επίκεντρο βρίσκεται και η προγραμματισμένη ημέρα ενημέρωσης των επενδυτών στις 5 Νοεμβρίου.
Eurobank: Ανθεκτικά τα βασικά έσοδα, στα 419 εκατ. ευρώ τα κέρδη
Για τη Eurobank, η JP Morgan εκτιμά καθαρά κέρδη 419 εκατ. ευρώ το τρίτο τρίμηνο, μειωμένα κατά 2% σε τριμηνιαία βάση, καθώς η ισχυρή πορεία των βασικών εσόδων αναμένεται να αντισταθμιστεί από το υψηλότερο λειτουργικό κόστος, τις προβλέψεις και τη φορολογία. Σε δημοσιευμένη βάση, ωστόσο, τα καθαρά κέρδη προβλέπεται να αυξηθούν κατά 1% σε σχέση με το δεύτερο τρίμηνο, με την απόδοση ενσώματων ιδίων κεφαλαίων (ROTE) να διαμορφώνεται στο 16,8%, έναντι 17,2%.
Τα καθαρά έσοδα από τόκους αναμένεται να ενισχυθούν κατά 3% σε τριμηνιαία βάση, με τα μικτά δάνεια να αυξάνονται κατά 1% σε σχέση με το προηγούμενο τρίμηνο και κατά 8% σε ετήσια βάση. Αντίθετα, το καθαρό επιτοκιακό περιθώριο προβλέπεται να υποχωρήσει κατά 3 μονάδες βάσης, στο 2,46%. Οι προμήθειες εκτιμάται ότι θα αυξηθούν κατά 3%, ενώ τα έσοδα από χρηματοοικονομικές πράξεις και λοιπές λειτουργικές δραστηριότητες αναμένεται να επανέλθουν σε πιο κανονικά επίπεδα μετά την ισχυρή επίδοση του δεύτερου τριμήνου.
Το λειτουργικό κόστος προβλέπεται να αυξηθεί κατά 1%, διατηρώντας τον δείκτη κόστους προς έσοδα σχεδόν αμετάβλητο στο 35,7%. Το κόστος πιστωτικού κινδύνου αναμένεται να διαμορφωθεί στις 54 μονάδες βάσης, από 51 μονάδες βάσης, χωρίς ενδείξεις επιδείνωσης της ποιότητας του ενεργητικού. Στις εκτιμήσεις περιλαμβάνονται επίσης έκτακτα αρνητικά έξοδα 10 εκατ. ευρώ που συνδέονται με την αναδιάρθρωση. Ο δείκτης CET1 προβλέπεται να διαμορφωθεί στο 15,3%, από 15,4%. Η μετοχή ενισχύεται κατά 26% από την αρχή του έτους, με P/E 7,9 φορές τα εκτιμώμενα κέρδη του 2028 και P/TBV 1,3 φορές.
Εθνική Τράπεζα: Ενίσχυση επιτοκιακών εσόδων και ανθεκτική ποιότητα ενεργητικού
Για την Εθνική Τράπεζα, η JP Morgan προβλέπει καθαρά κέρδη 308 εκατ. ευρώ, περίπου στα ίδια επίπεδα με το δεύτερο τρίμηνο. Η αύξηση των καθαρών εσόδων από τόκους αναμένεται να αντισταθμιστεί εν μέρει από την ομαλοποίηση των προμηθειών και των εσόδων από χρηματοοικονομικές πράξεις, καθώς και από την αύξηση του κόστους. Σε δημοσιευμένη βάση, πάντως, τα καθαρά κέρδη εκτιμάται ότι θα αυξηθούν κατά 4% σε τριμηνιαία βάση, λόγω της μικρότερης επίδρασης έκτακτων παραγόντων, με την απόδοση ενσώματων ιδίων κεφαλαίων να υποχωρεί στο 13,4%, από 13,9%.
Τα καθαρά έσοδα από τόκους προβλέπεται να αυξηθούν κατά 4%, στα 577 εκατ. ευρώ, με το καθαρό επιτοκιακό περιθώριο να ενισχύεται κατά 5 μονάδες βάσης, στο 2,73%. Τα μικτά δάνεια αναμένεται να αυξηθούν κατά 1% σε τριμηνιαία και κατά 12% σε ετήσια βάση.
Αντίθετα, οι προμήθειες εκτιμάται ότι θα υποχωρήσουν κατά 6%, κυρίως λόγω της υψηλής συγκριτικής βάσης του δεύτερου τριμήνου, όταν είχαν ενισχυθεί από προμήθειες χορηγήσεων που συνδέονται με το Ταμείο Ανάκαμψης και Ανθεκτικότητας, καθώς και από την αυξημένη δραστηριότητα στις κεφαλαιαγορές. Τα έσοδα από χρηματοοικονομικές πράξεις αναμένεται να περιοριστούν στα 12 εκατ. ευρώ, από 18 εκατ. ευρώ.
Το λειτουργικό κόστος προβλέπεται να αυξηθεί κατά 4%, ανεβάζοντας τον δείκτη κόστους προς έσοδα στο 37,1%, από 36,2%. Το κόστος πιστωτικού κινδύνου εκτιμάται στις 37 μονάδες βάσης, έναντι 38 μονάδων βάσης, ενώ ο δείκτης μη εξυπηρετούμενων ανοιγμάτων αναμένεται να βελτιωθεί στο 2,3%, από 2,4%. Ο δείκτης CET1 προβλέπεται στο 17,2%, από 17,3%. Η JP Morgan επισημαίνει επίσης ότι η διοίκηση έχει αφήσει να εννοηθεί πως υπάρχει περιθώριο υπέρβασης της πρόβλεψης για αύξηση των προμηθειών κατά υψηλό μονοψήφιο ποσοστό το 2026, ενώ η αγορά αναμένει σήμερα αύξηση 9%. Η μετοχή ενισχύεται κατά 18% από την αρχή του έτους, με P/E 8,4 φορές τα εκτιμώμενα κέρδη του 2028 και P/TBV 1,2 φορές.
Τράπεζα Πειραιώς: Υψηλότερες προβλέψεις και ομαλοποίηση εσόδων
Για την Τράπεζα Πειραιώς, η JP Morgan προβλέπει καθαρά κέρδη 313 εκατ. ευρώ, μειωμένα κατά 7% σε τριμηνιαία βάση, κυρίως λόγω της ομαλοποίησης των εσόδων από υπηρεσίες, των υψηλότερων προβλέψεων για πιστωτικές ζημιές και μιας μικρής ζημίας από χρηματοοικονομικές πράξεις. Αντίβαρο αναμένεται να αποτελέσει η αύξηση των καθαρών εσόδων από τόκους. Σε δημοσιευμένη βάση, τα καθαρά κέρδη εκτιμώνται στα 315 εκατ. ευρώ, μειωμένα κατά 6%, ενώ η απόδοση ενσώματων ιδίων κεφαλαίων προβλέπεται στο 15,2%, από 16,7% το δεύτερο τρίμηνο.
Τα καθαρά έσοδα από τόκους αναμένεται να αυξηθούν κατά 5%, στα 533 εκατ. ευρώ, υποστηριζόμενα από την ενίσχυση του καθαρού επιτοκιακού περιθωρίου κατά 2 μονάδες βάσης, στο 2,32%, και την αύξηση των μικτών δανείων κατά 1% σε τριμηνιαία και κατά 8% σε ετήσια βάση. Αντίθετα, τα έσοδα από υπηρεσίες εκτιμάται ότι θα υποχωρήσουν κατά 14%, στα 216 εκατ. ευρώ, μετά την ισχυρή επίδοση του δεύτερου τριμήνου. Τα έσοδα από χρηματοοικονομικές πράξεις και άλλες δραστηριότητες αναμένεται να περάσουν σε αρνητικό έδαφος, με ζημία 5 εκατ. ευρώ, λόγω της μεταβλητότητας στις αγορές ομολόγων.
Το λειτουργικό κόστος προβλέπεται να μειωθεί κατά 3% σε τριμηνιαία βάση, καθώς το δεύτερο τρίμηνο είχε επιβαρυνθεί από υψηλότερες μεταβλητές αποδοχές. Ωστόσο, ο δείκτης κόστους προς έσοδα εκτιμάται ότι θα αυξηθεί στο 32%, από 31%. Το κόστος πιστωτικού κινδύνου αναμένεται να ανέλθει στις 65 μονάδες βάσης, έναντι 57 μονάδων βάσης, καθώς η τράπεζα ενισχύει προληπτικά τον ισολογισμό της, σε ευθυγράμμιση με την επικαιροποιημένη καθοδήγηση της διοίκησης.
Ο δείκτης CET1 προβλέπεται να βελτιωθεί στο 12,9%, από 12,8%. Η μετοχή καταγράφει άνοδο 39% από την αρχή του έτους, τη μεγαλύτερη μεταξύ των τεσσάρων τραπεζών, και διαπραγματεύεται με P/E 7,6 φορές τα εκτιμώμενα κέρδη του 2028 και P/TBV 1,2 φορές.