Η επιβράδυνση της δυναμικής της ανάπτυξης είναι ένας από τους λόγους για τους οποίους η Ευρωπαϊκή Κεντρική Τράπεζα πιθανότατα δεν θα προχωρήσει σε νέα αύξηση των επιτοκίων επί του παρόντος.
Τα στοιχεία για το ΑΕΠ που αναμένονται την Παρασκευή θεωρείται βέβαιο ότι θα αποκαλύψουν επιβράδυνση της ανάπτυξης στην ευρωζώνη, παράλληλα με μια λιγότερο επιτακτική ανάγκη για περαιτέρω δράση στον τομέα του πληθωρισμού.
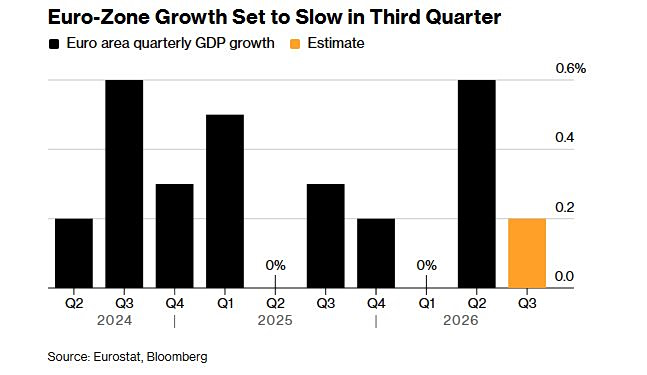
Δημοσκόπηση του Bloomberg δείχνει ότι η επέκταση το τρίτο τρίμηνο μετριάστηκε στο 0,2% από ένα εντυπωσιακό 0,6% το δεύτερο τρίμηνο.
Η Κριστίν Λαγκάρντ δήλωσε ότι οι αποδόσεις έχουν αυξηθεί «αισθητά» από τη συνεδρίαση του Σεπτεμβρίου, μια αλλαγή που θα επιβραδύνει την ανάπτυξη και θα μειώσει τη μετάδοση του υψηλού ενεργειακού κόστους στην οικονομία
Αλλες έρευνες δείχνουν ότι δεν υπάρχει ξεκάθαρη ανοδική μετατόπιση του πληθωρισμού τον Οκτώβριο στις τέσσερις μεγαλύτερες οικονομίες της ευρωζώνης.
Απρόσμενη πτώση της επιχειρηματικής δραστηριότητας
Προοπτικά, η ανθεκτικότητα που χαρακτηρίζει την Ευρώπη, από τότε που ξεκίνησε ο πόλεμος στη Μέση Ανατολή, δεν είναι σίγουρο ότι θα διατηρηθεί, καθώς η επιχειρηματική δραστηριότητα αρχίζει να παρουσιάζει σημάδια κάμψης.
Η ανάπτυξη στον ιδιωτικό τομέα της Ευρωζώνης υποχώρησε σε χαμηλό τετραμήνου τον Οκτώβριο, γεγονός το οποίο αποδίδεται στην αύξηση του κόστους λόγω ενέργειας και στην εκ νέου συρρίκνωση στη Γαλλία εν μέσω πολιτικής και χρηματοπιστωτικής αστάθειας.
Ο προκαταρκτικός σύνθετος δείκτης PMI για την παραγωγή στην Ευρωζώνη υποχώρησε στο 51,9 τον Οκτώβριο από 53,1 τον Σεπτέμβριο, σημειώνοντας τη χαμηλότερη μέτρηση από τον Ιούνιο και χαμηλότερη από όλες τις προβλέψεις σε δημοσκόπηση του Reuters, η οποία προέβλεπε μια ήπια πτώση στο 52,7.
«Το μεγαλύτερο ερώτημα είναι τι έπεται», σχολίασε χαρακτηριστικά η δήλωσε Σιμόνα Ντέλε Κιάιε, επικεφαλής οικονομολόγος για την ευρωζώνη στη Bloomberg Economics. «Με τον πληθωρισμό να παραμένει υψηλός και τις χρηματοπιστωτικές συνθήκες να σφίγγουν απότομα, οι καθοδικοί κίνδυνοι για την ανάπτυξη αυξάνονται».
Η παραγωγή μεταξύ Ιουλίου και Σεπτεμβρίου επλήγη από παράγοντες όπως τα καλοκαιρινά κύματα καύσωνα, τα πρωτοφανή χαμηλά επίπεδα σε βασικές υδάτινες οδούς και οι εκτοξευόμενες παγκόσμιες αποδόσεις των ομολόγων. Το σκηνικό έχει επιδεινωθεί έκτοτε και η Γαλλία έχει τεθεί στο επίκεντρο του ενδιαφέροντος με τις μαζικές διαμαρτυρίες και τις αμφιβολίες σχετικά με τα δημόσια οικονομικά της. Σε επίπεδο επιχειρηματικών εξελίξεων, με τον ιδιωτικό τομέα της χώρας να συρρικνώνεται τον Οκτώβριο, η Carrefour προειδοποίησε ότι οι λεηλασίες σε εθνικό επίπεδο θα επηρεάσουν σοβαρά τις επιδόσεις της. Οι μετοχές του κολοσσού του λιανεμπορίου κατέγραψαν τη χειρότερη εβδομάδα τους από την παγκόσμια χρηματοπιστωτική κρίση.
Η Γερμανία, τα πηγαίνει καλύτερα μετά από χρόνια προσπαθειών, χάρη στις τεράστιες κρατικές δαπάνες. Παρόλα αυτά, το τρίτο τρίμηνο πιθανότατα σημειώθηκε στασιμότητα, σύμφωνα με την Bundesbank.
Ο πληθωρισμός στη Γερμανία, ο οποίος φαίνεται ότι θα φτάσει το 4% πριν τελειώσει το έτος, αναμένεται πιο μετριοπαθής αυτόν τον μήνα, εν μέρει στην επιδότηση των τιμών στα καύσιμα., Αντίστοιχη είναι η εκτίμηση για τον πληθωρισμό του Οκτωβρίου και για την Ισπανία.
Τι προβλέπουν οι οικονομολόγοι
Το κόστος των εισροών στην ευρωζώνη επιταχύνθηκε για δεύτερο συνεχόμενο μήνα, κυρίως λόγου του αυξημένου κόστους ενέργειας, καυσίμων και μεταφορών, εν μέρει λόγω του πολέμου στη Μέση Ανατολή. Παρόλα αυτά, οι επιχειρήσεις αύξησαν τις τιμές πώλησής τους με βραδύτερο ρυθμό σε σύγκριση με τον Σεπτέμβριο, γεγονός που υποδηλώνει κάποια συμπίεση των περιθωρίων κέρδους.
«Ενώ οι μεταποιητές συνεχίζουν να αισθάνονται την πίεση των υψηλότερων τιμών ενέργειας, εξακολουθεί να υπάρχει ελάχιστη ένδειξη δευτερογενών επιδράσεων, γεγονός που θα καθησυχάσει την ΕΚΤ», δήλωσε ο Χάρι Τσέιμπερς στην Capital Economics. Η Ευρωπαϊκή Κεντρική Τράπεζα θα διατηρήσει το επιτόκιο αποδοχής καταθέσεων στο 2,50% την επόμενη εβδομάδα, αλλά θα το αυξήσει κατά 25 μονάδες βάσης τον Δεκέμβριο, καθώς ο πληθωρισμός τρέχει σχεδόν διπλάσιος από τον στόχο του 2%, σύμφωνα με δύο διαφορετικές δημοσκοπήσεις από το Reuters και από το Bloomberg.
Ορισμένοι παραμένουν αισιόδοξοι για την ανάπτυξη. Οι αναλυτές της BNP Paribas εκτιμούν ότι η ανθεκτικότητα της Ευρώπης συνεχίστηκε το τρίτο τρίμηνο -εάν εξαιρεθούν τα ασταθή ιρλανδικά δεδομένα- χάρη εν μέρει στην χαμηλή ανεργία. Η κεντρική τράπεζα της Γερμανίας προβλέπει «αξιόλογη» επέκταση στη συνέχεια.
«Σύννεφα» από ενέργεια και ομόλογα
Ωστόσο, σύννεφα μαζεύονται, σύμφωνα με τον Γιενς Άιζενσμιτ, επικεφαλής Ευρωπαίο οικονομολόγο στην Morgan Stanley, ο οποίος επισημαίνει τις ελλείψεις ενέργειας μεταξύ των πιθανών κινδύνων για το επόμενο διάστημα.
«Δεν φαίνεται να υπάρχει γρήγορη λύση στην ενεργειακή κρίση βραχυπρόθεσμα και, δεδομένων των χαμηλών επιπέδων αποθήκευσης φυσικού αερίου στη Γερμανία, μπορεί ακόμη και να χρειαστεί να εξετάσουμε τον κίνδυνο δελτίου αν υπάρξει ένας κρύος χειμώνας», είπε.
Οι αγορές ομολόγων είναι ένας άλλος παράγοντας που πρέπει να ληφθεί υπόψη. Μόνο στη Γαλλία, το ασφάλιστρο που απαιτούν οι επενδυτές για να κρατήσουν χρέος 10ετίας έναντι της Γερμανίας έχει φτάσει σε επίπεδα που είχαν να φανούν από την κρίση χρέους της Ευρώπης.
Η πρόεδρος της ΕΚΤ, Κριστίν Λαγκάρντ, δήλωσε αυτόν τον μήνα ότι οι αποδόσεις έχουν αυξηθεί «αισθητά» από τη συνεδρίαση του Σεπτεμβρίου, μια αλλαγή που θα επιβραδύνει την ανάπτυξη και θα μειώσει τη μετάδοση του υψηλού ενεργειακού κόστους στην οικονομία.
Απορρίπτοντας κάθε συζήτηση για κρίση χρέους, ο διοικητής της ιταλικής κεντρικής τράπεζας, Φάμπιο Πανέτα, συμφώνησε παρ όλα αυτά την Πέμπτη ότι η κατάσταση θα οδηγήσει σε «συγκράτηση της ανάπτυξης».
Έχοντας όλα αυτά υπόψη, οι υπεύθυνοι χάραξης πολιτικής στη Φρανκφούρτη θα θέλουν να ακουστούν λιγότερο επιθετικοί από ό,τι στη συνεδρίαση του Σεπτεμβρίου, σύμφωνα με τη BofA: «Οι χρηματοπιστωτικές συνθήκες παραμένουν αυστηρές και φαίνεται πιθανό να γίνουν ακόμη πιο αυστηρές, τα spreads συνεχίζουν να διευρύνονται και οι πολιτικές εξελίξεις στη Γαλλία επιτείνουν αυτές τις πιέσεις», δήλωσαν οικονομολόγοι με επικεφαλής τον Ρουμπέν Σεγκούρα-Καγιούελα. Η ΕΚΤ «θα πρέπει να επικεντρωθεί περισσότερο στις συνέπειες των όσων συμβαίνουν στην παρούσα φάση στην ανάπτυξη από ό,τι στο πρόσφατο παρελθόν».