


Περιορισμένες επιπτώσεις στην ισχυρή καταθετική βάση των τεσσάρων ελληνικών συστημικών τραπεζών αναμένει η Moody’s από τις προτάσεις της Επιτροπής Ανταγωνισμού για την ενίσχυση του ανταγωνισμού στις καταθέσεις. Όπως επισημαίνει σε ανάλυσή της, η υψηλή συγκέντρωση της ελληνικής τραπεζικής αγοράς, η άφθονη ρευστότητα και η περιορισμένη κινητικότητα των καταθετών εξακολουθούν να προσφέρουν στις ελληνικές τράπεζες ένα ιδιαίτερα ευνοϊκό περιβάλλον χρηματοδότησης, το οποίο δύσκολα θα μεταβληθεί ουσιαστικά μέσα στα επόμενα δύο έως τρία χρόνια.
Η Moody’s εκτιμά ότι οι προτάσεις της Επιτροπής Ανταγωνισμού ενδέχεται να οδηγήσουν σταδιακά σε αύξηση του κόστους καταθέσεων, χωρίς όμως να προκαλέσουν σημαντική ανατροπή στο υφιστάμενο μοντέλο χρηματοδότησης των ελληνικών τραπεζών. Μάλιστα, χαρακτηρίζει τη σταθερότητα της καταθετικής τους βάσης ως ένα από τα βασικά πιστωτικά πλεονεκτήματα του κλάδου, καθώς στηρίζει τα καθαρά επιτοκιακά περιθώρια και εξασφαλίζει σταθερή χρηματοδότηση.
Οι τέσσερις συστημικές ελέγχουν πάνω από το 90% των καταθέσεων
Η ανάλυση της Moody’s έρχεται μετά τη δημοσίευση, στις 10 Νοεμβρίου, της τελικής έκθεσης της Επιτροπής Ανταγωνισμού για τις συνθήκες ανταγωνισμού στα τραπεζικά επιτόκια καταθέσεων την περίοδο 2019-2025.
Η έρευνα είχε ξεκινήσει τον Ιούλιο του 2024, με αφορμή τη διάρθρωση του ελληνικού τραπεζικού συστήματος και τα χαμηλά επιτόκια καταθέσεων σε σύγκριση με τον μέσο όρο της Ευρωζώνης.
Σύμφωνα με τα ευρήματα της Επιτροπής, η ελληνική αγορά λειτουργεί ως ένα στενό ολιγοπώλιο τεσσάρων συστημικών τραπεζών, της Πειραιώς, της Εθνικής Τράπεζας, της Alpha Bank και της Eurobank, οι οποίες συγκεντρώνουν πάνω από το 90% των καταθέσεων.
Επιπλέον, το 89% των φυσικών προσώπων και επιχειρήσεων που συμμετείχαν στην έρευνα δήλωσε ότι μία από τις τέσσερις συστημικές αποτελεί την κύρια ή τη μοναδική τράπεζα συνεργασίας του.
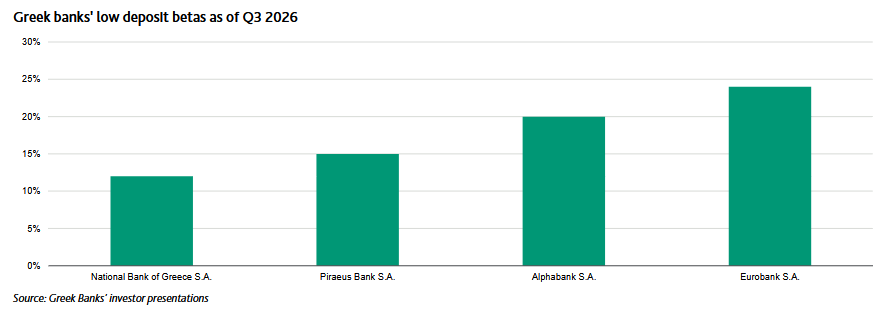
Η Επιτροπή διαπίστωσε επίσης ότι οι τράπεζες μετακύλισαν μόνο ένα περιορισμένο μέρος των αυξήσεων των επιτοκίων της Ευρωπαϊκής Κεντρικής Τράπεζας στις αποδόσεις των λογαριασμών ταμιευτηρίου και των προθεσμιακών καταθέσεων.
Η περιορισμένη αυτή μετακύλιση αποδίδεται κυρίως στην υψηλή συγκέντρωση της αγοράς και στην πλεονάζουσα ρευστότητα του τραπεζικού συστήματος.
Η άφθονη ρευστότητα περιορίζει τον ανταγωνισμό για καταθέσεις
Η Moody’s ξεχωρίζει ως βασικό χαρακτηριστικό των ελληνικών τραπεζών το γεγονός ότι διαθέτουν πολύ περισσότερες καταθέσεις από όσες χρειάζονται για να χρηματοδοτήσουν τις χορηγήσεις τους.
Ο μέσος δείκτης δανείων προς καταθέσεις των τεσσάρων συστημικών τραπεζών διαμορφωνόταν περίπου στο 63,5% τον Ιούνιο του 2026, αποτυπώνοντας την υψηλή διαθέσιμη ρευστότητα.
Είναι χαρακτηριστικό ότι την περίοδο 2018-2024 οι εισροές καταθέσεων ανήλθαν σε περίπου 70 δισ. ευρώ, υπερβαίνοντας σημαντικά τις εκταμιεύσεις δανείων.
Αυτό σημαίνει ότι οι τράπεζες δεν είχαν ουσιαστική ανάγκη να προσελκύσουν πρόσθετες καταθέσεις προσφέροντας υψηλότερα επιτόκια.
Όπως επισημαίνει η Moody’s, η πλεονάζουσα ρευστότητα αποτελεί έναν από τους βασικούς λόγους για τους οποίους οι τράπεζες δεν ανταγωνίζονται εντονότερα μεταξύ τους ως προς τις αποδόσεις των καταθετικών προϊόντων.
Αργούν να αυξήσουν τα επιτόκια, σπεύδουν να τα μειώσουν
Ένα ακόμη χαρακτηριστικό που αναδεικνύει η ανάλυση είναι η χαμηλή και ασύμμετρη μετακύλιση των μεταβολών των επιτοκίων στους καταθέτες.
Σύμφωνα με τα ευρήματα της Επιτροπής Ανταγωνισμού, οι ελληνικές τράπεζες μεταφέρουν σήμερα στους καταθέτες μικρότερο μέρος των αυξήσεων των επιτοκίων σε σχέση με το παρελθόν.
Ειδικότερα, όταν τα επιτόκια της αγοράς αυξάνονται, οι αποδόσεις των καταθέσεων αναπροσαρμόζονται με αργούς ρυθμούς. Αντίθετα, όταν τα επιτόκια υποχωρούν, οι μειώσεις μεταφέρονται ταχύτερα στους καταθέτες.
Η Επιτροπή αποδίδει αυτή την ασυμμετρία στην ισχύ των τραπεζών στην αγορά, αλλά και στα εμπόδια που αντιμετωπίζουν οι καταθέτες όταν επιθυμούν να αλλάξουν τράπεζα.
Μεταξύ αυτών περιλαμβάνονται οι διοικητικές διαδικασίες, η περιορισμένη χρηματοοικονομική γνώση μέρους των καταθετών και η αντίληψη ότι οι καθιερωμένες τράπεζες προσφέρουν μεγαλύτερη ασφάλεια.
Γιατί οι Έλληνες καταθέτες παραμένουν πιστοί στις τράπεζές τους
Ιδιαίτερη σημασία αποδίδει η Moody’s στη σύνθεση της καταθετικής βάσης των ελληνικών τραπεζών, η οποία χαρακτηρίζεται από μεγάλο αριθμό μικρών καταθετών.
Περίπου το 70% των καταθέσεων προέρχεται από φυσικά πρόσωπα με μικρά υπόλοιπα, έναντι ευρωπαϊκού μέσου όρου 60%.
Οι καταθέτες αυτοί προτιμούν κυρίως λογαριασμούς όψεως και ταμιευτηρίου, οι οποίοι προσφέρουν χαμηλότερες αποδόσεις σε σχέση με τις προθεσμιακές καταθέσεις.
Είναι ενδεικτικό ότι μόλις το 11% των φυσικών προσώπων και το 8% των επιχειρήσεων που συμμετείχαν στην έρευνα διέθεταν προθεσμιακή κατάθεση.
Παράλληλα, οι τραπεζικές σχέσεις στην Ελλάδα εμφανίζονται ιδιαίτερα σταθερές.
Αν και το 68% των φυσικών προσώπων και το 59% των επιχειρήσεων διατηρούν λογαριασμούς σε δύο ή περισσότερες τράπεζες, η μεγάλη πλειονότητα εξακολουθεί να αντιμετωπίζει μία από αυτές ως την κύρια τράπεζα συνεργασίας της.
Μόλις το 8% των ερωτηθέντων δήλωσε ότι δεν διαθέτει κύρια τράπεζα.
Επιπλέον, οι περισσότεροι καταθέτες που διαθέτουν προθεσμιακούς λογαριασμούς επέλεξαν να τους ανοίξουν σε τράπεζα με την οποία ήδη συνεργάζονταν, στοιχείο που, σύμφωνα με τη Moody’s, αναδεικνύει την εμπιστοσύνη και τη σταθερότητα των υφιστάμενων τραπεζικών σχέσεων.
Οι ευκαιρίες από τα επενδυτικά προϊόντα και ο μακροπρόθεσμος κίνδυνος
Η Moody’s επισημαίνει ότι η υψηλή ρευστότητα δημιουργεί παράλληλα ευκαιρίες για τις τράπεζες να ενισχύσουν τη διάθεση επενδυτικών προϊόντων στους πελάτες τους, αυξάνοντας τα έσοδα από προμήθειες.
Ωστόσο, αναγνωρίζει ότι μια διατηρήσιμη μετατόπιση των αποταμιεύσεων προς αμοιβαία κεφάλαια, έντοκα γραμμάτια, ομόλογα και μετοχές θα μπορούσε σταδιακά να αποδυναμώσει την ισχυρή καταθετική βάση των τραπεζών.
Πρόκειται, πάντως, για έναν δυνητικό κίνδυνο που θα μπορούσε να εκδηλωθεί σε μεγαλύτερο χρονικό ορίζοντα και όχι για μια άμεση απειλή, σύμφωνα με το βασικό σενάριο της Moody’s.
Οι τέσσερις προτάσεις της Επιτροπής Ανταγωνισμού
Η Επιτροπή Ανταγωνισμού διατύπωσε τέσσερις βασικές προτάσεις για την ενίσχυση του ανταγωνισμού στην ελληνική τραπεζική αγορά.
Η πρώτη αφορά τη διευκόλυνση της εισόδου νέων τραπεζών, ώστε να περιοριστεί η υψηλή συγκέντρωση του κλάδου.
Η δεύτερη προβλέπει τη δημιουργία αποταμιευτικών λογαριασμών με κρατική στήριξη, κατά το πρότυπο του γαλλικού Livret A.
Η τρίτη αφορά την ανάπτυξη ουσιαστικών αποταμιευτικών προϊόντων, που θα προσφέρουν περισσότερες επιλογές στους καταθέτες.
Τέλος, προτείνεται η διευκόλυνση της μετακίνησης των καταθετών μεταξύ τραπεζών, μέσω εργαλείων σύγκρισης προϊόντων, απλούστερων διαδικασιών αλλαγής τράπεζας και, μακροπρόθεσμα, της δυνατότητας μεταφοράς αριθμών τραπεζικών λογαριασμών σε επίπεδο Ευρωπαϊκής Ένωσης.
Δεν αναμένεται ουσιαστική αλλαγή τα επόμενα δύο έως τρία χρόνια
Παρά τις προτάσεις αυτές, η Moody’s εκτιμά ότι τα εμπόδια εισόδου νέων τραπεζών στην ελληνική αγορά παραμένουν υψηλά.
Το σημαντικό κόστος εγκατάστασης και ανάπτυξης δραστηριοτήτων, σε συνδυασμό με την ισχυρή θέση των καθιερωμένων τραπεζών, περιορίζει τις δυνατότητες ταχείας ενίσχυσης του ανταγωνισμού.
Επιπλέον, οι τέσσερις συστημικές τράπεζες διαθέτουν εναλλακτικές πηγές χρηματοδότησης, καθώς μπορούν να αξιοποιούν τη χονδρική αγορά ή να εκδίδουν ομόλογα αντί να αυξάνουν τα επιτόκια καταθέσεων για να προσελκύσουν πρόσθετη ρευστότητα.
Στο βασικό της σενάριο, η Moody’s δεν αναμένει σημαντική αποδυνάμωση της καταθετικής βάσης των τεσσάρων συστημικών τραπεζών μέσα στα επόμενα δύο έως τρία χρόνια.
Ωστόσο, επισημαίνει ότι η εικόνα θα μπορούσε να διαφοροποιηθεί εάν δημιουργούνταν σύντομα αποταμιευτικοί λογαριασμοί με κρατική στήριξη ή εάν οι καταθέτες άρχιζαν να μετακινούνται πολύ συχνότερα μεταξύ τραπεζών.
Σε ένα τέτοιο ενδεχόμενο, το κόστος χρηματοδότησης θα αυξανόταν, ασκώντας πιέσεις στα περιθώρια καταθέσεων.
Η Moody’s διευκρινίζει ότι, εφόσον υλοποιούνταν ένα τέτοιο σενάριο, θα επανεξέταζε τις επιπτώσεις στη χρηματοδοτική διάρθρωση και στη συνολική πιστοληπτική εικόνα των ελληνικών τραπεζών.
Προς το παρόν, πάντως, η εκτίμησή της παραμένει ότι η ισχυρή καταθετική βάση, η υψηλή ρευστότητα και οι σταθερές σχέσεις με τους πελάτες θα συνεχίσουν να αποτελούν σημαντικά πλεονεκτήματα για τις τέσσερις συστημικές τράπεζες.