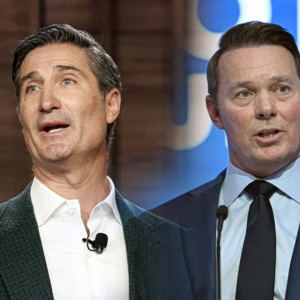

Το ενδεχόμενο συγχώνευσης με την Chipotle είχε εξετάσει κατά το παρελθόν ο διευθύνων σύμβουλος της Starbucks, Μπράιαν Νίκολ, αναζητώντας τρόπους να ξεπεράσει τα προβλήματα που βασάνιζαν την αλυσίδα καφέ.
Προερχόμενος εξάλλου από την Chipotle, ο Νίκολ γνώριζε πολύ καλά την αξία της επισιτιστικής αλυσίδας αξίας 41 δισ. δολαρίων. Διηύθυνε την αλυσίδα εστιατορίων με μεξικάνικη θεματολογία για έξι χρόνια πριν μεταπηδήσει το 2024 στη μεγαλύτερη αλυσίδα καφέ στον κόσμο, η οποία τότε βρισκόταν σε κατάσταση σημαντικής αναταραχής.
Η συγχώνευση θα μπορούσε να μην υλοποιηθεί ποτέ δεδομένης της συνθετότητας που ενέχει η συγχώνευση δύο επιχειρηματικών κολοσσών του κλάδου
Η συγχώνευση θα δημιουργούσε έναν γίγαντα του κλάδου εστίασης με συνολικές ετήσιες πωλήσεις που θα αγγίζουν τα 50 δισεκατομμύρια δολάρια, με βάση τα στοιχεία του περασμένου έτους.
Η Starbucks λειτουργεί περίπου 41.000 ιδιόκτητα και franchise καταστήματα παγκοσμίως, με περίπου τα δύο πέμπτα να βρίσκονται στις ΗΠΑ, ενώ σχεδόν όλα τα περίπου 4.200 εστιατόρια της Chipotle βρίσκονται στην εγχώρια αγορά.
Η Starbucks δεν ταιριάζει με την Chipotle
Όσο ελκυστική όμως κι αν φαίνεται αυτή η συγχώνευση από τη σκοπιά της διοίκησης της Starbucks, δεν έχει νόημα για τους μετόχους, όπως επισημαίνουν οι Financial Times.
Από μακριά, οι δύο εταιρείες κάνουν κάτι ελαφρώς παρόμοιο, σερβίροντας φαγητό σε πελάτες που βιάζονται. Και οι δύο διαθέτουν μεγάλο, και ενίοτε ανήσυχο, εργατικό δυναμικό.
Επιπλέον, οι διαφορές τους μπορεί να φαίνονται από μακριά ως ευκαιρίες. Ο ισολογισμός της Chipotle είναι απαλλαγμένος από χρέη. Μια μικρή αύξηση του δανεισμού θα μπορούσε να αποφέρει εύκολα κέρδη. Και ενώ η Starbucks διαθέτει ένα εκτεταμένο παγκόσμιο δίκτυο, η Chipotle δεν έχει ακόμη επεκταθεί εκτός των ΗΠΑ, εκτός από μερικά σποραδικά καταστήματα στο εξωτερικό.
Όσο και αν φαίνεται πως οι δύο εταιρείες ταιριάζουν πραγματικά μεταξύ τους, δεν φαίνεται να ισχύει κάτι τέτοιο. Η αλληλεπικάλυψη είναι απίθανο να είναι αρκετή για να δικαιολογήσει ένα πριμ εξαγοράς.
Ας υποθέσουμε ότι ο Νίκολ θα μπορούσε να μειώσει κατά 10% τα έξοδα της Chipotle για τρόφιμα, ποτά και συσκευασίες και να μειώσει κατά το ήμισυ τα γενικά λειτουργικά της έξοδα. Αυτό θα εξοικονομούσε 770 εκατ. δολάρια ετησίως, σύμφωνα με τις εκτιμήσεις της Lex με βάση τις προβλέψεις της Royal Bank of Canada, προσφέροντας απόδοση επένδυσης μετά από φόρους μόλις 6%, κάτι που προκαλεί ανησυχία στους επενδυτές.
Η εικόνα
Όλα αυτά δεν έχουν νόημα όμως καθώς ο Νίκολ έχει βρεθεί σε νέο εργοδότη αλλά δεν έχει ακόμη ολοκληρώσει την αναδιάρθρωση της Starbucks, γεγονός που καθιστά αυτή την στιγμή ακατάλληλη για να αναλάβει τον… παλιό.
Σύμφωνα με τους FT, οι μετοχές της Starbucks κινούνται πλευρικά από την ημέρα που ανακοινώθηκε ο διορισμός του Νίκολ. Η κερδοφορία δεν έχει ακόμη επιστρέψει στα προηγούμενα επίπεδα. Η αύξηση των πωλήσεων κατά 8% στα ίδια καταστήματα το τελευταίο τρίμηνο υποδηλώνει ότι η εταιρεία έχει ξεπεράσει το δύσκολο σημείο, αλλά τα πρόσφατα στοιχεία εξακολουθούν να εμφανίζονται καλύτερα λόγω της πτώσης του προηγούμενου έτους.
Η Chipotle τα πήγε πολύ χειρότερα, όπως και το μεγαλύτερο μέρος του κλάδου εστίασης στις ΗΠΑ. Ωστόσο, το να υποστηρίζει ο Νίκολ ότι μπορεί να κάνει καλύτερη δουλειά από την τρέχουσα ηγεσία της εταιρείας ενδέχεται να είναι κάπως προβληματικό, δεδομένου ότι ο διευθύνων σύμβουλος της Chipotle, Σκοτ Μπόουτραϊτ, ήταν άμεσος υφιστάμενός του για έξι χρόνια.
Μετά το δημοσίευμα των FT, η μετοχή της Chipotle σημείωσε άνοδο έως και 8,6%, ενώ στον αντίποδα η Starbucks υποχώρησε έως και 6,7%.
Το «όχι» της Starbucks
Εκπρόσωποι της αλυσιδας ωστόσο αρνήθηκαν να σχολιάσουν στο Reuters το συγκεκριμένο δημοσίευμα ότι είχε διερευνήσει το ενδεχόμενο εξαγοράς της Chipotle Mexican Grill , τονίζοντας ότι παραμένει «εστιασμένη» στην ανάκαμψή της υπό τον Νίκολ.