
Καθώς οι αποδόσεις των γαλλικών κρατικών ομολόγων ξεπέρασαν το 5% για πρώτη φορά από το 2002, το φάσμα μιας πραγματικής δημοσιονομικής κρίσης πλησιάζει στη Γαλλία. Το κύριο τείχος προστασίας παραμένει η Ευρωπαϊκή Κεντρική Τράπεζα, ενώ μια παρέμβαση του Διεθνούς Νομισματικού Ταμείου φαίνεται -σχεδόν σίγουρα- να αποκλείεται.
Ποιος θα έρθει να σώσει τη Γαλλία; Αφού οι αποδόσεις των γαλλικών κρατικών ομολόγων ξεπέρασαν το όριο του 5% την Τετάρτη, 21 Οκτωβρίου, για πρώτη φορά από το 2002, φτάνοντας μάλιστα στο 5,1% στις 22 Οκτωβρίου, επανήλθε στο προσκήνιο το ζήτημα της πιθανής εξωτερικής βοήθειας.
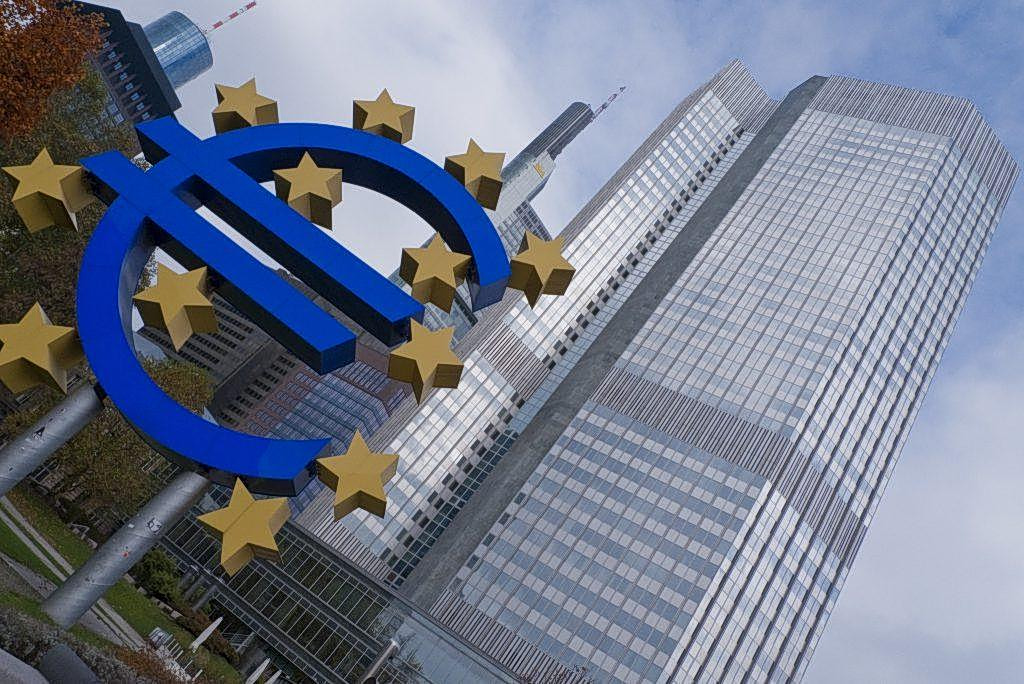
Ο Φρανσουά Μπαϊρού, ο βραχύβιος πρωθυπουργός της Γαλλίας (Δεκέμβριος 2024–Οκτώβριος 2025), έθετε τακτικά το ενδεχόμενο παρέμβασης του Διεθνούς Νομισματικού Ταμείου (ΔΝΤ), αλλά ένα τέτοιο σενάριο παραμένει εξαιρετικά απίθανο. Αντίθετα, όλα τα βλέμματα στρέφονται προς την Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ), η οποία διαθέτει μια σειρά εργαλείων, από την απλή έκδοση δήλωσης έως την άμεση παρέμβαση στην αγορά, ή ακόμη και την υιοθέτηση μιας λιγότερο περιοριστικής νομισματικής πολιτικής.
Ο ESM, με έδρα το Λουξεμβούργο, είναι έτοιμος να κινητοποιήσει άμεσα έως και 433 δισ. ευρώ για την αντιμετώπιση μιας χρηματοπιστωτικής κρίσης σε οποιαδήποτε χώρα της ευρωζώνης
Προς το παρόν, η Γαλλία δεν βρίσκεται σε κρίση χρέους, σημειώνει η Le Monde. Συνεχίζει να εξασφαλίζει χρηματοδότηση χωρίς δυσκολία καθώς η τελευταία έκδοση δεκαετούς ομολόγου πραγματοποιήθηκε χωρις πρόβλημα την 1η Οκτωβρίου –, το ισοζύγιο πληρωμών της παραμένει ισορροπημένο και η χώρα στηρίζεται σε πολύ ισχυρές ιδιωτικές αποταμιεύσεις.
Η (πολύ απίθανη) περίπτωση του ΔΝΤ
Ωστόσο, το φάντασμα μιας κρίσης πλησιάζει τόσο πολύ, ώστε οι ειδικοί του Υπουργείου Οικονομικών, καθώς και οι διεθνείς επενδυτές, εξετάζουν προσεκτικά τις διάφορες επιλογές για κυβερνητική παρέμβαση. Το «spread» – η διαφορά μεταξύ των γαλλικών και των γερμανικών επιτοκίων – στα 175 βασικά σημεία, έχει πλέον φτάσει στο υψηλότερο επίπεδό του από το 2011.
Κατά τη διάρκεια της κρίσης της ευρωζώνης, μεταξύ 2010 και 2015, το ΔΝΤ παρενέβη ως μέλος της «τρόικας», μαζί με την ΕΚΤ και την Ευρωπαϊκή Επιτροπή. Σήμερα, αυτό δεν θα ήταν απαραίτητο, καθώς η Ευρώπη δημιούργησε το δικό της ταμείο έκτακτης ανάγκης το 2012, τον Ευρωπαϊκό Μηχανισμό Σταθερότητας (ESM). Ο εν λόγω οργανισμός, με έδρα το Λουξεμβούργο, είναι έτοιμος να κινητοποιήσει άμεσα έως και 433 δισ. ευρώ για την αντιμετώπιση μιας χρηματοπιστωτικής κρίσης σε οποιαδήποτε χώρα της ευρωζώνης (διαθέτει 81 δισ. ευρώ σε ίδια κεφάλαια, εκ των οποίων τα 16 δισ. ευρώ προέρχονται από τη Γαλλία, ενώ το υπόλοιπο διατίθεται μέσω δανεισμού από την αγορά).

Θα μπορούσε η Γαλλία, ως η δεύτερη μεγαλύτερη οικονομία της ευρωζώνης, να είναι «πολύ μεγάλη για να σωθεί», όπως έγραψε ο οικονομολόγος Πολ Κρούγκμαν στο blog του στις 8 Οκτωβρίου;
Ακόμη και αν οι κεφαλαιαγορές ήταν εντελώς κλειστές για τη Γαλλία, οι χρηματοδοτικές της ανάγκες για το 2027 εκτιμώνται σε 340 δισ. ευρώ. Ο ESM θα ήταν επαρκής για να καλύψει περισσότερο από ένα ολόκληρο έτος λειτουργίας.
«Είναι παράλογο να φανταστεί κανείς ότι το ΔΝΤ θα μας θέσει υπό εποπτεία», δήλωσε ο Πιερ Ζαϊλέ, πρώην γενικός διευθυντής της Τράπεζας της Γαλλίας. «Το ΔΝΤ παρεμβαίνει κυρίως εκτός Ευρώπης, σε χώρες με σοβαρή ανισορροπία στο ισοζύγιο πληρωμών. Αυτό δεν ισχύει για τη Γαλλία». Για να προκύψει μια τέτοια κατάσταση, η Γαλλία θα έπρεπε πρώτα να είναι εντελώς ανίκανη να δανειστεί. Ωστόσο, υπάρχουν πολλά άλλα εργαλεία στη διάθεση της ΕΚΤ για την αποτροπή ενός τέτοιου καταστροφικού σεναρίου.
«Ο,τι χρειαστεί»
Το 2012, στο αποκορύφωμα της κρίσης της ευρωζώνης, ο Μάριο Ντράγκι, τότε πρόεδρος της ΕΚΤ, ηρέμησε τις χρηματοπιστωτικές αγορές με μια σύντομη δήλωση: «Η ΕΚΤ είναι έτοιμη να κάνει ό,τι χρειαστεί για να διαφυλάξει το ευρώ».
Φυσικά, μια απλή δήλωση απέδωσε μόνο επειδή ήταν αξιόπιστη, και ο νομισματικός οργανισμός δημιούργησε στη συνέχεια ένα εργαλείο παρέμβασης στις χρηματοπιστωτικές αγορές – τις άμεσες νομισματικές συναλλαγές (OMT), στις οποίες θα επανέλθουμε αργότερα, για να πείσει τις αγορές για την αποφασιστικότητά του.
Ωστόσο, το παράδειγμα αυτό κατέδειξε τη δύναμη των δηλώσεων της ΕΚΤ καθώς το σημαντικό είναι οι αγορές να πιστεύουν στη δυνατότητα παρέμβασης…
Αλλαγή πολιτικής
Πέρα από μια απλή δήλωση, το επόμενο βήμα θα ήταν η ΕΚΤ να τροποποιήσει τη νομισματική της πολιτική. Ανταποκρινόμενη στην αύξηση του πληθωρισμού, είχε ήδη αυξήσει το βασικό επιτόκιο δύο φορές από τον Ιούνιο, από 2% σε 2,5%. Ωστόσο, η ραγδαία άνοδος των επιτοκίων στις χρηματοπιστωτικές αγορές – στη Γαλλία, αλλά και σε ολόκληρη την ευρωζώνη – έχει σφίξει τις χρηματοπιστωτικές συνθήκες, αναλαμβάνοντας ουσιαστικά μέρος του έργου της ΕΚΤ.
Θα αρκούσε αυτό για να πείσει την ΕΚΤ να σταματήσει να αυξάνει τα επιτόκια ή, τουλάχιστον, να επιβραδύνει τον ρυθμό; Ο Φίλιπ Λέιν, επικεφαλής οικονομολόγος της ΕΚΤ, άφησε να εννοηθεί κάτι τέτοιο σε ομιλία του στις 5 Οκτωβρίου στη Φρανκφούρτη της Γερμανίας. Οι παρατηρήσεις του δεν αφορούσαν συγκεκριμένα τη Γαλλία, αλλά θα μπορούσαν, παρ’ όλα αυτά, να προσφέρουν μια μικρή ανακούφιση.