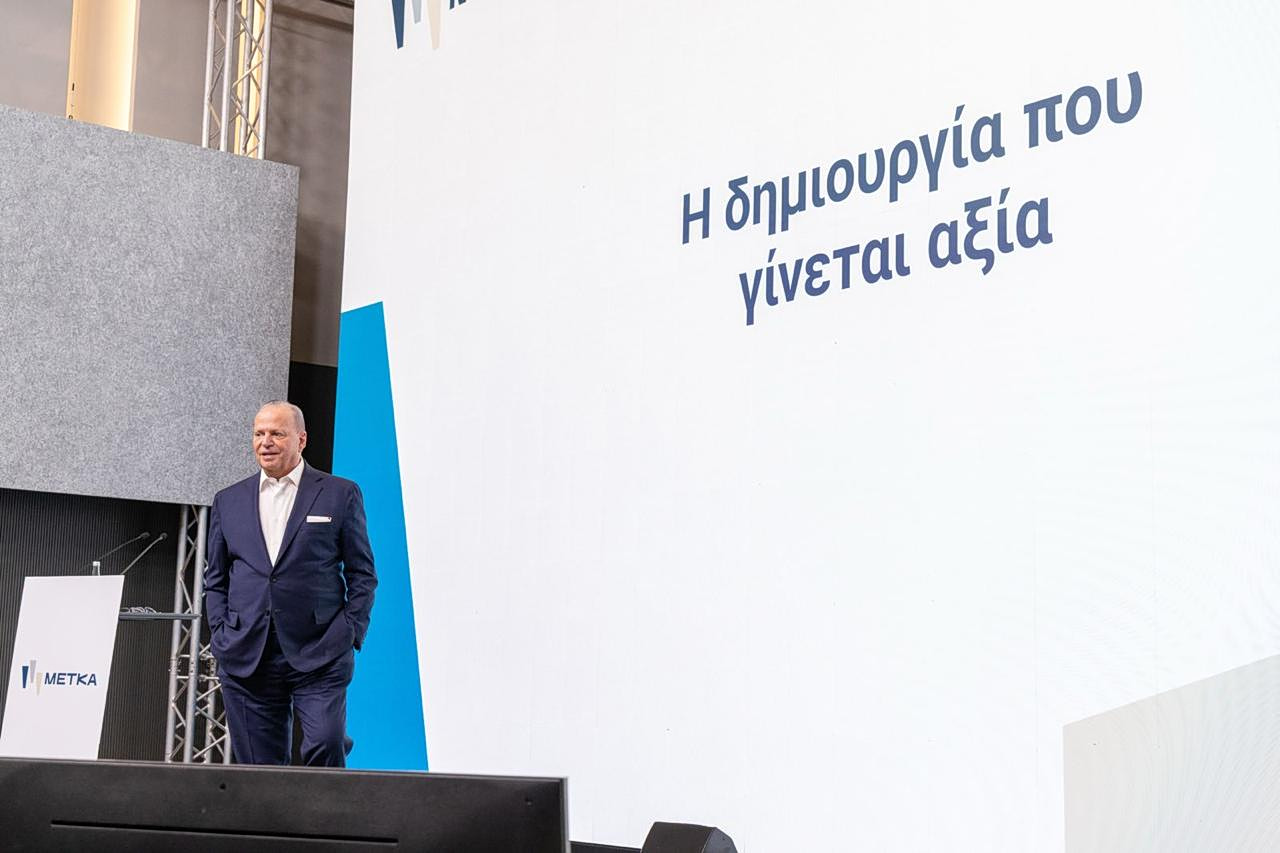

Με ισχυρό ενδιαφέρον ολοκληρώθηκε η πρώτη μέρα της δημόσιας εγγραφής της ΜΕΤΚΑ, με τους επενδυτές να… σπεύδουν να τοποθετηθούν στην εταιρεία του ομίλου Metlen που ετοιμάζεται για εισαγωγή στο Euronext Athens.
Η διαδικασία της δημόσιας προσφοράς θα διαρκέσει μέχρι την Παρασκευή 20 Νοεμβρίου, με το εύρος των τιμών να έχει καθοριστεί από 10 ευρώ έως 11,5 ευρώ ανά μετοχή.
Στόχος είναι να αντληθούν 250 εκατ. Ευρώ έως 300 εκατ. Ευρώ, ενώ το ντεμπούτο της μετοχής στο ταμπλό του Euronext Athens έχει προγραμματιστεί για τις 26 Νοεμβρίου.
Η ελεύθερη διασπορά (free float) της ΜΕΤΚΑ μετά την εισαγωγή αναμένεται να διαμορφωθεί μεταξύ 20,8% και 27,9%, αναλόγως της άσκησης του δικαιώματος αύξησης μεγέθους της προσφοράς και του δικαιώματος προαίρεσης πώλησης (greenshoe) στο πλαίσιο της σταθεροποίησης.
Η έναρξη διαπραγμάτευσης των μετοχών στη Euronext Athens αναμένεται να πραγματοποιηθεί την Πέμπτη 26 Νοεμβρίου 2026.
Τι δείχνουν οι αποτιμήσεις
Πέραν από τη ζήτηση και το ύψος της δημόσιας προσφοράς, πάντως, τα στοιχεία της Beta Securities αναδεικνύουν τους πολλαπλασιαστές με τους οποίους η εταιρεία διεκδικεί τη θέση της στο ταμπλό, αλλά και τις προσδοκίες που ενσωματώνουν για την επόμενη ημέρα.
Στο ανώτατο όριο του εύρους διάθεσης, στα 11,50 ευρώ ανά μετοχή, η ΜΕΤΚΑ αποτιμάται σε περίπου 1,4 δισ. ευρώ, με τον δείκτη τιμής προς κέρδη (P/E) να διαμορφώνεται στις 11,2 φορές και τον δείκτη επιχειρηματικής αξίας προς λειτουργικά κέρδη (EV/EBITDA) στις 7,6 φορές, με βάση τις εκτιμήσεις για το 2026.
Έτσι, η ΜΕΤΚΑ τοποθετείται σε ανταγωνιστικά επίπεδα σε σχέση με σημαντικό μέρος του εγχώριου και ευρωπαϊκού κατασκευαστικού κλάδου, χωρίς πάντως η αποτίμησή της να βρίσκεται στο χαμηλότερο άκρο της αγοράς. Με βάση τα λειτουργικά κέρδη, η εταιρεία εμφανίζεται να διαπραγματεύεται με discount έναντι ορισμένων μεγαλύτερων ομίλων, ενώ η εικόνα διαφοροποιείται όταν η σύγκριση γίνεται με βάση τον κύκλο εργασιών.
Ειδικότερα, ο δείκτης επιχειρηματικής αξίας προς πωλήσεις (EV/Sales) διαμορφώνεται στις 1,28 φορές για το 2026, επίπεδο υψηλότερο από εκείνο αρκετών ευρωπαϊκών εταιρειών του κλάδου. Ουσιαστικά, υποδηλώνει ότι η αποτίμηση δεν στηρίζεται μόνο στο μέγεθος των πωλήσεων, αλλά και στην ικανότητα της εταιρείας να μετατρέπει μεγαλύτερο μέρος τους σε λειτουργικά κέρδη.
Η κερδοφορία πίσω από τους πολλαπλασιαστές
Η εικόνα των οικονομικών αποτελεσμάτων εξηγεί σε σημαντικό βαθμό αυτή τη διαφοροποίηση. Στο πρώτο εξάμηνο του 2026, οι πωλήσεις της ΜΕΤΚΑ αυξήθηκαν στα 444 εκατ. ευρώ, από 263,8 εκατ. ευρώ την αντίστοιχη περίοδο του 2025, καταγράφοντας άνοδο περίπου 68%.
Ακόμη ισχυρότερη ήταν η αύξηση των καθαρών κερδών, τα οποία έφθασαν τα 67,96 εκατ. ευρώ, έναντι 27,12 εκατ. ευρώ έναν χρόνο νωρίτερα, σημειώνοντας άνοδο περίπου 151%.
Η βελτίωση δεν περιορίστηκε στην αύξηση του κύκλου εργασιών. Το μικτό περιθώριο κέρδους ενισχύθηκε από περίπου 13,8% σε 20%, ενώ το καθαρό περιθώριο διαμορφώθηκε στο 15,3%, από 10,3% το πρώτο εξάμηνο του 2025.
Με άλλα λόγια, η ΜΕΤΚΑ δεν αύξησε απλώς τον όγκο των εργασιών της, αλλά κατέγραψε σημαντικά υψηλότερη κερδοφορία ανά ευρώ πωλήσεων.
Το ανεκτέλεστο των 2,1 δισ. ευρώ και τα έσοδα από τις παραχωρήσεις
Το δεύτερο στοιχείο που αξιολογούν θετικά οι επενδυτές είναι η ορατότητα των μελλοντικών εσόδων. Υπενθυμίζεται ότι το συνολικό ανεκτέλεστο υπόλοιπο έργων υποδομών της ΜΕΤΚΑ ανερχόταν στις 30 Ιουνίου 2026 σε περίπου 2,1 δισ. ευρώ. Στο ποσό αυτό περιλαμβάνονται έργα περίπου 1 δισ. ευρώ που βρίσκονται σε προχωρημένο στάδιο προς συμβασιοποίηση.
Πέρα όμως από την κατασκευαστική δραστηριότητα, ιδιαίτερη σημασία αποκτά η παρουσία του ομίλου στις παραχωρήσεις και στις Συμπράξεις Δημόσιου και Ιδιωτικού Τομέα.
Η ΜΕΤΚΑ διαθέτει χαρτοφυλάκιο πέντε έργων ΣΔΙΤ, με εκτιμώμενη συνολική καθαρή παρούσα αξία πληρωμών διαθεσιμότητας περίπου 685 εκατ. ευρώ, που αντιστοιχεί στο 100% των συγκεκριμένων έργων.
Η διαφορά σε σχέση με την παραδοσιακή κατασκευαστική δραστηριότητα είναι ότι τα έργα αυτά μπορούν να δημιουργήσουν μακροχρόνιες και περισσότερο προβλέψιμες ταμειακές ροές κατά τη διάρκεια της λειτουργίας τους.
Στην ίδια κατεύθυνση κινείται και η δραστηριότητα διαχείρισης εγκαταστάσεων μέσω της UNISON, η οποία διευρύνει την παρουσία της εταιρείας πέρα από την κατασκευή ενός έργου, στη λειτουργία και τη συντήρησή του.