
Σε αναβάθμιση της τιμής-στόχου για τη Eurobank στα 5,50 ευρώ, από 5,10 ευρώ προηγουμένως, προχωρά η Citi, διατηρώντας τη σύσταση Buy, καθώς εκτιμά ότι η εξαγορά της Fibank στη Βουλγαρία θα ενισχύσει σημαντικά τις προοπτικές κερδοφορίας του ομίλου.
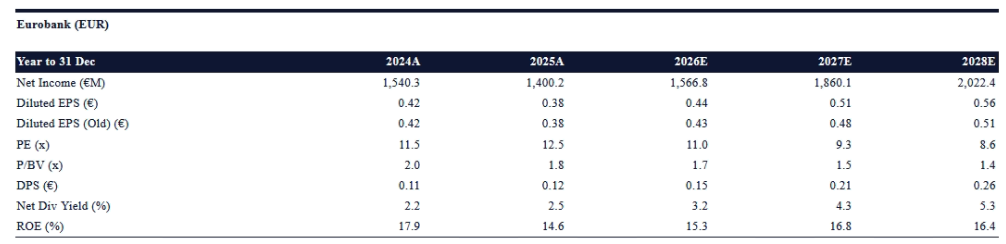
Οι αναλυτές αυξάνουν τις προβλέψεις τους για τα κέρδη ανά μετοχή κατά 2% για το 2026, κατά 7% για το 2027 και κατά 8% για το 2028, ενσωματώνοντας τόσο τη συναλλαγή όσο και την καλύτερη από την αναμενόμενη πορεία των καθαρών εσόδων από τόκους.
Η Citi χαρακτηρίζει την εξαγορά θετική στρατηγική κίνηση, καθώς η συνένωση της Fibank με την υφιστάμενη θυγατρική της Eurobank στη Βουλγαρία, Postbank, θα δημιουργήσει τη μεγαλύτερη τράπεζα της χώρας σε όρους ενεργητικού και καταθέσεων. Ωστόσο, επισημαίνει ότι η σχεδιαζόμενη αύξηση μετοχικού κεφαλαίου ύψους 750 εκατ. ευρώ αποτέλεσε μια μικρή έκπληξη, καθώς η Eurobank διέθετε τη δυνατότητα να χρηματοδοτήσει τη συναλλαγή με ίδια κεφάλαια, διατηρώντας τον δείκτη CET1 πάνω από το 13%.
Γιατί η Citi θεωρεί ελκυστική την εξαγορά
Η Eurobank ανακοίνωσε στις 18 Νοεμβρίου την εξαγορά του 65% της First Investment Bank (Fibank), έναντι 650 εκατ. ευρώ, αποτιμώντας το σύνολο της βουλγαρικής τράπεζας σε περίπου 1 δισ. ευρώ.
Η αποτίμηση αντιστοιχεί σε 0,95 φορές την ενσώματη λογιστική αξία της Fibank, επίπεδο που η Citi θεωρεί εύλογο.
Μετά την ολοκλήρωση της αρχικής συναλλαγής θα ακολουθήσει υποχρεωτική δημόσια πρόταση για το υπόλοιπο ποσοστό, ενώ η Bulgarian Development Bank έχει ήδη δεσμευθεί να προσφέρει τη συμμετοχή της, η οποία ανέρχεται σε περίπου 18%.
Σύμφωνα με τους αναλυτές, η Fibank συμπληρώνει ουσιαστικά τη δραστηριότητα της Postbank, καθώς διαθέτει ισχυρή παρουσία στη χρηματοδότηση μικρομεσαίων και πολύ μικρών επιχειρήσεων, περισσότερους από ένα εκατομμύριο πελάτες και υψηλή πλεονάζουσα ρευστότητα.
Ενδεικτικά, ο δείκτης δανείων προς καταθέσεις της Fibank διαμορφώνεται στο 65%, στοιχείο που υποδηλώνει σημαντικά περιθώρια αξιοποίησης της καταθετικής βάσης.
Παράλληλα, η Citi σημειώνει ότι η εξαγορά προσφέρει δυνατότητες διασταυρούμενων πωλήσεων επενδυτικών, ασφαλιστικών και προϊόντων διαχείρισης περιουσίας και διαθεσίμων, τα οποία ήδη διαθέτει η Postbank.
Η εκτιμώμενη επίπτωση της συναλλαγής στα εποπτικά κεφάλαια, περίπου 160 μονάδες βάσης, χαρακτηρίζεται διαχειρίσιμη.
Η αύξηση κεφαλαίου και τα οφέλη για τους μετόχους
Η Citi επισημαίνει ότι η απόφαση της Eurobank να προχωρήσει σε αύξηση μετοχικού κεφαλαίου 750 εκατ. ευρώ δεν ήταν απολύτως αναμενόμενη.
Σύμφωνα με την ανάλυση, η τράπεζα θα μπορούσε να χρηματοδοτήσει την εξαγορά εσωτερικά και να διατηρήσει δείκτη CET1 υψηλότερο από 13%.
Ωστόσο, οι αναλυτές αναγνωρίζουν τη λογική της επιλογής, λαμβάνοντας υπόψη τις αναπτυξιακές προοπτικές της Eurobank, την τρέχουσα αποτίμηση της μετοχής και την πρόθεση της διοίκησης να μη μειώσει το ποσοστό διανομής κερδών προς τους μετόχους.
Με βάση την τρέχουσα χρηματιστηριακή τιμή που χρησιμοποιεί η Citi, η αύξηση κεφαλαίου συνεπάγεται την έκδοση περίπου 156,2 εκατ. νέων μετοχών, αριθμός που αντιστοιχεί στο 4,3% του μέσου αριθμού μετοχών στο τέλος του τρίτου τριμήνου του 2026.
Παρά την επίδραση της έκδοσης νέων μετοχών, η διοίκηση εκτιμά ότι η συναλλαγή θα ενισχύσει τα κέρδη ανά μετοχή κατά περίπου 7%, μετά την πλήρη υλοποίηση των συνεργειών.
Συνέργειες 70 εκατ. ευρώ έως το 2029
Σημαντικό μέρος της επενδυτικής λογικής της εξαγοράς στηρίζεται στις συνέργειες κόστους, οι οποίες αναμένεται να φθάσουν περίπου τα 70 εκατ. ευρώ μετά από φόρους έως το 2029.
Η Citi εκτιμά ότι ο συγκεκριμένος στόχος είναι εφικτός, παρά το γεγονός ότι αντιστοιχεί στο 55% της αυτόνομης βάσης κόστους της Fibank.
Όπως εξηγεί, εάν οι συνέργειες υπολογιστούν επί της συνδυασμένης βάσης κόστους της Postbank και της Fibank, το ποσοστό περιορίζεται στο 23%, καθιστώντας τον στόχο πιο ρεαλιστικό.
Οι αναλυτές εκτιμούν ότι η Eurobank διαθέτει την ικανότητα να υλοποιήσει αποτελεσματικά τη συναλλαγή και να αξιοποιήσει τις οικονομίες κλίμακας που θα προκύψουν από τη συνένωση των δύο τραπεζών.
Ο προβληματισμός για τα μη εξυπηρετούμενα δάνεια
Παρά τη θετική αξιολόγηση της εξαγοράς, η Citi εντοπίζει έναν σημαντικό παράγοντα κινδύνου στην ποιότητα του δανειακού χαρτοφυλακίου της Fibank.
Στο τέλος Σεπτεμβρίου 2026, ο δείκτης μη εξυπηρετούμενων δανείων της βουλγαρικής τράπεζας διαμορφωνόταν στο 5,4%, υψηλότερα από τον μέσο όρο του τραπεζικού συστήματος της χώρας.
Παράλληλα, ο δείκτης κάλυψης των μη εξυπηρετούμενων δανείων από προβλέψεις βρισκόταν στο 43,6%, επίπεδο που η Citi χαρακτηρίζει σχετικά χαμηλό.
Επιπλέον, το κόστος πιστωτικού κινδύνου παραμένει υψηλό. Σύμφωνα με τους υπολογισμούς της Citi, διαμορφώθηκε στις 192 μονάδες βάσης σε ετησιοποιημένη βάση στο εννεάμηνο του 2026, έναντι 199 μονάδων βάσης για το σύνολο του 2025.
Τα στοιχεία αυτά αποτελούν, κατά τους αναλυτές, έναν από τους βασικούς κινδύνους που θα πρέπει να παρακολουθούνται κατά τη διαδικασία ενσωμάτωσης της Fibank στον όμιλο.
Αναβάθμιση προβλέψεων και νέα τιμή-στόχος
Η Citi ενσωματώνει πλέον την εξαγορά της Fibank στο χρηματοοικονομικό της μοντέλο για τη Eurobank, παράλληλα με τη βελτίωση των εκτιμήσεων για την οργανική κερδοφορία, κυρίως λόγω της ισχυρότερης από την αναμενόμενη δυναμικής των καθαρών εσόδων από τόκους.
Ως αποτέλεσμα, αυξάνει τις προβλέψεις της για τα κέρδη ανά μετοχή κατά 2% το 2026, κατά 7% το 2027 και κατά 8% το 2028.
Η αναβάθμιση των εκτιμήσεων οδηγεί στην αύξηση της τιμής-στόχου στα 5,50 ευρώ, από 5,10 ευρώ, παρά το γεγονός ότι οι αναλυτές ανεβάζουν παράλληλα την παραδοχή τους για το κόστος ιδίων κεφαλαίων στο 11,5%, από 11%.
Η αλλαγή αυτή αντανακλά την άνοδο των αποδόσεων των ελληνικών κρατικών ομολόγων τους τελευταίους μήνες και τη συνεχιζόμενη γεωπολιτική αβεβαιότητα.
Διατηρείται η διανομή του 55%, αλλά αλλάζει η σύνθεσή της
Ιδιαίτερη αναφορά κάνει η Citi και στην πολιτική ανταμοιβής των μετόχων της Eurobank.
Η διοίκηση έχει δεσμευθεί να διατηρήσει το συνολικό ποσοστό διανομής κερδών στο 55%, με τους αναλυτές να ενσωματώνουν την ίδια παραδοχή στις προβλέψεις τους για το 2026, το 2027 και το 2028.
Ωστόσο, η Citi αναμένει διαφοροποίηση στη σύνθεση των διανομών, με μικρότερο μέρος να κατευθύνεται σε μερίσματα μετρητών και μεγαλύτερο σε επαναγορές ιδίων μετοχών.
Συγκεκριμένα, προβλέπει ότι το ποσοστό των κερδών που θα διανέμεται ως μέρισμα μετρητών θα διαμορφωθεί στο 35% για το 2026, στο 40% για το 2027 και στο 45% για το 2028, με το υπόλοιπο της συνολικής διανομής να κατευθύνεται σε επαναγορές μετοχών.