Η Γαλλία εξελίσσεται σε μία από τις σημαντικότερες πηγές ανησυχίας για τις ευρωπαϊκές χρηματοπιστωτικές αγορές.
Κι αυτό διότι η πολιτική αβεβαιότητα, οι κοινωνικές αναταραχές και η δυσκολία περιορισμού του δημοσιονομικού ελλείμματος έχουν δημιουργήσει ένα περιβάλλον στο οποίο οι επενδυτές απαιτούν ολοένα υψηλότερες αποδόσεις για να χρηματοδοτήσουν το γαλλικό Δημόσιο.
Το πρόβλημα δεν περιορίζεται πλέον στην πολιτική σκηνή του Παρισιού, καθώς αρχίζει να επηρεάζει τις τράπεζες, τις επιχειρήσεις και την ευρύτερη αγορά ομολόγων της Ευρωζώνης.
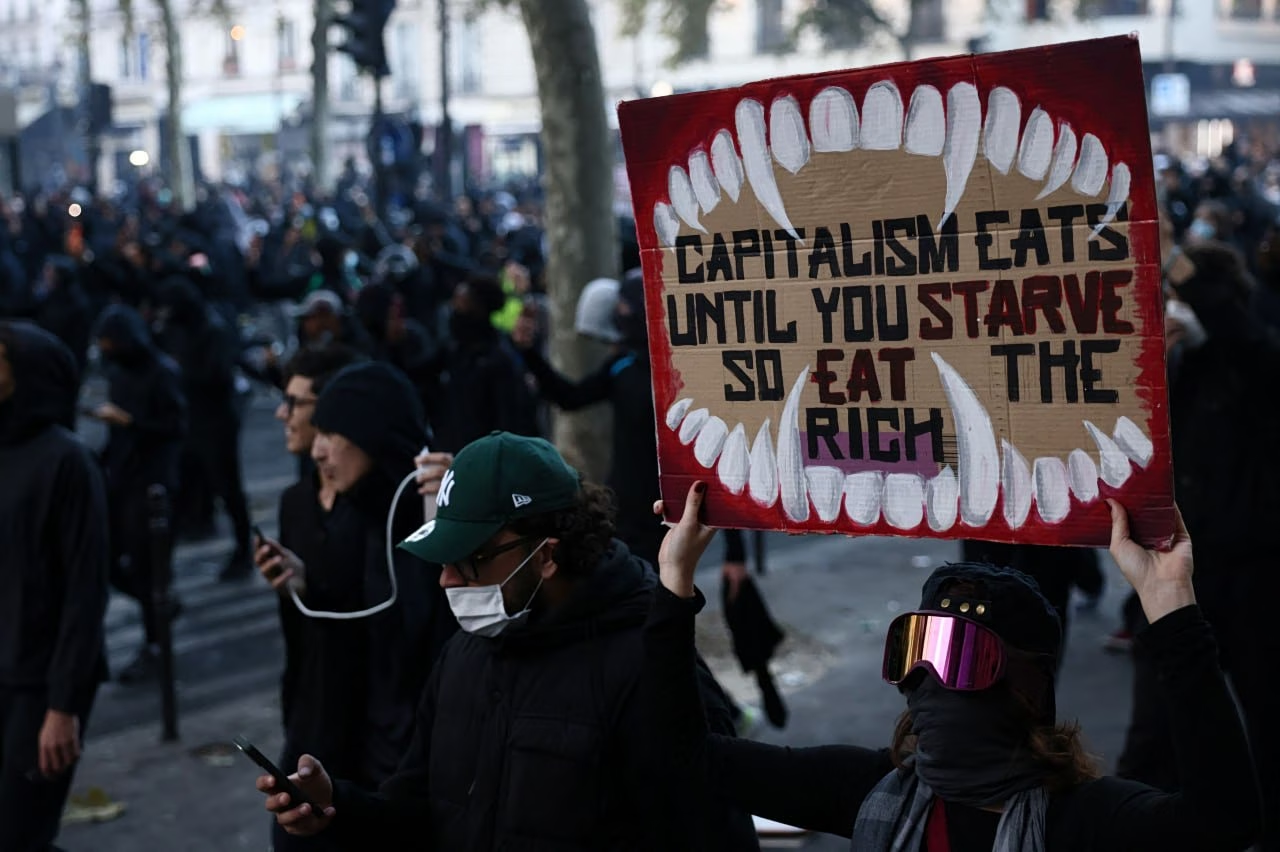
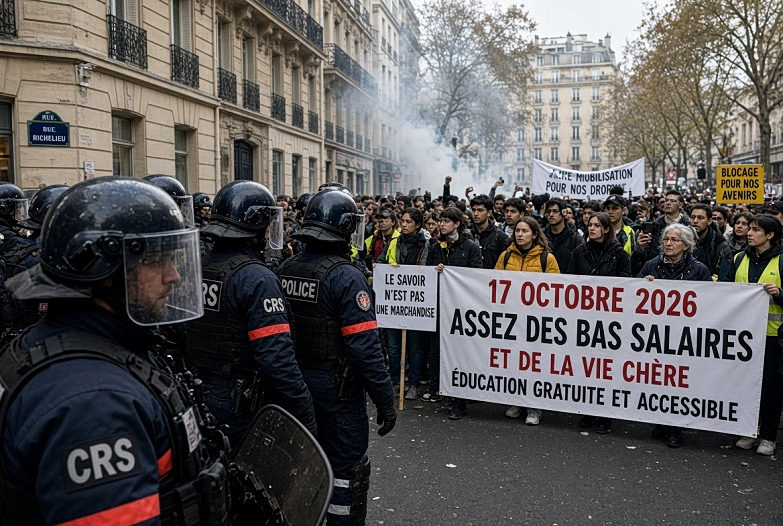
Εξάλλου, οι βίαιες διαδηλώσεις του περασμένου Σαββατοκύριακου επιβάρυναν περαιτέρω το επενδυτικό κλίμα, σε μια ιδιαίτερα ευαίσθητη περίοδο για τη γαλλική οικονομία.
Την ίδια ώρα που η -ασταθής- κυβέρνηση του Σεμπαστιάν Λεκορνί προσπαθεί να εξασφαλίσει την έγκριση του προϋπολογισμού του 2027, χωρίς φυσικά να διαθέτει σταθερή κοινοβουλευτική πλειοψηφία.
Ως εκ τούτου, οι πιέσεις για μεγαλύτερες κοινωνικές δαπάνες συγκρούονται με την ανάγκη περιορισμού του ελλείμματος, ενώ οι προεδρικές εκλογές του 2027 δυσκολεύουν ακόμη περισσότερο την επίτευξη πολιτικών συμβιβασμών.
Η κατάσταση των δημόσιων οικονομικών εξηγεί γιατί οι αγορές αντιδρούν τόσο έντονα.
Το δημοσιονομικό έλλειμμα αναμένεται να διαμορφωθεί στο 5,4% του ΑΕΠ το 2026, υψηλότερα από τον αρχικό στόχο του 5%. Για το 2027 η κυβέρνηση επιδιώκει να το περιορίσει στο 5%, την ώρα που το δημόσιο χρέος προβλέπεται να φθάσει στο 121,7% του ΑΕΠ.
Η συγκεκριμένη πορεία απέχει σημαντικά από τον ευρωπαϊκό στόχο για έλλειμμα κάτω του 3% και περιορίζει τα δημοσιονομικά περιθώρια της χώρας.
Η ως άνω αναφερθείσα αρνητική συνθήκη αποτυπώνεται κυρίως στην αγορά κρατικών ομολόγων.
Ενδεικτικά, η απόδοση του γαλλικού δεκαετούς κινείται κοντά στο 4,9%, επίπεδο που δεν είχε καταγραφεί για περισσότερες από δύο δεκαετίες.
Ακόμη σημαντικότερη είναι η διεύρυνση της διαφοράς απόδοσης έναντι του αντίστοιχου γερμανικού ομολόγου, η οποία προσεγγίζει τις 145 μονάδες βάσης.
Για να γίνει κατανοητή η κρισιμότητα, πριν από τη διάλυση της γαλλικής Εθνοσυνέλευσης το 2024, η διαφορά βρισκόταν περίπου στις ..45 μονάδες.
Αυτό σημαίνει ότι οι επενδυτές απαιτούν σήμερα πολύ μεγαλύτερη (τριπλάσια) πρόσθετη απόδοση για να αναλάβουν τον κίνδυνο της Γαλλίας.
Οίκοθεν νοείται ότι η αύξηση του κόστους δανεισμού αποκτά ιδιαίτερη σημασία για μια οικονομία με δημόσιο χρέος αρκετών τρισεκατομμυρίων ευρώ. Καθώς οι παλαιότερες εκδόσεις αντικαθίστανται σταδιακά από νέες, υψηλότερου επιτοκίου, αυξάνεται και το κόστος εξυπηρέτησης του χρέους, απορροφώντας πόρους που διαφορετικά θα μπορούσαν να κατευθυνθούν σε επενδύσεις ή δημόσιες υπηρεσίες.
Παράλληλα, η αναταραχή έχει περάσει και στον τραπεζικό κλάδο. Επί παραδείγματι, οι μετοχές της BNP Paribas, της Société Générale και της Crédit Agricole δέχονται πιέσεις, καθώς οι επενδυτές ανησυχούν για την έκθεσή τους στο γαλλικό δημόσιο χρέος και για πιθανή αύξηση του κόστους χρηματοδότησής τους. Η άνοδος των αποδόσεων μειώνει την αγοραία αξία των υφιστάμενων ομολόγων και μπορεί να επηρεάσει τη χρηματοοικονομική θέση των κατόχων τους, ανάλογα με τον τρόπο διακράτησης και λογιστικής αποτίμησης.
Προφανώς, η πίεση επεκτείνεται και στις μη τραπεζικές εισηγμένες, διότι όταν αυξάνεται το κόστος δανεισμού του κράτους, συνήθως επιβαρύνεται και η χρηματοδότηση του ιδιωτικού τομέα. Μοιραία, οι επιχειρήσεις καλούνται να αναχρηματοδοτήσουν υποχρεώσεις με υψηλότερα επιτόκια, γεγονός που περιορίζει τις ελεύθερες ταμειακές ροές και καθιστά ακριβότερες τις νέες επενδύσεις. Το πρόβλημα γίνεται εντονότερο για εταιρείες με υψηλό δανεισμό, χαμηλά περιθώρια κέρδους και σημαντικές ανάγκες αναχρηματοδότησης.
Η αβεβαιότητα έχει επηρεάσει και το ευρώ, καθώς οι επενδυτές επανεξετάζουν τον πολιτικό και δημοσιονομικό κίνδυνο της δεύτερης μεγαλύτερης οικονομίας της Ευρωζώνης, με την ισοτιμία του ευρωπαΪκού νομίσματος έναντι του αμερικανικού να καταγράφει χαμηλά έτους, γύρω από τα 1,12 δολάρια ανά ευρώ.
Ιδιαίτερο ενδιαφέρον παρουσιάζει η στάση της Ευρωπαϊκής Κεντρικής Τράπεζας. Η Κριστίν Λαγκάρντ έχει καταστήσει σαφές ότι η αντιμετώπιση των δημοσιονομικών προβλημάτων της Γαλλίας αποτελεί πρωτίστως ευθύνη της ίδιας της χώρας. Η ΕΚΤ διαθέτει εργαλεία αντιμετώπισης σοβαρών διαταραχών στις αγορές ομολόγων, όμως αυτά δεν υποκαθιστούν μια αξιόπιστη δημοσιονομική πολιτική.
Η Γαλλία εξακολουθεί να διαθέτει μεγάλη και διαφοροποιημένη οικονομία, ισχυρούς χρηματοπιστωτικούς οργανισμούς και πρόσβαση στις διεθνείς αγορές. Η σημερινή πίεση δεν ισοδυναμεί με αδυναμία χρηματοδότησης του Δημοσίου. Αποτελεί όμως σαφή προειδοποίηση ότι η ανοχή των επενδυτών στα υψηλά ελλείμματα έχει περιοριστεί.
Το σημαντικότερο ζήτημα για τις αγορές είναι πλέον η δυνατότητα της Γαλλίας να σταθεροποιήσει το χρέος της χωρίς να επιβαρύνει περαιτέρω την ανάπτυξη.
Όσο παραμένει αβέβαιη η δημοσιονομική προσαρμογή, τόσο μεγαλύτερος θα είναι ο κίνδυνος διατήρησης υψηλών αποδόσεων στα ομόλογα και μετάδοσης της πίεσης στο υπόλοιπο ευρωπαϊκό χρηματοπιστωτικό σύστημα.