Χιλιάδες ακίνητα περιλαμβάνονται σε τραπεζικά και επενδυτικά χαρτοφυλάκια, χωρίς ενιαία καταγραφή για το πόσα είναι κατοικίες και πόσα μπορούν να διατεθούν άμεσα. Νεότερη μελέτη της BluPeak Estate Analytics αναδεικνύει τα εμπόδια στην αξιοποίησή τους και προτείνει παρεμβάσεις για την ενίσχυση της προσιτής στέγης.
Τα ακίνητα που κατέχουν τράπεζες και επενδυτικά σχήματα, καθώς και εκείνα που βρίσκονται υπό τη διαχείριση εταιρειών διαχείρισης απαιτήσεων, αποτελούν δυνητική πηγή πρόσθετης προσφοράς κατοικιών στην ελληνική αγορά. Η δυνατότητα αξιοποίησής τους αποκτά ιδιαίτερη σημασία σε μια περίοδο κατά την οποία το κόστος στέγασης επιβαρύνει τα νοικοκυριά και η αναζήτηση προσιτού σπιτιού δυσκολεύει.
Ωστόσο, ανάμεσα στην καταγραφή ενός ακινήτου σε ένα χαρτοφυλάκιο και στην πραγματική διάθεσή του μεσολαβούν συχνά νομικές εκκρεμότητες, τεχνικά προβλήματα, ανάγκες επισκευών και διαδικασίες τακτοποίησης τίτλων. Παράλληλα, δεν υπάρχει ενιαία δημόσια απογραφή που να αποτυπώνει πόσα από αυτά τα ακίνητα είναι κατοικίες, ποιος έχει την κυριότητά τους και ποια είναι διαθέσιμα για πώληση ή μίσθωση.
Αυτή την εικόνα αναδεικνύει η μελέτη της BluPeak Estate Analytics. Η ανάλυση εξετάζει τη σύνδεση του τραπεζικού και επενδυτικού αποθέματος με τη στεγαστική κρίση και προτείνει καταγραφή ανά ακίνητο, επιτάχυνση της προετοιμασίας του για αξιοποίηση και ανάπτυξη μακροχρόνιων προσιτών μισθώσεων.
Πόσα ακίνητα εμφανίζονται στα χαρτοφυλάκια
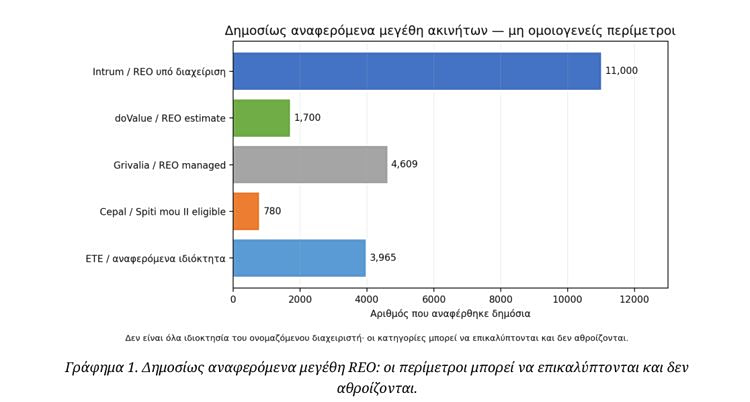
Η μελέτη συγκεντρώνει δημόσιες εταιρικές αναφορές και δημοσιευμένες εκτιμήσεις, υπογραμμίζοντας ότι αφορούν διαφορετικές ημερομηνίες και κατηγορίες περιουσίας. Συνεπώς, οι αριθμοί δεν μπορούν να αθροιστούν ώστε να προκύψει ένα ασφαλές συνολικό μέγεθος κατοικιών τραπεζών και funds.
Για την Εθνική Τράπεζα παρατίθενται περίπου 3.965–4.000 ακίνητα, με περίπου 1.840–1.850 ώριμα προς πώληση, βάσει στοιχείων τέλους 2024. Για την Πειραιώς αναφέρεται λογιστική αξία ανακτηθέντων ακινήτων περίπου 1,344 δισ. ευρώ στις 31 Δεκεμβρίου 2024. Η αξία αυτή δεν μετατρέπεται αυτομάτως σε αριθμό κατοικιών.
Στην περίμετρο διαχείρισης ανακτηθέντων ακινήτων από μη εξυπηρετούμενες οφειλές (REO) της Intrum περιλαμβάνεται δημοσιευμένη εκτίμηση του 2025 για περίπου 11.000 ακίνητα, από τα οποία περίπου 5.000 κατοικίες. Για τη doValue και την Altamira παρατίθεται αναφορά Οκτωβρίου 2025 για περίπου 1.700 REO, 1.300 κατοικίες και 200 άμεσα ώριμα ακίνητα. Η Grivalia εμφανίζεται με εταιρική αναφορά σε 4.609 REO υπό διαχείριση, αξίας περίπου 652,6 εκατ. ευρώ.
Κρίσιμη είναι η διάκριση ανάμεσα στον ιδιοκτήτη και τον διαχειριστή. Μια εταιρεία διαχείρισης απαιτήσεων μπορεί να χειρίζεται δάνεια και ακίνητα για λογαριασμό τρίτων, χωρίς να έχει την κυριότητά τους. Αντίστοιχα, η αγορά ενός δανειακού χαρτοφυλακίου από επενδυτικό σχήμα δεν συνεπάγεται αυτόματη απόκτηση των κατοικιών που συνδέονται με τα δάνεια.
Η ιδιοκτησία κάθε ακινήτου πρέπει να προκύπτει από τον τίτλο και τις κτηματολογικές εγγραφές. Ο χαρακτηρισμός «ακίνητα των funds» χρειάζεται επομένως συγκεκριμένη τεκμηρίωση ανά περίπτωση.
Πώς συνδέονται με τη στεγαστική κρίση
H παραμονή κατοικιών εκτός αγοράς μπορεί να περιορίζει την προσφορά σε περιοχές με ισχυρή ζήτηση. Για να εκτιμηθεί όμως η πραγματική επίδραση των τραπεζικών και επενδυτικών χαρτοφυλακίων, πρέπει να διαχωριστούν τα άμεσα κατοικήσιμα ακίνητα από όσα είναι μισθωμένα, κατειλημμένα, τεχνικά ακατάλληλα ή εμπλέκονται σε δικαστικές διαφορές.
Η μελέτη δεν θεωρεί αποδεδειγμένο ότι όλα τα ακίνητα παραμένουν σκόπιμα κλειστά ή ότι το συγκεκριμένο απόθεμα ευθύνεται για το σύνολο της αύξησης των τιμών. Θέτει, ωστόσο, το ερώτημα πόσα κατοικήσιμα ακίνητα παραμένουν αδιάθετα χωρίς αντικειμενικό εμπόδιο και για πόσο χρόνο.
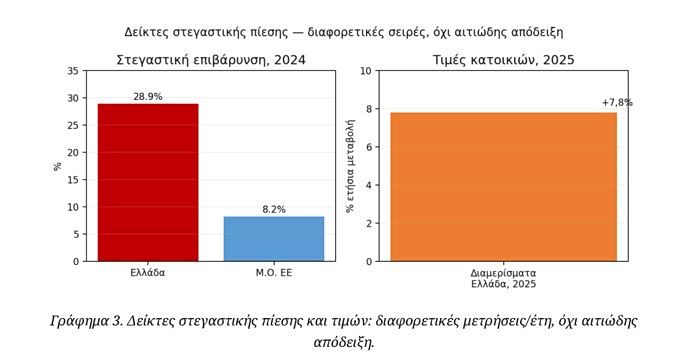
Σύμφωνα με τα στοιχεία της Eurostat για το 2024 που παρατίθενται στην έκθεση, ο σχετικός δείκτης στην Ελλάδα διαμορφώνεται σε 28,9%, έναντι 8,2% στην Ευρωπαϊκή Ένωση. Αφορά τον πληθυσμό που ζει σε νοικοκυριά με δαπάνες στέγασης πάνω από το 40% του διαθέσιμου εισοδήματος. Παράλληλα, η έκθεση παραθέτει αύξηση 7,8% στις τιμές διαμερισμάτων το 2025. Τα μεγέθη περιγράφουν τη στεγαστική πίεση, χωρίς να αποδεικνύουν αιτιώδη σύνδεση με συγκεκριμένους ιδιοκτήτες ή χαρτοφυλάκια.
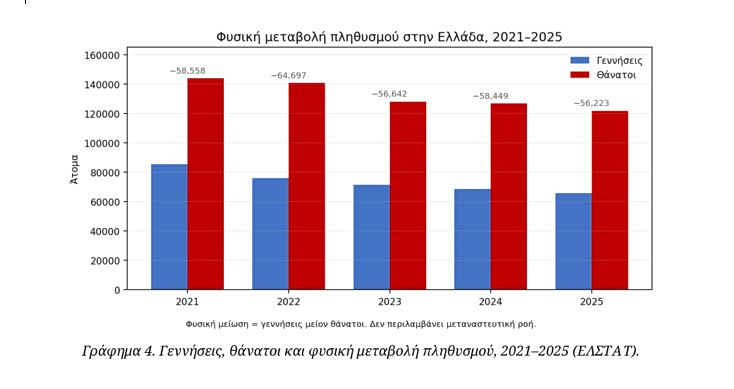
Η μελέτη εξετάζει επίσης τη δημογραφική μεταβολή. Το 2025 παραθέτει 65.618 γεννήσεις και 121.841 θανάτους, με φυσική μείωση 56.223 ανθρώπων.
Η συρρίκνωση του πληθυσμού μπορεί να συνυπάρχει με αυξημένη στεγαστική ζήτηση σε πόλεις και με κατακερματισμό της ιδιοκτησίας μέσω κληρονομικής διαδοχής.
Η σύνδεση με το Σπίτι μου ΙΙ
Μέρος του διαθέσιμου αποθέματος μπορεί να διοχετευθεί σε αγοραστές μέσω προγραμμάτων πρώτης κατοικίας. Χαρακτηριστική είναι η συνεργασία Cepal και Attica Bank για την προώθηση έως 780 ακινήτων από τα χαρτοφυλάκια Orion X, Galaxy II και Cosmos, με 150 αρχικά διαθέσιμα.
Η συγκεκριμένη πρωτοβουλία δείχνει έναν μηχανισμό σύνδεσης των χαρτοφυλακίων με τη στεγαστική ζήτηση. Δεν τεκμηριώνει ότι πωλήθηκαν όλα τα ακίνητα ή ότι ανήκαν στη διαχειρίστρια εταιρεία.
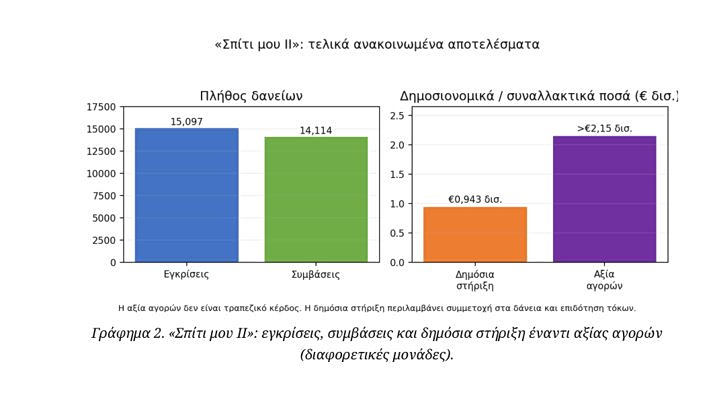
Στην αποτίμηση του «Σπίτι μου ΙΙ» που παραθέτει η έκθεση, με ημερομηνία 31 Αυγούστου 2026, καταγράφονται 15.097 εγκρίσεις και 14.114 συμβάσεις, με συμβασιοποιημένα δάνεια περίπου 1,54 δισ. ευρώ. Η συνολική δημόσια στήριξη αναφέρεται σε 943,2 εκατ. ευρώ και η αξία των αγορών κατοικιών σε περισσότερα από 2,15 δισ. ευρώ.
Η αξία των αγορών αποτελεί συναλλακτικό μέγεθος και δεν ταυτίζεται με τραπεζικό κέρδος. Επιπλέον, τα προγράμματα χρηματοδότησης αγοράς πρώτης κατοικίας δεν δημιουργούν από μόνα τους απόθεμα κοινωνικής ή προσιτής ενοικιαζόμενης στέγης. Για τα νοικοκυριά που δεν διαθέτουν προκαταβολή ή δεν μπορούν να περάσουν τον πιστοληπτικό έλεγχο, η μελέτη προτείνει πρόσθετες λύσεις μακροχρόνιας μίσθωσης.
Οι προτάσεις για να επιστρέψουν σπίτια στην αγορά
Η ενεργοποίηση του αποθέματος προτείνεται να ξεκινήσει από κατοικίες με καθαρούς τίτλους, χωρίς ενεργές μισθώσεις και με δυνατότητα άμεσης κατοίκησης σε περιοχές τεκμηριωμένης ανάγκης. Ακολουθούν ακίνητα που απαιτούν περιορισμένες επισκευές και, στη συνέχεια, εκείνα με σοβαρότερες εκκρεμότητες.
Οι προτάσεις περιλαμβάνουν μακροχρόνια προσιτή μίσθωση μέσω ενδιάμεσου φορέα, με εγγυημένο μίσθωμα για τον ιδιοκτήτη και ελεγχόμενο κόστος για τον ενοικιαστή. Προβλέπουν επίσης διαφανείς πωλήσεις σε νοικοκυριά, ανακαινίσεις με δεσμευτική διάρκεια μίσθωσης και ανάπτυξη κοινωνικής ή δημοτικής κατοικίας. Ξεχωριστό πεδίο αποτελούν οι κατοικίες εργαζομένων σε νησιά και απομακρυσμένες περιοχές, για την υποστήριξη της στελέχωσης σχολείων, νοσοκομείων και υπηρεσιών.
Σύμφωνα με την παρουσίαση που περιλαμβάνεται στη μελέτη, η BluPeak Estate Analytics μπορεί να υποστηρίξει τεχνικά αυτή τη διαδικασία μέσω ψηφιακής απογραφής, αντιστοίχισης ΑΤΑΚ και ΚΑΕΚ, διασταύρωσης τίτλων και γεωχωρικής αποτύπωσης.
Η αξιολόγηση των παρεμβάσεων προτείνεται να βασίζεται στις πρόσθετες κατοικίες που πράγματι κατοικήθηκαν, στο κόστος ενεργοποίησής τους και στη διάρκεια για την οποία παρέμειναν προσιτές. Έτσι μπορεί να αποτιμηθεί ουσιαστικά η συμβολή των ακινήτων τραπεζών και επενδυτικών σχημάτων στην αντιμετώπιση της στεγαστικής κρίσης.