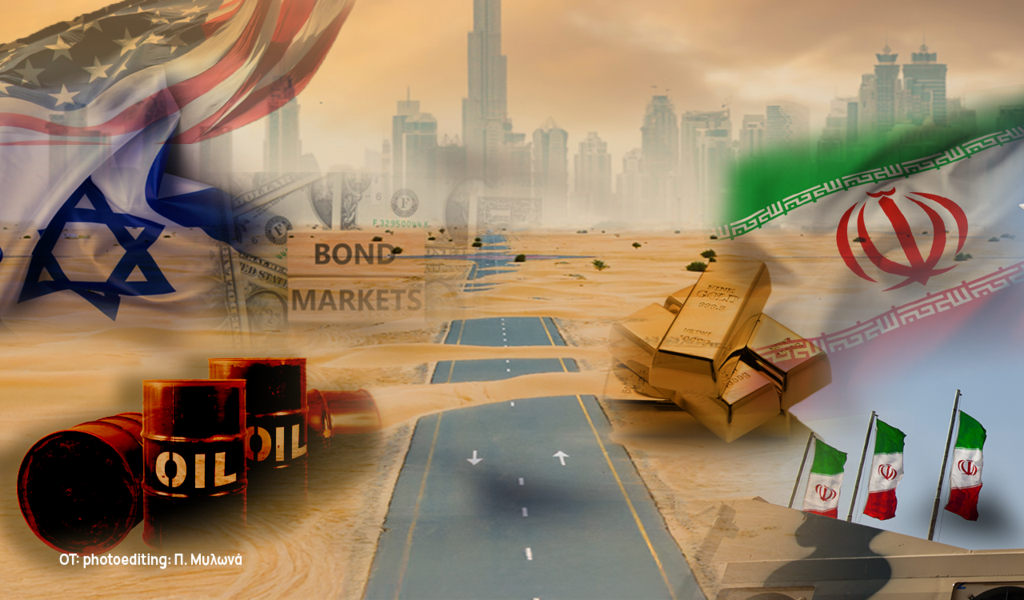

Ο πόλεμος του Ιράν ανέδειξε ένα καινούριο εγχειρίδιο επενδύσεων σύμφωνα με το οποίο τα ομόλογα δεν λειτούργησαν ως το παραδοσιακό ασφαλές καταφύγιο, καθώς η εκτόξευση των τιμών ενέργειας αναζωπύρωσε τις πληθωριστικές πιέσεις.
Οι επενδυτές είχαν λοιπόν μια ασφαλή πρόβλεψη ότι η άνοδος της τιμής του πετρελαίου θα οδηγούσε σε άνοδο των αποδόσεων των ομολόγων.
Ωστόσο αυτή η συσχέτιση έχει πλέον διαρραγεί καθώς η ανησυχία πλέον έχει περάσει στην πλευρά της ανάπτυξης και λιγότερο στις πληθωριστικές πιέσεις.
Και φυσικά δεν πέρασε απαρατήρητη από την πρόεδρο της Federal Reserve, Κέβιν Γουόρς. Στην πρόσφατη συνέντευξη Τύπου, που ακολούθησε την απόφαση της κεντρικής τράπεζας να διατηρήσει αμετάβλητα τα επιτόκια, είπε χαρακτηριστικά: «έχουμε δει τις τιμές του πετρελαίου να συνεχίζουν την ανοδική τους πορεία, κυρίως λόγω γεωπολιτικών εξελίξεων.Τι συνέβη όμως; Τα επιτόκια [σ.σ. οι αποδόσεις των ομολόγων] πήραν την κατιούσα».
Οι τιμές του αργού πετρελαίου Brent και οι αποδόσεις των 10ετών αμερικανικών κρατικών ομολόγων σημείωσαν ταυτόχρονη, απότομη άνοδο όταν οι ΗΠΑ και το Ισραήλ επιτέθηκαν στο Ιράν, ενώ η μεταξύ τους συσχέτιση παρέμεινε ισχυρή μέχρι να κορυφωθεί στις 15 Σεπτεμβρίου.
Έκτοτε η τάση έχει αντιστραφεί, με το επιτόκιο να καταγράφει αρνητική τιμή τον περασμένο μήνα για πρώτη φορά από την έναρξη της σύγκρουσης. Παρόμοιες τάσεις έχουν παρατηρηθεί στα κρατικά ομόλογα της Γερμανίας και του Ηνωμένου Βασιλείου.
Η ζυγαριά της ανησυχίας «γέρνει» προς την ανάπτυξη
Η τρέχουσα συγκυρία ενισχύει την ελκυστικότητα των ομολόγων, παρά τον κίνδυνο κλιμάκωσης της σύγκρουσης, η οποία θα μπορούσε να οδηγήσει σε νέα εκτίναξη των τιμών του πετρελαίου. Οι επενδυτές εκτιμούν ότι τα επιτόκια δεν μπορούν να αυξηθούν πολύ περισσότερο, δεδομένης της οικονομικής ζημίας που προκαλείται ήδη από το ενεργειακό σοκ και το υψηλότερο κόστος δανεισμού.
«Στο τρέχον περιβάλλον, όσο ανεβαίνουν οι τιμές του πετρελαίου, τόσο υποχωρούν οι αποδόσεις των ομολόγων, κάτι που μπορεί να φαντάζει παράδοξο, αλλά στην πραγματικότητα αυτό συμβαίνει. Ο λόγος είναι ότι τα τρέχοντα επίπεδα των αποδόσεων λειτουργούν ανασταλτικά για την ανάπτυξη» εξηγεί στο Bloomberg η Megum Muhic, στρατηγικός αναλυτής αγορών σταθερού εισοδήματος στη Royal Bank of Canada. «Η αγορά στέλνει το μήνυμα ότι οι κεντρικές τράπεζες δεν θα πρέπει να είναι τόσο επιθετικές στη σύσφιγξη της νομισματικής τους πολιτικής».
Παρόλο που η οικονομική ανάπτυξη έχει αποδειχθεί ανθεκτική παρά τα υψηλότερα επιτόκια, εντείνονται οι ανησυχίες σχετικά με την ικανότητα των εταιρειών τεχνολογίας να παράγουν επαρκή έσοδα, ώστε να δικαιολογήσουν τον δανεισμό τεράστιων ποσών για επενδύσεις στην τεχνητή νοημοσύνη.
«Η αγορά αρχίζει να ανησυχεί όλο και περισσότερο για τους παράγοντες που τροφοδοτούν την ανάπτυξη» υπογραμμίζει ο Guillermo Felices, στρατηγικός αναλυτής επενδύσεων στην PGIM Credit. «Σε ένα περιβάλλον όπου η Fed εφαρμόζει περιοριστική πολιτική και την ίδια στιγμή πραγματοποιούνται τεράστιες επενδύσεις,τόσο από τους παρόχους υποδομών κλίμακας cloud (hyperscalers) όσο και από άλλους παίκτες στο οικοσύστημα της τεχνητής νοημοσύνης, πρέπει να αρχίσεις να σκέφτεσαι αυτόν τον ακραίο κίνδυνο (tail risk). Τι θα συμβεί αν τα πράγματα δεν εξελιχθούν όπως αναμένεται;»
Ο όρος tail risk (ακραίος κίνδυνος) αναφέρεται στην πιθανότητα να συμβεί ένα εξαιρετικά σπάνιο αλλά καταστροφικό γεγονός στις αγορές.
Καθεστώς «ασφαλούς καταφυγίου»
Μια παρόμοια μεταβολή έχει σημειωθεί στη σχέση μεταξύ μετοχών και ομολόγων. Καθώς οι ανησυχίες γύρω από την τεχνητή νοημοσύνη έχουν προκαλέσει αναταράξεις στις μετοχές, οι αποδόσεις των κρατικών ομολόγων έχουν κινηθεί ανοδικά. Η κίνηση ερμηνεύεται ως μια ένδειξη ότι ανακτούν το καθεστώς του ασφαλούς καταφυγίου που είχε χαθεί κατά τη διάρκεια της σύγκρουσης ΗΠΑ- Ιράν.
Φυσικά οι τιμές των ομολόγων εξακολουθούν να αντιδρούν στις διακυμάνσεις των τιμών του πετρελαίου. Η υποχώρηση κατά 7% και πλέον στο Brent πυροδότησε άνοδο των τιμών των ομολόγων τη Δευτέρα. Ωστόσο, ο αντίκτυπος αναμένεται να είναι περιορισμένος, δεδομένου ότι υπάρχουν ελάχιστα περιθώρια για σημαντικές μεταβολές των επιτοκίων προς οποιαδήποτε κατεύθυνση, χωρίς να ελλοχεύει ο κίνδυνος ύφεσης ή αναζωπύρωσης του πληθωρισμού.
«Όπως ακριβώς οι κεντρικοί τραπεζίτες δεν έσπευσαν να αυξήσουν τα επιτόκια όταν οι τιμές της ενέργειας σημείωναν άνοδο, έτσι δεν πρόκειται να βιαστούν ιδιαίτερα να τα μειώσουν τώρα που οι τιμές υποχωρούν» σημειώνει η Evelyne Gomez-Liechti, στρατηγικός αναλυτής πολλαπλών κατηγοριών ενεργητικού (multi-asset strategist) στη Mizuho.
Παρόλα αυτά, η μεταβολή στη συσχέτιση μεταξύ πετρελαίου και ομολόγων καθιστά τα κρατικά ομόλογα (Treasuries) πιο ελκυστικά για τους επενδυτές που αναζητούν προστασία από μια εξασθενούσα οικονομία.
«Το γεγονός ότι έχει σημειωθεί μια μικρή μεταβολή στη συσχέτιση με τα περιουσιακά στοιχεία υψηλού κινδύνου (risk assets) είναι θετικό», ανέφερε ο Brendan Murphy, επικεφαλής του τμήματος σταθερού εισοδήματος για τη Βόρεια Αμερική στην Insight Investment. «Τα κρατικά ομόλογα έχουν αρχίσει να συμπεριφέρονται περισσότερο ως επενδυτικό καταφύγιο (flight-to-quality asset)».