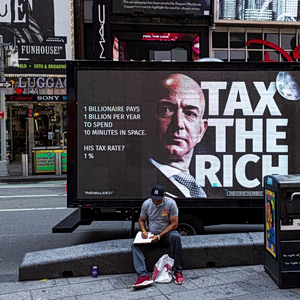

Η συζήτηση για την επιβολή φόρου στον καθαρό πλούτο των πολύ εύπορων νοικοκυριών έχει πλέον ωριμάσει διεθνώς, ξεφεύγοντας από τα στενά όρια της ακαδημαϊκής θεωρίας. Βασίζεται στην ανάγκη για ένα πιο δίκαιο φορολογικό σύστημα που θα αμβλύνει τις συνεχώς διευρυνόμενες ανισότητες. Ακόμη και από τους πιο συστημικούς διεθνείς οργανισμούς και φορείς (ΔΝΤ, ΟΟΣΑ, Ευρωπαϊκή Επιτροπή) εξετάζονται πλέον ανοιχτά τρόποι αποτελεσματικότερης φορολόγησης του ακραίου πλούτου, ο οποίος συχνά δεν φορολογείται επαρκώς.
Χαρακτηριστικό παράδειγμα αποτελεί η Ελλάδα, όπου ο ΕΝΦΙΑ επιβαρύνει κυρίως τη μεσαία τάξη, ενώ τα μερίσματα των ισχυρότερων οικονομικά στρωμάτων υπόκεινται σε έναν εξαιρετικά χαμηλό αυτοτελή συντελεστή 5%, γεγονός που αναδεικνύει την ανάγκη για σημαντικές μεταρρυθμίσεις με γνώμονα την κοινωνική δικαιοσύνη και συνοχή. Η εφαρμογή ενός τέτοιου μέτρου συνοδεύεται από έντονη πολιτική και οικονομική αντιπαράθεση, με ισχυρά επιχειρήματα και από τις δύο πλευρές.
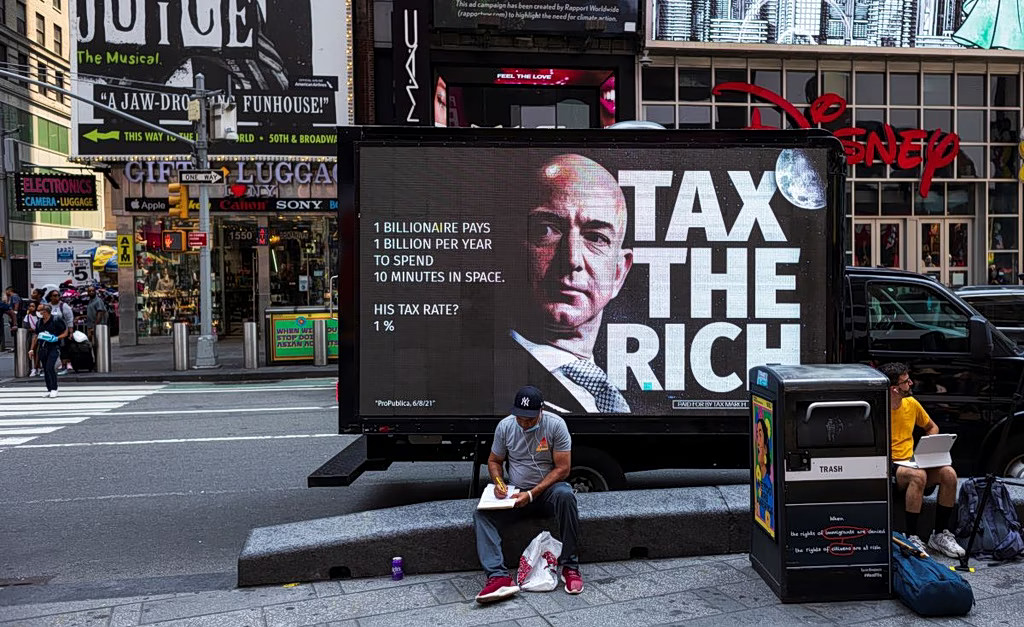
Οι υποστηρικτές του φόρου στον μεγάλο πλούτο τονίζουν ότι μπορεί να περιορίσει τις ανισότητες και να χρηματοδοτήσει κρίσιμες κοινωνικές, αναπτυξιακές ή περιβαλλοντικές πολιτικές, όπως είναι η αντιμετώπιση της κλιματικής αλλαγής, χωρίς να επιβαρυνθούν τα λιγότερο εύπορα κοινωνικά στρώματα και η μισθωτή εργασία.
Αντίθετα, οι επικριτές προειδοποιούν κυρίως για τον κίνδυνο φυγής κεφαλαίων και μεταφοράς της φορολογικής κατοικίας των υπερπλουσίων σε πιο ανταγωνιστικές αγορές, γεγονός που θα στερούσε από την οικονομία πολύτιμα φορολογικά έσοδα.
Πέρα από τη θεωρητική διαμάχη, οι πρακτικές δυσκολίες εφαρμογής ενός τέτοιου μέτρου στο σημερινό διεθνοποιημένο οικονομικό περιβάλλον είναι πράγματι σημαντικές. Η αποτίμηση της πραγματικής αξίας των περιουσιακών στοιχείων (όπως οι μη εισηγμένες εταιρείες) δεν είναι εύκολη υπόθεση και ίσως ενέχει κινδύνους για την ασφάλεια δικαίου. Παράλληλα, ο εντοπισμός του πλουσιότερου, π.χ., 1% απαιτεί τη δημιουργία ενός ολοκληρωμένου περιουσιολογίου με ενιαία καταγραφή όλων των εγχώριων και διεθνών περιουσιακών στοιχείων των νοικοκυριών (ακίνητα, καταθέσεις, μετοχές, μερίδια αμοιβαίων καφαλαίων κ.ά.), καθώς και έναν ισχυρό ελεγκτικό μηχανισμό. Συνεπώς, η επιβολή φόρου στον καθαρό πλούτο των πολύ εύπορων νοικοκυριών δεν είναι απλή υπόθεση. Ακόμα και εκείνοι που εισηγούνται έναν τέτοιο φόρο σε παγκόσμιο επίπεδο, όπως οι γνωστοί οικονομολόγοι Τομά Πικετί και Γκαμπριέλ Ζουκμάν, αναγνωρίζουν πολλές δυσκολίες στην επιβολή του.
Παρά τις δυσκολίες αυτές και τις εύλογες ανησυχίες για τη φυγή κεφαλαίων, η μεγάλη ανάγκη για κοινωνική δικαιοσύνη και συνοχή δεν ακυρώνει την όποια προσπάθεια για τη σταδιακή εφαρμογή ενός τέτοιου μέτρου. Είναι βέβαιο ότι η φορολόγηση του μεγάλου πλούτου θα είχε καλύτερα αποτελέσματα εάν εφαρμοζόταν ταυτόχρονα σε ένα ευρύτερο σύνολο χωρών ή ακόμη και σε παγκόσμιο επίπεδο, εξαλείφοντας έτσι το μειονέκτημα της φυγής κεφαλαίων.
Ωστόσο, η διεθνής αυτή πρόκληση δεν πρέπει να λειτουργήσει ως δικαιολογία για συνεχή αναβολή και αδράνεια. Φαίνεται ότι πλέον αξίζει τον κόπο να ξεκινήσει σταδιακά αυτή η προσπάθεια ακόμα και σε εθνικό επίπεδο, θεσπίζοντας προσεκτικά εξειδικευμένους κανόνες, με τελικό στόχο ένα πιο δίκαιο φορολογικό σύστημα για όλους.
*Ο κ. Θεόδωρος Μητράκος είναι οικονομολόγος, πρώην υποδιοικητής της Τράπεζας της Ελλάδος.
ΕΝΤΥΠΗ ΕΚΔΟΣΗ ΟΙΚΟΝΟΜΙΚΟΣ ΤΑΧΥΔΡΟΜΟΣ (ΟΤ) – ΤΟ ΒΗΜΑ ΤΗΣ ΚΥΡΙΑΚΗΣ