

Στα 6,45 ευρώ, από 6,30 ευρώ προηγουμένως, αυξάνει την τιμή-στόχο για την Eurobank η JP Morgan, ενσωματώνοντας στις προβλέψεις της την εξαγορά της βουλγαρικής Fibank και την αύξηση μετοχικού κεφαλαίου ύψους 750 εκατ. ευρώ.
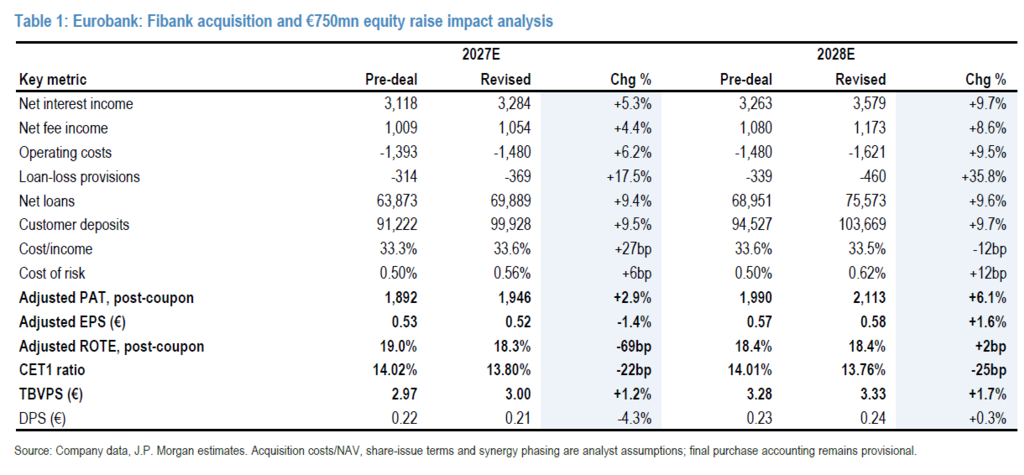
Η JP Morgan αναθεωρεί ανοδικά τις προβλέψεις της για τα προσαρμοσμένα καθαρά κέρδη μετά τις πληρωμές κουπονιών, κατά 2,9% για το 2027 και 6,1% για το 2028, στα 1,95 δισ. και 2,11 δισ. ευρώ αντίστοιχα
Οι αναλυτές διατηρούν τη σύσταση Overweight, βλέποντας περιθώριο ανόδου 38% για τη μετοχή, ενώ εκτιμούν ότι η συναλλαγή θα ενισχύσει σταδιακά την κερδοφορία του ομίλου, με μεγαλύτερα οφέλη από το 2028 και μετά.
Η JP Morgan αναθεωρεί ανοδικά τις προβλέψεις της για τα προσαρμοσμένα καθαρά κέρδη μετά τις πληρωμές κουπονιών, κατά 2,9% για το 2027 και 6,1% για το 2028, στα 1,95 δισ. και 2,11 δισ. ευρώ αντίστοιχα. Ωστόσο, η έκδοση 155,6 εκατ. νέων μετοχών για τη χρηματοδότηση της εξαγοράς περιορίζει το όφελος σε επίπεδο κερδών ανά μετοχή. Έτσι, οι εκτιμήσεις για τα προσαρμοσμένα EPS μειώνονται κατά 1,4% για το 2027, στα 0,52 ευρώ, αλλά αυξάνονται κατά 1,6% για το 2028, στα 0,58 ευρώ.
Γιατί η JP Morgan βλέπει μεγαλύτερα οφέλη μετά το 2028
Η JP Morgan υιοθετεί συντηρητικές παραδοχές για τη συνεισφορά της Fibank, θεωρώντας ότι τα οικονομικά οφέλη της εξαγοράς θα εμφανιστούν σταδιακά, καθώς θα ολοκληρώνεται η ενσωμάτωση της βουλγαρικής τράπεζας.
Ειδικότερα, υποθέτει ότι η Eurobank θα αποκτήσει τον έλεγχο της Fibank στις 30 Ιουνίου 2027, με αρχικό ποσοστό συμμετοχής 65%, το οποίο θα αυξηθεί στο 83% στις 30 Σεπτεμβρίου 2027, μετά τη συμμετοχή της Bulgarian Development Bank στη δημόσια πρόταση.
Σε αυτή τη φάση, οι αναλυτές δεν υποθέτουν ότι οι υπόλοιποι μέτοχοι μειοψηφίας θα συμμετάσχουν στη διαδικασία. Με βάση το συγκεκριμένο σενάριο, το συνολικό τίμημα για την απόκτηση του 83% υπολογίζεται στα 832 εκατ. ευρώ.
Η JP Morgan εκτιμά ότι η πραγματική συμμετοχή της Fibank στα ετήσια αποτελέσματα της Eurobank θα αντιστοιχεί σε 37% το 2027 και 83% το 2028, λόγω του χρονοδιαγράμματος ολοκλήρωσης της συναλλαγής.
Παράλληλα, ενσωματώνει συνέργειες κόστους μετά από φόρους μόλις 35 εκατ. ευρώ το 2028, έναντι στόχου της διοίκησης για περισσότερα από 70 εκατ. ευρώ έως το 2029.
Δεν περιλαμβάνει επίσης συνέργειες εσόδων ούτε υποθέτει εξομάλυνση του κόστους πιστωτικού κινδύνου της Fibank.
Με αυτές τις παραδοχές, η εξαγορά αναμένεται να ενισχύσει τα κέρδη ανά μετοχή της Eurobank κατά 1,6% το 2028. Η JP Morgan εκτιμά ότι το όφελος θα μπορούσε να αυξηθεί περαιτέρω το 2029, χρονιά που δεν περιλαμβάνεται ακόμη στον ορίζοντα των προβλέψεών της.
Υπενθυμίζει, μάλιστα, ότι η διοίκηση της Eurobank έχει θέσει ως σημείο αναφοράς την ενίσχυση των κερδών ανά μετοχή κατά περίπου 7%, όταν θα έχει ολοκληρωθεί η εξαγορά και θα έχουν αποτυπωθεί πλήρως οι συνέργειες.
Τα κέρδη της Fibank και η επίδραση στον ισολογισμό
Σύμφωνα με το μοντέλο της JP Morgan, η Fibank αναμένεται να εμφανίσει αυτοτελή καθαρά κέρδη προ συνεργειών ύψους 116 εκατ. ευρώ τόσο το 2027 όσο και το 2028.
Οι προβλέψεις βασίζονται στα δημοσιευμένα οικονομικά στοιχεία του εννεαμήνου του 2026, με τους αναλυτές να διατηρούν αυξημένες παραδοχές για το κόστος πιστωτικού κινδύνου.
Η ενσωμάτωση της Fibank εκτιμάται ότι θα αυξήσει τα καθαρά έσοδα από τόκους του ομίλου κατά 5% το 2027 και κατά 10% το 2028.
Την ίδια στιγμή, οι προβλέψεις για τις πιστωτικές προβλέψεις αυξάνονται κατά 18% και 36% αντίστοιχα, με το κόστος κινδύνου να διαμορφώνεται στο 0,56% το 2027 και στο 0,62% το 2028.
Η JP Morgan υπολογίζει επίσης έκτακτα έξοδα συναλλαγής 10 εκατ. ευρώ μετά από φόρους και δαπάνες αναδιάρθρωσης συνολικού ύψους 90 εκατ. ευρώ, οι οποίες κατανέμονται σε 60 εκατ. ευρώ το 2027 και 30 εκατ. ευρώ το 2028. Τα ποσά αυτά δεν περιλαμβάνονται στις προβλέψεις για τα προσαρμοσμένα κέρδη.
Για την αύξηση κεφαλαίου των 750 εκατ. ευρώ, η JP Morgan χρησιμοποιεί προσωρινή παραδοχή τιμής έκδοσης 4,819 ευρώ ανά μετοχή, που αντιστοιχεί στην τιμή της μετοχής κατά την ανακοίνωση της συναλλαγής. Με βάση αυτή την τιμή, υπολογίζει την έκδοση 155,6 εκατ. νέων μετοχών τον Δεκέμβριο του 2026.
Όσον αφορά την κεφαλαιακή επάρκεια, ο δείκτης CET1 εκτιμάται στο 13,8% τόσο το 2027 όσο και το 2028, έναντι 14% στις προηγούμενες προβλέψεις, μετά τη συνυπολογιζόμενη επίδραση της Eurolife.
Παράλληλα, η JP Morgan διατηρεί αμετάβλητη την παραδοχή για διανομή μετρητών ίση με το 40% των κερδών, ενώ το συνολικό ποσοστό διανομής προς τους μετόχους εκτιμάται στο 55% για το 2027 και στο 57,5% για το 2028.
Η υψηλότερη απόδοση ιδίων κεφαλαίων μεταξύ των ελληνικών τραπεζών
Παρά την επίδραση της αύξησης κεφαλαίου στα κέρδη ανά μετοχή του 2027, η JP Morgan διατηρεί θετική στάση για τη Eurobank, θεωρώντας ότι η εξαγορά της Fibank ενισχύει τις μεσοπρόθεσμες προοπτικές κερδοφορίας.
Με βάση τις νέες προβλέψεις, η μετοχή διαπραγματεύεται με δείκτη τιμής προς κέρδη (P/E) 8,1 φορές για το 2028 και με δείκτη τιμής προς ενσώματη λογιστική αξία (P/TBV) 1,4 φορές.
Οι συγκεκριμένοι πολλαπλασιαστές συνοδεύονται από εκτιμώμενη αύξηση των κερδών ανά μετοχή περίπου 15% την περίοδο 2026–2028 και απόδοση ενσώματων ιδίων κεφαλαίων (ROTE) 18,4% το 2028.
Η JP Morgan επισημαίνει ότι το συγκεκριμένο επίπεδο ROTE είναι το υψηλότερο μεταξύ των ελληνικών τραπεζών που καλύπτει.
Υπό αυτές τις συνθήκες, αυξάνει την τιμή-στόχο για τον Δεκέμβριο του 2028 στα 6,45 ευρώ, από 6,30 ευρώ, διατηρώντας τη σύσταση Overweight και το εκτιμώμενο περιθώριο ανόδου στο 38%.