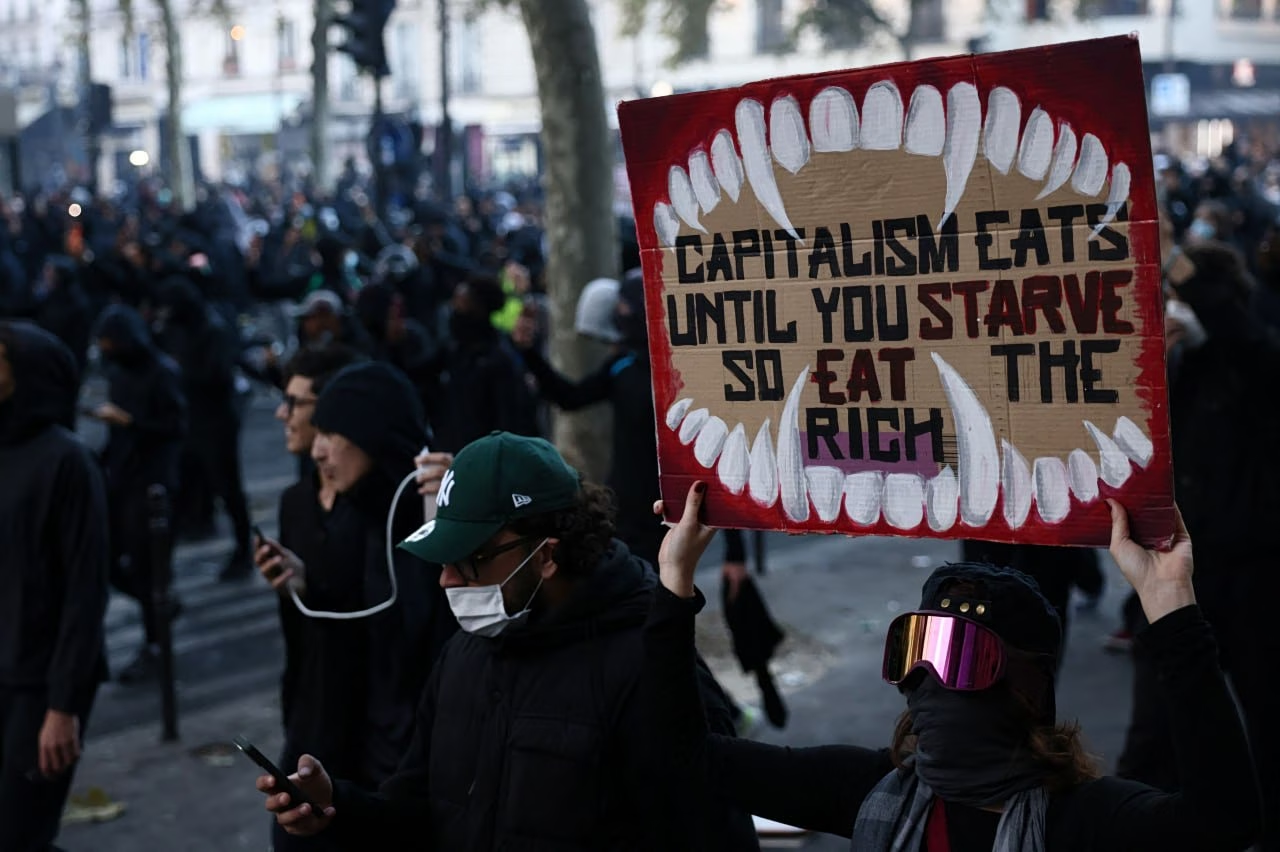
Η Γαλλία βρίσκεται αντιμέτωπη με έναν επικίνδυνο φαύλο κύκλο. Η ακρίβεια και η πίεση στα εισοδήματα τροφοδοτούν την κοινωνική οργή, οι κινητοποιήσεις περιορίζουν τα περιθώρια δημοσιονομικών παρεμβάσεων και οι αγορές ομολόγων απαντούν απαιτώντας υψηλότερο επιτόκιο για να χρηματοδοτήσουν το γαλλικό Δημόσιο. Όσο ακριβότερος γίνεται ο δανεισμός, τόσο μεγαλύτερο μέρος του προϋπολογισμού κατευθύνεται στην εξυπηρέτηση του χρέους, αφαιρώντας πόρους από τις κοινωνικές και αναπτυξιακές δαπάνες που βρίσκονται ήδη στο επίκεντρο των αντιδράσεων.
Η αναταραχή στη δεύτερη μεγαλύτερη οικονομία της ευρωζώνης αποκτά ευρύτερη σημασία, καθώς εκδηλώνεται σε μια περίοδο κατά την οποία η ενεργειακή κρίση αναζωπυρώνει τον πληθωρισμό, η Ευρωπαϊκή Κεντρική Τράπεζα διατηρεί περιοριστική στάση και οι ευρωπαϊκές κυβερνήσεις καλούνται να αναχρηματοδοτήσουν μεγάλα ποσά χρέους με αισθητά δυσμενέστερους όρους. Η Ελλάδα δεν βρίσκεται έξω από αυτή την εξίσωση. Παρότι το ελληνικό δεκαετές διαπραγματεύεται πλέον με χαμηλότερη απόδοση από το γαλλικό, το κόστος δανεισμού του Δημοσίου έχει αυξηθεί σημαντικά μέσα σε λίγες εβδομάδες.
Η αντίδραση των αγορών στις ταραχές του Σαββατοκύριακου ήταν άμεση. Η απόδοση του γαλλικού δεκαετούς επέστρεψε τη Δευτέρα κοντά στο 4,9%, καταγράφοντας άνοδο περίπου 13 μονάδων βάσης, ενώ στις αρχές Οκτωβρίου είχε φτάσει έως το 4,99%, στο υψηλότερο επίπεδο από το 2002. Το περιθώριο απόδοσης έναντι του αντίστοιχου γερμανικού τίτλου διευρύνθηκε στις 146 μονάδες βάσης, αποτυπώνοντας το πρόσθετο ασφάλιστρο κινδύνου που απαιτούν οι επενδυτές για να διακρατήσουν γαλλικό χρέος. Οι πιέσεις δεν περιορίστηκαν στο Παρίσι, καθώς η απόδοση του ιταλικού δεκαετούς κινήθηκε επίσης ανοδικά, προς το 4,58%.
Το πολιτικό αδιέξοδο γίνεται δημοσιονομικός κίνδυνος
Το πρόβλημα της Γαλλίας δεν ξεκίνησε με τις τελευταίες διαδηλώσεις. Οι κινητοποιήσεις, ωστόσο, αναδεικνύουν το βασικό εμπόδιο στην προσπάθεια σταθεροποίησης των δημόσιων οικονομικών καθώς η κυβέρνηση χρειάζεται να περιορίσει δραστικά το έλλειμμα, χωρίς να διαθέτει την πολιτική ισχύ ή την κοινωνική συναίνεση που θα επέτρεπαν την εφαρμογή ενός τόσο απαιτητικού σχεδίου.
Ο προϋπολογισμός του 2027 προβλέπει δημοσιονομική προσαρμογή 54 δισ. ευρώ, με στόχο τη μείωση του ελλείμματος από 5,4% του ΑΕΠ το 2026 στο 5% το επόμενο έτος. Πρόκειται για μια δύσκολη άσκηση σε μια οικονομία με ασθενική ανάπτυξη, ένα κατακερματισμένο Κοινοβούλιο και τις προεδρικές εκλογές του 2027 να πλησιάζουν. Την ίδια στιγμή, τα αιτήματα των διαδηλωτών για ενίσχυση της αγοραστικής δύναμης και των δημόσιων υπηρεσιών κινούνται στην αντίθετη κατεύθυνση από την επιδιωκόμενη δημοσιονομική περιστολή.
Αυτή ακριβώς η σύγκρουση μεταφέρεται στις αγορές. Κάθε κυβερνητική παραχώρηση μπορεί να διευκολύνει την εξασφάλιση κοινοβουλευτικής πλειοψηφίας, αλλά ταυτόχρονα να αποδυναμώσει τους στόχους του προϋπολογισμού. Αντίστροφα, η επιμονή σε αυστηρότερη προσαρμογή ενδέχεται να ενισχύσει τις κοινωνικές αντιδράσεις και να επιτείνει την πολιτική αστάθεια. Οι επενδυτές δεν αμφισβητούν τόσο την άμεση δυνατότητα της Γαλλίας να εξυπηρετήσει το χρέος της, όσο την πολιτική της ικανότητα να ανακόψει τη διαρκή επιδείνωση των δημοσιονομικών μεγεθών.
Οι ανησυχίες αποκτούν μεγαλύτερη βαρύτητα εξαιτίας των χρηματοδοτικών αναγκών του γαλλικού Δημοσίου. Το Παρίσι σχεδιάζει να αντλήσει το 2027 από τις αγορές 340 δισ. ευρώ μέσω μεσομακροπρόθεσμων ομολόγων, καθαρά από επαναγορές, έναντι αρχικού προγράμματος 310 δισ. ευρώ για το 2026. Πρόκειται για νέο ιστορικό υψηλό, σε μια περίοδο κατά την οποία το κόστος του χρήματος είναι ήδη αυξημένο.
Το αποτέλεσμα αποτυπώνεται στις προβλέψεις για τους τόκους. Η σχετική επιβάρυνση αναμένεται να αυξηθεί από 79,2 δισ. ευρώ φέτος σε 91,2 δισ. ευρώ το 2027. Μέσα σε έναν χρόνο, δηλαδή, ο λογαριασμός μεγαλώνει κατά 12 δισ. ευρώ, ποσό που περιορίζει περαιτέρω τις δυνατότητες άσκησης κοινωνικής και αναπτυξιακής πολιτικής. Η Γαλλία βρίσκεται έτσι αντιμέτωπη με το ενδεχόμενο να χρειάζεται ολοένα μεγαλύτερη δημοσιονομική προσπάθεια, μόνο και μόνο για να αντισταθμίζει το αυξανόμενο κόστος εξυπηρέτησης του χρέους της.
Το επόμενο ορόσημο είναι η αξιολόγηση της Moody’s στις 23 Οκτωβρίου, με το ενδεχόμενο νέας υποβάθμισης να ενισχύει την επιφυλακτικότητα των επενδυτών. Μια αρνητική απόφαση δεν θα δημιουργούσε από μόνη της δημοσιονομική κρίση, θα μπορούσε όμως να προσθέσει νέες πιέσεις σε μια αγορά που ήδη απαιτεί σημαντικά υψηλότερη ανταμοιβή για τον γαλλικό κίνδυνο.
Η ενεργειακή κρίση στενεύει τα περιθώρια της ΕΚΤ
Η γαλλική κρίση δεν εξελίσσεται σε ένα ουδέτερο οικονομικό περιβάλλον. Το νέο κύμα ενεργειακής ακρίβειας έχει επιβαρύνει τις προοπτικές της ευρωπαϊκής οικονομίας και δυσκολεύει τη διαχείριση του πληθωρισμού. Με το φυσικό αέριο στα 87,20 ευρώ ανά μεγαβατώρα και τις ευρωπαϊκές αποθήκες κάτω από το 74%, οι κυβερνήσεις βρίσκονται αντιμέτωπες με την προοπτική ενός ακόμη ακριβού χειμώνα.
Οι αυξημένες ενεργειακές δαπάνες συμπιέζουν τα διαθέσιμα εισοδήματα, επιβαρύνουν το κόστος παραγωγής και δημιουργούν πιέσεις για πρόσθετα μέτρα στήριξης. Πρόκειται για δαπάνες που οι κυβερνήσεις δυσκολεύονται να αποφύγουν, την ώρα που οι αγορές απαιτούν δημοσιονομική πειθαρχία. Η αντίφαση είναι ιδιαίτερα έντονη στη Γαλλία, αλλά αφορά το σύνολο της ευρωζώνης.
Η ΕΚΤ βρίσκεται επίσης σε δυσχερή θέση. Η αναζωπύρωση του πληθωρισμού έχει οδηγήσει το επιτόκιο καταθέσεων στο 2,5%, περιορίζοντας τη δυνατότητα χαλάρωσης της νομισματικής πολιτικής. Παράλληλα, η συρρίκνωση των χαρτοφυλακίων ομολόγων της, χωρίς επανεπένδυση των τίτλων που λήγουν, σημαίνει ότι μεγαλύτερο μέρος των νέων κρατικών εκδόσεων πρέπει να απορροφηθεί από ιδιώτες επενδυτές.
Έτσι, οι κυβερνήσεις αντιμετωπίζουν ταυτόχρονα αυξημένες χρηματοδοτικές ανάγκες και μια αγορά λιγότερο πρόθυμη να δανείσει με τους όρους των προηγούμενων ετών. Η άνοδος των μακροπρόθεσμων αποδόσεων αυστηροποιεί τις χρηματοδοτικές συνθήκες ακόμη και χωρίς νέα αύξηση των βασικών επιτοκίων.
Η Κριστίν Λαγκάρντ έχει ήδη καταστήσει σαφές ότι η αντιμετώπιση των δημοσιονομικών προβλημάτων της Γαλλίας αποτελεί πρωτίστως ευθύνη του Παρισιού. Το μήνυμα έχει ιδιαίτερη σημασία καθώς οι επενδυτές δεν μπορούν να θεωρούν δεδομένο ότι η ΕΚΤ θα παρέμβει για να περιορίσει μια άνοδο των γαλλικών αποδόσεων που συνδέεται με την αμφισβήτηση της δημοσιονομικής πολιτικής. Η ύπαρξη εργαλείων προστασίας της μετάδοσης της νομισματικής πολιτικής δεν ισοδυναμεί με εγγύηση χρηματοδότησης των κυβερνήσεων ανεξάρτητα από τις επιλογές τους.
Το ελληνικό παράδοξο
Μέσα σε αυτή την αναδιάταξη, η Ελλάδα εμφανίζει μια εικόνα που πριν από λίγα χρόνια θα έμοιαζε απίθανη. Το ελληνικό δεκαετές ομόλογο διαπραγματεύεται με χαμηλότερη απόδοση από το αντίστοιχο γαλλικό, παρότι το ελληνικό δημόσιο χρέος παραμένει σημαντικά υψηλότερο ως ποσοστό του ΑΕΠ.
Η εξέλιξη αντανακλά τη διαφορετική αξιολόγηση των δημοσιονομικών προοπτικών και των πολιτικών κινδύνων των δύο χωρών. Δεν σημαίνει, όμως, ότι η Ελλάδα έχει αποσυνδεθεί από την ευρωπαϊκή αγορά ομολόγων ή ότι δανείζεται φθηνά.
Στις 21 Σεπτεμβρίου η απόδοση του ελληνικού δεκαετούς βρισκόταν στο 4,217%. Την 1η Οκτωβρίου είχε φτάσει στο 4,535%, για να κινηθεί στις 19 Οκτωβρίου κοντά στο 4,4%. Η υποχώρηση από τα υψηλά των αρχών του μήνα δεν αναιρεί ότι το κόστος νέου δανεισμού παραμένει αυξημένο. Η Ελλάδα μπορεί να θεωρείται πλέον λιγότερο επικίνδυνη από τη Γαλλία στη συγκεκριμένη διάρκεια ομολόγων, αλλά εξακολουθεί να πληρώνει ακριβότερα για να δανειστεί σε σχέση με έναν μήνα νωρίτερα.
Η διαφορά βρίσκεται στον τρόπο με τον οποίο αυτό το κόστος μεταφέρεται στον κρατικό προϋπολογισμό. Τα ταμειακά διαθέσιμα της Γενικής Κυβέρνησης προσφέρουν σημαντική ευελιξία στη διαχείριση των εκδόσεων. Παράλληλα, η μεγάλη διάρκεια του ελληνικού χρέους, με μέση υπολειπόμενη διάρκεια 18,28 έτη και μέση διάρκεια ανατιμολόγησης 17,68 έτη, περιορίζει την άμεση επίδραση των αυξημένων αποδόσεων στις δαπάνες τόκων.
Το μέσο ετήσιο κόστος εξυπηρέτησης, που ο ΟΔΔΗΧ υπολόγιζε στο 1,94%, αποτυπώνει αυτή την προστασία. Πρόκειται, όμως, για το κόστος του υφιστάμενου χαρτοφυλακίου και όχι για το επιτόκιο με το οποίο μπορεί σήμερα να δανειστεί η χώρα. Κάθε νέα έκδοση και κάθε αναχρηματοδότηση ενσωματώνει σταδιακά τις υψηλότερες απαιτήσεις των επενδυτών.
Η επιβάρυνση είναι πιο άμεση για την πραγματική οικονομία. Οι ελληνικές επιχειρήσεις βρίσκονται αντιμέτωπες με ακριβότερη ενέργεια, υψηλότερο κόστος χρηματοδότησης και αυξημένες ανάγκες κεφαλαίου κίνησης. Μέρος του νέου δανεισμού κατευθύνεται έτσι στην κάλυψη λειτουργικών αναγκών αντί σε παραγωγικές επενδύσεις, περιορίζοντας τις δυνατότητες επέκτασης και ανάπτυξης.
Η γαλλική αναταραχή αναδεικνύει τελικά ένα ευρύτερο ευρωπαϊκό πρόβλημα. Οι κυβερνήσεις χρειάζονται περισσότερους πόρους για να αντιμετωπίσουν την ακρίβεια, να χρηματοδοτήσουν τις επενδύσεις και να στηρίξουν τις κοινωνίες τους, αλλά καλούνται να τους εξασφαλίσουν σε μια περίοδο ακριβότερου χρήματος και αυστηρότερης δημοσιονομικής επιτήρησης.