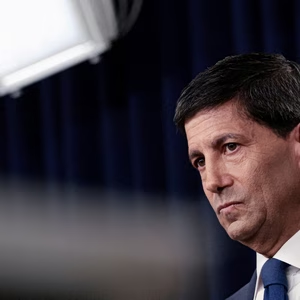

Αν και αναμενόταν ευρέως ότι η Federal Reserve δεν θα προχωρούσε σε αύξηση των επιτοκίων στη συνεδρίαση της 28ης Οκτωβρίου το ερώτημα γιατί δεν αύξησε το κόστος χρήματος παρά τις επίμονες πληθωριστικές πιέσεις παραμένει στη δημόσια συζήτηση. Ο ίδιος ο πρόεδρος της Fed, Κέβιν Γούορς, δυσκολεύτηκε να εξηγήσει με σαφήνεια γιατί η κεντρική τράπεζα δεν συνέχισε στο ρυθμό του Σεπτεμβρίου, όταν για πρώτη φορά εδώ και τρία χρόνια κλιμάκωσε το κόστος δανεισμού.
Ο αρθρογράφος του Reuters Jamie McGeever εκτιμά ότι ήταν ένα πισωγύρισμα στην αξιοπιστία του κεντρικού τραπεζίτη, που την ανέκτησε μετά τον Αύγουστο όταν κέρδισε τις χρηματοπιστωτικές αγορές ότι είναι δεσμευμένος να οδηγήσει τον πληθωρισμό στο 2%.
Η αξιοπιστία Γουόρς
H Fed στη συνεδρίαση του Οκτωβρίου αναβάθμισε την αξιολόγησή της για την οικονομία σε «ισχυρή» από «σταθερή», ενώ παράλληλα παραδέχτηκε ότι ο πληθωρισμός εξακολουθεί να είναι «πολύ υψηλός».
Ο Γούορς σημείωσε μεν ότι οι χρηματοοικονομικές συνθήκες έχουν σφίξει κάπως από την αύξηση των επιτοκίων πριν από έξι εβδομάδες, ωστόσο είπε ότι είναι «απρόθυμος και ανίκανος» να τις χαρακτηρίσει ως «σφιχτές».
Αν οι ΗΠΑ αντιμετωπίζουν πληθωρισμό πάνω από τον στόχο, ισχυρή ανάπτυξη, χαμηλή ανεργία και μη περιοριστικές χρηματοοικονομικές συνθήκες, γιατί η Fed δεν αύξησε τα επιτόκια, αναρωτιέται ο αρθρογράφος του Reuters .
Ήταν μια αρκετά απλή ερώτηση, που τέθηκε στον Γουόρς με διάφορους τρόπους από πολλούς δημοσιογράφους, όμως δεν πρόσφερε στους επενδυτές πολλά στοιχεία στα οποία να στηριχθούν, εκτός από το να αρνηθεί κατηγορηματικά ότι η απόφαση επηρεάστηκε από τις ενδιάμεσες εκλογές της επόμενης εβδομάδας και να υποδείξει ότι είναι πιθανή μια αύξηση τον Δεκέμβριο.
Ενώ ο Γουόρς επέμεινε ότι το 2% είναι ο μόνος στόχος της Fed για τον πληθωρισμό, τα ασυνάρτητα μηνύματα της Τετάρτης θύμιζαν την ευρέως επικριθείσα συνέντευξη Τύπου του τον Ιούλιο. Έκανε περισσότερες από δώδεκα αναφορές σε υπεύθυνους χάραξης πολιτικής και καταναλωτές που «εξερευνούν την πραγματικότητα» και αξιολογούν την οικονομία «κοιτάζοντας έξω από το παράθυρο» – ό,τι κι αν σημαίνει αυτό.
Η αγορά ομολόγων δεν εντυπωσιάστηκε, τονίζει ο McGeever.
Η καμπύλη αποδόσεων «2s/10s», δηλαδή η διαφορά μεταξύ των αποδόσεων των ομολόγων δύο και δέκα ετών, διευρύνθηκε κατά περισσότερο από 6 μονάδες βάσης την Τετάρτη. Αυτό μπορεί να μην φαίνεται πολύ, αλλά αποτελεί τη μεγαλύτερη αύξηση της κλίσης της καμπύλης σε μία μόνο ημέρα από τις 29 Ιουλίου.
Εν τω μεταξύ, το νεκρό σημείο πληθωρισμούς για τα 10ετή ομόλογα ((η διαφορά μεταξύ της απόδοσης ενός ομολόγου ονομαστικής αξίας και ενός ομολόγου δεικτοποιημένου ως προς τον πληθωρισμό με την ίδια διάρκεια) αυξήθηκε στο 2,38%, το υψηλότερο επίπεδο των τελευταίων έξι εβδομάδων. Ή, πιο συγκεκριμένα, το υψηλότερο επίπεδο από τις 15 Σεπτεμβρίου, την ημέρα πριν από την ομόφωνη απόφαση της Fed να αυξήσει τα επιτόκια για πρώτη φορά από το 2023.
Όλες αυτές οι κινήσεις υποδηλώνουν ότι οι επενδυτές αμφισβητούν αν η Fed, υπό την ηγεσία του Γουόρς, είναι διατεθειμένη να λάβει τα απαραίτητα μέτρα πολιτικής για να συγκρατήσει τον πληθωρισμό, ο οποίος βρίσκεται πάνω από τον στόχο για σχεδόν έξι χρόνια, εκτιμά ο McGeever.
Η δύσκολη εξίσωση της Fed
Οι καταναλωτικές δαπάνες είναι ισχυρές, αλλά το κλίμα εμπιστοσύνης είναι αδύναμο. Οι αποδόσεις των ομολόγων βρίσκονται στα υψηλότερα επίπεδα των τελευταίων δεκαετιών, ωστόσο οι μετοχές έχουν εκτοξευθεί. Οι ΗΠΑ έχουν βιώσει ενεργειακό σοκ, αλλά η ανάπτυξη επιταχύνεται.
Οι τιμές των κατοικιών παραμένουν υψηλές, αλλά η αγορά ακινήτων βρίσκεται σε αδιέξοδο. Η ανεργία βρίσκεται σε ιστορικά χαμηλά επίπεδα και η αυστηρή στάση απέναντι στη μετανάστευση έχει περιορίσει τη ροή εργαζομένων αλλά η αύξηση των μισθών είναι αργή. Ο πληθωρισμός επιβραδύνεται σε ορισμένους τομείς, αλλά ανακάμπτει σε άλλους.
Όλα αυτά τροφοδοτούνται από μια ιστορική άνθηση της τεχνητής νοημοσύνης, η οποία είτε θα οδηγήσει σε ραγδαία αύξηση της παραγωγικότητας είτε θα προκαλέσει μαζικές περικοπές θέσεων εργασίας.
Το έργο της κεντρικής τράπεζας δυσχεραίνει καθώς με τις αποφάσεις τους θα πρέπει να δυναμώσουν την αγορά εργασίας και να τιθασεύσουν τις πληθωριστικές πιέσεις.
Αν κινηθεί πολύ αργά, η Fed κινδυνεύει να επαναλάβει το λάθος της εποχής της πανδημίας, όταν παρερμήνευσε τη χειρότερη κρίση πληθωρισμού των τελευταίων δεκαετιών. Αν κινηθεί πολύ γρήγορα, κινδυνεύει να βλάψει εκατομμύρια επιχειρήσεις και νοικοκυριά που είναι ήδη ευάλωτα.
«Τα επιτόκια εισχωρούν παντού» υπογράμμισε κατά την διάρκεια της συνέντευξης Τύπου ο Γουόρς «Επηρεάζουν τα πάντα». Επεσήμανε ότι αισθάνεται ενθαρρυμένος από τη μείωση των πληθωριστικών προσδοκιών, η οποία παρατηρείται αφότου η Fed αύξησε τα επιτόκια τον Σεπτέμβριο.
Ωστόσο, περιμένοντας, η Fed αναλαμβάνει επίσης ένα σημαντικό ρίσκο. Διακινδυνεύει να επαναλάβει ένα λάθος ανάλογο με εκείνο του 2021, όταν υπέθεσε ότι το οι πληθωριστικές πιέσεις ήταν παροδικές και θα μπορούσαν απλά να εξατμιστούν χωρίς την χρήση των επιτοκίων.
Βέβαια αυτή τη φορά μπορεί οι αξιωματούχοι να αναμένουν και αυτό να αποδειχθεί μια διορατική επιλογή.
Γιατί η διατήρηση των επιτοκίων στα ίδια επίπεδα μπορεί να αποτελεί λάθος
Συνήθως, η Fed δεν παρεμβαίνει όταν ο πληθωρισμός προκαλείται από διαταραχές στην πλευρά της προσφοράς όπως η ενεργειακή κρίση που πυροδοτείται από τον πόλεμο στο Ιράν, καθώς η αύξηση των επιτοκίων δεν μπορεί να αντιμετωπίσει πλήρως τον πληθωρισμό που προκαλείται από διαταραχές στην προσφορά.
Ο ίδιος ο Γουόρς μετά τη συνεδρίαση του Σεπτεμβρίου όταν ρωτήθηκε εάν οι μικρότερες αυξήσεις των επιτοκίων θα είναι αποτελεσματικές στην αντιμετώπιση της πλευράς της προσφοράς ενέργειας όσον αφορά τις πληθωριστικές πιέσεις απάντησε ότι «δεν μπορούμε να επηρεάσουμε καμία μεμονωμένη τιμή, είτε πρόκειται για τις τιμές του πετρελαίου είτε για τα τρόφιμα στα καταστήματα».
«Αυτό όμως που μπορούμε να κάνουμε και θα κάνουμε είναι να διασφαλίσουμε ότι τυχόν μεταβολή των σχετικών τιμών δεν θα διευρυνθεί και δεν θα προκαλέσει επιδράσεις δεύτερης και τρίτης τάξης στην οικονομία. Αυτή είναι η αποστολή μας και αυτό θα πράξουμε» συνέχισε.
Η εμπειρία από την εκτόξευση του πληθωρισμού που τροφοδοτήθηκε από την εισβολή της Ρωσίας στην Ουκρανία και τα σοβαρά προβλήματα στις εφοδιαστικές αλυσίδες είναι νωπή εξάλλου.
Ο πληθωρισμός από παροδικός εξελίχθηκε στο σημαντικότερο πρόβλημα πληθωρισμού εδώ και μία γενιά. Η κεντρική τράπεζα αναγκάστηκε να αυξήσει τα επιτόκια με ιστορικά γρήγορους ρυθμούς και κατάφερε να περιορίσει τον ανεξέλεγκτο πληθωρισμό σε πιο διαχειρίσιμα επίπεδα, αλλά όχι προτού ο Δείκτης Τιμών Καταναλωτή φθάσει να κινείται με ετήσιο ρυθμό 9,1%, το υψηλότερο ποσοστό των τελευταίων τεσσάρων δεκαετιών.
Ίσως αυτή τη φορά τα πράγματα να μην είναι διαφορετικά: ο πληθωρισμός επεκτείνεται ήδη και σε άλλους τομείς της οικονομίας.
Ιδιαίτερα ανησυχητική στην έκθεση για τον πληθωρισμό των καταναλωτών του Σεπτεμβρίου ήταν η απροσδόκητη αναζωπύρωση του κόστους στέγασης και ενοικίων ενός σημαντικού παράγοντα του πληθωρισμού, ο οποίος είχε παρουσιάσει επιβράδυνση κατά την άνοιξη και το καλοκαίρι. Παράλληλα, το κόστος άλλων υπηρεσιών αυξήθηκε περισσότερο από το αναμενόμενο.
Ένας ακόμη παράγοντας που τροφοδοτεί τον πληθωρισμό είναι οι επενδύσεις σε κέντρα δεδομένων (data centers) και τεχνολογίες που υποστηρίζουν την Τεχνητή Νοημοσύνη. Ως αποτέλεσμα, έχουν αυξηθεί οι τιμές στην ηλεκτρική ενέργεια, τα δομικά υλικά, την εργασία, καθώς και σε είδη προσωπικής τεχνολογίας, όπως τα smartphone και οι φορητοί υπολογιστές.
Ο Γουόρς και η τεχνητή νοημοσύνη
Ο Κέβιν Γουόρς εκτιμά ότι η τεχνητή νοημοσύνη θα τον βοηθήσει να επιστρέψει το τζίνι του πληθωρισμού πίσω στο μπουκάλι.
Σε άρθρο του στη «Wall Street Journal» του Νοεμβρίου, που δημοσιεύθηκε λίγο πριν επιλεγεί για να ηγηθεί της κεντρικής τράπεζας, ο Γουόρς έγραψε ότι «η τεχνητή νοημοσύνη θα αποτελέσει σημαντική αποπληθωριστική δύναμη, αυξάνοντας την παραγωγικότητα και ενισχύοντας την αμερικανική ανταγωνιστικότητα». Ωστόσο είναι ένα μακροπρόθεσμο στοίχημα.
Η Άννα Πόλσον, πρόεδρος της Ομοσπονδιακής Τράπεζας της Φιλαδέλφειας είναι γλαφυρή. «Ενώ η επίδραση της τεχνητής νοημοσύνης στην παραγωγικότητα παραμένει ασαφής, η επίδρασή της στις τιμές δεν είναι».]
Παρόλα αυτά ο τομέας της Τεχνητής Νοημοσύνης ενδέχεται να αντιμετωπίζει μια κρίση χρηματοδότησης, με τον Δείκτη Τεχνητής Νοημοσύνης Bloomberg να μειώνεται έως και 10% αυτόν τον μήνα και τις αποδόσεις του χρέους για τους παρόχους cloud-computing τεχνητής νοημοσύνης να αυξάνονται.
Το ΑΕΠ
Η αμερικανική οικονομία αναπτύχθηκε κατά το τρίτο τρίμηνο με τον ταχύτερο ρυθμό του τελευταίου έτους, ωθούμενη από τις έντονες επιχειρηματικές επενδύσεις και την ανθεκτικότητα των Αμερικανών καταναλωτών.
Το Ακαθάριστο Εγχώριο Προϊόν (ΑΕΠ) –προσαρμοσμένο για τον πληθωρισμό– σημείωσε ετησιοποιημένη αύξηση 3,4% κατά το τρίμηνο που ολοκληρώθηκε τον Σεπτέμβριο, έπειτα από άνοδο 2,2% το δεύτερο τρίμηνο, σύμφωνα με την αρχική εκτίμηση που δημοσίευσε την Πέμπτη το Γραφείο Οικονομικής Ανάλυσης (Bureau of Economic Analysis).
Ο κίνδυνος οικονομικής ύφεσης παραμένει εξαιρετικά περιορισμένος σε σύγκριση με την απειλή ενός επίμονου πληθωρισμού. Ο δείκτης S&P 500 απέχει λιγότερο από 1% από το ιστορικό υψηλό του.
Αν οι αυξήσεις των επιτοκίων της Fed κατάφερναν να προκαλέσουν πτώση της χρηματιστηριακής αγοράς κατά 10% έως 20%, ο αντίστροφος πλούτος-επίδραση θα έπληττε κυρίως το πλουσιότερο 10% των αμερικανικών νοικοκυριών και θα είχε ελάχιστη άμεση επίδραση στο κατώτατο 50%, το οποίο πλήττεται περισσότερο από τον πληθωρισμό.
Τα στοιχεία για τον αγαπημένο πληθωριστικό δείκτη της Fed δείχνουν ότι ο Δείκτης Τιμών Προσωπικών Καταναλωτικών Δαπανών (PCE) να σημείωσε αύξηση κατά 0,5% τον Σεπτέμβριο καταγράφοντας τη μεγαλύτερη άνοδο από τον Μάρτιο και ο «δομικός» δείκτης ενισχύθηκε κατά 0,3%.
Το πραγματικό διαθέσιμο εισόδημα μειώθηκε για πρώτη φορά από τον Απρίλιο, ενώ το ποσοστό αποταμίευσης υποχώρησε στο 3,8%, το χαμηλότερο επίπεδο από τα τέλη του 2022.
Οι αγορές τιμολογούν σε ποσοστό 77,9% ότι η κεντρική τράπεζα θα προχωρήσει σε αύξηση των επιτοκίων τον Δεκέμβριο.